El costeo por actividades, o costeo ABC, es un método que distribuye los costos indirectos de producción según las actividades reales que consume cada producto. A diferencia del costeo tradicional, no reparte los gastos generales por volumen ni por horas de trabajo. En este artículo entenderás cómo funciona, cuáles son sus pasos y por qué resulta especialmente útil en entornos manufactureros.

¿Qué es el costeo por actividades en manufactura?
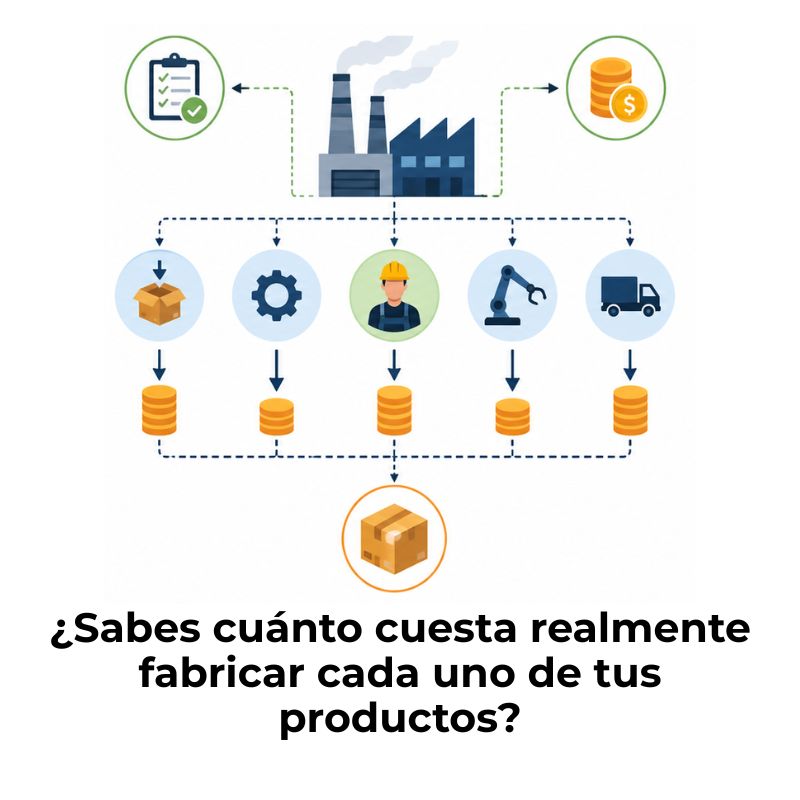
El costeo por actividades, conocido por sus siglas en inglés como ABC (Activity-Based Costing), es un sistema que asigna los costos indirectos de producción a los productos según las actividades reales que cada uno demanda durante su fabricación. En lugar de repartir los gastos generales con criterios genéricos, este método parte de una premisa concreta: los productos consumen actividades, y las actividades consumen recursos.
Su origen se ubica a finales de la década de 1980, cuando los académicos Robert Kaplan y Robin Cooper desarrollaron los lineamientos fundamentales del sistema. Desde entonces, el costeo ABC se convirtió en una herramienta de gestión estratégica utilizada principalmente en la industria manufacturera, donde la variedad de procesos y productos hace que los métodos tradicionales resulten insuficientes para reflejar la realidad de los costos.
Diferencia con los métodos de costeo tradicionales
Los métodos de costeo tradicionales distribuyen los costos indirectos usando una base única, como las horas de mano de obra directa o el volumen de producción. Este enfoque asume que todos los productos consumen los recursos en la misma proporción, lo cual rara vez refleja la realidad. El resultado es una asignación de costos distorsionada que puede hacer que un producto parezca rentable cuando en realidad no lo es, o viceversa.
El costeo ABC rompe con esa lógica. Identifica cuántas actividades específicas requiere cada producto y cuántos recursos consume cada actividad. Esa cadena de relaciones permite calcular el costo real de fabricar cada unidad con un nivel de detalle que los métodos tradicionales simplemente no alcanzan.
Por qué la manufactura adopta el costeo ABC
La industria manufacturera tiene procesos múltiples, líneas de producto diversas y una carga importante de costos indirectos difíciles de rastrear. Cuando una planta fabrica diez productos distintos con tiempos de configuración, tasas de inspección y consumos de maquinaria completamente diferentes, un solo criterio de distribución de costos genera errores de asignación significativos. El costeo ABC nació precisamente para resolver ese problema.
Además, las decisiones estratégicas en manufactura, como el precio de venta, la discontinuación de una línea o la inversión en automatización, dependen de conocer con exactitud cuánto cuesta producir. Un dato incorrecto en esa base puede llevar a decisiones que afectan la rentabilidad del negocio durante años.
Componentes clave del sistema de costeo ABC
El costeo ABC se estructura sobre tres elementos interconectados que trabajan juntos para producir una asignación de costos precisa. Entender cada uno de ellos es indispensable antes de intentar aplicar el método en cualquier operación manufacturera, sin importar su tamaño o tipo de producción.
Actividades del proceso productivo
Las actividades son las tareas o procesos específicos que se realizan dentro de la planta para fabricar un producto. Cada actividad consume recursos y, al mismo tiempo, es consumida por uno o varios productos en proporciones distintas. Algunas actividades son directas, como el ensamblado de piezas, y otras son de soporte, como el mantenimiento de maquinaria o la gestión de pedidos de materiales.
Ejemplos de actividades en una empresa manufacturera: recepción de materias primas, configuración de máquinas, inspección de calidad, empaque, mantenimiento de equipos y gestión de órdenes de producción.
Inductores de costo o cost drivers
Los inductores de costo, también llamados cost drivers, son las variables que miden la frecuencia o la intensidad con la que un producto utiliza una actividad. Seleccionar el inductor correcto es uno de los pasos más críticos del sistema, porque de su precisión depende que el costo asignado a cada producto sea representativo de su consumo real. Un inductor mal elegido reproduce las distorsiones del costeo tradicional.
Centros de actividades o activity pools
Para facilitar el análisis, las actividades con características similares se agrupan en lo que se denomina centros de actividades o activity pools. Esta agrupación permite calcular el costo total de cada conjunto de actividades antes de distribuirlo a los productos mediante el inductor correspondiente. Por ejemplo, todas las actividades relacionadas con el control de calidad pueden agruparse en un solo centro, que luego se distribuye según el número de inspecciones realizadas por producto.
¿Cómo se implementa el costeo ABC en una empresa manufacturera?
Implementar el costeo ABC en una empresa manufacturera requiere seguir una secuencia ordenada de pasos. El proceso parte del análisis detallado de las operaciones internas y avanza hasta la asignación final de costos por producto. La clave está en desglosar la operación en sus actividades fundamentales y comprender cómo cada una de ellas consume los recursos disponibles.
Paso 1: Identificar y listar todas las actividades
El primer paso consiste en mapear todos los procesos que ocurren dentro de la planta. Esto incluye actividades directas de producción, como el corte o el ensamblado, y actividades de soporte, como la recepción de materias primas, la gestión de órdenes o el mantenimiento de maquinaria. El listado debe ser exhaustivo, porque cualquier actividad omitida generará una asignación de costos incompleta.
Paso 2: Asignar costos a cada actividad
Una vez identificadas las actividades, se calculan los recursos que cada una consume durante un período determinado. Esto implica analizar salarios, consumo de energía, depreciación de equipos, insumos y cualquier otro costo asociado. El objetivo de este paso es determinar cuánto cuesta, en términos absolutos, llevar a cabo cada actividad dentro del ciclo productivo.
Paso 3: Seleccionar los inductores de costo
Para cada actividad o centro de actividades se elige un inductor de costo que refleje de forma causal la relación entre la actividad y el producto que la consume. El inductor debe mostrar una relación causa-efecto clara, ser medible con los datos disponibles y mantenerse constante a lo largo del período de análisis. Un inductor arbitrario o difícil de medir compromete la utilidad del sistema.
Paso 4: Calcular el costo por inductor
En este paso se divide el costo total de cada actividad entre el total de unidades del inductor para obtener la tasa de costo por inductor. Por ejemplo, si el costo total de las configuraciones de máquinas es de 120.000 y se realizaron 60 configuraciones en el período, la tasa por configuración resulta de dividir el costo total entre el número de configuraciones, lo que entrega el costo unitario de cada inductor.
Fórmula básica del costo por inductor:
Tasa por inductor = Costo total de la actividad ÷ Total de unidades del inductor
Paso 5: Asignar costos a los productos
Con la tasa por inductor calculada, se multiplica por el número de veces que cada producto utiliza ese inductor. La suma de todos los costos de actividades asignados a un producto, más sus costos directos, entrega el costo total real de fabricación por unidad. Este dato es el insumo principal para decisiones de precio, análisis de rentabilidad y planificación productiva.
Ejemplo práctico del costeo ABC en manufactura
Imagina una empresa que fabrica dos productos: una silla de oficina básica (Producto A) y una silla ergonómica (Producto B). Con el costeo tradicional, los costos indirectos se distribuyen en partes iguales según el volumen producido. Pero con el costeo ABC, la historia cambia cuando se analiza cuántas configuraciones de máquina, inspecciones de calidad y horas de mantenimiento requiere cada uno.
La silla ergonómica requiere el doble de configuraciones de máquina y tres veces más inspecciones de calidad que la básica. Si el costeo tradicional asignaba el mismo costo indirecto a ambas, estaba sobrevalorando la rentabilidad del Producto B y subvalorando el costo real del Producto A. El costeo ABC corrige esa distorsión al asignar a cada producto exactamente lo que consumió.
| Actividad | Costo total | Inductor | Tasa | Producto A (básica) | Producto B (ergonómica) |
|---|---|---|---|---|---|
| Configuración de máquinas | 60.000 | 30 configuraciones | 2.000 / conf. | 10 conf. → 20.000 | 20 conf. → 40.000 |
| Inspección de calidad | 45.000 | 90 inspecciones | 500 / insp. | 30 insp. → 15.000 | 60 insp. → 30.000 |
| Mantenimiento de equipos | 24.000 | 120 horas | 200 / hora | 80 h → 16.000 | 40 h → 8.000 |
| Total costos indirectos | 129.000 | — | — | 51.000 | 78.000 |
La tabla muestra con claridad que, aunque ambos productos comparten los mismos costos indirectos totales, el Producto B consume una proporción significativamente mayor de esos recursos cuando se mide con criterios reales. Esta visión transforma la toma de decisiones sobre precios y rentabilidad.
Ventajas del costeo por actividades en la industria manufacturera
El costeo ABC ofrece beneficios concretos para las empresas manufactureras que lo adoptan correctamente. Estos beneficios se extienden desde la precisión en los datos de costos hasta la capacidad de tomar decisiones estratégicas con mayor seguridad y respaldo informativo.
- Asignación precisa de costos indirectos: Cada producto recibe exactamente los costos que genera, eliminando las distorsiones propias de los métodos basados en volumen.
- Identificación de actividades sin valor agregado: Al descomponer la operación en actividades, es posible detectar tareas que consumen recursos sin contribuir al producto final, lo que abre la puerta a su eliminación o reducción.
- Mejor fijación de precios: Conocer el costo real de cada producto permite establecer precios que protejan la rentabilidad sin perder competitividad.
- Análisis de rentabilidad por línea de producto: El sistema permite comparar cuáles líneas generan valor y cuáles están operando por debajo de sus costos reales.
- Apoyo a la gestión estratégica: Las decisiones sobre discontinuación de productos, inversión en procesos o apertura de nuevas líneas se fundamentan en datos confiables.
- Anticipación ante cambios del mercado: Las empresas con costeo ABC pueden reaccionar con mayor rapidez ante variaciones en los precios de insumos o cambios en la demanda.
Para entender mejor cómo se comunican estos resultados dentro de la organización, puedes revisar el proceso de presentar los resultados del costeo por actividades, donde se detalla cómo estructurar la información para la toma de decisiones.
Limitaciones y retos de aplicar el costeo ABC
Como todo sistema de gestión, el costeo ABC también tiene limitaciones que es importante conocer antes de decidir su implementación. Ignorar estos retos puede llevar a expectativas desajustadas o a una aplicación parcial que no entregue los resultados esperados.
Uno de los retos más frecuentes es la dificultad para asignar ciertos costos administrativos, como los salarios del personal de oficina, que no siempre tienen una relación causal directa con ningún producto. El costeo ABC no reemplaza al sistema contable tradicional; ambos coexisten con finalidades distintas. Mientras el primero sirve para la gestión y la toma de decisiones, el segundo sigue siendo la base del registro financiero formal.
También es importante considerar que el sistema demanda datos actualizados y detallados. Si los procesos cambian con frecuencia, el modelo requiere revisiones periódicas para mantenerse representativo de la realidad operativa. Una empresa con procesos muy simples o un portafolio reducido de productos puede encontrar que el esfuerzo de implementación supera los beneficios obtenidos.
Costeo ABC frente a los sistemas tradicionales: comparativa
Comparar ambos sistemas de forma directa ayuda a entender en qué escenarios el costeo ABC representa una ventaja real y en cuáles el método tradicional puede seguir siendo suficiente. La diferencia más importante no está solo en la precisión, sino en el tipo de decisiones que cada sistema puede respaldar.
| Criterio | Costeo tradicional | Costeo ABC |
|---|---|---|
| Base de distribución de costos | Volumen (horas de mano de obra o unidades producidas) | Actividades reales consumidas por cada producto |
| Precisión en costos indirectos | Baja: misma base para todos los productos | Alta: se mide el consumo real de cada actividad |
| Complejidad de implementación | Baja: requiere pocos datos | Alta: requiere mapeo detallado de procesos |
| Costo del sistema | Bajo | Mayor inversión inicial y de mantenimiento |
| Utilidad para la gestión estratégica | Limitada | Alta: soporta decisiones sobre precio, producto y proceso |
| Adecuado para empresas con… | Pocos productos y procesos homogéneos | Múltiples productos y procesos heterogéneos |
| Riesgo de distorsión | Alto en entornos complejos | Bajo cuando los inductores están bien seleccionados |
El costeo ABC no convierte al costeo tradicional en obsoleto. Para las obligaciones contables y el registro financiero, el sistema convencional sigue siendo el estándar. El ABC opera como una capa adicional de análisis que mejora la calidad de las decisiones operativas y estratégicas, especialmente en empresas con procesos complejos y alta diversidad de productos. Puedes ampliar este enfoque revisando los principios de la contabilidad por actividades, donde se explica el marco conceptual completo del que forma parte el costeo ABC.
En contextos donde la manufactura involucra múltiples líneas o etapas de producción distintas, también resulta útil analizar cómo las actividades transversales atraviesan varios departamentos y afectan la asignación de costos en el sistema ABC.
Preguntas frecuentes
¿Qué es el costeo por actividades en la industria manufacturera?
El costeo por actividades en la industria manufacturera es un sistema de asignación de costos que distribuye los costos indirectos de producción según las actividades reales que cada producto consume durante su fabricación. A diferencia de los métodos tradicionales, que usan criterios genéricos como el volumen producido, el costeo ABC identifica las tareas específicas del proceso productivo y calcula cuánto le cuesta a la empresa ejecutar cada una de ellas para asignarlas con precisión a cada producto.
¿Cuál es la diferencia entre el costeo ABC y el costeo tradicional?
La diferencia principal está en la base de distribución de los costos indirectos. El costeo tradicional reparte esos costos usando un solo criterio para todos los productos, como las horas de mano de obra o las unidades producidas, lo que genera distorsiones cuando los productos tienen procesos muy diferentes. El costeo ABC, en cambio, identifica cada actividad productiva, mide cuántos recursos consume y determina qué parte corresponde a cada producto según su uso real de esas actividades. El resultado es una información de costos considerablemente más precisa y útil para la toma de decisiones.
¿Qué es un inductor de costo en el costeo ABC?
Un inductor de costo, también llamado cost driver, es la variable que mide la relación causa-efecto entre una actividad y el producto que la consume. Indica con qué frecuencia o en qué medida un producto utiliza una actividad determinada. Por ejemplo, si la actividad es la configuración de máquinas, el inductor puede ser el número de configuraciones realizadas para fabricar cada producto. La selección del inductor correcto es decisiva para que el sistema refleje fielmente el consumo real de recursos y no reproduzca las distorsiones que el costeo ABC busca eliminar.
¿Qué empresas se benefician más del costeo por actividades?
El costeo ABC genera mayor beneficio en empresas manufactureras que fabrican múltiples productos con procesos heterogéneos, distintos tiempos de configuración, tasas de inspección variables o consumos diferenciados de maquinaria. Cuando todos los productos son muy similares y los procesos son homogéneos, la diferencia entre el costeo ABC y el tradicional es pequeña y puede no justificar el esfuerzo de implementación. Además del sector manufacturero, el sistema se aplica con éxito en hospitales, empresas de servicios, instituciones educativas y compañías de logística donde los costos indirectos representan una proporción significativa del costo total.
¿Cuáles son los pasos para implementar el costeo ABC en manufactura?
La implementación del costeo ABC en una empresa manufacturera sigue cinco pasos fundamentales: primero, identificar y listar todas las actividades que conforman el proceso productivo; segundo, asignar a cada actividad el costo de los recursos que consume; tercero, seleccionar el inductor de costo que mejor refleje la relación causal entre la actividad y el producto; cuarto, calcular la tasa de costo por unidad del inductor dividiendo el costo total de la actividad entre el total de unidades del inductor; y quinto, multiplicar esa tasa por el número de veces que cada producto utiliza el inductor para obtener el costo indirecto asignado a cada unidad.
¿Qué son los centros de actividades en el costeo ABC?
Los centros de actividades, también denominados activity pools, son agrupaciones de actividades con características similares que se consolidan para facilitar el análisis y el cálculo de costos. En lugar de tratar cada tarea de manera individual, actividades relacionadas se reúnen en un mismo centro y se les asigna un inductor común. Por ejemplo, todas las actividades vinculadas al control de calidad pueden agruparse en un solo centro, cuyo costo total se distribuye luego entre los productos según el número de inspecciones que cada uno requirió durante el período analizado.
¿Cuándo no conviene aplicar el sistema de costeo ABC?
El costeo ABC puede no ser la mejor opción cuando la empresa tiene una línea de producto muy reducida con procesos prácticamente idénticos entre sí, o cuando los costos indirectos representan una proporción pequeña del costo total y su distribución precisa tiene poco impacto en las decisiones. También puede resultar poco práctico cuando la organización carece de los datos necesarios para medir los inductores de costo con fiabilidad, o cuando el costo de implementar y mantener el sistema supera el valor de la información que genera. En esos casos, un sistema de costeo más sencillo puede ser igualmente efectivo.
Conclusión
El costeo por actividades en la industria manufacturera es un sistema que transforma la manera en que una empresa entiende sus costos de producción. Al vincular cada gasto indirecto con las actividades que realmente lo generan y luego con los productos que las consumen, obtienes una imagen fiel de lo que cuesta fabricar cada unidad, sin distorsiones ni estimaciones arbitrarias.
Los conceptos que revisaste aquí, desde los inductores de costo hasta los centros de actividades y el proceso de implementación, te dan las bases para entender cómo funciona el sistema antes de considerar su aplicación. Si tu empresa fabrica productos distintos con procesos diferenciados, el costeo ABC puede cambiar completamente la base sobre la que tomas decisiones de precio, rentabilidad y optimización de recursos.
Este tema tiene mucha más profundidad de la que un solo artículo puede cubrir. En este sitio web encontrarás más contenidos sobre contabilidad por actividades, gestión de costos y herramientas de análisis financiero que te ayudarán a seguir construyendo tu conocimiento de forma sólida y práctica.
También te puede interesar:
¿Cuál es la diferencia entre costeo ABC y gestión ABM?
¿Cómo pasar de un sistema de costeo tradicional a uno ABC?
Análisis de actividades en contabilidad
Diferencia entre costeo ABC y costeo estándar
¿Qué son las actividades indirectas y cómo se clasifican?
¿Qué es un mapa de procesos y cómo se construye?
Pasos para implementar el costeo por actividades