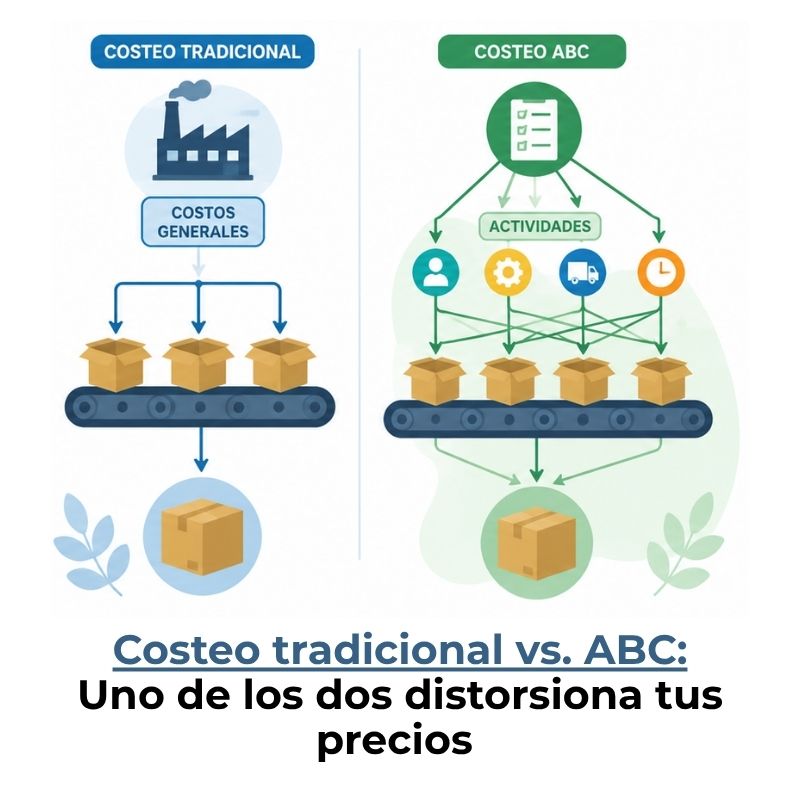
Las actividades secundarias son aquellas tareas que, dentro del sistema de costeo ABC, apoyan a las actividades primarias sin tener contacto directo con el producto o servicio final. Sus costos no se asignan directamente al objeto de costo, sino que primero se redistribuyen entre las actividades que sí lo hacen. Conocerlas te permite entender mejor cómo fluyen los recursos dentro de una organización.
¿Qué son las actividades secundarias en el costeo ABC?
En el sistema de costeo basado en actividades, cada tarea que realiza una empresa se clasifica según su relación con el producto o servicio final. Las actividades secundarias son aquellas que no intervienen directamente en la fabricación o prestación del servicio, sino que generan recursos o condiciones que otras actividades necesitan para funcionar. En otras palabras, su salida no llega al cliente, sino a otra actividad interna de la organización.
Dentro del costeo ABC, esta distinción no es un detalle menor. Saber qué actividades son secundarias determina cómo se redistribuyen sus costos dentro del sistema. Si no se clasifican bien desde el inicio, el costo final de un producto puede quedar distorsionado, lo que afecta las decisiones de precios, rentabilidad y eficiencia operativa. La contabilidad por actividades parte precisamente de esta identificación precisa.
Diferencia entre actividades primarias y secundarias
La distinción más importante entre ambos tipos radica en el destino de su resultado. Una actividad primaria entrega su salida directamente fuera de la organización o hacia otro departamento que la usa para producir un bien o servicio final. Una actividad secundaria, en cambio, entrega su resultado a otra actividad interna, generalmente una primaria, que es quien la consume para poder operar.
¿Por qué se llaman «secundarias» si también generan costos?
El término «secundaria» puede generar confusión porque parece indicar que estas actividades son menos importantes. Sin embargo, la denominación no hace referencia a su relevancia, sino a su posición dentro del flujo de asignación de costos. Son secundarias porque sus costos no se asignan directamente al producto, sino que pasan primero por una etapa intermedia hacia otras actividades.
Dicho de otro modo, el nombre describe el camino que recorre el costo, no el valor que aporta la actividad. La supervisión de un equipo de producción puede ser tan determinante para la calidad del producto como la producción misma, pero su costo llega al objeto de costo de forma indirecta, a través de las actividades primarias que apoya.
Características de las actividades secundarias
Reconocer una actividad secundaria dentro de una organización requiere observar ciertos rasgos que la distinguen de otras categorías. La característica central es que su resultado es consumido por otras actividades dentro de la empresa, no por el producto ni por el cliente final. A partir de ahí, se pueden identificar otros atributos comunes que ayudan a clasificarla correctamente.
- Naturaleza de soporte: Su función es facilitar o habilitar las actividades primarias. Sin ellas, las actividades principales perderían eficiencia o no podrían ejecutarse con normalidad.
- Resultado interno: El producto de una actividad secundaria es siempre un insumo para otra actividad de la propia organización, como un informe, un servicio técnico o una capacitación al personal.
- Costo redistribuible: Sus costos no se asignan directamente al objeto de costo final. Primero se transfieren a las actividades primarias, que los absorben según el consumo real que hacen de la actividad secundaria.
- Posibilidad de subcontratación: Dado que no forman parte del núcleo operativo directo, muchas de estas actividades pueden delegarse a proveedores externos sin comprometer la misión principal de la empresa.
- Carácter general dentro de la organización: Suelen beneficiar a múltiples actividades o departamentos simultáneamente, lo que las convierte en recursos compartidos cuyo costo debe distribuirse entre quienes las utilizan.
Ejemplos de actividades secundarias en una empresa
Entender este concepto se vuelve mucho más sencillo cuando se traslada a situaciones concretas. Los ejemplos permiten ver con claridad qué tipo de tareas quedan fuera del flujo directo de producción, pero resultan fundamentales para que ese flujo exista. A continuación se presentan casos organizados por tipo de empresa para facilitar su comprensión. También es útil contrastar esta clasificación con las actividades primarias para ver ambas categorías en perspectiva.
Ejemplos en empresas industriales
En una planta manufacturera, las actividades secundarias son aquellas que mantienen el entorno operativo sin involucrarse directamente en la transformación del material. La supervisión de obreros es uno de los ejemplos más citados: el supervisor no fabrica el producto, pero sus horas de trabajo son un recurso que consumen las actividades de producción.
Supervisión de producción
El supervisor coordina y controla el trabajo de los operarios, pero no interviene en la fabricación del bien.
Mantenimiento de maquinaria
El equipo de mantenimiento no produce, pero garantiza que las máquinas de producción funcionen correctamente.
Gestión de nómina
El área de recursos humanos administra el pago del personal de producción, distribución y calidad, sin tocar el producto.
Servicios informáticos internos
El soporte técnico de sistemas permite que otras áreas operen sin interrupciones, sin ser parte del proceso productivo.
Ejemplos en empresas de servicios
En compañías como firmas de consultoría, despachos contables o agencias de marketing, las actividades secundarias también aparecen con claridad, aunque el contexto cambia. Aquí el producto no es físico, pero la lógica de clasificación sigue siendo la misma: si la actividad apoya a quienes prestan el servicio, es secundaria.
- Formación y capacitación del equipo: Preparar a los consultores para nuevos proyectos no es parte del servicio que recibe el cliente, pero sin esa capacitación la calidad del servicio se vería comprometida.
- Administración financiera interna: El área que gestiona los flujos de caja y los presupuestos de la firma apoya a todos los equipos; sin embargo, ningún cliente contrata esa actividad directamente.
- Gestión de instalaciones: Mantener las oficinas en condiciones óptimas, incluyendo limpieza, seguridad y suministros, es una actividad que consume recursos sin intervenir en ningún proyecto específico.
- Coordinación entre departamentos: Las reuniones de alineación estratégica o los procesos de comunicación interna son actividades de soporte que no generan un entregable para el cliente; sin embargo, sí una mejor ejecución de los proyectos.
¿Cómo se asignan los costos de las actividades secundarias?
La asignación de costos de las actividades secundarias sigue una lógica diferente a la del resto del sistema ABC. Mientras que los costos de las actividades primarias se transfieren directamente al producto o servicio, los costos de las secundarias deben pasar primero por una etapa intermedia antes de llegar al objeto de costo final. Este proceso es lo que se conoce como redistribución de costos secundarios.
Etapa intermedia de asignación de costos
La primera etapa del costeo ABC completa su ciclo cuando todos los costos de recursos quedan asignados a las actividades correspondientes. En ese momento, si hay actividades secundarias, sus costos no permanecen ahí: se redistribuyen hacia las actividades primarias que las han consumido. A este proceso se lo llama etapa intermedia porque ocurre entre la primera asignación de recursos y la asignación final al producto.
Tomemos el ejemplo de la supervisión de obreros clasificada como actividad secundaria. Su costo total se redistribuye hacia las actividades primarias, como producción o ensamblaje, en proporción al tiempo que cada actividad primaria demanda de esa supervisión. El resultado es que el costo de la supervisión queda absorbido dentro de las actividades primarias antes de llegar al producto final. Esta lógica también incide directamente en cómo influye el costeo ABC en el precio de un producto.
Flujo de asignación de costos en el costeo ABC
Recursos
(Costos totales)
→
Actividades secundarias
(Redistribuyen a primarias)
→
Actividades primarias
(Absorben costos secundarios)
→
Objeto de costo
(Producto o servicio)
Inductores de costo en las actividades secundarias
Para redistribuir el costo de una actividad secundaria, el costeo ABC requiere un inductor de costo que refleje cómo se consume esa actividad. El inductor debe medir con precisión la proporción en que cada actividad primaria utiliza el resultado de la secundaria, ya que de esto depende que la redistribución sea justa y representativa de lo que ocurre en realidad.
Por ejemplo, si la actividad secundaria es la gestión de nómina, un inductor válido podría ser el número de empleados que pertenecen a cada actividad primaria. Si producción tiene 30 empleados y distribución tiene 10, entonces producción absorbe el 75 % del costo de esa actividad secundaria. El registro de actividades detallado es clave para identificar estos inductores con precisión.
Relación entre actividades secundarias y actividades primarias
Las actividades secundarias no existen de forma independiente dentro del sistema de costeo ABC. Su razón de ser está ligada directamente a las actividades primarias que apoyan. Sin actividades primarias que consuman su resultado, las actividades secundarias no tendrían razón de existir dentro del modelo de costos. Esta dependencia define la relación entre ambas categorías.
Desde el punto de vista de la asignación de costos, la relación es de transferencia: las secundarias entregan sus costos a las primarias, y estas, a su vez, los transfieren al producto. Esto permite que el costo final del bien o servicio incluya todos los recursos que se necesitaron para producirlo, incluidos aquellos que nunca tocaron el producto directamente. Comprender las actividades relevantes de cada proceso ayuda a trazar esta relación con mayor claridad.
¿Se pueden subcontratar las actividades secundarias?
Una de las decisiones estratégicas que facilita el costeo ABC es precisamente esta: determinar si una actividad secundaria debe seguir siendo realizada internamente o si conviene delegar su ejecución a un proveedor externo. Al conocer con precisión el costo real de cada actividad secundaria, la empresa puede comparar ese costo con lo que le costaría contratarla afuera y tomar una decisión fundamentada.
Las actividades secundarias son candidatas naturales a la subcontratación porque no forman parte del núcleo estratégico de la empresa. Sin embargo, esto no significa que siempre sea la mejor opción. Antes de tomar esa decisión, es necesario evaluar si la actividad secundaria genera valor diferencial, si su control interno es crítico para la calidad y si el costo de coordinar al proveedor no supera el ahorro esperado.
¿Cuándo tiene sentido subcontratar una actividad secundaria?
- Cuando su costo interno supera el precio de mercado de un proveedor equivalente.
- Cuando no requiere conocimiento exclusivo ni acceso a datos sensibles de la empresa.
- Cuando su ejecución no afecta la calidad del producto o servicio final.
- Cuando el equipo interno puede redirigir su tiempo hacia actividades primarias de mayor valor.
En cualquier caso, la clave no está en subcontratar por inercia, sino en basar esa decisión en el costo real que el sistema ABC ya ha identificado. Sin ese dato, cualquier decisión de externalización queda en el terreno de la intuición. El análisis de las actividades dentro de la contabilidad por actividades aporta exactamente esa base objetiva.
Preguntas frecuentes
¿Qué diferencia hay entre una actividad primaria y una secundaria en el costeo ABC?
La diferencia está en el destino de su resultado. Una actividad primaria entrega su salida directamente a un producto, servicio o cliente externo, por lo que sus costos se asignan directamente al objeto de costo. Una actividad secundaria, en cambio, entrega su resultado a otra actividad de la organización, generalmente una primaria, y sus costos deben redistribuirse antes de llegar al producto final. Esta distinción es la base para entender cómo fluyen los costos dentro del sistema ABC y por qué el método ofrece una visión más precisa que los sistemas tradicionales.
¿Cómo se identifican las actividades secundarias dentro de una empresa?
Para identificarlas, el primer paso es mapear todas las actividades que realiza la empresa y preguntarse: ¿el resultado de esta actividad llega al producto o al cliente, o lo consume otra actividad interna? Si la respuesta es que lo consume otra actividad interna, se trata de una actividad secundaria. Herramientas como entrevistas con responsables de área, análisis de procesos y revisión de flujos de trabajo son útiles en esta fase. También ayuda clasificar cada actividad según si genera un entregable externo o uno interno antes de continuar con el diseño del sistema de costos.
¿Las actividades secundarias generan valor para el cliente?
Depende de cómo se interprete el concepto de valor. Desde la perspectiva del cliente final, las actividades secundarias no generan valor de forma directa porque el cliente no las percibe ni las contrata explícitamente. Sin embargo, sin ellas las actividades primarias no podrían operar con la calidad o eficiencia esperadas, lo que sí afecta la experiencia del cliente de forma indirecta. En ese sentido, generan valor de soporte: no entregan el producto, pero hacen posible que quien lo entrega pueda hacerlo bien. El costeo ABC permite cuantificar exactamente cuánto cuesta ese soporte.
¿Qué pasa si no se asignan correctamente los costos de las actividades secundarias?
Si los costos de las actividades secundarias no se redistribuyen correctamente hacia las primarias, el costo calculado de cada actividad primaria queda incompleto. Eso significa que el costo del producto también estará subdimensionado, lo que puede llevar a fijar precios por debajo del costo real, a sobreestimar la rentabilidad de ciertos productos o a tomar decisiones de inversión basadas en datos incorrectos. En síntesis, una asignación incorrecta en esta etapa intermedia contamina todo el sistema de costos y reduce la utilidad del método ABC como herramienta de gestión.
¿Pueden las actividades secundarias convertirse en actividades primarias?
Sí, y esto ocurre cuando el contexto de la organización cambia. Por ejemplo, si una empresa que antes gestionaba la formación de personal internamente decide convertirla en un servicio que también ofrece a otras organizaciones, esa actividad pasa a tener un destinatario externo y, por tanto, se convierte en primaria. La clasificación no es fija: responde a la estructura operativa y estratégica de la empresa en un momento dado, por lo que el sistema de costos debe revisarse periódicamente para asegurarse de que la clasificación sigue siendo precisa.
¿Cuál es el inductor de costo más común en las actividades secundarias?
No existe un inductor universal, ya que cada actividad secundaria tiene su propio patrón de consumo. Sin embargo, los más utilizados en la práctica son el número de empleados por actividad, el tiempo dedicado, el número de transacciones procesadas y los metros cuadrados utilizados. La clave es que el inductor seleccionado refleje con fidelidad cómo se consume realmente la actividad secundaria. Usar un inductor que no represente bien ese consumo genera distorsiones similares a las que se producen en los sistemas de costeo tradicionales, que es precisamente lo que el ABC busca evitar.
¿Las actividades secundarias aparecen en todos los sistemas de costeo?
La distinción entre actividades primarias y secundarias es propia del sistema de costeo ABC. En los sistemas de costeo tradicionales, los costos indirectos se agrupan en categorías amplias y se distribuyen mediante tasas generales, sin identificar si una actividad apoya a otra o si va directamente al producto. Por eso, en esos sistemas la noción de actividad secundaria no existe como categoría formal. Es precisamente esta mayor granularidad en la clasificación de actividades lo que convierte al costeo ABC en una herramienta más precisa para gestionar los costos de una organización.
Conclusión
Las actividades secundarias son una pieza integral del sistema de costeo ABC. Su función no es producir directamente, sino sostener a las actividades que sí lo hacen. Entender esta distinción te permite ver con claridad cómo se originan y se mueven los costos dentro de una organización, desde los recursos iniciales hasta el precio final del producto.
Ahora sabes que estas actividades deben identificarse desde el inicio del diseño del sistema, que sus costos se redistribuyen hacia las actividades primarias mediante inductores representativos y que una clasificación incorrecta puede distorsionar todo el modelo. Aplicar esto en la práctica empieza por mapear las actividades de tu organización y preguntarte, en cada caso, a quién le llega el resultado de esa tarea.
Si quieres seguir profundizando en la contabilidad por actividades y en cómo cada concepto encaja con los demás, este sitio web tiene más contenidos que te ayudarán a construir una comprensión sólida y aplicable del sistema ABC desde sus fundamentos.
También te puede interesar:
¿Qué son las actividades de valor y cómo clasificarlas?
¿Cómo identificar las actividades clave de un negocio?
Costeo por actividades en el sector salud
¿Cuánto cuesta implementar un sistema de costeo ABC?
¿Qué es la capacidad instalada y cómo se mide?
Costeo por actividades en empresas de logística
Pasos para implementar el costeo por actividades