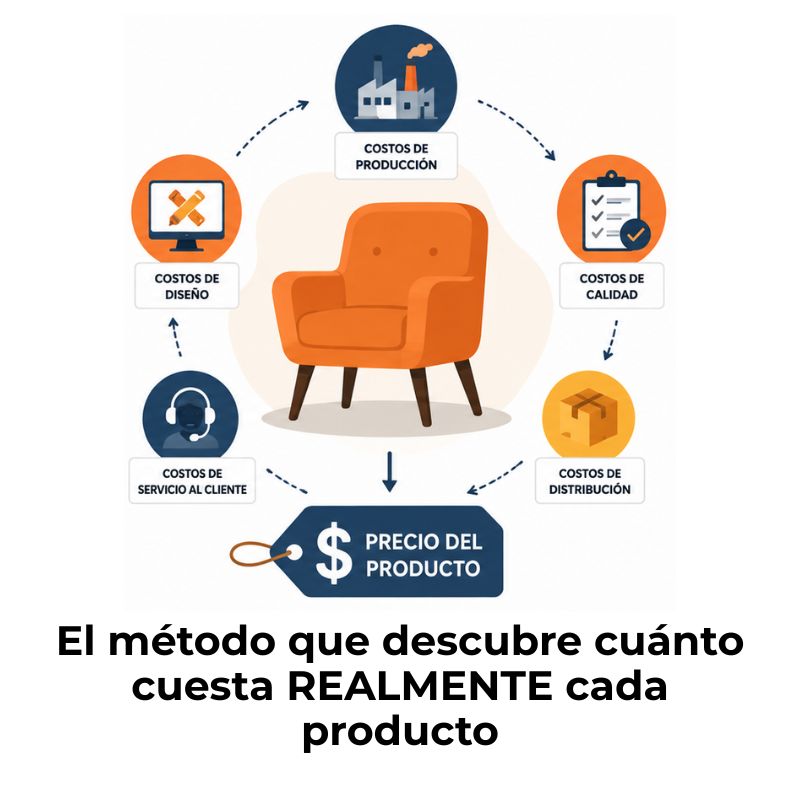
El costeo ABC influye en el precio de un producto al asignar los costos indirectos según las actividades reales que cada producto consume durante su elaboración. A diferencia de los métodos tradicionales, que distribuyen esos gastos de forma uniforme, el costeo ABC calcula un costo más preciso por unidad, lo que permite fijar un precio que cubra todos los gastos y genere un margen de ganancia real.
¿Qué es el costeo ABC y por qué cambia la forma de costear?
El costeo ABC (Activity Based Costing) es un sistema de gestión de costos que asigna los costos indirectos a los productos según las actividades que cada uno realmente consume durante su proceso de elaboración. En lugar de repartir los gastos generales con una sola tasa uniforme, este método identifica qué actividades generan costos y en qué medida cada producto las utiliza.
La contabilidad por actividades parte de una premisa sencilla pero poderosa: no todos los productos consumen los mismos recursos, y tratarlos como si lo hicieran produce información de costos distorsionada. Esa distorsión, tarde o temprano, se traslada directamente al precio.
El problema de los métodos tradicionales de asignación de costos
El costeo tradicional distribuye los gastos generales de forma uniforme entre todos los productos, usando como base el volumen de unidades producidas o las horas de mano de obra. El resultado es que un producto simple y uno complejo terminan absorbiendo proporciones similares de costos indirectos, aunque el segundo exija muchos más recursos en inspecciones, configuraciones de maquinaria o movimientos de materiales.
Ese desequilibrio genera un problema concreto en la fijación de precios: los productos más complejos quedan subcostados y los más simples, sobrecostados. Esto puede llevar a que la empresa tome decisiones de precio que perjudican su rentabilidad sin que nadie lo note en los estados financieros convencionales.
¿Cómo el costeo ABC asigna los costos con mayor precisión?
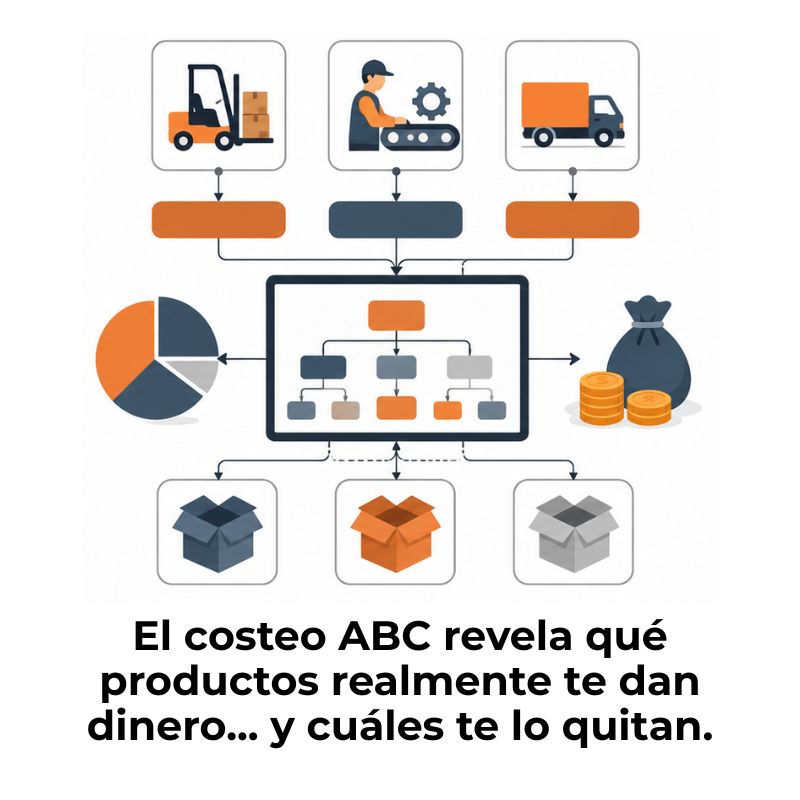
El costeo ABC identifica cada actividad que interviene en la producción (configuración de máquinas, control de calidad, logística interna, etc.) y mide cuántos recursos consume cada una. Luego, asigna esos costos a los productos en proporción directa al uso real que cada producto hace de cada actividad. Si el producto A requiere el doble de inspecciones que el producto B, absorbe el doble del costo de esa actividad.
El mecanismo que hace posible esta asignación precisa se llama inductor de costo (o cost driver): es la variable que explica por qué una actividad consume más o menos recursos. Puede ser el número de pedidos, las horas de configuración, la cantidad de componentes distintos o cualquier otro factor medible y representativo del esfuerzo real.
¿Cómo determina el costeo ABC el costo real de un producto?
El proceso sigue cuatro etapas que convierten la información operativa de la empresa en un costo unitario preciso y confiable. Cada etapa alimenta a la siguiente, por lo que la calidad de los datos que se recopilan al inicio determina la exactitud del costo final calculado.
Paso 1: Identificar las actividades del proceso productivo
El primer paso consiste en listar todas las actividades que la empresa realiza para producir sus bienes o servicios. Una actividad es cualquier tarea que consume recursos: recibir materiales, programar una máquina, empacar un pedido o realizar una inspección de calidad. Cuanto más detallado sea este listado, más preciso será el costo final.
Paso 2: Agrupar los costos por actividad
Cada actividad identificada se convierte en un grupo de costos (cost pool) que concentra todos los gastos que esa actividad genera: salarios del personal involucrado, energía eléctrica, depreciación del equipo utilizado y demás recursos asociados. Separar los costos por actividad, en lugar de mezclarlos en un solo grupo general, es lo que permite al sistema ABC revelar dónde se concentra el gasto real dentro del proceso productivo.
Paso 3: Calcular la tasa del inductor de costo
Una vez agrupados los costos de cada actividad, se calcula la tasa del inductor dividiendo el costo total de esa actividad entre la cantidad total del inductor de costo. Por ejemplo, si los costos de configuración de maquinaria suman $48.000 al año y se realizan 120 configuraciones, la tasa es de $400 por configuración. Esa tasa es la que luego se aplica a cada producto.
Paso 4: Asignar los costos al producto según su consumo real
Con la tasa calculada, se multiplica por la cantidad de veces que cada producto utiliza esa actividad. Si un producto requiere 10 configuraciones durante su ciclo de producción, absorbe $4.000 de ese costo. Al sumar los costos de todas las actividades que consume, se obtiene el costo indirecto total asignado al producto, que, sumado a sus costos directos, entrega el costo completo y real.
Fórmula del costeo ABC
Tasa del inductor = Costo total de la actividad ÷ Cantidad total del inductor
Costo asignado al producto = Tasa del inductor × Cantidad del inductor consumida por el producto
Costo total del producto = Costos directos + Suma de costos asignados por todas las actividades
De los costos al precio: la conexión directa
Conocer el costo real de un producto es el punto de partida obligatorio para fijar su precio. Sin ese dato preciso, cualquier precio que se establezca es una estimación que puede estar cubriendo los gastos o puede no estarlo. El costeo ABC convierte esa estimación en un cálculo fundamentado.
Precio mínimo viable y margen de ganancia real
Con el costo total calculado por el método ABC, la empresa puede determinar con precisión su precio mínimo viable: el precio por debajo del cual vender el producto representa una pérdida. Sobre ese piso, se añade el margen de ganancia deseado. Así, el precio de venta ya no es un número arbitrario, sino el resultado directo del costo real más un margen consciente y calculado.
Esto tiene un impacto directo en la salud financiera del negocio. Si el costo real de producir un artículo es mayor al que los sistemas tradicionales reportaban, fijar el precio con base en el dato correcto protege la rentabilidad. Y si el costo resultaba sobreestimado, el costeo ABC puede revelar espacio para ofrecer precios más competitivos sin sacrificar margen.
¿Cómo detectar productos con precios incorrectos?
Uno de los hallazgos más valiosos del costeo ABC ocurre cuando los costos reales de un producto superan con claridad el precio al que se vende. Eso indica que la empresa ha estado subsidiando ese producto con las ganancias de otros artículos de la línea, sin saberlo. Detectar ese desequilibrio es el primer paso para corregirlo, ya sea ajustando el precio, rediseñando el proceso productivo o tomando la decisión de descontinuarlo.
¿En qué se diferencia el precio calculado con ABC del costeo tradicional?
La diferencia más significativa radica en cómo se asignan los costos indirectos. El costeo tradicional usa un único criterio de reparto para todos los productos (como las horas de mano de obra), mientras que el ABC utiliza inductores específicos para cada actividad. Eso hace que los costos de cada producto sean mucho más representativos de lo que en realidad cuesta producirlo.
| Aspecto | Costeo tradicional | Costeo ABC |
|---|---|---|
| Base de asignación de costos indirectos | Una sola tasa general (ej.: horas de M.O.D.) | Múltiples inductores según cada actividad |
| Precisión del costo unitario | Baja en empresas con productos diversos | Alta, refleja el consumo real de recursos |
| Precio de venta resultante | Puede estar sub o sobrevalorado | Calculado sobre el costo real del producto |
| Visibilidad de actividades costosas | Limitada o nula | Detallada y medible por actividad |
| Utilidad para decisiones estratégicas | Moderada | Alta: precios, rentabilidad y eficiencia |
Para profundizar en las particularidades de cada sistema, puedes revisar el análisis sobre la diferencia entre costeo ABC y costeo estándar, donde se explican los criterios que determinan cuándo conviene aplicar uno u otro método según el tipo de empresa.
Ejemplo práctico: fijación de precio con costeo ABC
Supongamos que una empresa fabrica dos productos: una silla estándar y una silla personalizada. Ambas tienen costos directos similares en materiales y mano de obra. Sin embargo, la silla personalizada requiere tres veces más configuraciones de maquinaria y el doble de inspecciones de calidad que la estándar.
Si la empresa hubiera usado el costeo tradicional y asignado los mismos costos indirectos a ambas sillas, habría fijado un precio similar para las dos, cuando en realidad la silla personalizada cuesta $73,00 más por unidad producir. Ese error se repite en cada venta y erosiona silenciosamente la rentabilidad del negocio.
Ventajas del costeo ABC al momento de fijar precios
Más allá de la precisión en los números, el costeo ABC aporta una ventaja estratégica que los métodos convencionales no pueden ofrecer: la capacidad de ver el impacto financiero de cada actividad del proceso productivo y tomar decisiones basadas en esa información. A continuación, las ventajas más relevantes para la fijación de precios.
- Precios fundamentados en el costo real: Cada precio refleja lo que la empresa efectivamente gasta en producir ese artículo, sin estimaciones genéricas que distorsionen el análisis.
- Identificación de productos no rentables: El ABC revela qué productos consumen más recursos de los que generan, permitiendo ajustar su precio o evaluar si vale la pena seguir produciéndolos.
- Mayor competitividad en productos simples: Si un producto consume pocos recursos, el costeo ABC puede mostrar que se le está cobrando de más. Ajustar su precio a la baja puede aumentar su volumen de ventas sin sacrificar margen.
- Visibilidad sobre actividades que encarecen el producto: Al conocer qué actividades generan más costo, la empresa puede evaluar si rediseñar el proceso productivo para reducir el precio de forma sostenible.
- Base sólida para negociaciones y presupuestos: Contar con un costo desagregado por actividad facilita justificar precios ante clientes, negociar con proveedores e identificar márgenes reales por línea de producto.
¿Cuándo tiene más sentido aplicar el costeo ABC para definir precios?
El costeo ABC produce los resultados más valiosos en contextos donde la variedad de productos es alta y los costos indirectos representan una proporción significativa del costo total. Cuanto más diverso sea el catálogo de productos y más complejo el proceso productivo, mayor será la distorsión que un sistema tradicional genera en los costos unitarios y, por lo tanto, en los precios.
También resulta especialmente útil cuando la empresa compite en mercados donde los precios están bajo presión y necesita conocer con precisión el margen real de cada producto para tomar decisiones estratégicas. Para comprender el contexto histórico que dio lugar a este sistema, vale la pena revisar el origen del costeo ABC y las razones que llevaron a su desarrollo como respuesta a las limitaciones del costeo convencional.
Preguntas frecuentes
¿Por qué el costeo ABC produce precios más precisos que el costeo tradicional?
El costeo ABC produce precios más precisos porque asigna los costos indirectos en función del consumo real de actividades de cada producto, en lugar de repartirlos con una tasa uniforme. Mientras el método tradicional puede sobreestimar el costo de un producto simple y subestimar el de uno complejo, el ABC refleja fielmente cuántos recursos consume cada artículo, lo que da como resultado un costo unitario más exacto y, sobre esa base, un precio que cubre todos los gastos sin distorsiones.
¿Qué es un inductor de costo y cómo afecta el precio de un producto?
Un inductor de costo (cost driver) es la variable que determina cuánto consume un producto de una actividad específica. Puede ser el número de configuraciones de maquinaria, la cantidad de inspecciones, los pedidos procesados o cualquier factor medible que explique el esfuerzo real de cada actividad. Su impacto en el precio es directo: cuantas más unidades del inductor consume un producto, mayor es el costo que absorbe de esa actividad y, por lo tanto, más alto será su costo total y su precio de venta mínimo.
¿Puede el costeo ABC revelar que un producto se vende por debajo de su costo real?
Sí, y es uno de sus hallazgos más frecuentes y valiosos. Cuando una empresa aplica el costeo ABC por primera vez, suele descubrir que algunos productos complejos se han estado vendiendo a un precio que no cubre su costo real, porque el método anterior subestimaba los recursos que consumían. Esa revelación permite a la dirección ajustar el precio, renegociar condiciones con clientes o rediseñar el proceso para reducir los costos de esas actividades y recuperar rentabilidad.
¿El costeo ABC solo sirve para empresas manufactureras?
No. Aunque el costeo ABC se desarrolló en el ámbito manufacturero, hoy se aplica con igual efectividad en empresas de servicios, logística, salud, educación y tecnología. Cualquier organización que tenga múltiples líneas de servicio o producto con procesos distintos entre sí puede beneficiarse del ABC, porque el principio es el mismo: asignar los costos indirectos según las actividades reales que cada servicio o producto consume, no según estimaciones genéricas.
¿Cómo se relaciona el costeo ABC con la rentabilidad de cada producto?
El costeo ABC permite calcular la rentabilidad real de cada producto al comparar su precio de venta con su costo real completo, desagregado por actividades. Eso convierte al ABC en una herramienta de análisis de rentabilidad por línea de producto: la empresa puede identificar cuáles artículos generan margen positivo, cuáles están en el límite y cuáles generan pérdidas disfrazadas. Con esa información, es posible tomar decisiones estratégicas sobre precios, mezcla de productos y eficiencia operativa.
¿Cuáles son los pasos para calcular el costo de un producto con el método ABC?
El proceso sigue cuatro pasos fundamentales: primero, identificar todas las actividades del proceso productivo; segundo, agrupar los costos de cada actividad en un pool de costos; tercero, calcular la tasa del inductor de costo dividiendo el costo total de la actividad entre la cantidad total del inductor; y cuarto, multiplicar esa tasa por el consumo real que hace cada producto de esa actividad. Al sumar los costos de todas las actividades aplicadas, se obtiene el costo indirecto total asignado al producto, que se suma a los costos directos para obtener el costo unitario completo.
¿Qué diferencia hay entre un costo directo y un costo indirecto en el costeo ABC?
Un costo directo es aquel que se puede atribuir de forma clara e inmediata a un producto específico, como los materiales que lo conforman o la mano de obra que lo produce directamente. Un costo indirecto, en cambio, es compartido por varios productos o procesos y no se puede asignar de forma directa a uno solo sin un criterio de distribución: la energía eléctrica de la planta, el salario del supervisor de producción o el mantenimiento de la maquinaria, por ejemplo. El costeo ABC se especializa precisamente en asignar esos costos indirectos de forma precisa, usando actividades e inductores como puente entre el gasto y el producto.
Conclusión
El costeo ABC transforma la manera en que una empresa entiende el costo real de cada producto al vincular los gastos indirectos con las actividades que los generan. Esa precisión en la asignación de costos es lo que permite fijar precios que realmente reflejan el esfuerzo productivo detrás de cada artículo, en lugar de estimaciones que pueden ocultar pérdidas o sobrevalorar productos sin que nadie lo note.
Los puntos clave que puedes aplicar desde ya son claros: identifica las actividades de tu proceso, mide cuánto consume cada producto y usa inductores reales para asignar los costos. Con esa base, tu precio de venta deja de ser una suposición y se convierte en un número respaldado por datos concretos. Eso mejora tu margen, fortalece tus decisiones y te da argumentos reales para negociar con clientes y proveedores.
Si este tema te genera más preguntas o quieres seguir ampliando tu conocimiento sobre contabilidad de costos, en este sitio web encontrarás más contenido diseñado para que entiendas cada concepto con claridad y lo puedas aplicar con confianza.
También te puede interesar:
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
Ejemplos de actividades primarias y secundarias
Costeo por actividades en el sector salud
Actividades homogéneas: El secreto que ordena tus costos
Ventajas y desventajas del costeo basado en actividades
Software de costeo ABC: Costos precisos, mejores decisiones
¿Cómo detectar productos no rentables con costeo ABC?