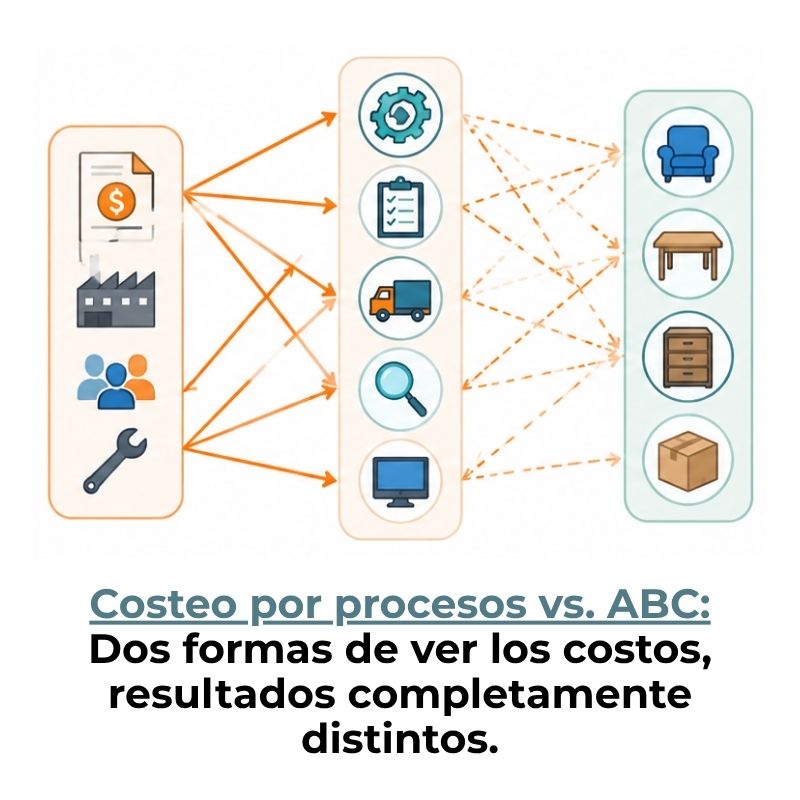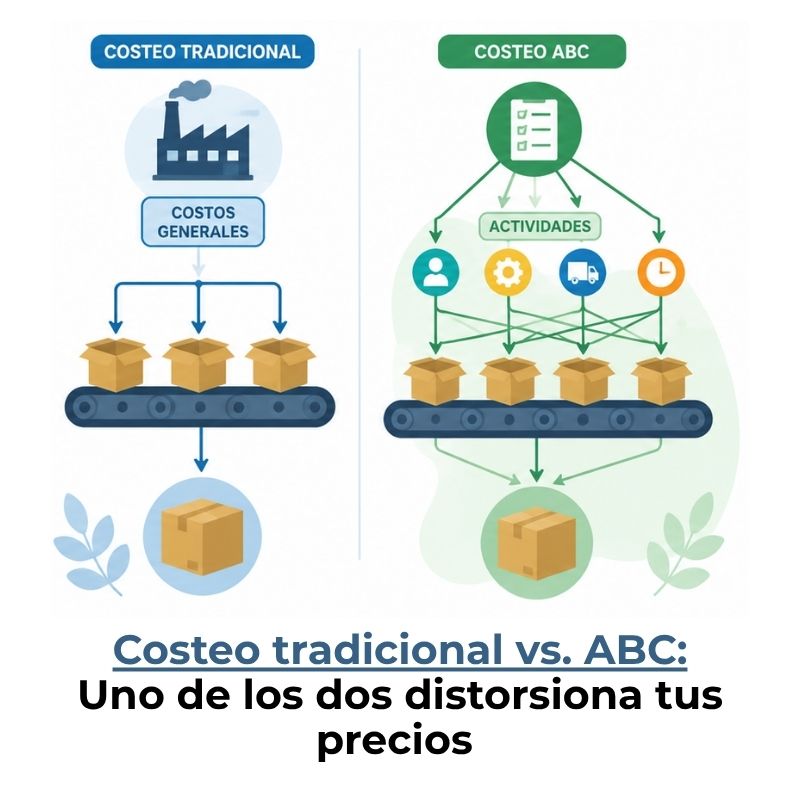
El costeo tradicional asigna los costos indirectos según el volumen de producción, mientras que el costeo ABC los distribuye en función de las actividades que realmente los generan. Esta diferencia de base cambia los costos unitarios, la fijación de precios y la rentabilidad de cada producto. Si quieres saber en qué se distinguen y cuándo conviene cada uno, estás en el lugar correcto.
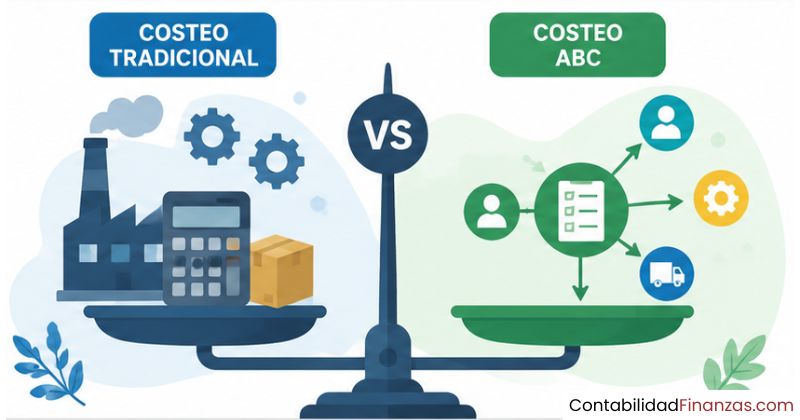
¿Qué son el costeo ABC y el costeo tradicional?
Antes de comparar ambos métodos, conviene tener claro qué hace cada uno. Los sistemas de costeo son herramientas contables que permiten asignar los costos de producción a los productos o servicios que genera una empresa. Su objetivo es conocer cuánto cuesta realmente fabricar cada unidad para fijar precios, medir rentabilidad y tomar decisiones estratégicas con información confiable.
Definición del costeo tradicional
El costeo tradicional es el sistema más antiguo y extendido para asignar costos en las empresas. Su lógica central consiste en distribuir los costos indirectos de fabricación entre los productos usando una única base de asignación, que suele ser el volumen de producción, las horas de mano de obra directa o las horas-máquina. Es un método práctico, fácil de implementar y de mantener, lo que explica su popularidad durante décadas.
Sin embargo, esta simplicidad tiene un costo: al asumir que todos los productos consumen los recursos indirectos de forma proporcional al volumen, el sistema puede generar distorsiones cuando una empresa fabrica productos muy diferentes entre sí. En esos casos, algunos productos terminan absorbiendo más costos de los que realmente generan, y otros, menos.
Definición del costeo ABC (costeo basado en actividades)
El costeo basado en actividades, conocido como costeo ABC (del inglés Activity-Based Costing), nació como respuesta a las limitaciones del método tradicional. Su principio fundamental es que los productos no consumen costos directamente, sino que consumen actividades, y son esas actividades las que consumen los recursos. Por eso, en lugar de repartir los costos indirectos por volumen, los asigna según las actividades específicas que cada producto realmente demanda.
Para lograrlo, el costeo ABC identifica los llamados generadores de costo o cost drivers: los factores que provocan que una actividad consuma más o menos recursos. Puede ser el número de pedidos procesados, las horas de inspección, los cambios de configuración de máquina, entre otros. Gracias a eso, la asignación refleja con mucha más fidelidad la realidad del proceso productivo.
¿Cuál es la diferencia principal entre costeo ABC y costeo tradicional?
La diferencia más importante entre ambos sistemas radica en la forma en que tratan los costos indirectos de fabricación. El costeo tradicional los agrupa y los reparte usando una sola medida —generalmente relacionada con el volumen de producción—, sin considerar si esa medida refleja con precisión el consumo real de recursos. El costeo ABC, en cambio, los desglosa por actividades y los asigna usando múltiples generadores de costo específicos para cada proceso.
Dicho de otro modo: en el costeo tradicional, los productos consumen los costos; en el costeo ABC, los productos consumen actividades, y las actividades consumen los costos. Este cambio de perspectiva parece sutil, pero transforma completamente los resultados finales: el costo unitario calculado por cada método puede ser notablemente diferente para el mismo producto, especialmente cuando la empresa tiene una cartera diversa.
Comparativa detallada: costeo ABC vs. costeo tradicional
Más allá de la diferencia conceptual, ambos sistemas divergen en varios aspectos técnicos que vale la pena conocer por separado. Cada criterio de comparación revela por qué el método elegido afecta directamente la calidad de la información contable que recibe quien toma decisiones dentro de la empresa.
Base de asignación de costos indirectos
Este es el punto de partida de toda la diferencia. El costeo tradicional utiliza una única base de asignación para distribuir todos los costos indirectos, sin distinción entre los diferentes tipos de gastos ni entre los distintos procesos que los generan. Esa base suele ser las horas de mano de obra directa o las horas-máquina, y se aplica de forma uniforme a toda la producción.
El costeo ABC, en cambio, utiliza múltiples bases de asignación: una por cada actividad identificada dentro del proceso productivo. Si una actividad depende del número de pedidos, se usa el número de pedidos como generador. Si otra depende del tiempo de configuración de maquinaria, se usa ese tiempo. Esto hace que cada costo indirecto se asigne al producto que realmente lo originó.
Relación causa-efecto en la asignación
El costeo tradicional no establece ninguna relación directa entre la causa de un costo y el producto que lo absorbe. Se asume que todos los productos son igualmente responsables de los costos indirectos, proporcional a su volumen, lo que en muchos casos no refleja la realidad. Un producto pequeño y complejo de fabricar puede terminar con un costo asignado menor que uno grande pero sencillo, aunque haya consumido más recursos reales.
El costeo ABC sí establece esa relación. Los generadores de costo son el vínculo lógico entre la actividad y el producto: si un producto requirió diez inspecciones de calidad y otro solo dos, el primero absorberá proporcionalmente más costo del área de control de calidad. Esa es la conexión causa-efecto que el método tradicional ignora.
Orientación: estructura vs. procesos
El costeo tradicional está orientado a la estructura organizacional: divide los gastos según los departamentos o centros de costo definidos en el organigrama. Los costos se acumulan por área funcional y luego se reparten entre los productos que pasaron por ella. Es una visión vertical que respeta la jerarquía de la empresa.
El costeo ABC adopta una orientación horizontal, enfocada en los procesos. No le importa tanto en qué departamento ocurre una actividad, sino qué actividad ocurre y qué tanto consumen de ella los distintos productos. Esto lo hace más flexible y más útil para empresas con estructuras complejas o con procesos que atraviesan varios departamentos.
Complejidad de implementación
El costeo tradicional es relativamente simple de implementar, mantener y auditar. Requiere pocos datos, aplica fórmulas directas y no exige un análisis profundo de los procesos internos. Por eso sigue siendo la opción predeterminada en muchas empresas pequeñas o con producción homogénea.
El costeo ABC demanda considerablemente más esfuerzo: hay que identificar todas las actividades relevantes, definir sus generadores de costo, recopilar datos detallados y mantener el sistema actualizado a medida que cambian los procesos. Eso implica mayor inversión de tiempo y recursos, lo que explica por qué no todas las empresas lo adoptan, aunque sus ventajas en precisión sean claras.
| Criterio | Costeo tradicional | Costeo ABC |
|---|---|---|
| Base de asignación | Una sola base (volumen, horas-MOD) | Múltiples generadores de costo |
| Relación causa-efecto | No la establece | Sí la establece mediante cost drivers |
| Orientación | Estructura organizacional | Procesos y actividades |
| Precisión en costos | Puede generar distorsiones | Mayor precisión y detalle |
| Complejidad | Baja | Alta |
| Costo de implementación | Bajo | Alto (datos, análisis, mantenimiento) |
| Enfoque externo | No (solo interno) | Sí (genera valor añadido) |
| Adecuado para producción homogénea | Sí | No es necesario, pero funciona |
| Adecuado para producción diversa | Con limitaciones | Sí, es su entorno ideal |
¿Cómo afecta cada método a la toma de decisiones?
El sistema de costeo que usa una empresa no es solo un asunto contable: define directamente la calidad de las decisiones que toman sus directivos. Cuando los costos están bien asignados, los precios son más justos, los productos rentables se identifican con claridad y las ineficiencias se vuelven visibles. Cuando no lo están, la empresa opera sobre una realidad distorsionada sin saberlo.
Con el costeo tradicional, los productos de bajo volumen pero alta complejidad suelen aparecer como más baratos de lo que son, y los de alto volumen como más costosos. Esto puede llevar a fijar precios incorrectos, a subsidiar sin querer unos productos con los márgenes de otros o a descartar líneas de negocio que en realidad son rentables cuando se miden con precisión.
El costeo ABC, al asignar cada costo a la actividad que lo originó, permite identificar qué productos, clientes o canales generan más costos de los que producen. Eso se traduce en mejores decisiones de precios, en la eliminación de actividades que no aportan valor y en una gestión más eficiente de los recursos disponibles.
Impacto en las decisiones según el método de costeo
Costeo tradicional
- Fijación de precios basada en promedios
- Riesgo de subsidio cruzado entre productos
- Visión limitada de la rentabilidad real
Costeo ABC
- Fijación de precios basada en consumo real
- Identificación de productos y clientes costosos
- Eliminación de actividades sin valor agregado
¿En qué tipo de empresa conviene cada método?
La elección entre costeo ABC y costeo tradicional no depende de cuál es «mejor» en abstracto, sino de las características de cada empresa. El contexto operativo, la diversidad de la cartera de productos y los recursos disponibles son los factores que realmente determinan cuál método aporta más valor.
El costeo tradicional es adecuado cuando la empresa fabrica un solo producto o una gama muy homogénea, los costos indirectos representan una fracción pequeña del costo total, o cuando los recursos disponibles para el área contable son limitados. En esos casos, la simplicidad del método supera sus desventajas.
El costeo ABC se recomienda cuando la empresa produce una gama amplia y diversa de productos con procesos de fabricación distintos, cuando los costos indirectos son elevados y su distribución incorrecta puede distorsionar los resultados, o cuando la empresa compite en mercados con presión fuerte sobre los precios y necesita conocer con exactitud la composición real de cada costo.
Si quieres profundizar en este tema, puedes consultar el análisis completo de las ventajas y desventajas del costeo basado en actividades, donde se desarrollan con detalle tanto sus puntos fuertes como sus limitaciones reales.
Ejemplo práctico: costeo tradicional vs. costeo ABC
Nada ilustra mejor la diferencia entre ambos métodos que ver cómo calculan el costo de los mismos productos con los mismos datos. Imagina una empresa que fabrica dos modelos de un mismo artículo: uno estándar de alto volumen y uno especializado de bajo volumen. Los costos totales de producción son idénticos en ambos escenarios; solo cambia cómo se distribuyen.
Con el costeo tradicional, los costos indirectos se reparten en función de las horas de mano de obra directa. Como el producto estándar genera muchas más horas, absorbe la mayor parte de esos costos. El producto especializado aparece como barato de producir, aunque su proceso sea mucho más complejo e intensivo en recursos indirectos como inspecciones, configuraciones de máquina y pedidos especiales.
Con el costeo ABC, se identifican las actividades reales: configuración de máquinas, control de calidad, procesamiento de pedidos. Cada una tiene su propio generador de costo, y el producto especializado —que consume más de cada actividad— recibe una asignación proporcionalmente mayor. El resultado: el costo unitario del producto especializado sube, el del estándar baja, y los márgenes de rentabilidad reflejan mejor la realidad del negocio.
Este resultado tiene consecuencias reales: si la empresa fija el precio del producto especializado basándose en el costo calculado por el método tradicional, estará vendiéndolo por debajo de su costo real y subsidiando sus pérdidas con los márgenes del producto estándar, sin siquiera saberlo. El costeo ABC hace visible ese problema antes de que se convierta en una crisis de rentabilidad.
Para comprender mejor el marco conceptual que rodea a este tipo de análisis, puedes explorar la sección de contabilidad por actividades, donde se desarrollan los fundamentos teóricos y prácticos de este enfoque de gestión de costos.
Preguntas frecuentes
¿Qué es el costeo ABC y para qué sirve?
El costeo ABC, o costeo basado en actividades, es un sistema de gestión de costos que asigna los costos indirectos de fabricación a los productos en función de las actividades que estos consumen. Su principal utilidad es proporcionar una imagen más precisa del costo real de cada producto o servicio, lo que permite fijar precios más justos, identificar ineficiencias operativas, eliminar actividades que no generan valor y tomar decisiones estratégicas con información más confiable que la que ofrece el costeo tradicional.
¿Cuál es la diferencia entre costeo ABC y costeo por volumen?
El costeo por volumen —base del método tradicional— distribuye los costos indirectos en proporción a una medida de producción, como las unidades fabricadas o las horas trabajadas. El costeo ABC, en cambio, no toma el volumen como referencia única: identifica las actividades específicas que generan cada costo y las asigna solo a los productos que realmente las consumen, usando generadores de costo distintos para cada tipo de actividad. Esto cambia radicalmente los costos unitarios, especialmente en empresas con productos de complejidad diferente.
¿Por qué el costeo tradicional puede distorsionar los costos?
El costeo tradicional distorsiona los costos porque supone que todos los productos consumen los recursos indirectos de manera proporcional al volumen de producción, lo que rara vez es verdad. Un producto de bajo volumen pero alta complejidad puede requerir muchas más horas de inspección, configuraciones de máquina o pedidos especiales que uno sencillo de alto volumen, pero el método tradicional le asigna menos costo simplemente porque produce menos unidades. El resultado es que algunos productos parecen más rentables de lo que son, y otros, menos.
¿Qué es un generador de costo o cost driver en el método ABC?
Un generador de costo, conocido también como cost driver, es el factor que determina cuánto de una actividad consume un producto o servicio. En términos simples, es la causa directa de que una actividad genere más o menos costos. Ejemplos habituales son el número de pedidos procesados, las horas de inspección de calidad, los cambios de configuración de maquinaria o el número de envíos realizados. Cada actividad tiene su propio generador, y el costeo ABC lo usa como criterio para distribuir el costo de esa actividad entre los productos que la demandan.
¿Es el costeo ABC mejor que el costeo tradicional?
No existe una respuesta única. El costeo ABC es más preciso en la asignación de costos indirectos, pero esa precisión tiene un precio: requiere más datos, más análisis y más recursos para implementarse y mantenerse. El costeo tradicional es más sencillo y económico, y sigue siendo perfectamente válido en empresas con producción homogénea o costos indirectos bajos. La clave está en evaluar si la precisión adicional que ofrece el ABC justifica la inversión adicional que exige, según las características específicas de cada organización.
¿Qué empresas utilizan el costeo basado en actividades?
El costeo ABC es más habitual en empresas de manufactura con diversidad de productos, empresas de servicios con procesos diferenciados por cliente y organizaciones que compiten en mercados donde la precisión en los precios es crítica. También se usa frecuentemente en sectores como la salud, la logística, la banca y la industria farmacéutica, donde los costos indirectos son elevados y varían significativamente según el tipo de servicio o producto. En general, cualquier empresa con procesos complejos y heterogéneos puede beneficiarse de su aplicación.
¿Cuándo no conviene implementar el costeo ABC?
El costeo ABC no conviene cuando su costo de implementación supera el valor de la información adicional que genera. Si una empresa produce un solo tipo de producto, sus costos indirectos son bajos o sus procesos son muy homogéneos, el método tradicional ofrece resultados suficientemente precisos sin la complejidad que implica el ABC. Tampoco resulta práctico en organizaciones pequeñas con pocos recursos para el área contable, donde mantener actualizados los generadores de costo y las actividades identificadas requeriría un esfuerzo desproporcionado frente al beneficio obtenido.
Conclusión
El costeo tradicional y el costeo ABC resuelven el mismo problema de formas muy distintas: uno lo hace con simplicidad, el otro con precisión. La diferencia no está en cuál es correcto o incorrecto, sino en qué tan fielmente refleja tu sistema de costos la realidad de lo que ocurre dentro de tu empresa. Entender esa distinción es el primer paso para tomar decisiones financieras bien fundamentadas.
Si tu empresa trabaja con una producción diversa, costos indirectos elevados o márgenes ajustados, el costeo ABC te da la información que el método tradicional no puede ofrecerte. Conocer qué actividades consumen tus recursos y cuánto le cuestan realmente a cada producto te permite actuar con más claridad: ajustar precios, eliminar ineficiencias y priorizar lo que realmente genera valor.
Hay mucho más por explorar en torno a la gestión de costos y la contabilidad por actividades. Si este tema te resultó útil, encontrarás en este sitio web otros contenidos que profundizan en los fundamentos, aplicaciones y herramientas de este enfoque para que sigas construyendo tu conocimiento con bases sólidas.
También te puede interesar:
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
¿Cómo influye el costeo ABC en el precio de un producto?
Software de costeo ABC: Costos precisos, mejores decisiones
Diferencia entre actividad y proceso en contabilidad
¿Cómo pasar de un sistema de costeo tradicional a uno ABC?
Consumo de recursos en la contabilidad por actividades
Unidades de actividad: El secreto detrás del costo real