El costeo por actividades en la construcción es un método que asigna los costos a cada actividad específica de una obra, en lugar de repartirlos de forma genérica. Así puedes saber con exactitud cuánto cuesta producir cada unidad de obra, identificar dónde se concentran los gastos y tomar decisiones con información real, no estimaciones generales.
¿Qué es el costeo por actividades en la construcción?
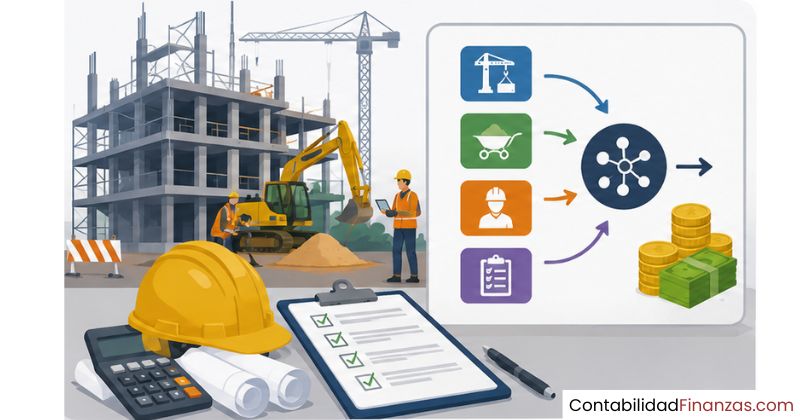
El costeo por actividades, conocido internacionalmente como sistema ABC (Activity-Based Costing), es un método que distribuye los costos de una empresa constructora, asignándolos primero a las actividades que los originan y después a cada unidad de obra que consume esas actividades. En lugar de repartir los costos indirectos de forma arbitraria, el ABC los vincula con la causa real que los genera. Eso cambia por completo la forma en que una empresa lee sus números al cierre de cada proyecto.
En la construcción, cada proyecto está formado por decenas de procesos diferenciados: excavación, encofrado, instalaciones, acabados, supervisión técnica. Cada uno de esos procesos consume recursos de manera distinta. Asignar a todos el mismo porcentaje de costos generales no refleja la realidad y termina distorsionando el resultado económico de la obra.
Diferencia con los métodos de costeo tradicionales
Los sistemas de costeo tradicionales —como el full costing o el direct costing— distribuyen los costos indirectos usando una base única, generalmente las horas de mano de obra o los metros cuadrados totales. Esa distribución es práctica, pero oculta la realidad: no todas las actividades consumen recursos de la misma manera, y asignarles el mismo porcentaje genera información distorsionada.
El sistema ABC, en cambio, identifica qué actividades generan cada costo y cuánto de esa actividad consume cada unidad de obra. El resultado es una fotografía mucho más fiel de lo que cuesta producir un metro cúbico de hormigón, instalar una tubería o ejecutar los acabados de una planta. Esa diferencia es determinante cuando se toman decisiones de presupuesto o se analiza la rentabilidad de un proyecto.
¿Por qué el sector constructor necesita el ABC?
La construcción es un sector donde los costos indirectos tienen un peso relevante y donde cada proyecto presenta características propias: diferentes plazos, distintos tipos de materiales, cuadrillas con rendimientos variables y condiciones de terreno que cambian el costo de cada actividad. Usar un único criterio de reparto para todos esos factores produce información poco útil para gestionar la rentabilidad real de cada obra.
Además, en las empresas constructoras, la forma de asignar costos a veces camufla los verdaderos gastos en que se incurre para producir cada unidad de obra. El ABC pone nombre y cifra a lo que realmente cuesta cada proceso, lo que permite comparar proyectos, mejorar presupuestos futuros y detectar actividades que consumen recursos sin agregar valor al producto final.
Componentes clave del sistema ABC en obras
Antes de implementar el costeo por actividades en un proyecto constructivo, conviene entender los tres pilares sobre los que se apoya todo el sistema: las actividades, los inductores de costo y las unidades de obra. Sin comprender estos tres elementos y cómo se relacionan entre sí, el sistema pierde su razón de ser. A continuación se explica cada uno con claridad.
Actividades y su clasificación por nivel
En el ABC, una actividad es cualquier tarea o proceso que consume recursos dentro de la empresa. En una constructora, eso puede ser desde mezclar hormigón hasta revisar planos o gestionar permisos. Para organizarlas y asignar sus costos con más lógica, el sistema las clasifica en cuatro niveles según cuándo y cómo se originan.
Esta clasificación importa porque los costos de nivel unitario se asignan directamente a cada unidad de obra, mientras que los de nivel empresa se tratan con criterios distintos, ya que no tienen una relación directa con ningún producto concreto. Mezclar estas categorías sin distinción es uno de los errores más frecuentes al aplicar el ABC en construcción.
Inductores de costo en proyectos de construcción
El inductor de costo —también llamado cost driver— es el factor que explica por qué una actividad consume más o menos recursos. Es la variable que establece la relación causa-efecto entre el costo y la actividad. Elegir el inductor correcto es la decisión más crítica del sistema ABC, porque de él depende que la asignación de costos sea fiel a la realidad del proyecto.
Un inductor bien elegido debe cumplir dos condiciones básicas: mostrar una relación clara de causa y efecto con el costo que mide, y ser medible con los datos que ya registra la empresa. Si no hay forma de cuantificarlo con información disponible, el sistema pierde practicidad desde el inicio.
¿Cómo se implementa el costeo ABC en un proyecto constructivo?
Aplicar el costeo por actividades en la construcción no ocurre de un día para otro, pero tampoco requiere una transformación radical de toda la empresa. Se puede empezar con un proyecto piloto y escalar progresivamente. El proceso sigue una secuencia lógica de cuatro etapas que van desde identificar las actividades hasta calcular el costo final de cada unidad de obra.
Identificación y mapeo de actividades
El primer paso es listar todas las actividades que se realizan durante la ejecución de la obra. Esto incluye tanto las actividades directas —como la colocación de armadura o el vertido de hormigón— como las indirectas, como la coordinación de subcontratas o la gestión de materiales. El mapeo debe ser exhaustivo, porque cualquier actividad omitida trasladará su costo a otra de forma arbitraria.
Una técnica habitual es realizar entrevistas breves con los jefes de obra y los responsables de cada cuadrilla para identificar qué hacen exactamente y cuánto tiempo dedican a cada tarea. Con esa información se construye un inventario de actividades que sirve como base del modelo ABC para ese proyecto concreto.
Asignación de costos a unidades de obra
Una vez definidas las actividades y sus inductores, se calcula el costo unitario de cada inductor dividiendo el costo total de la actividad entre el volumen del inductor. Ese valor se multiplica por el número de unidades de inductor que consume cada unidad de obra para obtener su costo de actividad. El costo total de la unidad de obra es la suma de todos los costos de actividad que la componen.
Por ejemplo, si la actividad de encofrado tiene un costo total de 12.000 euros y se ejecutan 400 m² en el proyecto, el costo unitario del inductor es de 30 euros por m². Una partida que requiera 25 m² de encofrado asumirá 750 euros de ese costo de actividad, con independencia de otros factores generales del proyecto.
Control de desviaciones y ajuste del sistema
El ABC no es solo un método de costeo previo; también sirve como herramienta de control durante la ejecución. Al comparar los costos reales de cada actividad con los planificados, el equipo de dirección puede detectar dónde se están produciendo desviaciones y actuar antes de que afecten al resultado final. Esta capacidad de diagnóstico por actividad es una de las ventajas más prácticas frente al costeo tradicional.
Si el costo real de la actividad de excavación supera en un margen significativo lo presupuestado, el sistema permite identificar si el problema es el volumen excavado, el rendimiento de la maquinaria o el costo por hora del equipo. Esa precisión transforma la gestión de la obra.
Ventajas del costeo por actividades frente al método tradicional
Pasar de un sistema de costeo tradicional a un modelo ABC no es una decisión trivial, pero las ventajas que ofrece para el sector de la construcción son concretas y medibles. No se trata de un cambio cosmético, sino de una forma distinta de entender de dónde vienen los costos y qué decisiones permiten reducirlos o controlarlos mejor.
- Mayor precisión en el costo de cada unidad de obra: Al asignar los costos indirectos con inductores específicos, el costo calculado se acerca mucho más al costo real de producción de cada partida.
- Detección de actividades sin valor añadido: El ABC permite identificar qué tareas consumen recursos sin contribuir al resultado del proyecto, lo que abre la puerta a eliminarlas o rediseñarlas.
- Mejor base para presupuestar obras futuras: Con datos precisos de costos por actividad en proyectos anteriores, los presupuestos de nuevas obras se construyen sobre información real, no sobre promedios históricos difusos.
- Apoyo a la toma de decisiones estratégicas: Saber cuánto cuesta realmente cada tipo de actividad ayuda a decidir si es más rentable subcontratar o ejecutar internamente, qué tipos de obras generan mayor margen y dónde enfocar la mejora de procesos.
- Control activo durante la ejecución: El seguimiento de los costos por actividad en tiempo real permite reaccionar ante desviaciones antes de que comprometan la rentabilidad del proyecto.
Puedes ver cómo estas mismas ventajas se aplican en otros sectores intensivos en costos indirectos, como ocurre con el costeo por actividades en el sector salud, donde la asignación precisa de recursos también determina la sostenibilidad económica de las organizaciones.
Limitaciones y desafíos de aplicar el ABC en construcción
El costeo por actividades no está libre de dificultades. Conocerlas antes de iniciar la implementación permite planificar mejor y evitar que el proyecto se abandone a mitad de camino. Las limitaciones del ABC en construcción son principalmente de orden práctico, no conceptual, y en su mayoría se pueden gestionar con una planificación adecuada.
- Complejidad del diseño inicial: Identificar todas las actividades, definir sus inductores y estructurar el sistema requiere tiempo y la participación de diferentes áreas de la empresa: producción, administración y dirección técnica.
- Dependencia de datos fiables: El sistema funciona bien si la empresa registra con precisión el consumo de recursos por actividad. Si los datos de campo son imprecisos o incompletos, los resultados del ABC también lo serán.
- Costo de implementación: Poner en marcha el sistema puede requerir software especializado, formación del personal y, en algunos casos, asesoramiento externo, especialmente en las primeras etapas.
- Mantenimiento continuo: El modelo no es estático. Cuando cambian los procesos constructivos o las condiciones del mercado, los inductores y las actividades deben revisarse para que el sistema siga siendo útil.
- Resistencia interna al cambio: En empresas donde el costeo tradicional está muy arraigado, el cambio de mentalidad puede ser tan exigente como el cambio de método. La dirección necesita liderar activamente la transición.
Estos desafíos también están presentes en sectores con operaciones complejas. Si te interesa comparar, el artículo sobre costeo por actividades en empresas de logística muestra cómo se afrontan retos similares en un entorno donde los procesos también son muy variados y los costos indirectos tienen un peso importante.
Ejemplo práctico: ABC en una obra de edificación
Para entender el sistema en contexto, lo más útil es ver cómo se aplica en un caso concreto. Supón que una empresa constructora está ejecutando un edificio de viviendas y quiere calcular el costo real de la actividad de estructura de hormigón armado usando el método ABC. Los datos del proyecto ya están recogidos en el sistema de registro de obra.
Definición de actividades y cost drivers
El equipo técnico identifica las siguientes actividades vinculadas a la estructura: ferrallado, encofrado, vertido y vibrado de hormigón y desencofrado. Para cada una se define un inductor de costo que mide de forma objetiva cuánto trabajo implica. La elección de cada inductor parte de una relación causa-efecto verificable, no de una convención arbitraria.
Cálculo del costo por unidad de obra
Con los costos unitarios de cada actividad, se puede calcular cuánto cuesta producir un metro cúbico de estructura de hormigón armado en ese proyecto. Para hacerlo, se multiplica el costo unitario de cada inductor por el consumo específico de cada actividad por m³ de estructura. La suma de esos valores da el costo total por unidad de obra.
Con el ABC, este proyecto sabe que cada metro cúbico de estructura de hormigón armado cuesta 197,50 euros en actividades de ejecución, sin contar el costo del material en sí. Esa cifra no es una estimación: es el resultado de una asignación con base en el consumo real medido en obra. Compararla con lo presupuestado revela si el proyecto está dentro o fuera del margen previsto.
Si quieres ver cómo se aplica esta misma lógica en entornos de fabricación con múltiples productos y procesos, puedes revisar el artículo sobre costeo por actividades en la industria manufacturera, donde los principios del ABC se adaptan a cadenas de producción continua.
Preguntas frecuentes
¿Qué es un inductor de costo en construcción?
Un inductor de costo —también llamado cost driver— es la variable que mide la cantidad de trabajo que realiza una actividad y, por tanto, explica cuántos recursos consume. En construcción, ejemplos habituales son los metros cúbicos de hormigón vertido, los metros cuadrados de superficie encofrada o los kilogramos de acero colocado. El inductor debe reflejar una relación de causa y efecto real entre la actividad y el costo que genera, de forma que la asignación sea objetiva y reproducible.
¿En qué tipo de proyectos es más útil el costeo ABC?
El sistema ABC aporta más valor en proyectos donde los costos indirectos son relevantes y donde la diversidad de actividades es alta. Obras de edificación compleja, infraestructuras con múltiples tipos de unidades de obra y empresas constructoras que ejecutan proyectos simultáneos con características distintas son los contextos donde el ABC muestra su mayor potencial. En proyectos muy simples o de corta duración, el esfuerzo de implementación puede superar el beneficio obtenido.
¿Cuál es la diferencia entre el costeo ABC y el costeo por órdenes?
El costeo por órdenes acumula todos los costos de un proyecto en una orden de trabajo específica y los distribuye entre las unidades producidas usando bases generales como las horas de mano de obra directa. El ABC va un paso más allá: en lugar de usar una sola base de distribución, asigna primero los costos a las actividades que los originan y después a las unidades de obra en función de cuánto consumen de cada actividad. El resultado es una información de costo más detallada y con mayor capacidad para apoyar decisiones.
¿Qué actividades se identifican primero al aplicar el ABC en una obra?
El punto de partida más práctico es identificar las actividades que concentran el mayor peso en los costos totales del proyecto. En obras de edificación, suelen ser las actividades de estructura, cimentación e instalaciones. Empezar por ahí garantiza que el sistema ABC aporte información útil desde los primeros análisis, sin necesidad de mapear hasta el último proceso antes de obtener resultados. Las actividades menores se pueden incorporar progresivamente a medida que el sistema madura.
¿Cómo afecta el costeo por actividades a la toma de decisiones en construcción?
El ABC transforma la calidad de la información disponible para decidir. Con costos asignados por actividad, la dirección puede evaluar si es más rentable ejecutar una partida con medios propios o subcontratarla, qué tipos de obra generan mejores márgenes y qué actividades consumen recursos sin agregar valor al proyecto. Esa capacidad de análisis convierte el sistema ABC en un soporte real para la estrategia de la empresa constructora, más allá de la función contable tradicional.
¿El costeo ABC se puede combinar con software de gestión de proyectos?
Sí, y de hecho esa combinación mejora significativamente la practicidad del sistema. Cuando las actividades, los tiempos y los consumos de recursos se registran en una plataforma de gestión de proyectos, los datos necesarios para alimentar el modelo ABC están disponibles en tiempo real. Esto reduce el trabajo manual de recopilación de información y permite actualizar los costos por actividad durante la ejecución de la obra, no solo al cierre. La clave está en que el sistema de registro esté bien estructurado desde el inicio del proyecto.
¿Cuánto tiempo lleva implementar el sistema ABC en una empresa constructora?
El tiempo varía según el tamaño de la empresa y la complejidad de sus proyectos, pero, en términos generales, una implementación piloto en un proyecto concreto puede diseñarse en pocas semanas si la empresa ya cuenta con registros de costos organizados. La fase más larga suele ser la de identificación y validación de actividades e inductores, que requiere trabajo de campo con los equipos técnicos. Una vez que el modelo está definido y probado en un proyecto, adaptarlo a nuevas obras es progresivamente más rápido. Para profundizar en los fundamentos del método, el artículo sobre contabilidad por actividades ofrece una base conceptual completa que complementa la aplicación práctica en obra.
Conclusión
El costeo por actividades en la construcción es un método que responde a una necesidad real del sector: saber con precisión cuánto cuesta cada proceso de una obra, sin mezclar costos ni hacer repartos arbitrarios. Aplicarlo significa pasar de gestionar el proyecto con cifras agregadas a tener visibilidad sobre cada actividad que consume recursos.
A lo largo de este artículo has visto cómo funciona el sistema ABC, qué papel juegan los inductores de costo, cómo se implementa paso a paso y qué información aporta al calcular el costo real de una unidad de obra. Con esos elementos puedes empezar a evaluar si el ABC encaja con los proyectos que tu empresa ejecuta y qué actividades conviene mapear primero.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad de costos aplicada a distintos sectores y contextos, con el mismo nivel de detalle y enfoque práctico. Hay mucho más por explorar.
También te puede interesar:
Costeo por actividades en la industria manufacturera
Actividades transversales: Controla costos en toda la empresa
Actividades homogéneas: El secreto que ordena tus costos
Costeo por actividades en el sector salud
Software de costeo ABC: Costos precisos, mejores decisiones
Flujo de actividades: Asigna costos con precisión real
Costeo por actividades en empresas de logística