Un override de aerolínea es un incentivo económico adicional que las compañías aéreas pagan a las agencias cuando superan determinados objetivos de venta. Desde su definición hasta su registro contable, pasando por el tratamiento del IVA y la liquidación a través del BSP, en este artículo encontrarás una explicación clara y ordenada de cada aspecto.
¿Qué son los overrides de aerolíneas?
Un override de aerolínea es un pago adicional que una compañía aérea realiza a una agencia de viajes cuando esta supera un umbral de ventas previamente acordado. No sustituye a la comisión estándar, sino que se suma a ella como recompensa por haber alcanzado o superado una meta de volumen comercial en un período determinado, que puede ser mensual, trimestral o anual.
El término proviene del inglés override, que en este contexto significa «por encima de» o «adicional». Desde el punto de vista de la agencia, representa un ingreso variable que depende de su rendimiento, no de cada venta individual. Por eso su tratamiento contable es diferente al de una comisión ordinaria, y conviene entender esa distinción desde el principio.
Diferencia entre comisión estándar y override
La comisión estándar es un porcentaje que la aerolínea paga a la agencia por cada billete vendido, de forma automática e independiente del volumen total. El override, en cambio, solo se activa cuando la agencia supera una cantidad de ventas acordada en un contrato previo. Se calcula sobre el volumen global del período, no operación por operación.
Esta diferencia tiene un impacto directo en la contabilidad: mientras que la comisión se reconoce en el momento de la venta, el override requiere esperar a que el período termine y se confirme el cumplimiento del objetivo. Tratar los dos ingresos del mismo modo genera errores contables que pueden afectar al resultado del ejercicio.
¿Por qué las aerolíneas ofrecen overrides a las agencias?
Las aerolíneas utilizan los overrides como herramienta para aumentar su cuota de mercado a través de los canales de distribución tradicionales. Al ofrecer un incentivo económico por superar metas de volumen, consiguen que las agencias les canalicen más ventas frente a otras compañías competidoras. Es una estrategia que beneficia a ambas partes: la aerolínea gana presencia en el mercado y la agencia incrementa sus ingresos.
En un entorno donde las comisiones estándar por venta de billetes han disminuido considerablemente en las últimas décadas, los overrides han ganado protagonismo como fuente de ingresos relevante para las agencias. Para muchas de ellas, este tipo de incentivo representa una parte significativa de su margen de explotación.
Tipos de overrides que ofrecen las aerolíneas
No existe un modelo único de override. Cada aerolínea diseña sus programas de incentivos según su estrategia comercial y el perfil de cada agencia. Sin embargo, hay tres estructuras que se repiten con más frecuencia en el sector y que conviene conocer antes de registrar cualquier importe en la contabilidad.
Overrides por volumen de ventas
En este modelo, la aerolínea fija un umbral de ventas mínimo expresado en número de billetes emitidos o en importe total facturado. Cuando la agencia supera ese umbral, recibe un porcentaje adicional calculado sobre el total de ventas del período, no solo sobre el exceso. Es el formato más habitual y el más sencillo de calcular.
Overrides escalonados o por tramos
En la estructura escalonada, el porcentaje del override aumenta a medida que la agencia alcanza niveles de venta más altos. Cuanto mayor es el volumen, mayor es el porcentaje aplicado, lo que crea un incentivo progresivo para seguir vendiendo. Este modelo es más complejo de registrar porque el porcentaje definitivo solo se conoce al cierre del período.
Overrides por rutas o destinos específicos
Algunas aerolíneas vinculan el override a la venta de rutas concretas, destinos estratégicos o temporadas determinadas. En estos casos, la agencia debe llevar un control separado de las ventas elegibles para ese override, ya que no todas las emisiones cuentan para el cálculo, sino solo las correspondientes a los vuelos incluidos en el acuerdo.
¿Cómo se calculan los overrides de aerolíneas?
El cálculo de un override parte siempre del contrato firmado entre la aerolínea y la agencia. Ese documento define tres elementos: el período de referencia, el umbral de ventas que activa el incentivo y el porcentaje que se aplica sobre la base de cálculo. Sin esos tres datos, no es posible determinar el importe del override.
Base de cálculo: ventas brutas o netas
La base sobre la que se aplica el porcentaje del override puede ser el importe bruto facturado (precio total de los billetes) o el importe neto (precio sin impuestos ni tasas). Esta distinción varía según el acuerdo y tiene un impacto directo en el importe final del incentivo, por lo que hay que leer el contrato con atención antes de realizar cualquier estimación.
Ejemplo práctico de cálculo de un override
Imagina que una agencia tiene un acuerdo con una aerolínea que establece un override del 2 % sobre las ventas totales del trimestre si se supera la cifra de 80.000 euros en billetes emitidos. Al cierre del trimestre, la agencia ha vendido 95.000 euros en billetes de esa compañía.
Cálculo del override
- Ventas totales del trimestre: 95.000 €
- Umbral mínimo acordado: 80.000 € → umbral superado ✅
- Porcentaje del override: 2 % sobre el total de ventas
- Override generado: 95.000 € × 2 % = 1.900 €
El override se calcula sobre las ventas totales del período, no solo sobre el exceso respecto al umbral.
En este ejemplo, la agencia recibe 1.900 euros como override al finalizar el trimestre. Ese importe es un ingreso adicional que debe registrarse de forma separada a las comisiones ordinarias generadas durante ese mismo período, porque responde a una naturaleza jurídica y contable distinta.
Registro contable de los overrides de aerolíneas
El tratamiento contable del override depende del plan de cuentas que utilice la agencia y del momento en que se cumple la condición que lo genera. Dado que se trata de un ingreso variable condicionado al cumplimiento de un objetivo, su reconocimiento no siempre coincide con el momento del cobro.
Un ingreso solo se reconoce contablemente cuando es probable que los beneficios económicos fluyan a la empresa y el importe pueda medirse con fiabilidad, según el marco conceptual del Plan General de Contabilidad.
Cuenta contable que corresponde al override
En el Plan General de Contabilidad español, los overrides que recibe una agencia de viajes se registran como ingresos por prestaciones de servicios o como otros ingresos de explotación, dependiendo de si forman parte del objeto principal del negocio. La cuenta 705 (Prestaciones de servicios) o la cuenta 759 (Otros ingresos de explotación) son las más habituales para este tipo de incentivos comerciales.
La elección entre una y otra cuenta depende de cómo la empresa clasifique este ingreso en su política contable interna. Lo recomendable es ser coherente a lo largo de los ejercicios y documentar el criterio adoptado en la memoria de las cuentas anuales, para que cualquier auditor o administrador pueda entender la decisión.
Momento del reconocimiento del ingreso
El override se reconoce cuando existe certeza razonable de que el objetivo de ventas se va a cumplir o ya se ha cumplido. Si el período aún no ha concluido, pero los datos acumulados indican que el umbral se va a superar, puede registrarse una estimación del ingreso devengado, con cargo a la cuenta de deudores y abono a la cuenta de ingresos correspondiente.
Al cierre del ejercicio, si el período del override no coincide con el año natural, es preciso periodificar el importe que corresponde al ejercicio en curso. Este ajuste evita que ingresos que pertenecen a un período queden reflejados en otro, distorsionando el resultado contable.
Tratamiento del IVA en los overrides
Los overrides pagados por aerolíneas a agencias de viajes son contraprestaciones por una actividad comercial, lo que, en términos generales, los convierte en operaciones sujetas a IVA. La agencia debe emitir una factura a la aerolínea por el importe del override e incluir el IVA correspondiente, salvo que el acuerdo contemple condiciones especiales o la operación esté exenta por normativa aplicable.
En la práctica, el tipo impositivo general es el que se aplica con más frecuencia, aunque conviene consultar la normativa vigente en el país donde opera la agencia y verificar si el acuerdo con la aerolínea está sujeto a algún régimen especial. La documentación del acuerdo es clave para justificar el tratamiento fiscal adoptado.
Overrides y el sistema BSP de IATA
El BSP (Billing and Settlement Plan) es el sistema de liquidación que IATA gestiona a nivel global para simplificar las transacciones financieras entre aerolíneas y agencias de viajes acreditadas. A través de él se procesan los pagos de billetes y, en muchos casos, también los importes relacionados con los incentivos y overrides pactados.
El BSP actúa como intermediario contable entre ambas partes, centralizando la información de ventas y facilitando la conciliación de los datos. Para la agencia, esto significa que puede utilizar los informes del BSP como base documental para justificar el volumen de ventas que activa el override y, con ello, respaldar el registro contable del incentivo.
¿Cómo liquida el BSP los overrides?
El BSP no liquida automáticamente los overrides de la misma forma que procesa los billetes. Los overrides suelen gestionarse fuera del ciclo ordinario de liquidación del BSP, mediante acuerdos directos entre la aerolínea y la agencia, o a través de ajustes específicos que la aerolínea tramita al cierre del período acordado. La agencia recibe entonces un aviso de pago y debe emitir la factura correspondiente.
Documentación necesaria para registrar el override
Para registrar un override correctamente, la agencia necesita contar con la documentación que justifique tanto el derecho como el importe. Los documentos mínimos recomendados son el contrato de incentivos firmado con la aerolínea, los informes de ventas del BSP que acrediten el volumen del período y la factura emitida a la aerolínea por el importe del override con el IVA correspondiente.
📄 Contrato
Define el umbral, el porcentaje y el período del override.
📊 Informe BSP
Acredita el volumen de ventas que activa el incentivo.
🧾 Factura
Emitida por la agencia a la aerolínea con el IVA repercutido.
📁 Justificante de cobro
Extracto bancario o confirmación de pago de la aerolínea.
Diferencia entre overrides, incentivos y bonificaciones
En el sector turístico se utilizan varios términos para referirse a pagos adicionales que las aerolíneas hacen a las agencias, y no siempre se distinguen con precisión. Conocer las diferencias entre override, incentivo y bonificación ayuda a aplicar el tratamiento contable y fiscal correcto a cada tipo de ingreso.
La diferencia más importante desde el punto de vista contable es que el override es siempre un ingreso adicional que se reconoce cuando se cumplen las condiciones pactadas, mientras que la bonificación reduce el coste de adquisición en el momento de la compra. Mezclar estos conceptos en la contabilidad genera errores que afectan tanto al resultado como a la base imponible del IVA.
Si quieres profundizar en los ingresos que genera una agencia, el artículo sobre cómo contabilizar boletos aéreos vendidos por una agencia te permite entender cómo se trata cada tipo de ingreso dentro del ciclo completo de ventas de billetes.
¿Cómo afectan los overrides a la rentabilidad de una agencia?
Los overrides pueden representar una fuente de ingresos relevante para las agencias de viajes, especialmente en un contexto donde los márgenes por venta de billetes son cada vez más ajustados. Sin embargo, su impacto real en la rentabilidad depende de si la agencia gestiona correctamente su seguimiento, su registro y su planificación, porque un override mal estimado puede generar expectativas de ingreso que no se materializan.
El riesgo más habitual es confiar en un override que finalmente no se cobra porque la agencia no alcanzó el umbral. Si ese importe ya estaba parcialmente reconocido en la contabilidad, habrá que revertir el asiento, lo que afecta al resultado del período. Por eso, la prudencia en el reconocimiento y un seguimiento mensual del volumen acumulado son prácticas que mejoran la calidad de la información financiera.
Desde la perspectiva de la contabilidad turística, los overrides forman parte de los ingresos variables que toda agencia debería analizar al cierre de cada período para evaluar su rentabilidad real. Separar estos ingresos de los ordinarios permite tener una imagen más precisa del negocio y tomar mejores decisiones de gestión.
También hay que tener en cuenta la posible interacción de los overrides con otros conceptos fiscales del sector, como la tasa turística, que puede afectar a la estructura de costes e ingresos de la agencia en determinados destinos. Conocer el conjunto del marco fiscal permite planificar mejor.
Preguntas frecuentes
¿Qué es un override en una agencia de viajes?
Un override es un pago adicional que una aerolínea realiza a una agencia de viajes cuando esta supera un volumen de ventas acordado previamente en un contrato. No es una comisión por cada billete vendido, sino un incentivo que se activa al finalizar el período cuando se confirma que el umbral mínimo de ventas ha sido superado. Su importe se calcula como un porcentaje sobre el volumen total de ventas del período.
¿Los overrides de aerolíneas llevan IVA?
En términos generales, los overrides que recibe una agencia de viajes de una aerolínea están sujetos a IVA, porque constituyen la contraprestación por una actividad comercial. La agencia debe emitir una factura a la aerolínea con el IVA correspondiente al tipo aplicable según la normativa del país donde opera. Conviene revisar el acuerdo específico y la legislación vigente para confirmar el tratamiento fiscal en cada caso.
¿En qué cuenta contable se registra un override?
Los overrides se registran habitualmente en la cuenta 705 (Prestaciones de servicios) si forman parte de la actividad principal de la agencia, o en la cuenta 759 (Otros ingresos de explotación) si se consideran ingresos accesorios. La elección depende de la política contable interna de la empresa. Lo importante es aplicar el mismo criterio de forma coherente en todos los ejercicios y documentarlo en la memoria de las cuentas anuales.
¿Cómo se diferencia un override de una comisión normal?
La comisión estándar es un porcentaje que la aerolínea paga a la agencia por cada billete vendido, de forma automática e independiente del volumen total. El override, en cambio, solo se genera cuando la agencia supera un umbral global de ventas en un período determinado. Mientras que la comisión se reconoce operación a operación, el override se reconoce al cierre del período cuando se confirma el cumplimiento de los objetivos pactados.
¿Qué es el sistema BSP y qué relación tiene con los overrides?
El BSP (Billing and Settlement Plan) es el sistema de liquidación de IATA que centraliza y simplifica las transacciones financieras entre aerolíneas y agencias de viajes acreditadas. Aunque el BSP gestiona principalmente la venta y liquidación de billetes, sus informes de ventas sirven como documentación de respaldo para acreditar el volumen que activa un override. Los propios overrides, sin embargo, generalmente se liquidan fuera del ciclo ordinario del BSP mediante acuerdos directos entre la aerolínea y la agencia.
¿Cuándo se reconoce contablemente el ingreso por override?
El ingreso por override se reconoce cuando existe certeza razonable de que el umbral de ventas acordado va a ser superado o ya ha sido superado. Si el período de referencia no ha concluido, pero los datos acumulados permiten prever el cumplimiento del objetivo, puede reconocerse una estimación del ingreso devengado. Al cierre del ejercicio, si el período del override no coincide con el año natural, se realiza un ajuste de periodificación para imputar el ingreso al ejercicio que corresponde.
¿Pueden las agencias de viajes negociar el porcentaje del override?
Sí. Los porcentajes y condiciones de los overrides son negociables y dependen del acuerdo comercial entre la aerolínea y la agencia. Las agencias con mayor volumen de ventas suelen tener mayor poder de negociación para obtener porcentajes más altos o umbrales más bajos. Las condiciones se fijan en un contrato de incentivos que conviene revisar y actualizar periódicamente para asegurarse de que las condiciones reflejan la realidad comercial actual de la agencia.
¿Qué ocurre si una agencia no alcanza el umbral mínimo de ventas?
Si al cierre del período la agencia no ha superado el umbral acordado, el override no se genera y no hay derecho a cobro. Si la agencia había reconocido parcialmente ese ingreso en su contabilidad basándose en una estimación, deberá revertir el asiento y dar de baja el importe registrado. Esta situación afecta negativamente al resultado del período, por lo que es recomendable ser prudente en las estimaciones y hacer un seguimiento mensual del volumen acumulado.
Conclusión
Los overrides de aerolíneas son un mecanismo de incentivo que va más allá de la comisión ordinaria: representan un ingreso adicional que las compañías aéreas pagan a las agencias cuando estas demuestran un rendimiento comercial superior al acordado. Entender su naturaleza, su estructura y las condiciones que los activan es el punto de partida para gestionarlos bien.
A lo largo de este recorrido has visto los distintos tipos de overrides, cómo se calculan, qué cuentas contables corresponden, cuándo se reconoce el ingreso y qué documentación necesitas para respaldarlo. Aplicar estos criterios en tu día a día te permitirá tener una contabilidad más precisa y tomar decisiones mejor fundamentadas sobre la rentabilidad de tu agencia.
Si el tema de la contabilidad turística te genera más dudas, en este sitio web encontrarás otros artículos que abordan distintos aspectos del sector con la misma claridad. Cada concepto que dominas suma a tu formación y te hace más sólido como profesional.
También te puede interesar:
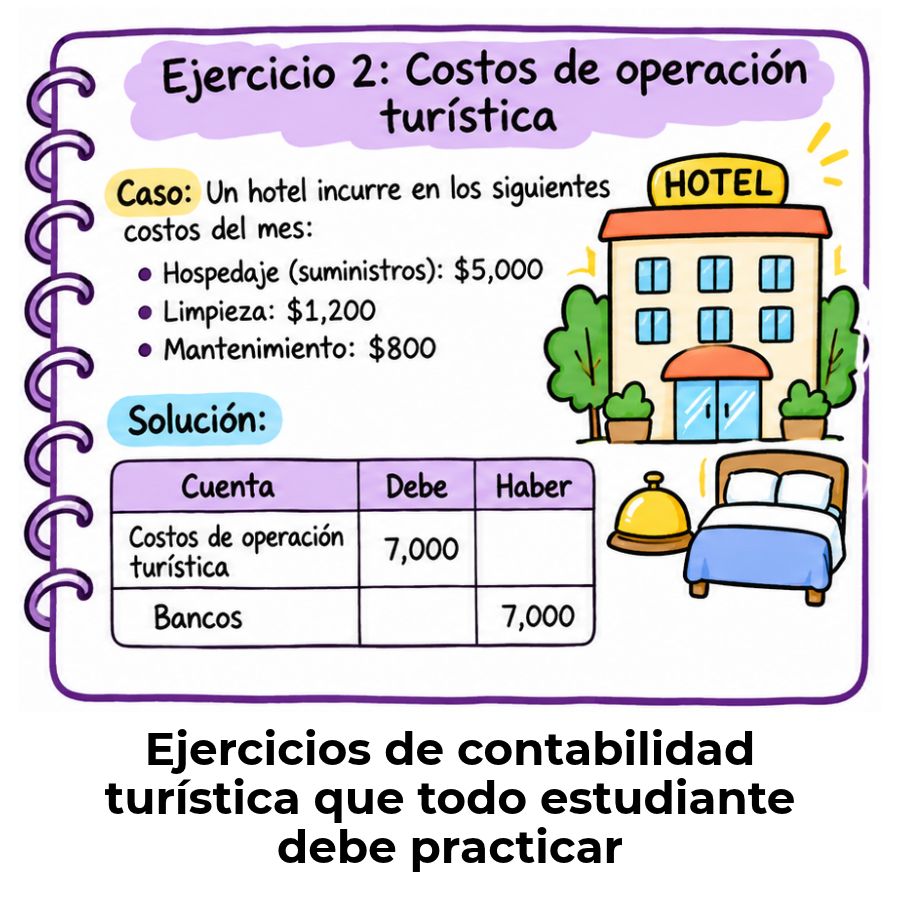
Ejercicios resueltos de contabilidad turística
¿Cómo hacer la liquidación de un tour?
¿Cómo se facturan los viajes en una agencia?
La facturación electrónica para agencias de viajes
Pagos hoteleros: ¿Qué son y cómo se registran?
Asientos contables de una agencia de viajes
¿Cómo calcular el costo por pasajero en un crucero?