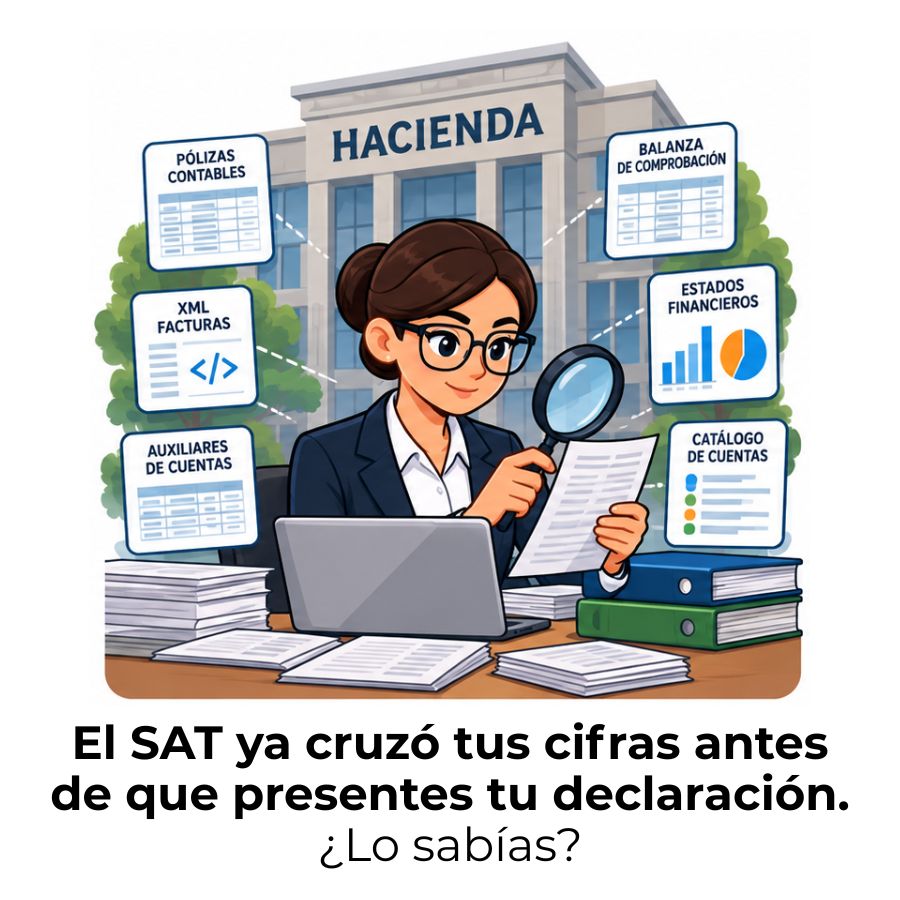
El SAT recibe tres tipos de archivos de tu contabilidad electrónica: el catálogo de cuentas, la balanza de comprobación y, cuando lo solicita, las pólizas. Con esa información cruza automáticamente lo que registraste con lo que facturaste y declaraste, detectando diferencias sin necesidad de una visita presencial.
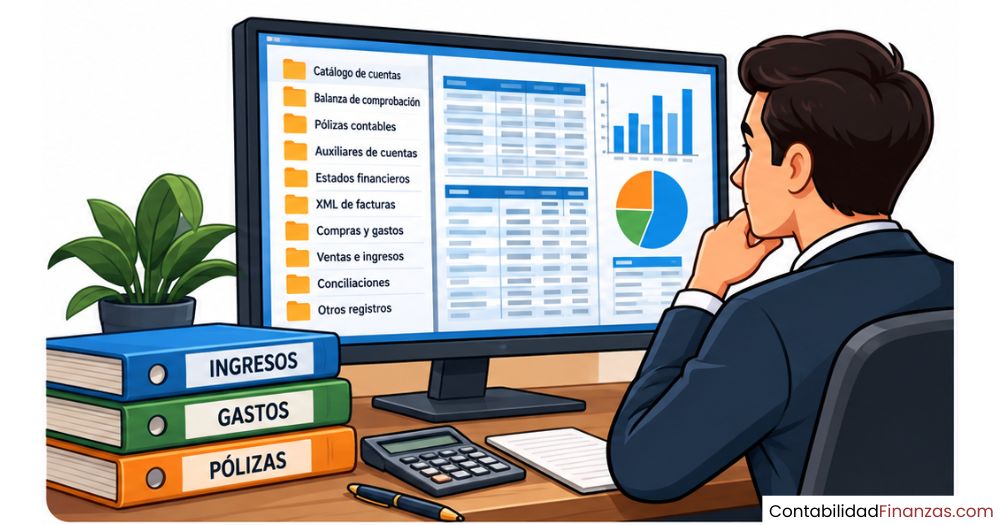
¿Qué es la contabilidad electrónica y qué ve el SAT?
La contabilidad electrónica es la obligación de registrar y enviar la información contable al SAT en formato digital, específicamente en archivos XML a través del Buzón Tributario. No se trata de enviar libros ni documentos escaneados: se transmiten archivos estructurados con datos concretos que la autoridad puede procesar de forma automática.
Esta obligación existe desde 2015 y está regulada principalmente por el artículo 28 del Código Fiscal de la Federación, así como por el Anexo 24 de la Resolución Miscelánea Fiscal. El objetivo es claro: permitir al SAT verificar que lo que una empresa registra en su contabilidad coincide con lo que reporta en sus declaraciones y facturas.
Definición según el Código Fiscal de la Federación
El artículo 28 del Código Fiscal de la Federación establece que los registros contables deben llevarse en sistemas electrónicos que sean capaces de generar archivos en formato XML. Esos archivos deben cumplir la estructura técnica definida en el Anexo 24 de la Resolución Miscelánea Fiscal, que es el documento oficial donde el SAT detalla exactamente qué campos debe contener cada archivo, qué códigos deben usarse y cómo se nombran los catálogos.
Lo que la ley exige no es solo guardar la contabilidad en una computadora: es generarla en un formato estandarizado que el SAT pueda leer, validar y comparar de manera automatizada. Ese detalle es clave para entender por qué el SAT puede detectar diferencias sin necesidad de auditar físicamente a la empresa.
¿Quiénes están obligados a enviarla?
La obligación recae principalmente sobre las personas morales, es decir, las empresas constituidas formalmente. También incluye a las personas físicas con actividad empresarial que superen ciertos umbrales de ingresos o que tributen en regímenes específicos del Título IV de la Ley del ISR. Las personas físicas que solo tienen ingresos por sueldos, arrendamiento simple o régimen simplificado de confianza generalmente quedan fuera de esta obligación.
Los tres archivos que el SAT recibe mensualmente
Un error frecuente es pensar que al enviar la contabilidad electrónica se entrega todo el libro de contabilidad. En realidad, el SAT recibe tres tipos de archivos concretos, cada uno con un propósito específico dentro del sistema de fiscalización. Conocerlos te ayuda a entender exactamente qué ve la autoridad cada mes.
Catálogo de cuentas con código agrupador
El catálogo de cuentas es el primer archivo que el SAT recibe y el que establece la estructura de toda la contabilidad. Contiene el listado completo de cuentas que usa la empresa para registrar sus operaciones, pero con un requisito adicional: cada cuenta debe tener asignado un código agrupador oficial definido por el SAT en el Anexo 24. Este código estandariza la información y permite a la autoridad identificar automáticamente a qué tipo de concepto pertenece cada cuenta, sin importar cómo la haya nombrado internamente la empresa.
El catálogo no se envía todos los meses. Se entrega la primera vez junto con la balanza de comprobación y solo vuelve a enviarse cuando se modifican o agregan cuentas. Si el sistema contable usa códigos agrupadores de versiones anteriores del Anexo 24, el archivo puede ser rechazado o generar inconsistencias que el SAT detecta al cruzarlos con las declaraciones de ISR e IVA.
Balanza de comprobación mensual
La balanza de comprobación es el archivo que se envía cada mes y el que proporciona al SAT la imagen financiera periódica del contribuyente. Incluye los saldos iniciales, los movimientos del período y los saldos finales de cada cuenta registrada en el catálogo. Para que el SAT la acepte, la balanza debe cuadrar: la suma de cargos debe ser igual a la suma de abonos. Un archivo descuadrado se rechaza de forma automática.
Además de enviarse en versión ordinaria cada mes, existe una balanza de cierre anual que ya incluye los ajustes fiscales del ejercicio, como depreciaciones, amortizaciones y el ajuste anual por inflación. Esta versión debe coincidir con lo declarado en la declaración anual. Es la que el SAT usa para verificar que la situación contable y la fiscal están alineadas al cierre del año.
Pólizas contables y auxiliar de folios
Las pólizas son el archivo más detallado de los tres. Registran el movimiento específico de cada operación: las cuentas que se afectaron, los importes de cargo y abono, el concepto, la fecha y, de forma crítica, el UUID de cada CFDI relacionado con esa operación. Ese vínculo entre póliza y factura electrónica es lo que le permite al SAT rastrear cada transacción hasta su comprobante fiscal.
Las pólizas no se envían mensualmente de forma obligatoria. Se entregan únicamente cuando el SAT las solicita, lo que ocurre en tres escenarios: durante una revisión o auditoría, cuando el contribuyente solicita una devolución de impuestos o cuando gestiona una compensación. Aunque no se envíen mes a mes, deben estar disponibles y bien estructuradas porque cualquier retraso o inconsistencia en este momento genera observaciones fiscales.
¿Cómo cruza el SAT la contabilidad electrónica con otros datos?
La contabilidad electrónica por sí sola no le dice todo al SAT. Su verdadero poder está en el cruce que la autoridad realiza entre los archivos que recibe y otras fuentes de información que ya tiene en sus sistemas. Este cruce ocurre de forma automatizada, sin que ningún auditor tenga que revisar manualmente los documentos. Algoritmos procesan la información y generan alertas cuando detectan inconsistencias.
El cruce más frecuente que realiza el SAT es entre la balanza de comprobación y los CFDI timbrados. Si los ingresos que muestra la balanza no corresponden con las facturas emitidas en ese período, o si los gastos deducidos no tienen un CFDI válido que los respalde, el sistema lo detecta. Otro cruce habitual es entre las retenciones de nómina registradas en contabilidad y los datos reportados al IMSS e INFONAVIT.
También existe un cruce con las declaraciones de ISR e IVA. Lo que un contribuyente declara en sus pagos provisionales debe poder rastrearse desde los saldos de su balanza mensual. Cuando esos números no coinciden, el sistema genera una discrepancia. Desde 2026, el SAT usa herramientas de inteligencia artificial para identificar patrones de riesgo a partir de estos cruces, lo que permite escalar la fiscalización sin necesidad de aumentar el número de auditores.
¿Qué puede detectar el SAT al revisar tu contabilidad?
Cuando la autoridad analiza los archivos de contabilidad electrónica, puede identificar distintos tipos de irregularidades. Algunas son errores técnicos sin consecuencias fiscales graves, pero otras abren la puerta a requerimientos formales o auditorías. Conocer qué detecta el SAT te ayuda a prevenir situaciones que podrían evitarse con una revisión interna antes del envío.
Vale la pena destacar que el SAT no necesita una auditoría presencial para detectar estas situaciones. Las revisiones electrónicas reguladas por el artículo 42, fracción IX del CFF le permiten notificar al contribuyente una discrepancia directamente a través del Buzón Tributario, sin que ningún funcionario haya visitado las instalaciones. El contribuyente tiene un plazo para aclarar o corregir, y si no lo hace, la diferencia se convierte en un crédito fiscal.
Cada CFDI que timbras entra el mismo día al expediente digital que el SAT tiene de tu empresa. Para cuando presentas tu declaración, la autoridad ya cruzó tus cifras por su cuenta.
Diferencia entre envío mensual y entrega a requerimiento
No toda la contabilidad electrónica fluye hacia el SAT de la misma manera ni con la misma frecuencia. Existe una distinción importante entre lo que se envía de forma obligatoria cada mes y lo que se entrega únicamente cuando la autoridad lo solicita. Confundir ambos casos puede llevar a pensar que el SAT tiene acceso permanente a todos los detalles de cada operación, lo cual no es exactamente así.
El envío mensual da al SAT una visión general del comportamiento financiero: saldos, movimientos y totales por cuenta. Es suficiente para detectar inconsistencias a nivel macro. Cuando la autoridad necesita profundizar en una operación concreta, solicita las pólizas, que son el nivel más granular de la contabilidad: ahí está el detalle de cada transacción individual con su comprobante fiscal vinculado.
Por eso, aunque el SAT no recibe las pólizas mensualmente, es indispensable que estén bien construidas y que cada operación tenga el UUID correcto registrado. Una póliza sin UUID o con un UUID que no corresponde al CFDI real es una deducción que no podrá defenderse si llega una revisión. Preparar la contabilidad como si el SAT pudiera pedirla en cualquier momento es la actitud que reduce el riesgo fiscal.
Si quieres profundizar en la conservación de estos registros, puedes revisar cómo respaldar la contabilidad de una empresa para mantener tus archivos disponibles y protegidos ante cualquier requerimiento.
Errores comunes que generan alertas en el SAT
La mayoría de los requerimientos que emite el SAT no provienen de fraudes elaborados, sino de errores técnicos o descuidos en la preparación de los archivos XML. Conocer cuáles son los más frecuentes te permite hacer una revisión interna antes del envío mensual y evitar alertas que complican la operación de la empresa sin necesidad.
Errores técnicos que el SAT detecta automáticamente
- Código agrupador desactualizado: Si el catálogo usa códigos de versiones anteriores del Anexo 24, el cruce con las declaraciones genera inconsistencias que el sistema marca de inmediato.
- Balanza descuadrada: La suma de cargos no es igual a la suma de abonos. El SAT rechaza el archivo automáticamente y el contribuyente queda como incumplido hasta corregirlo.
- UUID faltante en pólizas: Una operación registrada en contabilidad sin el folio fiscal del CFDI correspondiente no puede vincularse al comprobante, lo que hace imposible defender la deducción en una revisión.
- Diferencia entre balanza y declaración: Los ingresos o el IVA trasladado que aparecen en la balanza no coinciden con lo declarado en los pagos provisionales del mismo período.
- Pólizas fuera de plazo o incompletas: Cuando el SAT las solicita y no están disponibles o les faltan datos, el proceso de devolución o compensación se suspende hasta que se regularice.
Para entender mejor el alcance de estas obligaciones y cómo se estructura el sistema en su conjunto, puedes consultar el apartado de contabilidad electrónica, donde se aborda el tema desde sus fundamentos.
Un punto que merece atención especial es la conciliación previa entre CFDI y registros contables. Antes de generar y enviar la balanza, conviene verificar que cada factura emitida tenga su registro en la cuenta de ingresos correspondiente y que cada gasto deducido tenga un CFDI válido y no cancelado. Esta revisión, que puede hacerse con el propio sistema contable, es la primera línea de defensa ante un requerimiento.
Preguntas frecuentes
¿Qué pasa si no envío la contabilidad electrónica al SAT?
No enviar la contabilidad electrónica dentro del plazo establecido por la Resolución Miscelánea Fiscal puede generar multas independientes por cada mes omitido, además de incrementar el perfil de riesgo del contribuyente en los sistemas del SAT. La autoridad usa su propia base de datos de CFDI y declaraciones para identificar a quienes, estando obligados, no han cumplido con el envío. Eso puede derivar en exhortos, cartas invitación o el inicio de una revisión electrónica directamente a través del Buzón Tributario.
¿El SAT ve todos los movimientos de mi empresa en la contabilidad electrónica?
No de forma automática cada mes. El SAT recibe mensualmente la balanza de comprobación, que muestra saldos y totales por cuenta, pero no el detalle de cada operación individual. Ese detalle está en las pólizas, y el SAT solo accede a ellas cuando las solicita expresamente durante una auditoría, una devolución o una compensación. Dicho esto, el cruce automático de la balanza con los CFDI timbrados le da a la autoridad una imagen bastante precisa del comportamiento fiscal mes a mes.
¿Qué es el código agrupador del SAT en la contabilidad electrónica?
El código agrupador del SAT es una clave numérica oficial definida en el Anexo 24 de la Resolución Miscelánea Fiscal que debe asignarse a cada cuenta del catálogo de cuentas. Su función es estandarizar la información contable de todos los contribuyentes para que el SAT pueda clasificarla y compararla sin importar cómo cada empresa nombra internamente sus cuentas. Por ejemplo, independientemente de si una empresa llama a su cuenta «ventas nacionales» o «ingresos por servicios», el código agrupador la clasifica dentro de la misma categoría fiscal.
¿Cuándo solicita el SAT las pólizas de la contabilidad electrónica?
El SAT solicita las pólizas contables en tres situaciones específicas: cuando inicia una revisión o auditoría al contribuyente, cuando el contribuyente solicita una devolución de impuestos o cuando gestiona una compensación. En todos estos casos, la solicitud llega a través del Buzón Tributario y el contribuyente tiene un plazo definido para entregar los archivos. Si las pólizas no están disponibles o tienen inconsistencias, el proceso queda suspendido hasta que se regularice la situación.
¿La balanza de comprobación debe coincidir con la declaración anual?
Sí. La balanza de cierre del ejercicio, también llamada balanza ajustada, es la versión final que ya incorpora todos los ajustes fiscales del año: depreciaciones, amortizaciones, ajuste anual por inflación y provisiones. Esta balanza debe reflejar exactamente los mismos resultados que se declaran en la declaración anual de ISR. Si hay diferencias entre ambos documentos, el SAT las detecta en el cruce automático y puede emitir un requerimiento de aclaración.
¿Las personas físicas deben enviar contabilidad electrónica al SAT?
Depende del régimen fiscal en que tributen. Las personas físicas con actividad empresarial que superen los umbrales establecidos en el Código Fiscal de la Federación sí están obligadas. En cambio, las personas físicas asalariadas, las que tributan en el Régimen Simplificado de Confianza (RESICO) o las que tienen ingresos únicamente por arrendamiento simple generalmente están exentas de esta obligación. Ante cualquier duda sobre si aplica o no en tu caso específico, lo recomendable es consultar directamente el portal del SAT o a un contador.
¿Qué es el Anexo 24 en la contabilidad electrónica?
El Anexo 24 es el documento técnico que forma parte de la Resolución Miscelánea Fiscal y que define con precisión la estructura, los campos y los formatos que deben tener los archivos XML de la contabilidad electrónica. Establece el catálogo de códigos agrupadores, las validaciones que deben cumplir los archivos antes de enviarse y las reglas para el llenado del catálogo de cuentas, la balanza de comprobación y las pólizas. Es, en términos prácticos, el manual técnico que deben seguir tanto los sistemas contables como los contadores para que los archivos sean aceptados por el SAT sin errores.
Conclusión
El SAT no revisa la contabilidad electrónica como si fuera un documento que alguien lee en pantalla. La procesa de forma automática, la cruza con tus facturas, declaraciones, datos del IMSS y movimientos bancarios, y genera alertas cuando detecta diferencias. Entender exactamente qué archivos recibe y qué hace con ellos cambia la forma en que te acercas a esta obligación mensual.
Los tres archivos clave son el catálogo de cuentas, la balanza de comprobación y las pólizas. El primero define la estructura, el segundo se envía cada mes y el tercero se entrega cuando la autoridad lo pide. Mantenerlos consistentes entre sí y alineados con tus CFDI y declaraciones es la forma más directa de evitar requerimientos y auditorías innecesarias.
Si este tema te genera dudas o quieres profundizar en otros aspectos de las obligaciones fiscales digitales, en este sitio web encontrarás más contenido que te ayudará a comprender el funcionamiento del sistema tributario desde sus bases, con claridad y sin tecnicismos innecesarios.
También te puede interesar:
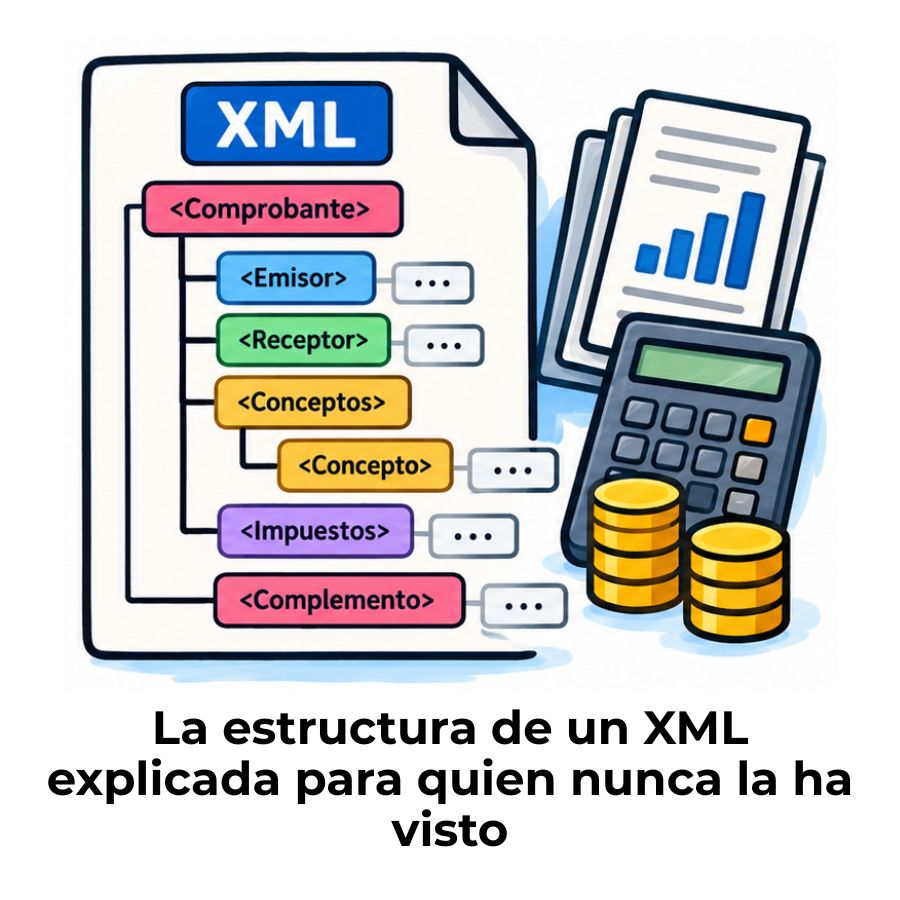
Estructura de un XML
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Validador de forma y sintaxis: Úsalo bien desde hoy
Aviso del SAT por no enviar contabilidad: ¿Qué hacer?
Valor probatorio de la contabilidad
¿Cómo responder a un requerimiento del SAT?
Contabilidad electrónica en Bolivia: ¿Cómo funciona?