Imagina que el SAT te pide las pólizas del trimestre pasado y, al abrir el sistema, descubres que la base de datos está dañada. No hay copia de seguridad reciente. Esa situación, que parece extrema, ocurre con más frecuencia de la que se cree en empresas de todos los tamaños. Respaldar la contabilidad no es burocracia: es la red de seguridad que protege todo lo que registras cada día.
¿Qué significa respaldar la contabilidad de una empresa?
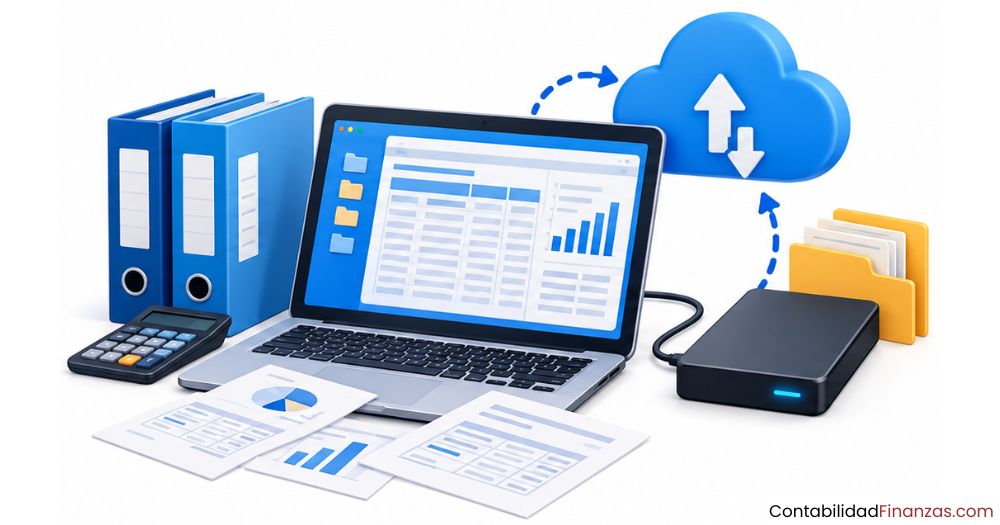
Respaldar la contabilidad de una empresa es el proceso de crear y conservar copias seguras de todos los registros, archivos y documentos que documentan la actividad financiera del negocio. El objetivo es garantizar que esa información esté disponible aunque ocurra un fallo técnico, un error humano o una pérdida accidental de datos.
En el contexto de la contabilidad electrónica, respaldar va más allá de duplicar archivos. Implica proteger la integridad de cada registro contable para que pueda ser consultado, auditado o presentado ante la autoridad fiscal en cualquier momento, sin pérdidas ni alteraciones.
Cuando el Servicio de Administración Tributaria (SAT) ejerce sus facultades de comprobación, puede solicitar pólizas, balanzas o auxiliares correspondientes a períodos anteriores. Sin un respaldo ordenado, responder ese requerimiento puede tomar semanas y exponer a la empresa a sanciones innecesarias.
Documentos que forman parte del respaldo contable
Antes de hablar de métodos o herramientas, necesitas tener claro qué documentos debes respaldar. No basta con guardar copias aleatorias de archivos: el respaldo contable debe ser completo, organizado y coherente con los registros que tienes en tu sistema de contabilidad electrónica.
Archivos XML y CFDI
Los Comprobantes Fiscales Digitales por Internet (CFDI) son el corazón del respaldo contable en México. Cada venta, compra, pago o cobro genera un archivo XML que tiene valor fiscal oficial. Conservar el XML es obligatorio, ya que el PDF que imprimes o recibes por correo solo es una representación visual, pero no sustituye al comprobante digital.
Cuando un proveedor te expide un CFDI, también estás obligado a conservar ese XML en tus archivos. Si alguna vez necesitas demostrar una deducción o justificar un movimiento ante el SAT, el XML es el documento que tiene validez jurídica. Guarda siempre el XML junto con su PDF: el primero tiene valor fiscal y el segundo facilita la lectura operativa del comprobante.
Pólizas, balanza de comprobación y catálogo de cuentas
Además de los CFDI, la contabilidad electrónica incluye tres archivos estructurales que el SAT puede solicitar: el catálogo de cuentas, la balanza de comprobación mensual y las pólizas con sus auxiliares. Estos archivos se generan en formato XML y se envían a través del Buzón Tributario, pero también debes conservar una copia propia de cada uno.
| Documento | Qué contiene | Frecuencia de envío al SAT |
|---|---|---|
| Catálogo de cuentas | Todas las cuentas contables con su código agrupador SAT | Anual (enero) o cuando hay cambios |
| Balanza de comprobación | Saldos iniciales, finales y movimientos del período | Mensual |
| Pólizas y auxiliares | Detalle de cada transacción con sus CFDI relacionados | Solo cuando el SAT los solicita |
Documentación de soporte físico y digital
Más allá de los archivos electrónicos, el respaldo contable también debe incluir la documentación de soporte que respalda cada transacción registrada. Esto abarca facturas emitidas y recibidas, recibos de caja, estados de cuenta bancarios, nóminas, seguros sociales, contratos y cualquier documento que justifique un movimiento contable.
Aunque muchos de estos documentos ya existen en formato digital, los que solo tienes en papel deben digitalizarse y guardarse en carpetas organizadas cronológicamente. Hacerlo así te permite localizar cualquier soporte en minutos si una auditoría o una revisión interna lo requiere.
Métodos para respaldar la contabilidad de tu empresa
Existen tres enfoques principales para proteger los registros contables. Cada uno tiene sus ventajas y condiciones de uso, y la elección depende del tamaño de la empresa, el volumen de información y el nivel de seguridad que necesitas mantener.
Respaldo en disco local o servidor interno
Este método consiste en guardar copias de los archivos contables en discos duros externos, unidades USB de alta capacidad o en un servidor propio dentro de las instalaciones de la empresa. Su principal ventaja es que no depende de una conexión a internet para acceder a los datos. Sin embargo, si ocurre un incendio, una inundación o un robo, el respaldo también puede perderse junto con los equipos originales.
Para que este método sea efectivo, el disco o servidor de respaldo debe estar físicamente separado del equipo principal y actualizarse con una frecuencia definida. Guardar el respaldo en la misma computadora donde tienes los archivos originales no cuenta como respaldo real: si el equipo falla, pierdes ambas copias al mismo tiempo.
Respaldo en la nube
Almacenar los registros contables en la nube significa usar servidores remotos, gestionados por un proveedor externo, para guardar y proteger la información. Servicios como Google Drive, Dropbox o plataformas especializadas en contabilidad permiten acceder a los archivos desde cualquier dispositivo con conexión a internet. La ventaja más importante es que los datos no dependen de ningún equipo físico en particular.
Además, muchas plataformas contables modernas incluyen respaldo automático en la nube, lo que elimina la necesidad de hacerlo manualmente. Con un buen software contable, tendrás un respaldo digital seguro de tus registros, esencial para cumplir con las normativas fiscales y para auditar las cuentas cuando sea necesario.
Respaldo híbrido: local más nube
El esquema híbrido combina las dos opciones anteriores: mantiene una copia local de acceso inmediato y una copia en la nube que actúa como red de seguridad adicional. Esta combinación ofrece la mayor protección posible, porque si falla el servidor local, los datos siguen disponibles en la nube; y si hay problemas de conectividad, los archivos locales siguen siendo accesibles.
Es el método más recomendado para empresas medianas y grandes que manejan un volumen considerable de operaciones y no pueden permitirse ningún tiempo de inactividad en el área contable. Para una pequeña empresa, un respaldo en la nube bien organizado puede ser suficiente si se actualiza con la frecuencia correcta.
¿Con qué frecuencia debes hacer el respaldo contable?
La frecuencia del respaldo contable depende directamente del volumen de operaciones que registra la empresa. Una empresa con decenas de transacciones diarias necesita respaldos más frecuentes que un negocio que registra pocas operaciones por semana. Como regla general, a mayor actividad, mayor debe ser la frecuencia del respaldo.
Además de la frecuencia regular, es muy importante hacer un respaldo adicional antes de cualquier evento que pueda modificar la base de datos contable: actualizaciones del software, migraciones de sistema, cambios en el catálogo de cuentas o el cierre de ejercicio anual. Estos momentos son los de mayor riesgo de pérdida de información y por eso requieren una copia de seguridad específica con una etiqueta que identifique claramente el motivo y la fecha.
Buenas prácticas para un respaldo contable seguro
Tener un respaldo no basta si no está bien organizado o si nadie sabe dónde encontrarlo cuando hace falta. Las prácticas que describimos a continuación marcan la diferencia entre un respaldo que realmente protege a la empresa y uno que solo existe en el papel.
- Nombra los archivos con fecha y descripción: Un nombre como respaldo_contabilidad_oct2026_cierre.zip te permite localizar la versión correcta en segundos, sin abrir cada archivo para verificar su contenido.
- Organiza por períodos fiscales: Crea carpetas separadas por año y mes. Dentro de cada carpeta, agrupa los XML, las balanzas, las pólizas y los acuses del SAT en subcarpetas identificadas.
- Verifica que el respaldo funciona: Un archivo corrupto o incompleto no sirve de nada. Periódicamente, abre y revisa algunos de los archivos respaldados para confirmar que se pueden leer y restaurar correctamente.
- Controla quién tiene acceso: El respaldo contable contiene información financiera sensible. Solo las personas autorizadas deben poder acceder, modificar o eliminar esos archivos, ya sea en el servidor local o en la plataforma en la nube.
- Guarda también los acuses del SAT: Cada vez que envías la contabilidad electrónica por el Buzón Tributario, recibes un acuse de recepción. Ese documento demuestra que cumpliste con la obligación en tiempo y forma, así que debe formar parte del respaldo.
- Establece una política escrita de respaldos: Define por escrito quién es el responsable, con qué frecuencia se hace, dónde se guarda y cuánto tiempo se conserva cada respaldo. Esto evita que el proceso dependa de la memoria de una sola persona.
Errores comunes al respaldar la contabilidad
Conocer los errores más frecuentes te ayuda a evitarlos antes de que se conviertan en un problema real. Muchos de ellos no son evidentes en el momento en que ocurren, sino que se descubren justo cuando más necesitas recurrir al respaldo.
Otro error que pasa desapercibido es no tener una persona claramente responsable del proceso de respaldo. Cuando «todos son responsables», en la práctica nadie verifica que se haya hecho. Designar a una persona específica del área contable para supervisar los respaldos es una medida simple que reduce significativamente el riesgo de que un período quede sin protección.
También es frecuente confundir «subir archivos a una carpeta compartida en la nube» con tener un respaldo contable real. Una carpeta compartida puede ser útil, pero sin trazabilidad, control de acceso, organización por período y validación de integridad, no ofrece la protección suficiente para un área contable que maneja información fiscal crítica.
¿Cuánto tiempo debes conservar los respaldos contables?
La legislación fiscal en México establece plazos concretos para la conservación de documentos contables. El Artículo 30 del Código Fiscal de la Federación indica que la documentación contable debe conservarse durante cinco años contados desde la fecha en que se presentó o debió presentarse la declaración correspondiente.
La documentación e información relacionada con el cumplimiento de las disposiciones fiscales deberá conservarse durante un plazo mínimo de cinco años, contados a partir de la fecha en que se presentaron o debieron haberse presentado las declaraciones con ella relacionadas.
Sin embargo, en ciertos casos el plazo puede extenderse. Cuando hay pérdidas fiscales pendientes de amortizar, activos fijos cuya deducción se extiende varios años o situaciones de disputas legales, es recomendable conservar los respaldos por un período mayor hasta que esas situaciones queden resueltas de forma definitiva.
Estos plazos aplican tanto para los documentos físicos como para los archivos digitales. No elimines respaldos de períodos anteriores solo porque ya pasaron varios años: primero verifica que no existen obligaciones pendientes, revisiones en curso o situaciones fiscales abiertas que puedan requerir esa información.
Si tu empresa ya transitó de papel a formatos digitales, es importante que también tengas en cuenta que pasar la contabilidad de papel a electrónica incluye digitalizar y organizar los documentos históricos, para que el respaldo abarque también los períodos anteriores a la transición y cumpla con los plazos legales vigentes.
Preguntas frecuentes
¿Qué archivos debo incluir en el respaldo de la contabilidad electrónica?
El respaldo de la contabilidad electrónica debe incluir los archivos XML de los CFDI emitidos y recibidos, el catálogo de cuentas, la balanza de comprobación mensual, las pólizas con sus auxiliares cuando existan y los acuses de recepción del SAT. Guardar solo el PDF de una factura no es suficiente: el XML es el documento con valor fiscal y es el que la autoridad puede exigir en una revisión.
¿Puedo respaldar la contabilidad solo en la nube sin guardar copias locales?
Sí, es posible respaldar la contabilidad únicamente en la nube, especialmente si usas una plataforma contable que automatiza el proceso. Sin embargo, para un mayor nivel de protección, combinar la nube con una copia local es la práctica más recomendada. Una carpeta compartida en la nube puede funcionar en escenarios pequeños, pero sin trazabilidad ni control de acceso no siempre ofrece la seguridad suficiente para una empresa con actividad fiscal regular.
¿Qué pasa si pierdo el respaldo de mis archivos XML del SAT?
Si pierdes los XML de tus CFDI, puedes recuperarlos directamente desde el portal del SAT a través de la herramienta de descarga masiva, siempre que los comprobantes estén dentro del período disponible en el sistema. Sin embargo, no todos los archivos pueden recuperarse desde fuentes externas, por lo que contar con un respaldo propio sigue siendo indispensable. Los XML de la balanza o el catálogo de cuentas que ya enviaste también quedan registrados en el Buzón Tributario.
¿Cada cuánto tiempo se recomienda hacer un respaldo contable?
La frecuencia ideal depende del volumen de operaciones. Para empresas con alta actividad diaria, el respaldo debe hacerse cada día. Las empresas con actividad moderada pueden hacerlo semanalmente, y los negocios pequeños, al cierre de cada mes. En todos los casos, es obligatorio hacer un respaldo adicional antes de cualquier evento que pueda modificar la base de datos, como una actualización del software o un cierre de ejercicio.
¿El software contable hace el respaldo de forma automática?
Muchos programas contables modernos incluyen funciones de respaldo automático, especialmente los que operan en la nube. Estos sistemas guardan copias de la base de datos en intervalos predefinidos sin que tengas que hacer nada manualmente. Sin embargo, es importante verificar que esa función esté activa, que los archivos se estén generando correctamente y que tengas acceso a ellos en caso de necesitar una restauración. No asumas que el sistema lo hace sin revisarlo periódicamente.
¿Quién es el responsable del respaldo contable dentro de una empresa?
La responsabilidad del respaldo contable suele recaer sobre el contador, el jefe de administración o el responsable del área financiera, según la estructura de cada empresa. Lo más importante es que haya una persona designada específicamente para esta tarea, con un procedimiento escrito que indique qué respaldar, con qué frecuencia y dónde almacenarlo. Cuando nadie tiene esa responsabilidad asignada formalmente, el proceso termina siendo inconsistente o simplemente no se realiza.
¿Es obligatorio respaldar la contabilidad electrónica según el SAT?
Sí. El Artículo 28 del Código Fiscal de la Federación obliga a llevar la contabilidad en medios electrónicos, incluyendo su resguardo. El Artículo 86 de la Ley del Impuesto sobre la Renta exige que los contribuyentes mantengan registros contables electrónicos que respalden sus deducciones. En la práctica, esto significa que cada registro contable debe estar estructurado, codificado y respaldado con documentación fiscal válida, disponible ante cualquier requerimiento de la autoridad.
Conclusión
Respaldar la contabilidad de tu empresa no es una tarea opcional ni algo que pueda dejarse para después. Es la forma en que proteges años de trabajo, demuestras cumplimiento fiscal y te aseguras de que cualquier requerimiento del SAT tenga respuesta inmediata. Sin un respaldo ordenado, incluso una falla técnica menor puede convertirse en un problema mayor.
Los puntos que revisaste aquí, desde identificar qué documentos respaldar hasta elegir el método correcto y definir la frecuencia adecuada, forman una base práctica que puedes aplicar en tu empresa desde hoy. No necesitas un sistema complejo para empezar: con organización, frecuencia y verificación periódica ya tienes mucho ganado.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenido sobre contabilidad electrónica, obligaciones fiscales y herramientas que hacen más eficiente el trabajo del área contable. Cada artículo está pensado para que entiendas el tema con claridad, sin importar desde dónde partas.
También te puede interesar:
¿Cómo llevar contabilidad electrónica con Excel?
Balanza en ceros: El detalle que muchos contribuyentes ignoran
XML en contabilidad: El dato que casi nadie entiende
Donatarias autorizadas: El dato que muchos desconocen 🔍
¿Cuándo volver a enviar el catálogo de cuentas al SAT?
Aviso del SAT por no enviar contabilidad: ¿Qué hacer?
¿Cómo llevar la contabilidad electrónica de varios clientes?