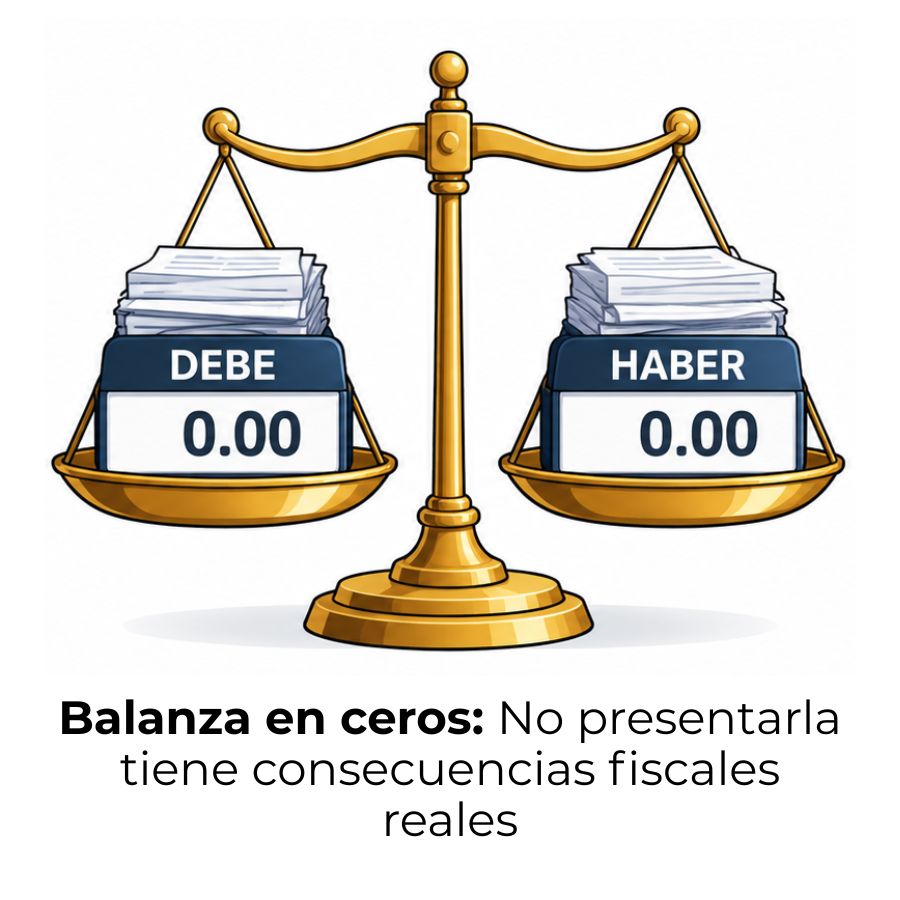
La balanza en ceros es el reporte de contabilidad electrónica que presentas al SAT cuando no tuviste movimientos en un periodo. Aun sin ingresos ni gastos registrados, si tienes obligaciones fiscales activas, debes enviarla en el plazo oficial. A continuación, encontrarás todo lo que necesitas saber para hacerlo correctamente.
¿Qué es la balanza en ceros?
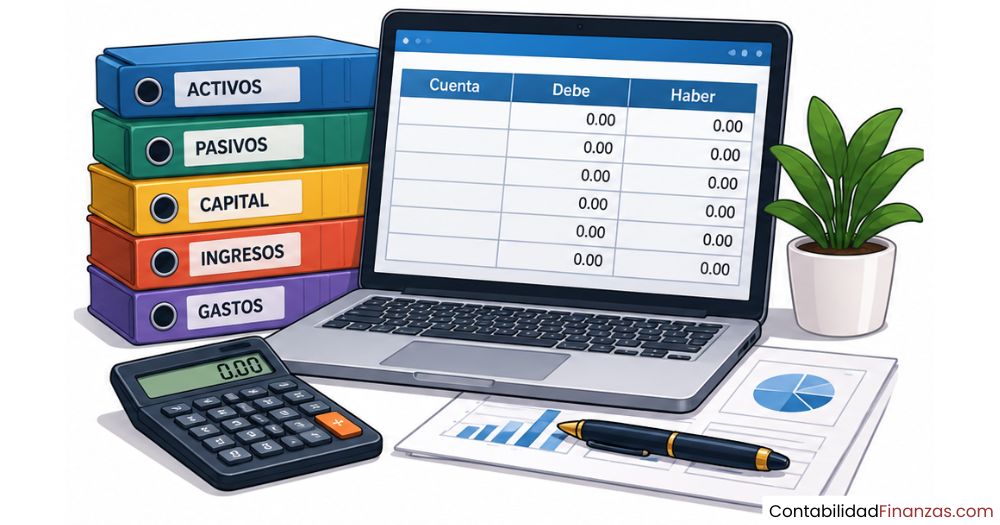
La balanza en ceros es la balanza de comprobación que un contribuyente envía al SAT cuando, durante un periodo determinado, no registró movimientos contables: ni ingresos, ni gastos, ni ninguna operación que genere cargos o abonos en sus cuentas. El resultado matemático es que todos los saldos reportados son iguales a cero o permanecen sin variación respecto al periodo anterior.
Dentro de la contabilidad electrónica, la balanza de comprobación es uno de los archivos que forman el núcleo de la obligación: resume los saldos iniciales, los movimientos del periodo y los saldos finales de cada cuenta del catálogo. Cuando ese periodo estuvo inactivo, esa estructura se mantiene, pero los campos de movimientos aparecen vacíos o en cero.
¿Cómo se relaciona con la partida doble?
La contabilidad se rige por el principio de la partida doble: cada operación genera un cargo y un abono de igual monto, de modo que la suma total siempre es cero. Cuando no hay operaciones, esa igualdad se mantiene automáticamente, porque no existe ningún movimiento que desequilibre el registro. Por eso, matemáticamente, una balanza sin actividad también «cuadra» desde el primer momento.
Lo que el SAT verifica al recibirla es que esa equivalencia entre cargos y abonos sea correcta. Una balanza que no cuadra se rechaza automáticamente, sin importar si los montos son altos o si todos son cero. Por eso la validación previa al envío es indispensable en cualquier escenario.
Diferencia entre balanza en ceros y declaración en ceros
Aunque suenan similares, son documentos distintos con propósitos diferentes. La balanza en ceros forma parte de la contabilidad electrónica y se envía mensualmente en formato XML al Buzón Tributario del SAT. La declaración en ceros, en cambio, es el reporte de impuestos que presentas cuando no tuviste ingresos ni impuesto a cargo en un periodo fiscal.
¿Cuándo debes presentar una balanza en ceros?
Debes presentarla cuando tienes obligación de enviar contabilidad electrónica al SAT y el periodo correspondiente no tuvo ningún movimiento contable. La clave está en que la obligación de reportar no desaparece aunque no haya nada que reportar: estar dado de alta en un régimen fiscal activo es suficiente para que el deber exista cada mes.
El SAT detecta fácilmente cuando un contribuyente con obligaciones activas deja de enviar su balanza mensual. Si emitiste facturas electrónicas, pero no reportaste movimientos, la autoridad puede cruzar esa información y generar un requerimiento. El riesgo no viene de tener cero ingresos, sino de ignorar la obligación de informarlo.
Casos en que aplica para personas físicas
Una persona física con actividad empresarial o profesional registrada ante el SAT debe enviar su balanza mensualmente, incluso en los meses en que no facturó ni realizó ningún gasto. El simple hecho de no haber presentado aviso de suspensión de actividades mantiene viva la obligación. Si ese mes no hubo operaciones, la balanza va en ceros.
También aplica cuando la persona física está inscrita en el Régimen Simplificado de Confianza (RESICO) y tiene obligaciones de contabilidad electrónica activas. Aunque el RESICO tiene reglas simplificadas en varios aspectos, la ausencia de actividad no cancela el envío mensual de la balanza mientras el contribuyente no gestione formalmente la suspensión de obligaciones.
Casos en que aplica para personas morales
Las personas morales tienen la obligación de enviar la balanza de comprobación mensualmente sin excepción. Si una empresa tuvo un mes sin operaciones —por cierre temporal, periodo de transición o cualquier otra razón— debe enviar igualmente la balanza, reflejando que los movimientos del periodo fueron cero. La estructura del archivo XML es idéntica; solo cambia el contenido de los campos de movimiento.
Una situación común en personas morales es el mes de enero, cuando aún no se han generado operaciones, pero los saldos iniciales corresponden al cierre del ejercicio anterior. En ese caso, los saldos iniciales pueden tener valor aunque los movimientos del mes sean cero. Eso no invalida la balanza ni cambia la obligación de enviarla.
Plazos para enviar la balanza en ceros al SAT
Los plazos para enviar la balanza de comprobación mensual —con o sin movimientos— están definidos en la Resolución Miscelánea Fiscal y varían según el tipo de contribuyente. Respetarlos es tan importante como generar el archivo correctamente, porque un envío fuera de plazo tiene las mismas consecuencias que no haberlo enviado.
Por ejemplo, la balanza de enero de una persona moral debe enviarse a más tardar el 3 de marzo. La de una persona física, el 5 de marzo. Si ese enero no tuvo movimientos, la balanza en ceros sigue sujeta exactamente a esos mismos plazos: no hay fecha especial ni prórroga por reportar cero actividad.
Cómo enviar la balanza en ceros paso a paso
El proceso de envío de la balanza en ceros sigue exactamente los mismos pasos que cualquier balanza mensual. La diferencia es únicamente de contenido: los campos de movimientos del periodo estarán vacíos o con valor cero. El formato XML que exige el SAT no cambia según si hubo o no actividad; la estructura es siempre la misma.
Requisitos previos que debes tener listos
Antes de generar y enviar el archivo, necesitas tener en orden algunos elementos básicos. Sin ellos, el proceso se interrumpirá o el SAT rechazará el envío. Verifica que cuentes con todo lo siguiente antes de comenzar:
- Catálogo de cuentas actualizado: Debe estar enviado previamente al SAT con el código agrupador del Anexo 24 asignado a cada cuenta. La balanza debe coincidir con ese catálogo.
- Firma electrónica avanzada (e.firma): Es necesaria para firmar y enviar el archivo XML a través del Buzón Tributario. Verifica que esté vigente antes de comenzar.
- Software contable o herramienta XML: Necesitas un sistema que genere el archivo en el formato XML correcto según el estándar del SAT (versión 1.3 del esquema de balanza de comprobación).
- Periodo validado en ceros: Confirma en tu sistema que el periodo no tiene movimientos y que cargos y abonos cuadran antes de generar el XML.
Proceso de envío por el Buzón Tributario
Genera el archivo XML desde tu sistema contable
Selecciona el periodo sin movimientos y exporta la balanza de comprobación en formato XML con el esquema requerido por el SAT. Verifica que los totales cuadren antes de continuar.
Comprime el archivo en formato .zip
El SAT solicita que el XML se envíe dentro de un archivo .zip. El nombre del archivo debe seguir la nomenclatura oficial: RFC + año + mes + código de tipo de balanza (BN para balanza normal).
Ingresa al Buzón Tributario con tu e.firma
Accede al portal del SAT, entra a la sección de contabilidad electrónica dentro del Buzón Tributario y selecciona la opción para enviar la balanza de comprobación.
Carga el archivo .zip y confirma el envío
Sube el archivo comprimido, verifica los datos que muestra el sistema y confirma el envío. El SAT genera un acuse de recibo que debes conservar como comprobante de cumplimiento.
Guarda el acuse de recibo
Descarga y archiva el acuse que emite el SAT. Ese documento acredita que cumpliste en tiempo y forma, y es tu respaldo en caso de cualquier revisión posterior.
Errores frecuentes al presentar la balanza en ceros
Aunque la balanza en ceros parece un trámite simple, hay errores que se repiten con frecuencia y que pueden provocar que el SAT rechace el archivo o que la obligación quede incumplida. Conocerlos de antemano te permite evitarlos antes de que se conviertan en un problema.
- Nombre de archivo incorrecto: El SAT exige una nomenclatura exacta para el archivo .zip. Si el RFC, el año, el mes o el código de tipo de balanza están mal escritos, el sistema rechaza el envío sin procesarlo.
- Catálogo de cuentas desactualizado o no enviado: Si el catálogo no está registrado previamente, la balanza no puede validarse. Muchos contribuyentes omiten este paso cuando no hay movimientos, suponiendo que no es necesario.
- Presentar la balanza como «normal» cuando corresponde una complementaria: Si ya enviaste una balanza para ese periodo y debes corregirla, el tipo de envío cambia. Usar el tipo incorrecto puede generar duplicidades en el sistema del SAT.
- No conservar el acuse de recibo: Enviar el archivo no es suficiente si no guardas la constancia. Sin el acuse, no puedes demostrar que cumpliste en caso de una revisión.
- Asumir que sin ingresos no hay obligación: Este es el error más común. La obligación de enviar la balanza existe mientras el contribuyente no haya tramitado formalmente la suspensión de actividades ante el SAT.
Consecuencias de no presentarla o presentarla mal
Omitir la balanza en ceros o enviarla con errores tiene consecuencias fiscales concretas. El SAT cuenta con sistemas automatizados que cruzan la información de cada contribuyente, y la ausencia de un archivo mensual genera una alerta inmediata si el contribuyente tiene obligaciones activas registradas.
La omisión de obligaciones de contabilidad electrónica puede derivar en requerimientos, multas y, en casos graves, en el inicio de facultades de comprobación por parte del SAT.
Entre las consecuencias más frecuentes se encuentran los requerimientos a través del Buzón Tributario, donde la autoridad solicita que acredites el cumplimiento. Si la balanza se presentó con información incorrecta —por ejemplo, declarando cero movimientos cuando sí los hubo— el SAT puede iniciar una revisión más profunda al detectar inconsistencias entre la balanza y los CFDI emitidos.
Adicionalmente, presentar la balanza en ceros cuando sí existieron ingresos registrados en facturas electrónicas activa alertas automáticas, ya que el sistema del SAT tiene acceso a todos los CFDI emitidos. La información ya está precargada en el portal del SAT; declarar algo que la contradice genera revisiones que pueden convertirse en multas o créditos fiscales a cargo del contribuyente.
Para la balanza complementaria aplica la misma lógica: si detectas un error en una balanza ya enviada, debes corregirla enviando la versión complementaria en lugar de ignorarla. Dejar un error sin corregir prolonga la exposición a sanciones y puede interpretarse como una omisión intencional.
Preguntas frecuentes
¿Qué significa que una balanza de comprobación esté en ceros?
Significa que durante el periodo reportado no se registraron movimientos contables: los campos de cargos y abonos de todas las cuentas están vacíos o con valor cero. Esto ocurre cuando el contribuyente no tuvo ingresos, gastos ni ninguna operación que afecte sus registros contables en ese mes. La balanza sigue siendo válida y debe enviarse igualmente al SAT, ya que cumple con la obligación de informar aunque no haya actividad económica que reportar.
¿Quiénes están obligados a enviar la balanza en ceros al SAT?
Todos los contribuyentes que tienen la obligación de llevar contabilidad electrónica y no tramitaron formalmente la suspensión de actividades ante el SAT. Esto incluye personas morales y personas físicas con actividad empresarial o profesional registrada en un régimen fiscal activo. La obligación existe independientemente de si hubo o no movimientos en el periodo, porque estar dado de alta con obligaciones vigentes es el único criterio determinante.
¿Puede una persona física presentar balanza en ceros?
Sí. Una persona física con actividad empresarial o profesional que no tuvo movimientos en un mes debe presentar la balanza en ceros, igual que una persona moral. La obligación aplica mientras el contribuyente mantenga su registro fiscal activo en el SAT. Si quieres dejar de presentarla porque dejaste de operar, el camino correcto es tramitar la suspensión de actividades o la baja del régimen correspondiente, no simplemente dejar de enviarla.
¿La balanza en ceros y la declaración en ceros son lo mismo?
No. Son documentos con propósitos y canales diferentes. La balanza en ceros es parte de la contabilidad electrónica y se envía en formato XML al Buzón Tributario del SAT. La declaración en ceros es el reporte de impuestos que presentas cuando no tienes impuesto a cargo en el periodo. Pueden coincidir en el tiempo —un mes sin actividad puede implicar ambas obligaciones— pero son trámites independientes que se realizan en secciones distintas del portal del SAT.
¿Qué pasa si presento una balanza en ceros teniendo movimientos?
El SAT tiene acceso a todos los CFDI emitidos y recibidos por cada contribuyente. Si presentas una balanza en ceros, pero sí emitiste o recibiste facturas electrónicas, el sistema detecta la inconsistencia automáticamente. Eso puede generar un requerimiento, una revisión más profunda de tu contabilidad o, en casos graves, una multa por presentar información incorrecta. Siempre es preferible presentar la balanza con los datos reales, aunque implique un pago de impuestos.
¿Cómo sé si mi balanza cuadra correctamente antes de enviarla?
Tu sistema contable o software de generación de XML debe validar automáticamente que la suma de cargos sea igual a la suma de abonos en cada cuenta. Si usas una herramienta especializada para contabilidad electrónica, esta revisión se realiza antes de exportar el archivo. También puedes verificarlo manualmente: si la diferencia entre el total de cargos y el total de abonos es cero, la balanza cuadra y puede enviarse. Si no cuadra, el SAT rechazará el archivo al recibirlo.
¿Con qué frecuencia se envía la balanza de comprobación al SAT?
La balanza de comprobación ordinaria se envía mensualmente. Además, al cierre del ejercicio fiscal se envía una balanza complementaria o ajustada —conocida como balanza del mes 13— que incorpora los ajustes fiscales del año. Las personas morales tienen como plazo el 20 de abril del año siguiente y las personas físicas, el 22 de mayo. Esa balanza de cierre existe independientemente de si el año tuvo mucha o poca actividad.
Conclusión
La balanza en ceros es la balanza de comprobación mensual que envías al SAT cuando no tuviste movimientos contables en un periodo. Su propósito es cumplir con la obligación de informar, incluso cuando no hay nada que reportar. Mientras mantengas obligaciones fiscales activas, ese deber existe cada mes, sin excepción.
Lo más importante que puedes llevarte es esto: no tener ingresos no cancela tu obligación. Genera el archivo XML con los datos correctos, comprime el .zip con la nomenclatura que exige el SAT, envíalo por el Buzón Tributario dentro del plazo que te corresponde y guarda siempre el acuse de recibo. Esos cuatro pasos bastan para mantenerte al corriente.
Si quieres seguir fortaleciendo tus conocimientos sobre contabilidad electrónica, este sitio web tiene más contenido que te ayudará a entender cada obligación con claridad y a cumplirla sin complicaciones.
También te puede interesar:
Contabilidad electrónica y la contabilidad manual
Requisitos para enviar la contabilidad electrónica
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
¿Cómo llevar contabilidad electrónica con Excel?
Cuentas complementarias: El secreto detrás del valor real de tus activos
Balanza 13 (o balanza del cierre del ejercicio)
Multa por no enviar contabilidad electrónica al SAT