Cada vez que registras un activo en tu contabilidad, su valor en libros puede alejarse poco a poco de la realidad. El tiempo, el uso y el riesgo lo transforman. Las cuentas complementarias existen precisamente para capturar esa diferencia y mantener tus estados financieros honestos, aunque pocas veces se les da la atención que merecen.
¿Qué son las cuentas complementarias?
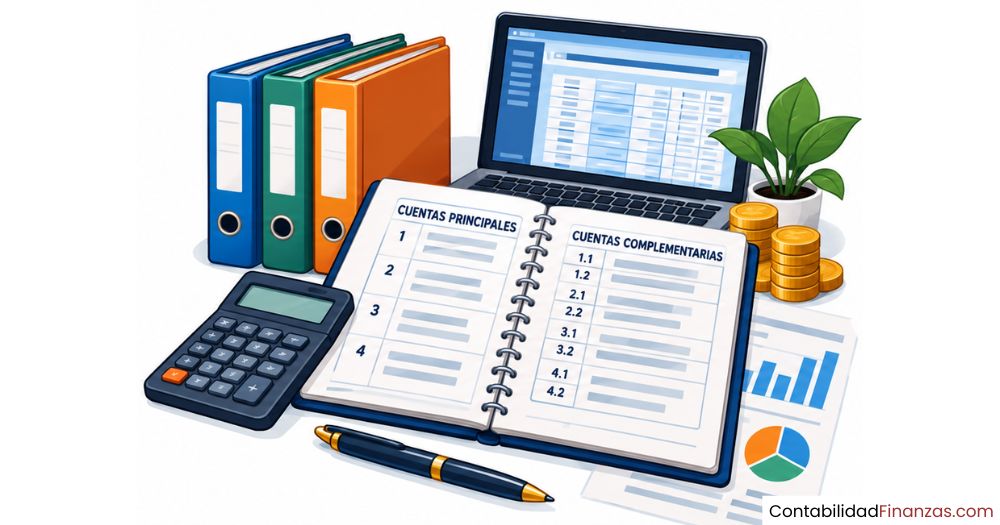
Las cuentas complementarias son registros contables que se crean para acompañar y ajustar el saldo de una cuenta principal, con el objetivo de mostrar el valor más cercano a la realidad de un activo dentro de los estados financieros. No son independientes: nacen vinculadas a otra cuenta y su existencia depende completamente de ella.
Se presentan en los estados financieros inmediatamente después de la cuenta principal que complementan, ya sea restando o sumando su saldo, según la naturaleza del ajuste que realizan. Este orden no es arbitrario; responde a una lógica de lectura que permite al usuario entender de un vistazo cuánto vale realmente el activo después de considerar su desgaste, deterioro o riesgo.
Características que las distinguen de otras cuentas
A diferencia de las cuentas de activo, pasivo o capital, las cuentas complementarias no representan recursos ni obligaciones por sí mismas. Su razón de ser es corregir el saldo de la cuenta a la que pertenecen, ofreciendo una imagen más fiel de la situación financiera de la empresa. Esto las convierte en un elemento técnico con un propósito muy específico.
Otra característica clave es su dependencia absoluta: no pueden existir de forma autónoma. Si la cuenta principal se elimina, cancela o transfiere, la cuenta complementaria sigue el mismo camino. Los hechos que afectan a la principal también afectan, directa o indirectamente, a la complementaria.
Su naturaleza acreedora y por qué importa
Las cuentas complementarias de activo tienen naturaleza acreedora, lo que significa que su saldo normal se registra en el haber. Esto resulta llamativo porque las cuentas de activo son, por regla general, deudoras. La razón de este comportamiento contrario es precisamente su función: al tener saldo acreedor, reducen el saldo deudor de la cuenta principal que complementan, lo que arroja el valor neto o valor en libros del activo.
Este mecanismo también sirve para conservar en los registros el costo histórico original del activo, sin modificarlo directamente. Así, cualquier persona que consulte los estados financieros puede ver tanto el costo original como el monto acumulado de la pérdida de valor, lo que aporta mucha más información que si simplemente se redujera el saldo de la cuenta principal.
¿Para qué sirven las cuentas complementarias?
Su función central es presentar el valor actualizado de los activos sin alterar su registro histórico. Cuando una empresa adquiere un bien, lo registra por su costo de adquisición. Con el paso del tiempo, ese bien se desgasta, pierde valor o puede volverse irrecuperable. Las cuentas complementarias recogen ese proceso de pérdida gradual sin borrar el dato original.
También son útiles para cumplir con normas de información financiera que exigen mostrar los activos a su valor neto. En México, tanto las Normas de Información Financiera (NIF) como los requerimientos del SAT para la contabilidad electrónica contemplan que el catálogo de cuentas refleje adecuadamente este tipo de registros, especialmente las depreciaciones y amortizaciones acumuladas.
Tres razones por las que no puedes ignorarlas:
- Precisión del balance: Muestran el valor neto de los activos, no solo su costo histórico.
- Conservación del registro original: El costo de adquisición queda intacto en la cuenta principal para fines de control y auditoría.
- Cumplimiento normativo: Son requeridas tanto por las NIF como por el esquema de contabilidad electrónica del SAT en México.
Tipos de cuentas complementarias
Las cuentas complementarias se clasifican según el tipo de activo al que acompañan. Cada categoría responde a una realidad financiera distinta: el desgaste físico de un bien tangible, la pérdida de valor de un activo intangible o el riesgo de no recuperar un derecho de cobro. Conocer esta clasificación es el primer paso para registrarlas correctamente.
Complementarias de activo circulante
Este grupo incluye las provisiones, estimaciones o reservas que se crean para prever posibles pérdidas en los activos de corto plazo. El caso más común es la estimación para cuentas incobrables, que registra el monto que la empresa considera difícil de recuperar de sus clientes. Así, el saldo neto de clientes refleja solo lo que realmente se espera cobrar.
También entran en esta categoría las provisiones para pérdidas cambiarias, que aplican cuando la empresa tiene efectivo, clientes o documentos por cobrar en moneda extranjera y existe riesgo de que el tipo de cambio se mueva en su contra. La cuenta complementaria recoge ese riesgo sin alterar el saldo original de la cuenta de activo.
Complementarias de activo fijo (depreciación acumulada)
Son las más conocidas dentro de este grupo. Se crean para registrar el desgaste progresivo de los bienes tangibles que la empresa utiliza en su operación: edificios, maquinaria, vehículos, equipo de cómputo y mobiliario de oficina, entre otros. Cada periodo, la empresa registra una parte del costo del bien como gasto de depreciación, y el acumulado de esos registros se guarda en la cuenta complementaria.
La depreciación acumulada se presenta restando al valor original del activo fijo, lo que muestra su valor neto en libros. Por ejemplo, si un vehículo costó $300,000 y lleva $120,000 de depreciación acumulada, el balance muestra un valor neto de $180,000. Ese número es el que más se acerca a la realidad económica del bien.
Complementarias de activo diferido (amortización acumulada)
Los activos intangibles —como patentes, marcas, licencias de software o gastos de organización— también pierden valor con el tiempo, aunque no sufren desgaste físico. Para reflejar ese consumo gradual se utilizan las cuentas de amortización acumulada, que funcionan de forma análoga a la depreciación, pero aplicadas a los activos de naturaleza inmaterial.
El plazo de amortización depende de la vida útil estimada del activo o del periodo durante el cual generará beneficios económicos para la empresa. Cada periodo se carga un importe a resultados y se abona la cuenta complementaria de amortización acumulada, reduciendo el valor neto del intangible en los estados financieros.
Ejemplos de cuentas complementarias más usados
Ver los ejemplos concretos es la forma más rápida de interiorizar este concepto. A continuación se presentan las cuentas complementarias que aparecen con mayor frecuencia en los catálogos de cuentas de empresas mexicanas, junto con la cuenta principal a la que cada una pertenece.
| Cuenta principal | Cuenta complementaria | Tipo de activo | Lo que mide |
|---|---|---|---|
| Clientes y documentos por cobrar | Estimación para cuentas incobrables | Circulante | Deudas de difícil recuperación |
| Efectivo en moneda extranjera | Provisión para pérdidas cambiarias | Circulante | Riesgo por variación del tipo de cambio |
| Edificios y construcciones | Depreciación acumulada de edificios | Fijo | Desgaste físico del inmueble |
| Maquinaria y equipo | Depreciación acumulada de maquinaria | Fijo | Uso y obsolescencia del equipo |
| Equipo de transporte | Depreciación acumulada de transporte | Fijo | Desgaste por operación de vehículos |
| Mobiliario y equipo de oficina | Depreciación acumulada de mobiliario | Fijo | Deterioro del mobiliario con el tiempo |
| Patentes y marcas | Amortización acumulada de patentes | Diferido | Consumo del valor del intangible |
| Gastos de organización | Amortización acumulada de gastos de organización | Diferido | Distribución del gasto inicial en el tiempo |
| Licencias de software | Amortización acumulada de software | Diferido | Pérdida de valor por uso y vigencia |
¿Cómo se registran las cuentas complementarias?
El registro de una cuenta complementaria siempre involucra dos movimientos: un cargo a una cuenta de resultados (el gasto del periodo) y un abono a la cuenta complementaria (el acumulado). Este esquema se repite cada periodo contable y nunca modifica directamente el saldo de la cuenta principal. El valor histórico del activo se preserva intacto.
Asiento contable de depreciación acumulada
Imagina que tu empresa tiene un equipo de cómputo con un costo de adquisición de $60,000 y una vida útil estimada de tres años. Al cierre de cada año, el importe de la depreciación del periodo se registra como gasto y el acumulado crece en la cuenta complementaria. Así luce el asiento al final del primer año:
Después del primer año, el balance mostrará el equipo con un costo de $60,000 menos $20,000 de depreciación acumulada, resultando en un valor neto en libros de $40,000. Al tercer año, la depreciación acumulada habrá llegado a $60,000 y el valor neto será cero, lo que indica que el bien ya terminó su vida útil estimada.
Asiento contable de provisión para cuentas incobrables
Supón que tu empresa tiene $200,000 en cuentas por cobrar a clientes y, con base en la experiencia histórica, estimas que el 5% podría no recuperarse. Al cierre del periodo, registras ese riesgo sin cancelar los documentos individuales, porque aún no sabes con certeza cuáles no se cobrarán. El asiento queda de la siguiente manera:
En el balance, los clientes aparecerán con su saldo original de $200,000, seguido de la estimación para cuentas incobrables por −$10,000, arrojando un saldo neto de $190,000. Si más adelante se confirma que un cliente no pagará, se cancela su deuda contra la estimación ya creada, sin generar un nuevo gasto en ese momento.
Cuentas complementarias en la contabilidad electrónica
En el contexto de la contabilidad electrónica en México, las cuentas complementarias ocupan un lugar específico dentro del catálogo de cuentas que cada contribuyente debe estructurar conforme al Anexo 24 de la Resolución Miscelánea Fiscal. El SAT exige que cada cuenta del catálogo lleve un código agrupador que permita identificar su naturaleza y función, incluyendo las complementarias.
Cuando envías tu catálogo de cuentas al SAT, las cuentas de depreciación acumulada, amortización acumulada y provisiones para incobrables deben estar correctamente vinculadas a su cuenta principal mediante el código agrupador correspondiente. Si el mapeo es incorrecto o falta alguna cuenta complementaria que debería estar, el archivo puede ser rechazado o generar inconsistencias en la información que recibe la autoridad.
Asimismo, la balanza de comprobación —que se envía mensualmente— debe reflejar los saldos actualizados de estas cuentas. Conocer las ventajas y desventajas de la contabilidad electrónica te ayudará a entender mejor por qué la correcta parametrización de las cuentas complementarias en tu sistema contable es tan relevante para cumplir sin contratiempos.
¿Qué debes verificar en tu catálogo de cuentas para el SAT?
- Que cada activo fijo tenga su cuenta de depreciación acumulada registrada como subcuenta o cuenta de segundo nivel dentro del catálogo.
- Que las cuentas complementarias lleven el código agrupador del SAT que corresponde según el Anexo 24 vigente.
- Que el número de cuenta sea idéntico en el catálogo y en la balanza de comprobación; cualquier discrepancia genera rechazo automático.
- Que incluyas las cuentas de estimación para incobrables si tienes cuentas por cobrar con riesgo de recuperación, ya que el SAT puede detectar saldos elevados sin la provisión correspondiente.
Si en algún periodo presentas una balanza complementaria, los saldos de las cuentas complementarias deben estar igualmente actualizados, ya que esta balanza refleja los ajustes posteriores al cierre ordinario del mes y forma parte integral de la información que el SAT analiza.
¿En qué se diferencian las cuentas complementarias y las de orden?
Es común confundir estas dos categorías porque ambas tienen un carácter auxiliar y no forman parte de las cuentas principales de balance. Sin embargo, su función y su efecto en los estados financieros son completamente distintos. Entender la diferencia evita errores de clasificación que pueden afectar tanto la lectura interna de los estados como el cumplimiento fiscal.
Las cuentas complementarias ajustan directamente el valor de una cuenta principal de activo y sí tienen impacto sobre los estados financieros: reducen el valor neto de los activos y generan gastos en el estado de resultados. Las cuentas de orden, en cambio, registran hechos o compromisos que aún no afectan los activos, pasivos ni el capital, como bienes recibidos en garantía o depósitos recibidos para custodia.
| Criterio | Cuentas complementarias | Cuentas de orden |
|---|---|---|
| Dependencia | Dependen de una cuenta principal | Funcionan en pares independientes |
| Impacto en balance | Reducen el valor neto del activo | No modifican activos ni pasivos |
| Impacto en resultados | Generan gasto en cada periodo | No generan gasto |
| Posición en estados financieros | Justo debajo de la cuenta principal | Al pie del balance general |
| Ejemplos | Depreciación acumulada, amortización, provisiones | Bienes en garantía, mercancías en comisión |
Preguntas frecuentes
¿Qué pasa con la cuenta complementaria si desaparece la cuenta principal?
Si la cuenta principal se cancela, transfiere o elimina del catálogo, la cuenta complementaria que la acompañaba también debe cancelarse en el mismo movimiento. Esta regla se conoce como el principio de dependencia absoluta: la cuenta complementaria no puede sobrevivir sin su cuenta principal. En la práctica, cuando se da de baja un activo completamente depreciado, se cancela tanto el costo original como la depreciación acumulada acreditada en la cuenta complementaria, dejando ambas en cero y manteniendo el equilibrio contable.
¿Las cuentas complementarias afectan el estado de resultados?
Sí, pero de forma indirecta. La cuenta complementaria en sí recibe el abono acumulado, pero el movimiento que la activa es un cargo al estado de resultados bajo la forma de gasto por depreciación, gasto por amortización o gasto por estimación de cuentas incobrables. El efecto en resultados ocurre en el momento del registro periódico, no cuando se consulta la cuenta complementaria. Por eso es incorrecto pensar que estas cuentas son «neutras» en términos de rentabilidad: cada abono a la complementaria implica un gasto que reduce la utilidad del periodo.
¿Cuál es la diferencia entre depreciación acumulada y depreciación del periodo?
La depreciación del periodo es el monto de gasto que se reconoce en un solo ejercicio contable por el desgaste del activo durante ese lapso. La depreciación acumulada, en cambio, es la suma de todos los importes de depreciación que se han registrado desde que el activo entró en uso hasta la fecha de consulta. La depreciación del periodo aparece en el estado de resultados; la acumulada, en el balance general como cuenta complementaria. Una es flujo de un periodo, la otra es el saldo histórico de todos los periodos transcurridos.
¿Cómo se presentan las cuentas complementarias en el balance general?
Se presentan inmediatamente después de la cuenta principal a la que pertenecen, con signo negativo o entre paréntesis para indicar que restan el saldo de esa cuenta. Por ejemplo, dentro del activo no circulante verás el monto de «Maquinaria y equipo» seguido de «Depreciación acumulada» con su saldo en negativo, y debajo de ambos el valor neto resultante. Esta presentación escalonada es la forma estándar que exigen las Normas de Información Financiera (NIF) en México y permite que cualquier lector identifique tanto el costo histórico como el desgaste acumulado del activo.
¿Las cuentas complementarias siempre tienen saldo acreedor?
En el caso de las cuentas complementarias de activo, sí. Su naturaleza es acreedora porque deben contrarrestar el saldo deudor de la cuenta principal de activo para mostrar el valor neto. Un saldo deudor en una cuenta complementaria de activo sería una señal de error en el registro contable, ya que indicaría que se ha cargado más de lo que se ha abonado, lo cual no tiene sentido dentro de la lógica de estas cuentas. Esta naturaleza acreedora es una de sus características más importantes y la que explica por qué siempre reducen el valor del activo al que acompañan.
¿Qué relación tienen las cuentas complementarias con el catálogo SAT?
El Anexo 24 de la Resolución Miscelánea Fiscal establece los agrupadores de cuentas que el SAT utiliza para interpretar la información contable de cada contribuyente. Las cuentas complementarias deben mapearse a los agrupadores correspondientes dentro de ese esquema: por ejemplo, la depreciación acumulada de activos fijos tiene su propio código agrupador diferente al del activo al que pertenece. Un catálogo mal mapeado puede generar inconsistencias o rechazos al enviar la balanza de comprobación, lo que provoca requerimientos adicionales por parte de la autoridad fiscal.
¿Se pueden eliminar las cuentas complementarias del catálogo de cuentas?
Solo si el activo principal al que pertenecen ya no existe en la contabilidad de la empresa. Mientras el bien siga registrado, su cuenta complementaria debe permanecer activa, ya que forma parte integral de la información financiera del activo. Eliminar una cuenta complementaria sin dar de baja la cuenta principal generaría una inconsistencia grave en los estados financieros y en el catálogo enviado al SAT, porque el activo quedaría registrado a su costo histórico total sin reflejar ningún tipo de desgaste o ajuste, distorsionando la situación financiera real de la empresa.
Conclusión
Las cuentas complementarias son una herramienta contable concreta y precisa: su misión es mostrar el valor real de los activos ajustando el saldo de la cuenta principal sin borrar el registro histórico. Depreciación acumulada, amortización acumulada y provisiones para cuentas incobrables son sus expresiones más comunes, y cada una responde a un tipo distinto de activo y de pérdida de valor.
Ahora que conoces su clasificación, su naturaleza acreedora y cómo se registran, puedes aplicar este conocimiento de forma directa: verifica que tu catálogo de cuentas tenga una cuenta complementaria por cada activo sujeto a depreciación o amortización, revisa que estén correctamente mapeadas al Anexo 24 del SAT si llevas contabilidad electrónica y asegúrate de que los asientos periódicos se realicen sin saltarse ningún cierre.
Hay mucho más por explorar en torno a la contabilidad electrónica y a los estados financieros. Si este tema te resultó útil, en este sitio web encontrarás contenidos igual de claros y bien fundamentados que te ayudarán a seguir construyendo una base contable sólida.
También te puede interesar:
XML en contabilidad: El dato que casi nadie entiende
Balanza de comprobación XML: Cumple sin rechazos del SAT
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Balanza 13 (o balanza del cierre del ejercicio)
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
¿Quién está obligado a llevar la contabilidad electrónica?
Ventajas y desventajas de la contabilidad electrónica