La balanza 13 es la balanza de cierre del ejercicio que debes enviar al SAT una vez al año, adicional a las doce balanzas mensuales. Contiene los ajustes contables y fiscales del ejercicio y debe coincidir con tu declaración anual. Si eres persona moral, tu plazo vence el 20 de abril; si eres persona física, el 22 de mayo.
¿Qué es la balanza 13 en contabilidad electrónica?
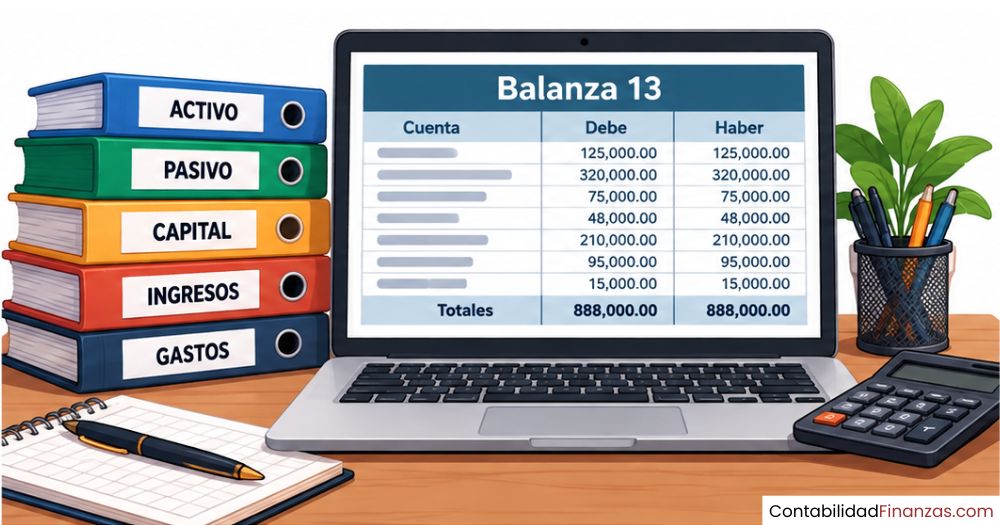
La balanza 13 es la balanza de comprobación ajustada al cierre del ejercicio fiscal, que los contribuyentes obligados a llevar contabilidad electrónica deben enviar al SAT una vez al año, además de las doce balanzas mensuales ordinarias. Su nombre proviene del campo «Mes» del archivo XML, donde se registra el valor 13 para distinguirla de cualquier mes calendario.
A diferencia de las balanzas mensuales, que capturan los movimientos corrientes de cada período, esta balanza refleja los ajustes contables y fiscales que solo se determinan al momento de cerrar definitivamente el ejercicio: depreciaciones, provisiones, el cálculo del ISR y la determinación del resultado del ejercicio, entre otros conceptos que no pueden registrarse mes a mes.
¿Por qué se llama «período 13» si el año solo tiene 12 meses?
El SAT recibe las balanzas en archivos XML donde uno de los campos identifica el mes al que corresponde la información. Los doce meses del año ocupan los valores del 1 al 12. El valor 13 no representa un mes calendario: es un identificador técnico reservado exclusivamente para la balanza de cierre del ejercicio, lo que permite al sistema del SAT distinguirla de forma automática de cualquier balanza mensual ordinaria.
¿En qué se diferencia la balanza 13 de la balanza de diciembre?
La balanza de diciembre registra únicamente los movimientos contables del mes doce, igual que cualquier otra balanza mensual. La balanza 13, en cambio, incorpora los ajustes fiscales que solo se determinan al elaborar la declaración anual: el cálculo definitivo del ISR, la cancelación de cuentas de resultados y la determinación de la utilidad o pérdida contable del ejercicio. Por eso ambas coexisten y ninguna reemplaza a la otra.
| Concepto | Balanza de diciembre (Mes 12) | Balanza 13 (Cierre del ejercicio) |
|---|---|---|
| ¿Qué registra? | Movimientos del mes de diciembre | Ajustes fiscales del ejercicio completo |
| Frecuencia | Mensual (una por año como las demás) | Anual (una sola vez al año) |
| Valor del campo «Mes» en XML | 12 | 13 |
| ¿Incluye ajustes de cierre? | No | Sí (ISR, PTU, depreciaciones, provisiones) |
| ¿Se puede omitir? | No | No; su omisión genera incumplimiento ante el SAT |
Marco legal que sustenta la obligación
La obligación de enviar la balanza 13 no es una práctica opcional ni una recomendación contable: tiene respaldo directo en el Código Fiscal de la Federación y en la Resolución Miscelánea Fiscal. El artículo 28 del Código Fiscal de la Federación (CFF) establece que los contribuyentes obligados a llevar contabilidad deben hacerlo mediante medios electrónicos y enviarla mensualmente al SAT.
La regla 2.8.1.6 de la Resolución Miscelánea Fiscal señala que en la balanza de cierre del ejercicio se deberá incluir la información de los ajustes que para efectos fiscales se registren.
Esta misma regla es la que establece que dicha balanza se enviará identificada como el período 13. Las reglas 2.8.1.5 y 2.8.1.6 de la RMF vigente definen tanto los requisitos técnicos del archivo como el contenido mínimo que debe incluir, incluyendo saldos iniciales, movimientos del período y saldos finales de todas las cuentas de activo, pasivo, capital y resultados.
📌 Fundamentos legales de la balanza 13
- Artículo 28 del CFF: Obliga a llevar la contabilidad en sistemas electrónicos y a enviarla al SAT.
- Regla 2.8.1.5 de la RMF: Define el formato XML y el contenido de las balanzas de comprobación.
- Regla 2.8.1.6 de la RMF: Establece la balanza de cierre del ejercicio (periodo 13) y los ajustes que debe incluir.
- Anexo 24 de la RMF: Especifica el catálogo de cuentas y los códigos agrupadores a los que cada cuenta debe vincularse.
¿Qué ajustes lleva la balanza de cierre del ejercicio?
El contenido de la balanza 13 va más allá de replicar los saldos de diciembre. Refleja todos los movimientos que se originan al determinar el resultado fiscal definitivo del ejercicio, muchos de los cuales no tienen un impacto en el resultado contable mensual, pero sí afectan la base gravable del ISR. Entender qué ajustes lleva es clave para elaborarla correctamente.
Ajustes contables más frecuentes al cierre
Los ajustes que con mayor frecuencia aparecen en la balanza 13 son aquellos que el SAT necesita para validar que tu declaración anual de ISR es consistente con tu contabilidad. La póliza de cierre es el documento que origina estos registros, y su efecto queda plasmado únicamente en el periodo 13, no en la balanza de diciembre.
- Depreciaciones fiscales: El cálculo de la depreciación con las tasas y métodos permitidos por la Ley del ISR puede diferir del cálculo contable, generando un ajuste al cierre.
- Provisiones de fin de año: Gastos devengados antes del 31 de diciembre pero pagados en el ejercicio siguiente requieren un registro de provisión para reconocerse en el año correcto.
- Determinación del resultado contable: Se saldan todas las cuentas de resultados contra la cuenta de utilidad o pérdida del ejercicio, dejando esas cuentas en cero en el saldo final.
- Cálculo y registro del ISR del ejercicio: Una vez determinado el impuesto anual, se registra el cargo en resultados y el abono al pasivo correspondiente.
- PTU por pagar: La participación de los trabajadores en las utilidades se determina al cierre y se registra como un pasivo del ejercicio.
- Reclasificaciones contables: Corrección de movimientos que, durante el año, fueron registrados en cuentas incorrectas y que se detectan en la revisión de cierre.
Cuentas de orden en la balanza 13
Las cuentas de orden son cuentas que no afectan directamente el patrimonio de la empresa, pero que el SAT requiere para determinar el impuesto del ejercicio. Ejemplos de estas cuentas son la CUCA (Cuenta de Capital de Aportación Actualizada), la CUFIN (Cuenta de Utilidad Fiscal Neta) y la UFIN. Dado que su cálculo es anual, el SAT permite reportarlas en la balanza 12 o en la balanza 13, según corresponda al ejercicio de que se trate.
¿Quiénes están obligados a enviar la balanza 13?
No todos los contribuyentes tienen esta obligación. Están obligados quienes deben llevar contabilidad electrónica conforme al artículo 28 del CFF y enviar su información mensualmente al SAT. En términos generales, esto aplica a las personas morales del Título II de la Ley del ISR y a las personas físicas cuyos ingresos del ejercicio inmediato anterior hayan superado los cuatro millones de pesos.
Personas morales
- Todas las del Título II de la Ley del ISR (empresas en general).
- Las del sector primario (AGAPES) que tributen en ese régimen.
- Personas morales del sistema financiero.
Personas físicas
- Con actividad empresarial, profesional o de arrendamiento.
- Cuyos ingresos del ejercicio anterior hayan superado los $4,000,000 de pesos.
- Que no utilicen la aplicación «Mis cuentas» del SAT.
Exentos de esta obligación
- Contribuyentes que usen la aplicación «Mis cuentas» del SAT.
- Personas físicas con ingresos por debajo del umbral señalado en la RMF vigente.
- Quienes no estén obligados a llevar contabilidad según el CFF.
Si no estás seguro de si te corresponde esta obligación, la mejor referencia es revisar la Resolución Miscelánea Fiscal del ejercicio que corresponda, específicamente las reglas 2.8.1.5 y 2.8.1.6, o bien consultar directamente con el SAT. Puedes también revisar los detalles sobre contabilidad electrónica para entender el contexto completo de tus obligaciones digitales ante el fisco.
Fechas límite para enviar la balanza 13 al SAT
Las fechas de envío de la balanza 13 son fijas y están establecidas en la Resolución Miscelánea Fiscal de cada año. Personas morales y personas físicas tienen plazos distintos, y ambos se cuentan a partir del cierre del ejercicio fiscal inmediato anterior.
| Tipo de contribuyente | Fecha límite (balanza mensual) | Fecha límite (balanza 13 — cierre) |
|---|---|---|
| Personas morales | Día 3 del segundo mes posterior al periodo | 20 de abril del año siguiente |
| Personas físicas | Día 5 del segundo mes posterior al periodo | 22 de mayo del año siguiente |
Estos plazos coinciden con las fechas de presentación de la declaración anual, lo cual no es casual: la balanza 13 debe reflejar exactamente los mismos ajustes que se reportan en la declaración anual. Si presentas la declaración anual y después detectas que la balanza 13 no coincide, deberás enviar una balanza complementaria para el periodo 13 y corregir la discrepancia.
¿Cómo preparar y enviar la balanza 13?
Preparar la balanza 13 requiere una revisión previa cuidadosa de la contabilidad del ejercicio. El punto de partida es verificar que todos los movimientos del año estén correctamente registrados antes de generar el XML de cierre. Cualquier error detectado antes de enviar es mucho más sencillo de corregir que una inconsistencia descubierta después.
-
1
Revisar el inventario físico
Compara las existencias físicas con los registros contables al último día del ejercicio. Cualquier diferencia debe ajustarse antes del cierre.
-
2
Conciliar los CFDI con la contabilidad
Verifica que todos los ingresos y gastos registrados en tu contabilidad estén respaldados por un CFDI válido. El SAT cruza esta información automáticamente.
-
3
Registrar la póliza de cierre
Elabora la póliza de cierre con todos los ajustes: depreciaciones, provisiones, ISR del ejercicio y PTU. Esta póliza genera los movimientos que poblarán la balanza 13.
-
4
Generar el XML del periodo 13
Desde tu sistema contable, selecciona el periodo de cierre del ejercicio y genera el archivo XML. Verifica que el campo «Mes» contenga el valor 13 y que la estructura cumpla con el Anexo 24.
-
5
Comprimir y enviar por el buzón tributario
El archivo XML debe comprimirse en formato ZIP y enviarse a través del buzón tributario del portal del SAT, dentro de la sección de contabilidad electrónica, usando tu e.firma vigente.
-
6
Guardar el acuse de aceptación
Una vez que el SAT acepta el archivo, emite un acuse en el buzón tributario. Consérvalo junto con el XML enviado; es tu comprobante de cumplimiento de esta obligación.
Si quieres conocer más sobre los mecanismos y plazos generales de la obligación, puedes consultar la sección sobre cómo y cuándo enviar la contabilidad electrónica, donde se detalla el proceso completo para cada tipo de contribuyente.
Requisitos técnicos del archivo XML
El archivo XML de la balanza 13 debe cumplir con la estructura definida en el Anexo 24 de la RMF. El número de cuenta en el XML debe coincidir exactamente con el número registrado en el catálogo de cuentas enviado al SAT; cualquier discrepancia genera un rechazo automático del sistema. Además, cada cuenta debe tener asignado su código agrupador correcto.
- Campo «Mes» con valor 13: Identifica de forma inequívoca que se trata de la balanza de cierre del ejercicio, no de ningún mes calendario.
- Tipo de envío «BN» (balanza normal): Se usa para el primer envío. Si se corrige posteriormente, se usa «BC» (balanza complementaria).
- Saldos a dos niveles mínimo: Cuenta de mayor y subcuenta de primer nivel, conforme al Anexo 24.
- e.firma vigente: El archivo ZIP debe enviarse con la firma electrónica avanzada del contribuyente al corriente de vigencia.
- Formato ZIP: El archivo XML se comprime en un archivo .zip antes de subirlo al buzón tributario del portal del SAT.
Errores comunes al enviar la balanza 13
Conocer los errores más frecuentes te permite evitarlos antes de que el SAT rechace tu archivo. El error más común es que los saldos de la balanza 13 no coincidan con los montos reportados en la declaración anual de ISR, lo que genera una alerta automática en el sistema de fiscalización y puede derivar en una revisión electrónica.
- Discrepancia con la declaración anual: Los saldos finales de la balanza deben ser idénticos a los montos reportados en el ISR anual; cualquier diferencia activa inconsistencias en el sistema del SAT.
- Catálogo desactualizado: Enviar la balanza 13 con cuentas que no están en el catálogo enviado al SAT provoca un rechazo por estructura inválida.
- e.firma vencida: Si la firma electrónica expiró, el SAT rechaza el envío de forma inmediata. Debe renovarse antes de intentar nuevamente.
- Omisión de los ajustes de cierre: Enviar la balanza 13 con los mismos saldos que la balanza de diciembre, sin incluir los ajustes de la póliza de cierre, es uno de los errores más frecuentes entre quienes presentan esta balanza por primera vez.
- Estructura XML inválida: Errores en el esquema del archivo, como campos vacíos o etiquetas incorrectas, provocan que el buzón tributario emita un rechazo con código de error específico.
¿Cómo se relaciona la balanza 13 con la declaración anual?
La balanza 13 y la declaración anual son dos caras del mismo proceso. La información que reportas en tu declaración anual de ISR debe alinearse exactamente con los saldos que reflejas en tu balanza 13; el SAT compara ambos documentos de forma automática para verificar que tu contabilidad es consistente con tu determinación de impuestos.
Si presentas la declaración anual y, al revisar tu balanza 13, detectas una diferencia, tienes la posibilidad de enviar una balanza complementaria para el periodo 13 con los datos corregidos. El SAT tomará la balanza complementaria como la versión válida y sustituirá los datos de la balanza original. Lo que no debes hacer es enviar una nueva balanza «normal» para el mismo periodo, ya que eso generaría inconsistencias adicionales en el sistema.
Desde el punto de vista de la fiscalización digital, la balanza 13 es el documento que «amarra» tu contabilidad con tu declaración anual. El SAT utiliza ambos archivos para verificar que el resultado fiscal que reportas tiene un respaldo contable real y consistente. Por eso, presentar la balanza 13 con datos incorrectos o con omisiones puede activar una revisión electrónica que, de otra forma, no se hubiera generado.
Preguntas frecuentes
¿La balanza 13 reemplaza a la balanza de diciembre?
No. La balanza de diciembre y la balanza 13 son dos documentos distintos con propósitos diferentes. La balanza de diciembre registra únicamente los movimientos del mes doce del año, exactamente igual que cualquier otra balanza mensual. La balanza 13, en cambio, recoge los ajustes fiscales que se generan al elaborar la declaración anual y que no existen en ningún mes ordinario. Ambas deben enviarse al SAT; una no sustituye a la otra.
¿Qué pasa si no envío la balanza 13 al SAT?
Omitir el envío de la balanza 13 constituye un incumplimiento de la obligación establecida en el artículo 28 del CFF y en la Resolución Miscelánea Fiscal. Esto puede dar lugar a multas por infracción a las disposiciones fiscales, además de generar una discrepancia entre tu declaración anual y tu contabilidad electrónica. El SAT cuenta con herramientas de cruce automático que detectan la falta de esta balanza, lo que puede derivar en una revisión electrónica o en un requerimiento formal de cumplimiento.
¿Puedo corregir una balanza 13 ya enviada?
Sí. Si ya enviaste la balanza 13 y detectas un error en los datos reportados, debes enviar una balanza complementaria para el periodo 13, identificada con el tipo de envío «BC» en el archivo XML. El SAT tomará ese nuevo archivo como la versión válida y reemplazará los datos del envío original. No debes enviar una nueva balanza de tipo «BN» (normal) para el mismo periodo, porque eso genera inconsistencias en el sistema que pueden ser difíciles de aclarar posteriormente.
¿Cuál es la clave que se usa en el XML de la balanza 13?
En el archivo XML de la balanza 13, el campo «Mes» debe contener el valor numérico 13, que es el identificador técnico reservado por el SAT para la balanza de cierre del ejercicio. Además, para el primer envío se utiliza el tipo de envío «BN» (balanza normal). Si se realiza una corrección posterior, se usa «BC» (balanza complementaria). Estos valores son los que permiten al sistema del SAT clasificar y procesar correctamente el archivo recibido.
¿Qué son las cuentas de orden en la balanza 13?
Las cuentas de orden son registros contables que no afectan directamente el activo, pasivo o capital de la empresa, pero que el SAT necesita para verificar el cálculo del impuesto del ejercicio. Entre las más comunes están la CUCA (Cuenta de Capital de Aportación Actualizada), la CUFIN (Cuenta de Utilidad Fiscal Neta), la CUFINRE y la UFIN. Dado que su determinación es anual, la Resolución Miscelánea Fiscal permite reportarlas en la balanza 12 o en la balanza 13, según el momento en que se determinen.
¿Cómo sé si mi balanza 13 fue aceptada por el SAT?
Después de enviar el archivo ZIP a través del buzón tributario del portal del SAT, el sistema emite un acuse de recibo o de aceptación que puedes consultar directamente en el buzón. Si el archivo tiene errores de estructura, el SAT emite en cambio un acuse de rechazo con un código específico que indica el motivo del problema. En ese caso, debes corregir el archivo y volver a enviarlo. Es recomendable guardar siempre el acuse de aceptación como comprobante de cumplimiento.
¿Las personas físicas también envían la balanza 13?
Sí, aunque no todas las personas físicas están obligadas. Deben enviar la balanza 13 las personas físicas con actividad empresarial, profesional o de arrendamiento cuyos ingresos del ejercicio anterior superaron los cuatro millones de pesos y que, por tanto, están obligadas a llevar contabilidad electrónica. Su plazo de envío es el 22 de mayo del año siguiente al ejercicio que se reporta, a diferencia de las personas morales, que tienen hasta el 20 de abril.
Conclusión
La balanza 13 es el documento de cierre que conecta tu contabilidad del año con tu declaración anual ante el SAT. No es una formalidad adicional: es el registro donde quedan plasmados los ajustes fiscales definitivos del ejercicio, desde el cálculo del ISR hasta la determinación del resultado contable. Entender qué es y para qué sirve te da una ventaja real a la hora de cumplir con tus obligaciones fiscales.
A lo largo de este artículo viste qué diferencia a la balanza 13 de la balanza de diciembre, qué ajustes debe incluir, quiénes están obligados, cuáles son los plazos y cómo preparar el XML correctamente. Con esa base, puedes planear el cierre de tu ejercicio con tiempo suficiente para revisar la conciliación de CFDI, registrar la póliza de cierre y enviar el archivo sin contratiempos antes de que venza tu plazo.
Si quieres seguir profundizando en el funcionamiento de la contabilidad fiscal en México, en este sitio web encontrarás más contenidos que te ayudarán a comprender cada una de tus obligaciones con claridad y sin tecnicismos innecesarios.
También te puede interesar:
XML en contabilidad: El dato que casi nadie entiende
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
¿Quién está obligado a llevar la contabilidad electrónica?
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
El código agrupador del SAT
¿Cómo llevar contabilidad electrónica con Excel?