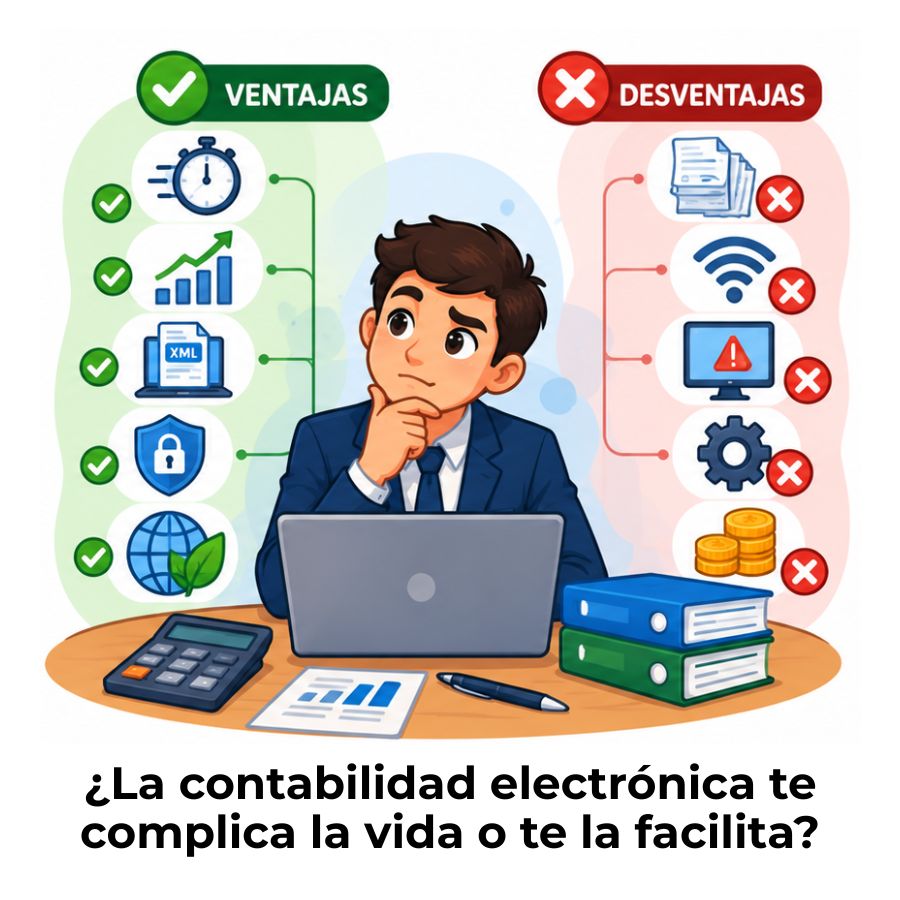
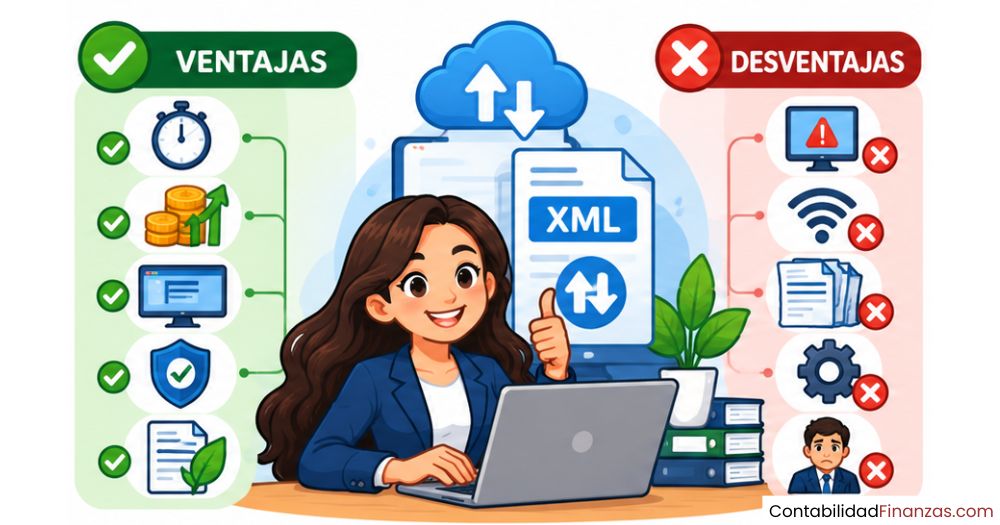
La contabilidad electrónica tiene ventajas claras: reduce errores, facilita el cumplimiento ante el SAT y mejora el control financiero de cualquier empresa. Pero también tiene desventajas reales que vale la pena conocer antes de adoptarla, desde los costos iniciales hasta la dependencia tecnológica.
¿Qué es la contabilidad electrónica?
La contabilidad electrónica es la obligación de registrar todas las operaciones financieras de una empresa o persona física mediante sistemas digitales y enviar esa información al SAT a través del Buzón Tributario en archivos con formato XML. No se trata solo de digitalizar papeles: implica estructurar los registros conforme a reglas técnicas específicas que establece la autoridad fiscal.
Este esquema nació para dar mayor transparencia al sistema fiscal mexicano. Desde 2014, el SAT exige que los contribuyentes obligados lleven sus registros contables en medios electrónicos y los transmitan de forma periódica. El objetivo es que la autoridad pueda verificar la información sin necesidad de realizar auditorías presenciales en cada caso.
Si quieres profundizar en los fundamentos de este sistema, puedes consultar información detallada sobre la contabilidad electrónica y entender mejor cómo funciona en el contexto fiscal mexicano antes de analizar sus ventajas y desventajas.
¿Qué archivos se envían al SAT?
El SAT concentra la obligación en tres grandes bloques de información. El primero es el catálogo de cuentas, que se presenta al inicio o cada vez que el contribuyente lo modifica, estructurado conforme al Anexo 24 de la Resolución Miscelánea Fiscal. El segundo es la balanza de comprobación mensual, que incluye todos los saldos y movimientos del periodo. El tercero son las pólizas y auxiliares, que solo se entregan cuando la autoridad los solicita expresamente.
Todos estos archivos deben generarse en formato XML, firmarse con la e.firma del contribuyente y transmitirse a través del Buzón Tributario. No cumplir con estos plazos puede resultar en multas y en una opinión de cumplimiento fiscal negativa, lo que afecta directamente la operación del negocio ante terceros y ante el propio SAT.
Ventajas de la contabilidad electrónica
Adoptar la contabilidad electrónica no solo responde a una obligación legal: cuando se implementa correctamente, transforma la manera en que una empresa gestiona su información financiera. A continuación se detallan las ventajas más relevantes que este sistema ofrece tanto a pequeñas empresas como a organizaciones de mayor tamaño.
Menos errores y mayor precisión en los registros
Uno de los problemas más frecuentes en la contabilidad tradicional son los errores de captura: un número mal escrito, una cifra duplicada o una cuenta mal asignada pueden distorsionar por completo los estados financieros. Los sistemas de contabilidad electrónica automatizan los cálculos y validan la información antes de registrarla, lo que reduce significativamente esos fallos.
Además, muchos sistemas permiten cruzar automáticamente los CFDI recibidos y emitidos con los registros contables, detectando inconsistencias de forma inmediata. Esto que antes tomaba horas o días de revisión manual, ahora ocurre en segundos. Para un contador o un dueño de negocio, eso se traduce en mayor confianza en la información que usa para tomar decisiones.
Acceso inmediato a la información financiera
Con la contabilidad en papel o en hojas de cálculo desconectadas, consultar un saldo o verificar una operación podía requerir buscar entre carpetas, llamar al contador o esperar días hasta el cierre del mes. Un sistema de contabilidad electrónica centraliza toda la información y la pone disponible en tiempo real, desde cualquier dispositivo con acceso autorizado.
Eso cambia la forma en que los directivos y dueños de negocio gestionan sus finanzas. Pueden revisar el flujo de efectivo antes de una reunión, comparar el mes actual con el anterior sin esperar reportes manuales o detectar gastos inusuales al momento en que ocurren, no semanas después.
Ahorro de espacio y reducción de costos operativos
Antes de la digitalización, llevar la contabilidad de una empresa implicaba acumular carpetas, archiveros y cajas llenas de documentos que debían conservarse durante años. La contabilidad electrónica elimina prácticamente toda esa carga física: los registros se almacenan en formato digital, ocupan espacio mínimo en servidores o en la nube y se pueden respaldar con facilidad.
El ahorro no es solo de espacio físico. También se reduce el gasto en impresiones, papelería, mensajería para enviar documentos y tiempo del personal dedicado a archivar y buscar expedientes. Para una empresa pequeña o mediana, eso puede representar una diferencia real en sus costos operativos mensuales.
Mayor seguridad y confidencialidad de los datos
Un documento en papel puede perderse, deteriorarse, mojarse o ser visto por quien no debe. Un sistema de contabilidad electrónica bien configurado ofrece capas de protección que el papel no puede igualar. Los datos se encriptan durante el envío y recepción al SAT, y el acceso a la información puede restringirse por usuario, por área o por tipo de documento.
Además, los respaldos automáticos en la nube garantizan que, aunque falle un equipo o haya un siniestro en las instalaciones, la información no se pierda. Esto es especialmente relevante para empresas que manejan datos financieros sensibles o que operan con múltiples usuarios accediendo al sistema desde distintos puntos.
Cumplimiento fiscal más ordenado y sin contratiempos
Uno de los beneficios más prácticos de la contabilidad electrónica es que obliga a mantener los registros al día. Cuando hay una fecha límite de envío mensual al SAT, el equipo contable no puede postergar la organización de la información. Esa presión genera un hábito de orden que beneficia a toda la empresa, más allá del cumplimiento fiscal en sí.
También facilita responder a los requerimientos del SAT. Si la autoridad solicita pólizas o auxiliares durante una revisión, la empresa que lleva su contabilidad electrónica de forma correcta puede generarlos y entregarlos rápidamente, sin necesidad de reconstruir información de meses anteriores desde cero.
Desventajas de la contabilidad electrónica
Reconocer las limitaciones de la contabilidad electrónica no significa rechazarla, sino prepararse mejor para implementarla. Hay aspectos que pueden convertirse en obstáculos reales si no se anticipan, especialmente en empresas pequeñas o en equipos que no cuentan con experiencia previa en sistemas digitales.
Dependencia tecnológica y riesgos de fallas
Cuando toda la información financiera de una empresa depende de un sistema digital, cualquier falla en ese sistema puede tener consecuencias serias. Un corte de luz, una falla del servidor o la pérdida de conexión a internet pueden impedir el acceso a los registros en momentos críticos, como el cierre mensual o el envío de la balanza al SAT.
Esta dependencia no significa que el sistema sea malo, sino que requiere una infraestructura mínima confiable. Las empresas que adoptan contabilidad electrónica deben asegurarse de contar con planes de contingencia, como respaldos periódicos y acceso alternativo a sus archivos, para no depender de una sola fuente de conexión o almacenamiento.
Costo inicial de implementación y capacitación
Migrar de un sistema contable tradicional a uno electrónico tiene un costo real que muchas empresas subestiman. Adquirir el software adecuado, configurarlo conforme a los requisitos del SAT, migrar los datos históricos y capacitar al personal son procesos que demandan tiempo y recursos económicos que no siempre están contemplados en el presupuesto inicial.
Sin embargo, varios especialistas señalan que esta inversión se recupera a mediano plazo, porque los sistemas electrónicos reducen el tiempo dedicado a tareas manuales y disminuyen los errores costosos. La clave está en elegir una solución que se ajuste al tamaño y las necesidades reales del negocio, sin pagar por funciones que no se van a usar.
Vulnerabilidad ante ciberataques
Almacenar información financiera en sistemas conectados a internet implica exponerla a riesgos que no existen con los archivos físicos. Los ataques de ransomware, el robo de credenciales y las vulnerabilidades en software desactualizado son amenazas reales para cualquier empresa que maneje datos contables en línea, sin importar su tamaño.
Por eso, la contabilidad electrónica no puede implementarse sin una política básica de seguridad informática. Contraseñas robustas, autenticación en dos pasos, actualizaciones periódicas del software y accesos restringidos por usuario son medidas mínimas que toda organización debería adoptar antes o durante la implementación del sistema.
Necesidad de personal con conocimientos técnicos
Un sistema de contabilidad electrónica bien configurado puede hacer mucho, pero solo si la persona que lo opera sabe cómo usarlo. El personal contable necesita entender no solo la contabilidad en sí, sino también los requisitos técnicos del SAT: qué es el Anexo 24, cómo se estructuran los archivos XML, cómo se firman con la e.firma y cómo se transmiten por el Buzón Tributario.
Cuando ese conocimiento técnico no existe o es insuficiente, los errores en los archivos enviados al SAT pueden provocar rechazos, retrasos y multas. Invertir en capacitación no es un gasto opcional: es parte del costo real de operar este sistema correctamente y de manera sostenida en el tiempo.
¿Cuáles son las ventajas y desventajas de la contabilidad electrónica en resumen?
Para tener una visión clara y rápida de ambos lados, la siguiente tabla reúne los puntos más relevantes que debes considerar al evaluar este sistema.
| Aspecto | ✅ Ventaja | ⚠️ Desventaja |
|---|---|---|
| Errores contables | Los sistemas automatizan cálculos y reducen fallas humanas | Un error técnico en el XML puede provocar rechazo del SAT |
| Acceso a información | Disponible en tiempo real desde cualquier lugar | Requiere conexión a internet y dispositivos funcionales |
| Costos operativos | Reduce papel, impresión y espacio físico de archivo | Implica inversión inicial en software y capacitación |
| Seguridad de datos | Encriptación y respaldos en la nube protegen la información | Los sistemas en línea pueden ser vulnerables a ciberataques |
| Cumplimiento fiscal | Facilita el envío mensual al SAT y evita sanciones | Exige orden constante y conocimiento técnico del equipo |
| Personal requerido | Permite que menos personas gestionen más información | Requiere capacitación específica en los requisitos del SAT |
Contabilidad electrónica vs. contabilidad tradicional
Comparar ambos sistemas ayuda a entender por qué el modelo electrónico ha ganado terreno en México. La contabilidad tradicional basada en papel tiene la ventaja de ser más accesible para quienes no tienen experiencia tecnológica, pero presenta limitaciones que se vuelven más evidentes a medida que el negocio crece.
📋 Contabilidad tradicional
- Registro manual: Mayor riesgo de errores de captura y cálculo.
- Archivo físico: Ocupa espacio considerable y es propenso a daños.
- Consulta lenta: Acceder a información pasada requiere buscar entre expedientes.
- Costo de papel: Gasto continuo en impresión, papelería y almacenamiento.
- Sin integración: Difícil de conectar con sistemas de facturación o nómina.
💻 Contabilidad electrónica
- Automatización: Cálculos y validaciones automáticas con menos margen de error.
- Almacenamiento digital: Sin archiveros físicos; respaldos en la nube.
- Acceso inmediato: Información disponible en tiempo real desde cualquier punto.
- Ahorro operativo: Reducción de costos de papel y gestión documental.
- Integración: Compatible con sistemas de facturación electrónica y nómina.
La contabilidad tradicional puede funcionar para negocios muy pequeños con pocas operaciones mensuales, pero quienes superan ciertos umbrales de ingresos o son personas morales tienen la obligación legal de llevar su contabilidad en formato electrónico. En esos casos, la comparación deja de ser opcional y se convierte en una transición necesaria.
Lo que hace la diferencia entre ambos modelos no es solo la tecnología, sino la forma en que cada uno permite gestionar el negocio. Un sistema electrónico bien implementado da visibilidad financiera que el papel, por sus propias limitaciones, simplemente no puede ofrecer.
¿Cómo reducir las desventajas de la contabilidad electrónica?
Las desventajas de la contabilidad electrónica no son inevitables: la mayoría se pueden mitigar con planificación y decisiones correctas desde el inicio. Aquí se detallan las acciones más efectivas para reducirlas sin comprometer los beneficios del sistema.
Cómo reducir las desventajas paso a paso
- Elige el software correcto desde el principio. Opta por un sistema compatible con los requisitos del Anexo 24 del SAT, que genere archivos XML válidos y que se actualice con cada cambio en las reglas fiscales.
- Capacita a tu equipo antes de la implementación. No esperes a que surjan errores para entrenar al personal. Una capacitación inicial sólida reduce los problemas técnicos en los primeros meses.
- Establece respaldos automáticos periódicos. Configura copias de seguridad diarias o semanales en un servicio de almacenamiento en la nube independiente del sistema principal.
- Implementa medidas básicas de ciberseguridad. Contraseñas únicas por usuario, autenticación en dos pasos y actualizaciones regulares del software reducen considerablemente el riesgo de ataques.
- Valida los archivos antes de enviarlos al SAT. Usa el validador oficial del SAT para revisar la forma y sintaxis de cada archivo XML antes de su transmisión, evitando rechazos innecesarios.
Conocer quién está obligado a llevar la contabilidad electrónica también es un punto de partida fundamental, porque determina qué nivel de exigencia aplica a cada contribuyente y qué pasos concretos debe seguir para cumplir sin errores.
El SAT ofrece un validador gratuito de forma y sintaxis que permite revisar los archivos XML antes de enviarlos. Usarlo de forma rutinaria es uno de los hábitos más sencillos y efectivos para evitar rechazos y las multas que conllevan. Puedes acceder a él directamente desde el portal oficial del Servicio de Administración Tributaria.
Preguntas frecuentes
¿Qué es la contabilidad electrónica y para qué sirve?
La contabilidad electrónica es la obligación de llevar todos los registros y asientos contables mediante sistemas digitales y de enviar mensualmente cierta información al SAT a través del Buzón Tributario en archivos XML. Sirve para que la autoridad fiscal pueda verificar el cumplimiento de las obligaciones tributarias de cada contribuyente de forma más eficiente, sin necesidad de revisiones presenciales en todos los casos. Para las empresas, también representa una herramienta de control financiero que mejora el orden y la visibilidad de sus operaciones.
¿Cuál es la principal ventaja de la contabilidad electrónica?
La principal ventaja es la reducción de errores contables, combinada con el acceso inmediato a la información financiera. Los sistemas automatizados realizan cálculos y validaciones que antes dependían exclusivamente del criterio humano, lo que disminuye las inconsistencias en los registros. Además, al tener toda la información centralizada y disponible en tiempo real, los responsables del negocio pueden tomar decisiones con datos actualizados sin esperar reportes manuales de días o semanas.
¿Cuáles son las desventajas más comunes de la contabilidad electrónica?
Las desventajas más frecuentes son la dependencia tecnológica, que puede causar interrupciones si el sistema o la conexión fallan; el costo inicial de implementación y capacitación, que no siempre está contemplado en el presupuesto; la vulnerabilidad ante ciberataques, ya que los datos financieros en línea son un objetivo atractivo para actores malintencionados; y la necesidad de contar con personal capacitado en los requisitos técnicos del SAT, como el formato XML y el Anexo 24. Todas estas desventajas se pueden gestionar con planificación adecuada.
¿Quiénes están obligados a llevar contabilidad electrónica en México?
Están obligadas todas las personas morales, sin importar su tamaño o régimen fiscal, y las personas físicas con actividad empresarial, servicios profesionales o arrendamiento cuyos ingresos superen los dos millones de pesos anuales. Existen excepciones para ciertos contribuyentes del Régimen Simplificado de Confianza (RESICO) y para personas físicas que únicamente reciben ingresos por salarios. La base legal de esta obligación se encuentra en el Artículo 28 del Código Fiscal de la Federación y en las Reglas Misceláneas Fiscales vigentes.
¿La contabilidad electrónica es lo mismo que la factura electrónica (CFDI)?
No, son dos obligaciones distintas aunque están relacionadas. El CFDI es la factura electrónica que se emite al momento de cada operación comercial y se timbra en tiempo real ante el SAT. La contabilidad electrónica, en cambio, es el envío mensual del catálogo de cuentas y la balanza de comprobación, que resume la situación financiera del periodo. Ambas forman parte del ecosistema fiscal digital mexicano, pero tienen formatos, plazos y procedimientos de envío completamente diferentes.
¿Qué pasa si no se envía la contabilidad electrónica al SAT?
No enviar la contabilidad electrónica en los plazos establecidos puede generar multas por cada archivo no transmitido, afectar la Opinión de Cumplimiento Fiscal del contribuyente y derivar en requerimientos formales por parte del SAT. Una opinión de cumplimiento negativa puede complicar la obtención de contratos, créditos o trámites ante otras instituciones. Si el incumplimiento es reiterado, la autoridad puede iniciar procedimientos de auditoría o revisión más exhaustivos.
¿Cuánto tiempo deben conservarse los archivos de contabilidad electrónica?
De acuerdo con el Artículo 67 del Código Fiscal de la Federación, los archivos de contabilidad electrónica deben conservarse al menos cinco años desde la fecha de envío, que coincide con el plazo de caducidad de las facultades de comprobación del SAT. Esto incluye los acuses de recibo y aceptación de cada archivo transmitido. Guardar esos acuses es tan importante como enviar los archivos correctamente, porque son la evidencia de que el contribuyente cumplió con la obligación en tiempo y forma.
Conclusión
La contabilidad electrónica tiene ventajas reales y concretas: reduce errores, facilita el cumplimiento ante el SAT, da acceso inmediato a la información financiera y elimina buena parte de los costos operativos del modelo en papel. Pero también tiene desventajas que conviene conocer antes de implementarla, como la dependencia tecnológica, el costo inicial y la necesidad de personal capacitado.
Lo importante es que puedes prepararte para cada una de esas desventajas: eligiendo el software correcto, capacitando a tu equipo, estableciendo respaldos periódicos y adoptando medidas básicas de seguridad informática. Ninguno de esos obstáculos es insuperable si se anticipa con tiempo y criterio.
Si este tema te genera más preguntas o quieres profundizar en otros aspectos del sistema fiscal digital en México, en este sitio web encontrarás más contenido sobre contabilidad electrónica que puede ayudarte a entender mejor tus obligaciones y a gestionarlas con mayor tranquilidad.
También te puede interesar:
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Balanza de comprobación XML: Cumple sin rechazos del SAT
XML en contabilidad: El dato que casi nadie entiende
¿Quién está obligado a llevar la contabilidad electrónica?
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
¿Cómo asignar el código agrupador del SAT?