Si quieres entender en qué se diferencian la contabilidad electrónica y la contabilidad manual, estás en el lugar correcto. Una se apoya en libros físicos y cálculos hechos a mano; la otra, en sistemas digitales que generan archivos XML y se conectan directamente con el SAT en México.
¿Qué es la contabilidad electrónica y qué es la contabilidad manual?
Antes de comparar ambos sistemas, vale la pena entender qué significa cada uno por separado. Tanto la contabilidad manual como la electrónica buscan el mismo objetivo: registrar con exactitud todas las operaciones financieras de un negocio. La diferencia está en el método, las herramientas y las obligaciones legales que cada una conlleva.
Definición de contabilidad manual
La contabilidad manual es el método tradicional en el que todas las transacciones financieras se registran a mano, usando libros físicos como el diario, el mayor y los auxiliares. El contador o responsable realiza cada cálculo de forma personal, anota los saldos, verifica las sumas y organiza la información en documentos en papel o, en algunos casos, en hojas de cálculo sin conexión a sistemas automatizados.
Este sistema lleva décadas en uso y todavía es una opción válida para ciertos perfiles de contribuyentes. Sin embargo, su principal característica es la dependencia total de la persona que lo opera: si hay un error en un cálculo o se pierde un libro, la información puede verse afectada de forma irreversible. El nivel de precisión depende directamente de la habilidad y la atención del contador.
Definición de contabilidad electrónica
La contabilidad electrónica es el sistema en el que todos los registros contables se llevan en medios digitales y pueden generarse en archivos con formato XML, conforme a las reglas que establece el Servicio de Administración Tributaria (SAT) en México. No se trata de una contabilidad diferente en su esencia: los principios son los mismos, pero el soporte, el formato y las obligaciones de envío cambian por completo.
En México, la contabilidad electrónica está regulada por el artículo 28, fracción IV del Código Fiscal de la Federación, que obliga a ciertos contribuyentes a llevar sus registros en sistemas electrónicos y a enviar información mensual al SAT a través del Buzón Tributario. Para profundizar en los aspectos técnicos del formato de envío, puedes consultar el apartado sobre XML en contabilidad, donde se explica cómo funciona este estándar de datos.
Diferencias entre contabilidad electrónica y contabilidad manual
Comparar ambos sistemas en detalle ayuda a entender por qué el entorno fiscal y empresarial ha migrado progresivamente hacia el formato digital. Las diferencias no se limitan al soporte físico o digital: abarcan la velocidad de procesamiento, la seguridad de los datos, el nivel de error y las obligaciones ante las autoridades fiscales. A continuación, una comparativa estructurada de los aspectos más relevantes.
| Aspecto | Contabilidad manual | Contabilidad electrónica |
|---|---|---|
| Soporte de registro | Libros físicos y papel | Software y bases de datos digitales |
| Cálculos | Realizados a mano por el contador | Automatizados por el sistema |
| Velocidad de procesamiento | Lenta; requiere revisión detallada | Alta; el software procesa datos al instante |
| Margen de error | Mayor por dependencia humana | Menor gracias a la automatización |
| Seguridad de la información | Riesgo de pérdida o deterioro físico | Respaldo en la nube; acceso seguro |
| Formato de envío al SAT | No aplica envío digital | Archivos XML conforme al Anexo 24 |
| Acceso remoto | No disponible | Disponible desde cualquier dispositivo |
| Costo inicial | Bajo (libros y materiales físicos) | Mayor (software o suscripción) |
| Generación de reportes | Proceso largo; puede tomar días | Inmediata con un clic |
| Obligación fiscal en México | No requiere envío mensual al SAT | Envío mensual obligatorio para la mayoría |
Una diferencia que suele pasarse por alto es la relacionada con los reportes financieros. Con la contabilidad manual, preparar un balance general o un estado de resultados puede tomar días, mientras que un sistema electrónico lo genera en segundos. Esa velocidad tiene un impacto directo en la toma de decisiones del negocio, especialmente cuando se necesita actuar rápido ante un cambio en las finanzas.
¿Cuáles son las ventajas de la contabilidad electrónica sobre la manual?
La contabilidad electrónica no solo cumple con los requisitos fiscales: ofrece ventajas prácticas que transforman la forma en que se gestionan las finanzas de un negocio. La automatización de procesos es la diferencia más notable, ya que elimina la necesidad de realizar cálculos manuales y reduce considerablemente el tiempo dedicado a tareas administrativas repetitivas.
- Automatización de cálculos: El sistema procesa sumas, restas y conciliaciones de forma automática, sin que el contador tenga que verificar cada operación a mano.
- Generación inmediata de reportes: Los estados financieros, balances y reportes de flujo de caja se producen al instante, lo que facilita la toma de decisiones en tiempo real.
- Mayor seguridad de los datos: La información se respalda en servidores o en la nube, lo que protege los registros ante pérdidas, daños físicos o desastres como incendios o inundaciones.
- Acceso remoto y colaboración: Varios usuarios pueden consultar o actualizar la información desde distintos dispositivos y ubicaciones, sin necesidad de estar presentes en la misma oficina.
- Cumplimiento fiscal simplificado: Los sistemas compatibles con el SAT generan automáticamente los archivos XML con la estructura del Anexo 24, lo que reduce los errores en el envío mensual.
- Trazabilidad completa: Cada transacción queda registrada con fecha, hora y usuario, lo que facilita las auditorías y la detección de inconsistencias.
Otro aspecto relevante es la actualización constante. Los sistemas de contabilidad electrónica se actualizan para adaptarse a los cambios en las reglas fiscales sin que el contador tenga que modificar manualmente los formatos o estructuras de los registros. Eso representa un ahorro de tiempo significativo cada vez que el SAT modifica sus requisitos técnicos.
Desventajas y limitaciones de cada sistema
Ningún sistema es perfecto, y conocer las limitaciones de cada uno te permite tomar decisiones más informadas. Tanto la contabilidad manual como la electrónica tienen puntos débiles que deben considerarse según el contexto del negocio, el volumen de operaciones y los recursos disponibles.
Limitaciones de la contabilidad manual
- Mayor probabilidad de errores aritméticos: Al depender de cálculos hechos por una persona, el margen de error aumenta con el volumen de transacciones, y cada cifra debe revisarse manualmente.
- Procesos lentos y demandantes: Registrar, conciliar y generar reportes lleva mucho más tiempo que en un sistema automatizado, lo que puede convertirse en un cuello de botella en negocios con muchas operaciones.
- Riesgo de pérdida de información: Los libros físicos pueden deteriorarse, extraviarse o dañarse ante eventos como incendios o inundaciones, sin posibilidad de recuperación.
- Sin acceso remoto: La información está disponible solo donde se encuentran físicamente los registros, lo que limita el trabajo a distancia y la colaboración entre equipos.
- Dificultad para escalar: A medida que el negocio crece y el número de transacciones aumenta, mantener una contabilidad manual precisa se vuelve cada vez más complejo y propenso a fallos.
Limitaciones de la contabilidad electrónica
- Costo inicial más alto: Adquirir un software contable compatible con el SAT, capacitar al personal y configurar el sistema requiere una inversión inicial que puede ser significativa para negocios pequeños.
- Dependencia tecnológica: Si el sistema falla, si hay problemas de conectividad o si el software no se actualiza a tiempo, el proceso contable puede verse interrumpido.
- Curva de aprendizaje: No todos los contadores o emprendedores están familiarizados con los sistemas digitales, por lo que la transición puede requerir tiempo y capacitación.
- Riesgos de ciberseguridad: Al almacenar información en plataformas digitales o en la nube, existe exposición a amenazas como hackeos o accesos no autorizados si no se toman las medidas de seguridad adecuadas.
📒 Contabilidad manual
Mayor riesgo de error en cada cálculo manual realizado.
Información vulnerable a pérdida o daño físico irreversible.
Sin escalabilidad ante el crecimiento del volumen de operaciones.
💻 Contabilidad electrónica
Inversión inicial mayor en software y capacitación del equipo.
Dependencia tecnológica que puede interrumpir el proceso si hay fallos.
Curva de aprendizaje para quienes no dominan herramientas digitales.
¿Quiénes están obligados a usar contabilidad electrónica en México?
En México, la obligación de llevar y enviar contabilidad electrónica al SAT no aplica de forma idéntica para todos los contribuyentes. La regla general establece que todas las personas morales, sin importar su tamaño o régimen fiscal, están obligadas a usar este sistema. Para las personas físicas, la obligación depende del nivel de ingresos y del régimen bajo el que tributan.
Las personas físicas con actividad empresarial o profesional también deben cumplir con la contabilidad electrónica cuando sus ingresos del ejercicio anterior superan los cuatro millones de pesos anuales. Quienes están por debajo de ese umbral pueden registrar sus operaciones en la herramienta «Mis cuentas» del SAT, lo que los releva del envío mensual de archivos XML. Para conocer con precisión los requisitos técnicos y documentales que se deben cumplir, puedes revisar los requisitos para enviar la contabilidad electrónica y asegurarte de que tu información esté correctamente estructurada.
La obligación de llevar la contabilidad en medios electrónicos e ingresarla mensualmente al SAT está establecida en el artículo 28, fracción IV del Código Fiscal de la Federación, y detallada en la Regla 2.8.1.6 de la Resolución Miscelánea Fiscal vigente.
¿Estás obligado? Revisa tu situación:
✅ Sí están obligados
Todas las personas morales (SA, SRL, SC, AC). Personas físicas con ingresos superiores a 4 millones de pesos anuales.
❌ Pueden estar exentos
Personas físicas con ingresos menores a 4 millones que usen «Mis cuentas». Régimen de sueldos y salarios.
Herramientas y archivos que usa la contabilidad electrónica
Para cumplir con la contabilidad electrónica, no basta con tener un software cualquiera. El sistema debe ser capaz de generar los archivos en formato XML conforme al Anexo 24 de la Resolución Miscelánea Fiscal, que es el esquema técnico que el SAT utiliza para interpretar y validar la información contable de cada contribuyente.
Los archivos que se envían al SAT son tres: el catálogo de cuentas, la balanza de comprobación y, cuando la autoridad lo solicita, las pólizas con sus auxiliares. El catálogo de cuentas es la lista estructurada de todas las cuentas contables del negocio, y debe incluir el código agrupador del SAT, que es una clasificación estándar de 154 códigos que permite a la autoridad interpretar la información de forma homogénea. Si quieres entender cómo se estructura este formato, puedes explorar el tema de la contabilidad electrónica en su totalidad.
El envío se realiza a través del Buzón Tributario del SAT, usando la e.firma del contribuyente. Antes de enviar, el SAT pone a disposición un validador de forma y sintaxis que permite detectar errores estructurales en los archivos XML antes de que el portal los rechace. Usar esta herramienta de validación previa es una buena práctica que evita retrasos y posibles sanciones por envíos incorrectos o fuera de tiempo.
¿Cuándo conviene seguir usando la contabilidad manual?
Aunque la tendencia apunta claramente hacia la digitalización, hay situaciones en las que la contabilidad manual sigue siendo una opción razonable. Los negocios muy pequeños, con pocas transacciones al mes y que no superan los umbrales de ingresos que obligan al uso del sistema electrónico, pueden encontrar en el método manual una solución suficiente y de bajo costo.
También puede ser útil como complemento educativo. Aprender a llevar la contabilidad a mano antes de trabajar con sistemas digitales permite entender con mayor profundidad los principios contables: la partida doble, el débito y el crédito, la estructura de un asiento, el balance entre activos y pasivos. Ese conocimiento base hace que el trabajo con software contable sea mucho más sólido y consciente, porque el contador sabe exactamente qué está registrando el sistema y por qué.
Fuera de esos contextos, la escala y las obligaciones fiscales actuales en México hacen que la contabilidad manual sea insuficiente para la mayoría de los negocios formales. No porque sea incorrecta en sus principios, sino porque el SAT exige un formato digital que la contabilidad en papel simplemente no puede generar, lo que convierte la transición al sistema electrónico en una necesidad práctica más que en una preferencia.
¿Cuándo la contabilidad manual todavía tiene sentido?
Aprendizaje inicial: Para estudiantes que quieren comprender los principios contables antes de trabajar con software.
Negocios muy pequeños: Con muy pocas transacciones y sin obligación de envío al SAT en formato XML.
Complemento de verificación: Como registro paralelo para cruzar información y detectar discrepancias en el sistema digital.
Preguntas frecuentes
¿Qué diferencia hay entre contabilidad manual y contabilidad electrónica?
La diferencia principal está en el soporte y el método de registro. La contabilidad manual utiliza libros físicos y cálculos hechos a mano, mientras que la contabilidad electrónica registra todas las operaciones en sistemas digitales que generan archivos XML. Además, la contabilidad electrónica está sujeta a la obligación de enviar información mensualmente al SAT en México, lo que no ocurre con el método manual. Sus principios contables son los mismos; lo que cambia es completamente el proceso, la velocidad, la seguridad de los datos y el marco legal que las regula.
¿La contabilidad electrónica reemplaza completamente a la manual?
En términos fiscales y prácticos, para la mayoría de los contribuyentes en México la respuesta es sí: el SAT exige registros digitales y envío de archivos XML, algo que la contabilidad manual no puede producir. Sin embargo, el método manual sigue siendo válido como herramienta de aprendizaje o como recurso para negocios que no superan los umbrales de ingresos que activan la obligación electrónica. No es que una reemplace a la otra en sus fundamentos; es que la ley fiscal ha establecido estándares digitales que hacen insuficiente al sistema manual para cumplir con las obligaciones actuales.
¿Qué archivos se envían al SAT en la contabilidad electrónica?
Se envían principalmente dos archivos de forma mensual: el catálogo de cuentas y la balanza de comprobación, ambos en formato XML conforme al Anexo 24 de la Resolución Miscelánea Fiscal. El catálogo incluye todas las cuentas del negocio con su código agrupador del SAT. La balanza muestra los saldos y movimientos del periodo. Las pólizas y sus auxiliares solo se envían cuando el SAT los solicita expresamente, ya sea durante una revisión o auditoría fiscal. El envío se realiza a través del Buzón Tributario usando la e.firma vigente del contribuyente.
¿Qué errores son más comunes en la contabilidad manual?
Los errores más frecuentes en la contabilidad manual son los aritméticos, como sumas incorrectas o cifras trasladadas de forma equivocada entre cuentas. También es común omitir transacciones por descuido, duplicar registros o registrar un asiento en la cuenta incorrecta. Dado que cada número se escribe y se verifica a mano, cualquier distracción puede generar inconsistencias que afecten el balance general. Detectar estos errores implica revisar manualmente todos los registros del periodo, lo que puede tomar horas o incluso días en negocios con muchas operaciones.
¿Qué software se puede usar para llevar la contabilidad electrónica?
En México, los sistemas más utilizados para la contabilidad electrónica compatible con el SAT incluyen CONTPAQi, Aspel COI, Alegra y Zoho Books, entre otros. Todos deben ser capaces de generar archivos XML con la estructura del Anexo 24, asignar el código agrupador del SAT a cada cuenta y firmar los archivos con e.firma. La elección del sistema depende del tamaño del negocio, el volumen de operaciones y el presupuesto disponible. Antes de contratar cualquier plataforma, conviene verificar que esté actualizada conforme a la Resolución Miscelánea Fiscal vigente para evitar rechazos en el envío.
¿Es obligatorio enviar la contabilidad electrónica al SAT todos los meses?
Sí, para los contribuyentes obligados, el envío de la balanza de comprobación es mensual. El catálogo de cuentas se envía al inicio y solo cuando hay modificaciones. El plazo de envío varía según el tipo de contribuyente: las personas morales tienen fechas distintas a las personas físicas, y ambas están definidas en la Regla 2.8.1.6 de la Resolución Miscelánea Fiscal. No cumplir con estas fechas puede generar requerimientos del SAT y, en algunos casos, multas por incumplimiento de obligaciones fiscales.
¿Qué pasa si no envío mi contabilidad electrónica al SAT?
No enviar la contabilidad electrónica en los plazos establecidos puede derivar en requerimientos formales del SAT, multas económicas y, en casos más graves, restricciones en el uso del certificado de sello digital para emitir facturas electrónicas. El SAT tiene la facultad de realizar auditorías y solicitar pólizas y auxiliares en cualquier momento, por lo que mantener la contabilidad electrónica al día no solo evita sanciones, sino que también protege al contribuyente ante cualquier revisión fiscal. La prevención en este tema siempre resulta más económica que las consecuencias de un incumplimiento.
Conclusión
La contabilidad manual y la electrónica comparten los mismos principios: registrar con exactitud cada operación financiera de un negocio. Lo que las separa es el método, la velocidad, la seguridad de los datos y, sobre todo, las obligaciones fiscales que cada sistema conlleva en el contexto mexicano actual.
Ahora que conoces las diferencias, las ventajas y las limitaciones de cada sistema, puedes analizar tu situación con más claridad. Si llevas un negocio o estudias contabilidad, entender cuándo aplica cada método, qué archivos exige el SAT y cómo funciona el proceso de envío te prepara para tomar decisiones más informadas y evitar errores que pueden tener consecuencias fiscales reales.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre contabilidad electrónica, finanzas y todo lo que necesitas para entender el sistema fiscal mexicano desde cero. Cada artículo está pensado para que avances a tu propio ritmo, sin importar desde dónde partes.
También te puede interesar:
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
El código agrupador del SAT
¿Qué es la balanza complementaria?
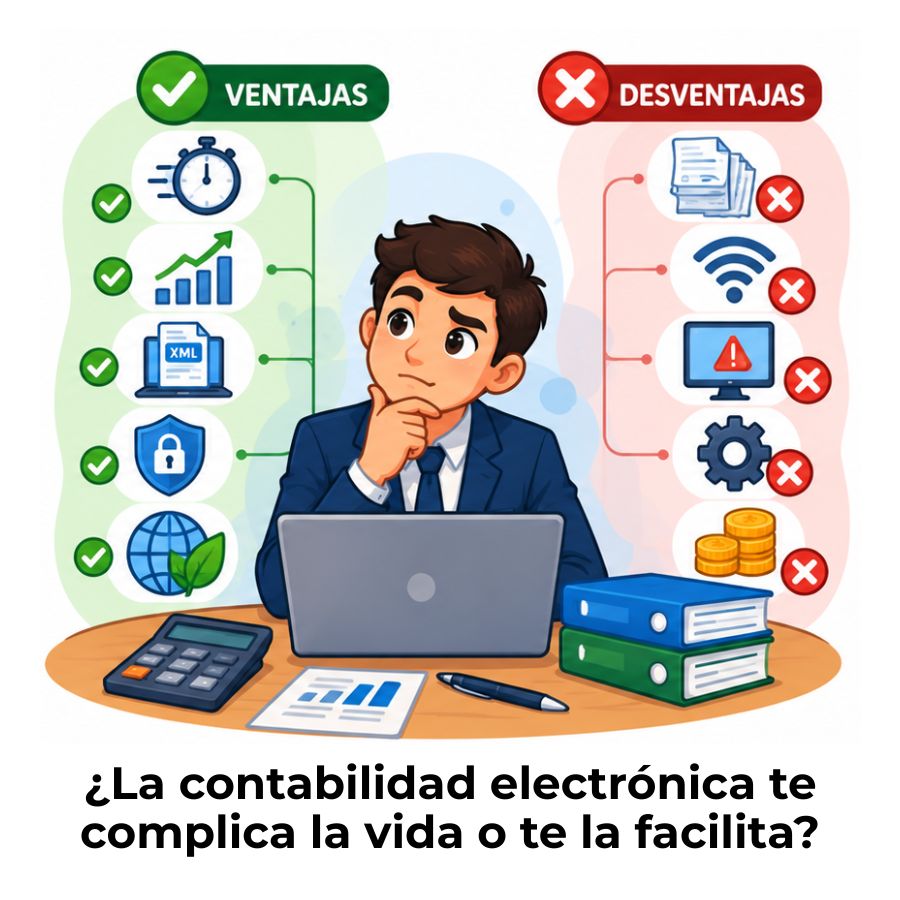
Ventajas y desventajas de la contabilidad electrónica
Multa por no enviar contabilidad electrónica al SAT
Cuentas complementarias: El secreto detrás del valor real de tus activos
¿Cómo llevar contabilidad electrónica con Excel?