Imagina que una empresa le vende materiales a su propia filial y registra una ganancia. Todo parece correcto hasta que consolidas los estados del grupo: esa ganancia simplemente desaparece. Si te preguntas por qué ocurre esto, estás a punto de entender uno de los conceptos más importantes de la contabilidad de grupos empresariales.
¿Qué son las operaciones intercompañías?
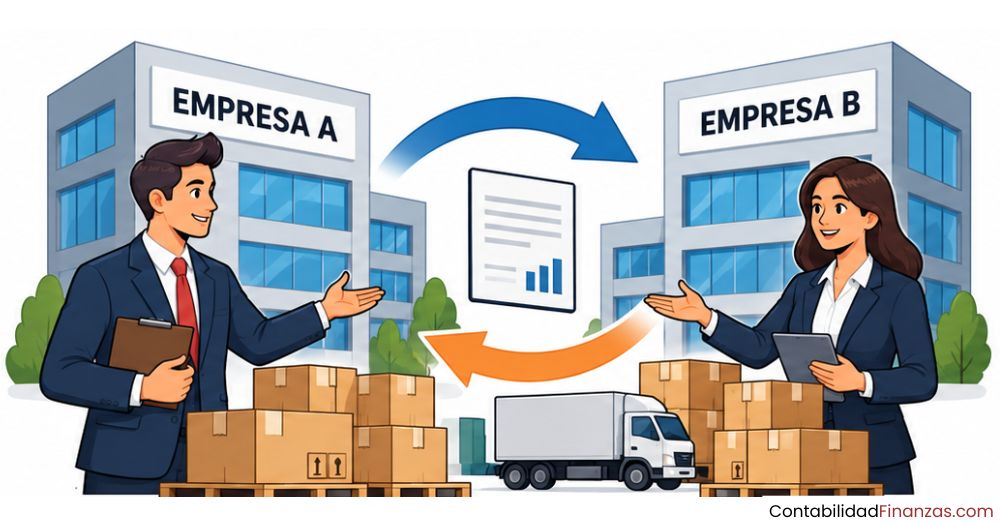
Una operación intercompañía es cualquier transacción financiera o comercial que ocurre entre dos entidades que pertenecen al mismo grupo empresarial. No importa si son filiales, subsidiarias, una empresa matriz y su sucursal, o dos sociedades bajo el mismo control: en todos esos casos, el movimiento entre ellas recibe este nombre.
Lo que distingue a estas operaciones es que no involucran a un tercero externo al grupo. La transacción nace y termina dentro de la misma estructura corporativa. Eso tiene consecuencias contables muy concretas, especialmente cuando llega el momento de consolidar los estados financieros de todo el conjunto.
Características que las definen como operaciones internas
La primera característica es que ambas partes de la transacción están bajo un mismo control económico. Esto significa que quien toma decisiones en una entidad tiene influencia directa o indirecta sobre la otra. Esa relación de control es lo que convierte una transacción ordinaria en una operación intercompañía.
La segunda característica es que, desde el punto de vista del grupo como un todo, la operación es interna: el dinero o el bien no sale del conjunto corporativo. Aunque cada entidad la registra por separado en sus libros, al mirar el grupo completo, la transacción se cancela a sí misma, porque lo que una entidad paga, la otra lo recibe.
Diferencia entre operación intercompañía y operación con terceros
Tipos de operaciones intercompañías más comunes
Las operaciones intercompañías no se limitan a un solo tipo de transacción. Dentro de un grupo empresarial pueden ocurrir movimientos muy variados, y cada uno tiene un tratamiento contable específico. Conocer los principales tipos te permite identificarlos correctamente antes de llegar al proceso de consolidación.
Operaciones comerciales entre entidades del grupo
Las operaciones comerciales son las más visibles dentro de un grupo empresarial. Ocurren cuando una entidad del grupo vende productos, materias primas o mercancías a otra entidad del mismo conjunto. El ejemplo más claro es cuando una fábrica del grupo le vende su producción a la distribuidora del mismo grupo, generando una factura interna que luego debe eliminarse.
También forman parte de este tipo las regalías y licencias que una entidad cobra a otra por el uso de marcas, patentes o tecnología propias del grupo. Aunque se pactan con precios formales, desde la perspectiva consolidada representan un simple traslado de recursos dentro del mismo conjunto económico.
Operaciones financieras y de financiamiento interno
Cuando una empresa del grupo le presta dinero a otra, se genera una operación financiera intercompañía. Ese préstamo crea una cuenta por cobrar en la prestamista y una cuenta por pagar en la receptora, además de intereses que fluyen entre ambas. Al consolidar, tanto el préstamo como los intereses deben eliminarse, porque el grupo no puede prestarse dinero a sí mismo.
Los dividendos que una filial paga a su empresa matriz también entran en esta categoría. Aunque representan una distribución real de utilidades entre personas jurídicas distintas, al mirar el grupo como una unidad, el pago de la filial y el ingreso de la matriz se compensan entre sí.
Transferencias de activos y prestación de servicios
Una entidad del grupo puede cederle o venderle un activo fijo a otra entidad del mismo conjunto. Si en esa transferencia se registra una ganancia, esa utilidad no es real para el grupo: el activo simplemente cambió de lugar dentro de la misma organización. La ganancia se considera no realizada hasta que el activo se venda a un tercero externo al grupo.
La prestación de servicios internos —soporte de tecnología, asesoría legal, recursos humanos compartidos— funciona de manera similar. La entidad que presta el servicio registra un ingreso; la que lo recibe, un gasto. Ambos registros se eliminan en la consolidación, porque no representan un flujo real de valor hacia o desde el exterior del grupo.
¿Por qué se deben eliminar las operaciones intercompañías?
La razón fundamental es que los estados financieros consolidados deben representar al grupo como si fuera una sola empresa. Si no se eliminan las operaciones internas, los ingresos, activos y pasivos del grupo se inflan artificialmente, mostrando una imagen distorsionada que no refleja lo que el conjunto genera con el mundo exterior.
Piénsalo así: si la empresa A le vende a la empresa B, y las dos forman parte del mismo grupo, esa venta es como que tu mano izquierda le venda algo a tu mano derecha. Desde afuera, no cambia nada. Sin embargo, si esa transacción se mantiene en los estados consolidados, los ingresos del grupo suben sin que haya habido una venta real al mercado.
El principio de la unidad económica en la consolidación
Los estados financieros consolidados presentan la posición financiera y los resultados del grupo como si se tratara de una sola entidad económica, eliminando cualquier efecto de las transacciones internas.
Este principio es la base de la contabilidad consolidada. El grupo, aunque esté formado por decenas de personas jurídicas distintas, se trata como una sola unidad frente a quienes consultan sus estados financieros: inversores, bancos, organismos reguladores y el público en general. La consolidación elimina las fronteras internas para mostrar únicamente lo que el grupo hace con el mundo exterior.
Resultados no realizados y su efecto en los estados financieros
Un resultado no realizado aparece cuando una entidad del grupo vende un bien a otra con una ganancia, pero ese bien aún no ha salido del grupo hacia un cliente externo. Mientras el bien permanezca dentro del conjunto, la ganancia existe solo en el papel. Reconocer esa utilidad como real inflaría el resultado del grupo sin que haya ocurrido ningún intercambio económico con el exterior.
El caso más frecuente ocurre con el inventario: la filial fabricante vende al precio de costo más un margen a la filial distribuidora, que aún no ha vendido el producto. Ese margen queda incorporado en el valor del inventario de la distribuidora y debe eliminarse en la consolidación hasta que la venta real con un tercero se concrete.
Proceso de eliminación de operaciones intercompañías
La eliminación no es una sola acción: es un proceso que sigue una secuencia lógica. Cada paso tiene un propósito concreto y omitir alguno puede generar errores que afecten la integridad de los estados consolidados. A continuación, se describe cómo funciona ese proceso de manera ordenada.
Identificación de transacciones internas
Se recopilan todas las transacciones realizadas entre entidades del grupo durante el período: ventas, préstamos, servicios, dividendos y transferencias de activos.
Conciliación de saldos recíprocos
Se verifica que lo que una entidad registra como ingreso o activo coincida exactamente con lo que la contraparte registra como gasto o pasivo. Las diferencias se identifican y corrigen antes de eliminar.
Registro de asientos de eliminación
Se generan los asientos contables de ajuste que ponen a cero los saldos recíprocos: se elimina el ingreso de quien vendió y el activo o gasto de quien compró.
Eliminación de resultados no realizados
Se retiran del inventario o del activo fijo cualquier margen de ganancia incorporado en bienes que aún no han sido vendidos fuera del grupo, junto con su efecto fiscal diferido correspondiente.
Verificación final y presentación
Se revisa que los estados consolidados resultantes no contengan ningún saldo intercompañía pendiente. Sólo entonces los estados están listos para presentarse como si el grupo fuera una sola entidad.
Identificación y registro de saldos recíprocos
Un saldo recíproco es un importe que aparece simultáneamente en dos entidades del grupo, pero con signo contrario: uno lo registra como activo y el otro como pasivo, o uno como ingreso y el otro como gasto. Para que la eliminación funcione correctamente, los importes de ambos lados deben coincidir exactamente.
Cuando no coinciden —lo que ocurre con frecuencia por diferencias de tipo de cambio o por registros en fechas distintas— se debe identificar la causa antes de eliminar. Una discrepancia no resuelta genera un saldo en los estados consolidados que no corresponde a ninguna transacción real, lo que distorsiona los números finales.
Ajustes de consolidación paso a paso
El asiento de eliminación más básico reversa el ingreso de quien vendió y el costo o activo de quien compró. Por ejemplo, si la filial A le vende mercancía a la filial B por 100.000 u.m., el asiento elimina los ingresos de A y el costo de ventas de B por ese mismo importe. El resultado neto en el estado consolidado es cero: como si la venta nunca hubiera ocurrido entre dos entidades separadas.
En el caso de activos fijos transferidos con ganancia, el ajuste es más complejo: además de eliminar la utilidad del período de venta, se debe corregir la depreciación acumulada en la entidad compradora para los períodos posteriores, ya que la base de cálculo correcta es el costo original para el grupo, no el precio pagado internamente.
Precios de transferencia y operaciones intercompañías
Cuando dos entidades del mismo grupo realizan una transacción, deben acordar un precio. Ese precio recibe el nombre de precio de transferencia, y su correcta fijación tiene consecuencias tanto contables como fiscales. Si el precio acordado se aleja de lo que pagarían partes independientes en el mercado, las autoridades fiscales pueden cuestionarlo.
El principio que rige esta área es el de plena competencia (arm’s length en inglés): las transacciones entre empresas relacionadas deben pactarse en condiciones equivalentes a las que existirían entre partes no relacionadas. Este principio está reconocido por la OCDE en sus directrices de precios de transferencia, que sirven de referencia para las legislaciones de la mayoría de los países.
¿Qué puede pasar si el precio de transferencia no es adecuado?
- Reubicación artificial de utilidades: Se trasladan ganancias a jurisdicciones de menor carga fiscal.
- Sanciones fiscales: Las autoridades pueden ajustar los precios y cobrar impuestos adicionales más intereses.
- Distorsión de los resultados individuales: Los estados financieros de cada entidad no reflejan su desempeño real.
- Riesgo reputacional: Las empresas que utilizan precios de transferencia agresivos enfrentan mayor escrutinio público y regulatorio.
Es importante entender que los precios de transferencia no son ilícitos por sí mismos: son una necesidad práctica cuando el grupo opera en distintos países con distintas monedas y legislaciones. El problema surge cuando se utilizan de forma artificial para minimizar la carga tributaria global del conjunto. Por eso, la documentación de los precios de transferencia es una obligación legal en la mayoría de las jurisdicciones.
Errores frecuentes al gestionar operaciones intercompañías
Incluso equipos contables con experiencia cometen errores en la gestión de estas operaciones, especialmente cuando el grupo tiene muchas entidades o cuando opera en varios países con monedas distintas. Identificar los errores más habituales es el primer paso para evitarlos.
- Eliminaciones incompletas: Se elimina la venta, pero no el costo de ventas correspondiente, o se olvida eliminar los intereses de un préstamo interno. El resultado es que el estado consolidado muestra cifras que no corresponden a la realidad del grupo.
- Diferencias de conciliación no resueltas: Una entidad registra la transacción en un período y la contraparte en otro. Si no se alinean antes de la consolidación, queda un saldo ficticio que nadie puede explicar y que altera los totales finales.
- Resultados no realizados en inventario no eliminados: El margen incorporado en bienes que aún están dentro del grupo permanece en el valor del inventario consolidado, inflando el activo y subestimando el costo de ventas.
- Errores por diferencias de tipo de cambio: Cuando las entidades operan en monedas distintas, la conversión puede generar diferencias entre el saldo que reporta cada entidad. Ignorarlas produce saldos residuales difíciles de detectar.
- Falta de documentación de los precios de transferencia: Sin documentación suficiente, los precios acordados internamente quedan expuestos a cuestionamiento por parte de las autoridades fiscales de los países donde opera el grupo.
- Políticas contables inconsistentes entre entidades: Si una filial activa ciertos costos y otra los gasta directamente, la suma de los estados individuales no es homogénea y los ajustes de consolidación se complican innecesariamente.
¿Qué normas internacionales regulan las operaciones intercompañías?
Las operaciones intercompañías no están reguladas por una sola norma, sino por un conjunto de estándares que abarca tanto la contabilidad como la fiscalidad internacional. Cada norma se ocupa de un aspecto concreto del problema. Conocer qué marco aplica en cada situación es indispensable para registrar y eliminar estas operaciones correctamente.
En el ámbito de la contabilidad internacional, las Normas Internacionales de Información Financiera (NIIF) son el referente principal para los grupos empresariales que consolidan estados financieros. Varios estándares de esa familia regulan directamente las operaciones intercompañías.
Si quieres entender cómo se aplican estas normas en la práctica y cuáles son sus implicaciones para distintos tipos de empresas, conocer las ventajas y desventajas de las NIIF te dará una perspectiva más completa sobre por qué su adopción no siempre es sencilla.
Preguntas frecuentes
¿Qué diferencia hay entre operaciones intercompañías y partes relacionadas?
Las partes relacionadas son un concepto más amplio: incluyen a cualquier persona o entidad con la que una empresa tiene una relación especial de influencia o control, como socios, directivos clave o miembros de su familia. Las operaciones intercompañías son un subconjunto dentro de ese universo: son específicamente las transacciones que ocurren entre entidades que pertenecen a un mismo grupo empresarial bajo control común. Toda operación intercompañía implica partes relacionadas, pero no toda transacción con una parte relacionada es una operación intercompañía en el sentido estricto de la consolidación.
¿Cómo afectan las operaciones intercompañías a los estados financieros consolidados?
Si no se eliminan, las operaciones intercompañías inflan los ingresos, los activos y los pasivos del grupo. Por ejemplo, una venta entre filiales suma ingresos en una entidad y un costo en otra; al consolidar sin eliminar, ambos importes aparecen duplicados. El resultado es un estado financiero que exagera la actividad real del grupo frente al mercado exterior. Por eso, la eliminación completa de estos saldos es un requisito obligatorio para que los estados consolidados sean válidos y confiables.
¿Qué es la eliminación de operaciones intercompañías?
La eliminación es el proceso contable mediante el cual se ponen a cero todos los saldos, ingresos, gastos, activos y pasivos que resultan de transacciones entre entidades del mismo grupo, antes de presentar los estados financieros consolidados. El objetivo es que los estados del grupo muestren únicamente lo que ocurre entre el conjunto y el mundo exterior, como si todas las entidades fueran una sola empresa. Se realiza mediante asientos de ajuste que se aplican exclusivamente en el proceso de consolidación, sin modificar los libros individuales de cada entidad.
¿Qué son los precios de transferencia en operaciones intercompañías?
Los precios de transferencia son los precios que se acuerdan para las transacciones entre entidades del mismo grupo: la venta de un producto, el cobro de un servicio, el pago de intereses por un préstamo interno. Las autoridades fiscales exigen que esos precios sean equivalentes a los que pagarían partes independientes en el mercado, aplicando el principio de plena competencia. Cuando los precios se alejan de ese estándar, el grupo puede estar trasladando artificialmente utilidades hacia países de menor tributación, lo que genera riesgos fiscales significativos.
¿Las operaciones intercompañías generan utilidad o ganancia real para el grupo?
No, por lo general no. Aunque cada entidad individual registra su parte de la transacción como ingreso o gasto, desde la perspectiva del grupo la operación es simplemente un movimiento interno. La ganancia que una entidad obtiene vendiendo a otra desaparece en la consolidación, porque la contraparte registra exactamente el mismo importe como costo. La utilidad real solo surge cuando el bien o servicio llega a un cliente externo al grupo, momento en que la transacción ya no es intercompañía.
¿Qué tipo de cuentas se usan para registrar operaciones intercompañías?
La práctica habitual es usar cuentas contables específicas etiquetadas como «intercompañía» o «entre empresas relacionadas». Por ejemplo, «Cuentas por cobrar intercompañía» y «Cuentas por pagar intercompañía» en el balance, o «Ingresos por ventas intercompañía» en el estado de resultados. Estas cuentas diferenciadas facilitan enormemente la identificación y la conciliación de saldos durante el proceso de consolidación, ya que permiten localizar de forma rápida cada transacción interna sin mezclarla con operaciones de terceros.
¿Cómo se registra contablemente una venta intercompañía?
Cada entidad registra su parte de la transacción en sus propios libros como si se tratara de una venta normal: la vendedora debita cuentas por cobrar intercompañía y acredita ingresos por ventas intercompañía; la compradora debita inventario o activo y acredita cuentas por pagar intercompañía. Al momento de consolidar, se genera un asiento de eliminación que cancela ambos lados: se debitan los ingresos por ventas intercompañía y se acreditan las cuentas por cobrar, mientras que simultáneamente se ajusta el costo o el activo registrado por la compradora.
Conclusión
Las operaciones intercompañías son una realidad cotidiana en cualquier grupo empresarial: ocurren cada vez que dos entidades bajo el mismo control intercambian bienes, servicios, dinero o activos. Su característica más importante es que, aunque se registran de forma individual en cada entidad, deben desaparecer de los estados financieros consolidados para que el grupo presente una imagen fiel de su actividad frente al mundo exterior.
A lo largo de este recorrido has visto los principales tipos de operaciones, el proceso de eliminación paso a paso, el papel de los precios de transferencia y los errores más frecuentes que conviene evitar. Con ese mapa claro, puedes abordar con mucha más seguridad tanto los registros individuales de cada entidad como el proceso de consolidación, identificando cada saldo recíproco y aplicando los ajustes necesarios antes de presentar los resultados.
La contabilidad de grupos empresariales es un campo que se vuelve más interesante —y más manejable— a medida que consolidas tus bases conceptuales. En este sitio web encontrarás más contenidos que te ayudarán a seguir avanzando en temas de contabilidad internacional con la misma claridad y profundidad.
También te puede interesar:

Importancia de la contabilidad internacional

¿Por qué la Contabilidad Multinacional es esencial?

Historia y evolución de la contabilidad internacional

Contabilidad Financiera Internacional
Términos contables en inglés: Guía completa

Informes Financieros Internacionales
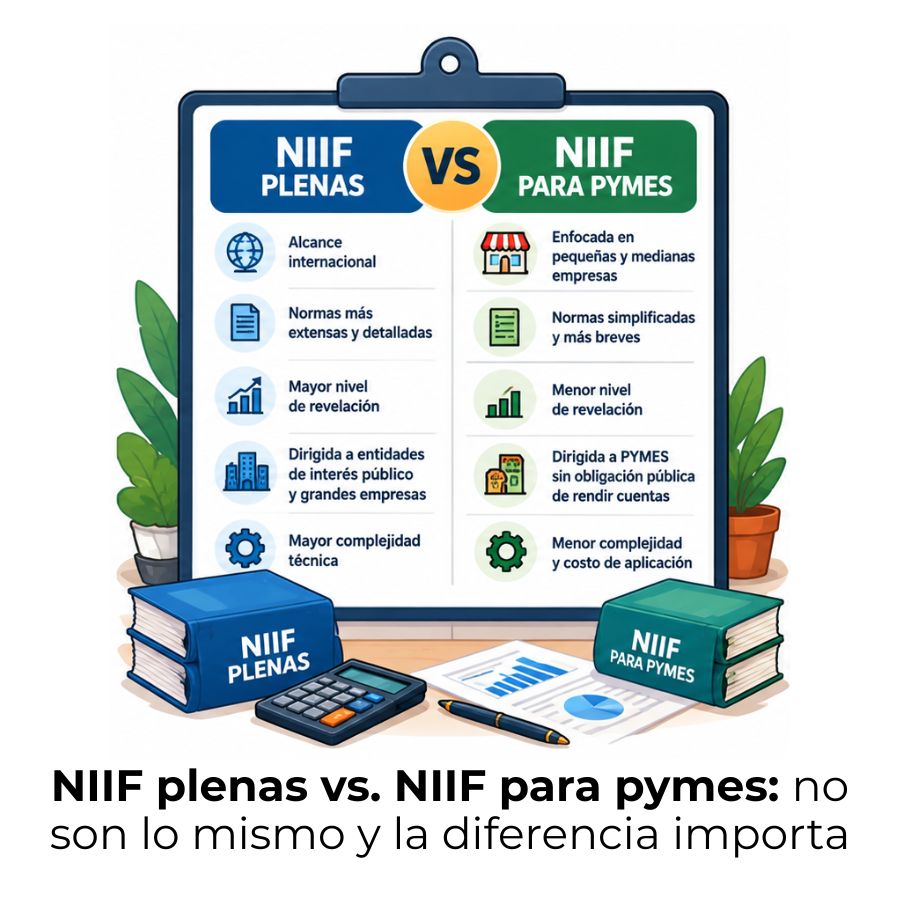
Diferencia entre NIIF plenas y NIIF para pymes
