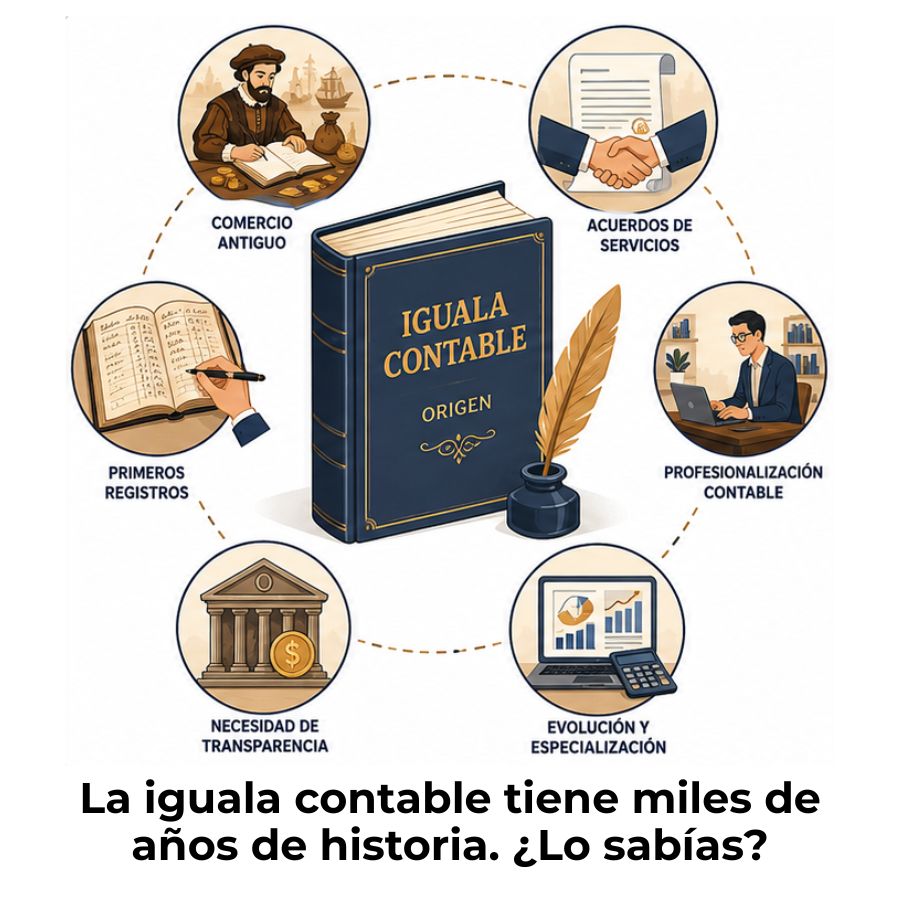
Cada mes, miles de empresas pagan una cuota fija a su contador sin preguntarse de dónde viene ese modelo. La respuesta no está en el siglo XX ni en ningún manual moderno: está en las tablillas de arcilla de Mesopotamia, en los colegios de contadores de Roma y en los mercaderes del Renacimiento italiano. Lo que hoy llamas iguala contable tiene una historia mucho más larga de lo que imaginas.
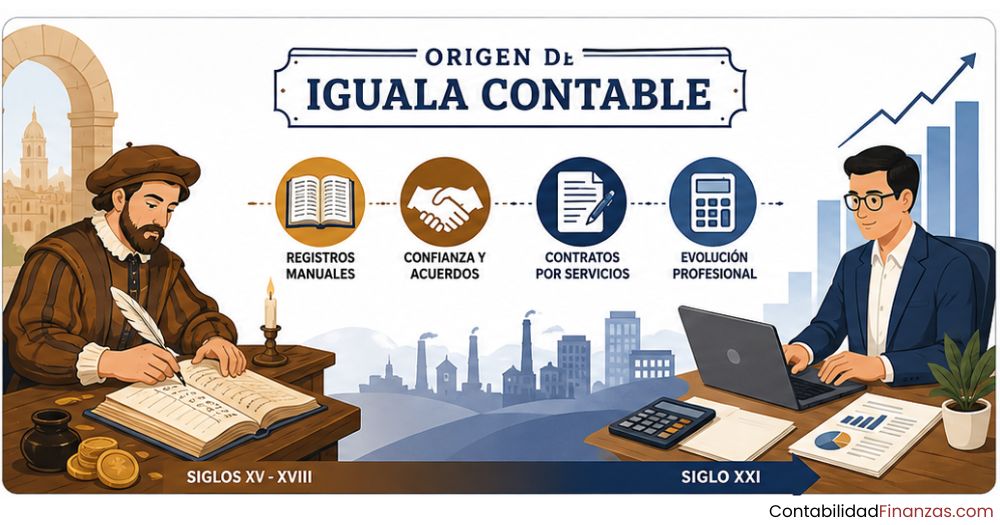
¿Qué es una iguala contable y de dónde viene?
Una iguala contable es un acuerdo mediante el cual una empresa o persona natural contrata los servicios de un contador o firma contable a cambio de un pago fijo, generalmente mensual. Ese pago cubre un conjunto de tareas previamente acordadas: llevar los registros, preparar estados financieros y cumplir con las obligaciones fiscales del período. Lo que define a la iguala no es el tipo de trabajo, sino la forma en que se cobra: una tarifa plana que no varía según el volumen de transacciones del mes.
Para entender de dónde viene este modelo, hay que separar dos cosas: el origen de la contabilidad como práctica y el origen del cobro fijo por servicios contables continuos. Ambos tienen raíces distintas, aunque terminaron fusionándose con el paso de los siglos. La iguala no nació de una decisión puntual ni de una ley específica, sino de una necesidad práctica que fue tomando forma a lo largo de la historia de la profesión contable.
El concepto de pago fijo por servicios a lo largo del tiempo
El pago fijo por servicios profesionales no es exclusivo de la contabilidad. Desde la antigüedad, los gobernantes y comerciantes retenían a personas con conocimientos especializados mediante un pago regular, una práctica que en el mundo jurídico se conoce como «retención» o retainer. En contabilidad, esa misma lógica de retener a un experto mediante una tarifa acordada es exactamente lo que da origen al modelo de iguala. La diferencia entre épocas está en la formalidad y en las obligaciones que cubre ese pago.
Antecedentes históricos de la iguala contable
Los primeros registros de servicios contables continuos
La contabilidad por igualas como práctica tiene un antecedente remoto en las primeras civilizaciones organizadas. En Mesopotamia, alrededor del 6000 a.C., ya existían escribas que llevaban registros económicos de forma permanente para templos y palacios. Esos escribas no trabajaban por encargo puntual: eran parte de la estructura administrativa de la institución y recibían su sustento de manera regular a cambio de su función continua. Esa relación de servicio permanente es, en esencia, el antecedente más antiguo del modelo de iguala.
En Egipto, los jeroglíficos muestran a escribas registrando cosechas, tributos y transacciones de manera sistemática y continua. No trabajaban por proyecto, sino como parte integral de la administración de grandes patrimonios. La continuidad del servicio y la remuneración estable son dos características que, siglos después, definirían la iguala contable tal como se conoce hoy. Sin esos primeros modelos de administración organizada, el concepto moderno de iguala difícilmente habría tomado la forma que tiene.
La contabilidad en Mesopotamia y el cobro por servicio permanente
Las tablillas de arcilla encontradas en el antiguo Cercano Oriente son uno de los testimonios más antiguos de registros económicos organizados. En esas civilizaciones, los escribas no solo anotaban transacciones puntuales, sino que mantenían libros de ingresos, gastos y tributos de forma ininterrumpida. Este modelo de gestión continua, en el que un especialista administraba las cuentas de una institución durante largos períodos, es el embrión más antiguo que se conoce de lo que hoy llamamos servicio contable por iguala.
La diferencia con el concepto moderno es que en aquella época no existía una «tarifa» en el sentido actual. El escriba era parte del personal de la institución y recibía su sustento como parte de su función. Aun así, la lógica subyacente es la misma: alguien con conocimiento especializado presta un servicio continuo a cambio de una compensación regular y acordada. Esa lógica no ha cambiado en miles de años; solo ha cambiado su forma de formalizarse.
Roma y los colegios de contadores: el primer modelo de iguala
En el Imperio Romano, la actividad contable adquirió una dimensión más estructurada. Los romanos plebeyos y esclavos con conocimientos administrativos se agruparon en lo que se conoce como «colegios», asociaciones profesionales que prestaban servicios regulares a comerciantes, magistrados y al propio Estado. Esa agrupación profesional y la prestación de servicios de forma continua a cambio de una remuneración acordada representa el primer modelo organizado de lo que hoy reconocemos como iguala contable.
La auditoría, por ejemplo, ya era una función que los romanos utilizaban para controlar la administración de las provincias del Imperio. El término proviene del latín audire, que significa «escuchar», porque los auditores escuchaban los reportes de los administradores. Esta práctica de revisión y control regular, encargada a especialistas de forma permanente, refuerza la idea de que el servicio contable continuo tiene un origen muy anterior al mundo moderno.
🏛️ El modelo romano de servicio contable
Agrupación profesional
Los contadores romanos se organizaban en colegios para prestar servicios de forma estructurada y continua.
Servicio al Estado
Administraban las cuentas de las provincias del Imperio de forma regular, con una remuneración estable.
Control continuo
La auditoría romana era una función permanente, no un encargo puntual, lo que la asemeja al modelo de iguala actual.
El renacimiento y la profesionalización del contador
Luca Pacioli y la estandarización contable
El año 1494 marca un punto de inflexión en la historia de la contabilidad. Ese año, el fraile franciscano Luca Pacioli publicó el Summa de Arithmetica, Geometria, Proportioni et Proportionalità, obra en la que documentó de forma sistemática el método de la partida doble, ya utilizado por los comerciantes italianos de la época. Pacioli no inventó la partida doble, pero su importancia reside en haber organizado y difundido ese método a través de la imprenta, convirtiéndolo en un estándar comprensible para cualquier contador de la época.
La estandarización que trajo Pacioli convirtió la contabilidad en un lenguaje común entre comerciantes, lo que hizo posible contratar a un contador externo con la confianza de que sus registros serían comprensibles y verificables por cualquier otro profesional.
Esa confianza en el lenguaje contable común fue el terreno fértil sobre el que creció el modelo de iguala. Cuando un mercader del Renacimiento podía confiar en que el contador que contrataba usaría un método estandarizado, la relación de largo plazo se volvió mucho más viable. El contador ya no era un empleado interno, sino un profesional externo con quien se acordaba una relación de servicio continuo y verificable.
¿Cómo surgió la tarifa fija entre los mercaderes italianos?
En las ciudades comerciales del norte de Italia durante el siglo XV, ciudades como Venecia, Génova y Florencia desarrollaron redes de comercio complejas que requerían un seguimiento contable permanente. Los mercaderes no podían permitirse contratar a un contador para cada operación; necesitaban a alguien que llevara sus cuentas de forma continua. Esa necesidad de gestión ininterrumpida dio lugar a acuerdos de servicio periódico en los que el contador recibía una remuneración fija a cambio de atender las cuentas del mercader durante un período determinado.
Esos acuerdos eran informales en su mayoría, pero contenían todos los elementos que hoy definen una iguala contable: un servicio acordado, una duración definida y un pago regular. La diferencia con el modelo moderno radica en que en aquella época no existían regulaciones fiscales que obligaran a llevar libros. El acuerdo era puramente comercial, orientado a proteger los intereses del mercader y no a cumplir con una autoridad tributaria.
¿Cómo evolucionó la iguala contable hasta el siglo XIX?
La formalización de los colegios de contadores en Europa
El salto más importante hacia la formalización del modelo de iguala ocurrió en el siglo XIX, cuando la profesión contable adquirió reconocimiento oficial en Europa. En 1854, el Instituto de Contadores de Glasgow peticionó a la reina Victoria una Carta Real para reconocer oficialmente la profesión. Con ese reconocimiento, los contadores dejaron de ser simples empleados o colaboradores informales y pasaron a ser profesionales con estatus legal, lo que transformó sus acuerdos de servicio en contratos formales.
Esa formalización tuvo un efecto directo sobre el modelo de iguala. Cuando el contador tiene un estatus profesional reconocido, el cliente tiene garantías mayores sobre la calidad y continuidad del servicio. La iguala dejó de ser un acuerdo de palabra y se convirtió en un contrato con obligaciones claras para ambas partes. Ese cambio fue decisivo para que el modelo se extendiera más allá del comercio y llegara a empresas de todos los tamaños.
El modelo de retención profesional y su expansión en América Latina
A medida que los países latinoamericanos desarrollaban sus propias instituciones contables durante finales del siglo XIX y la primera mitad del siglo XX, el modelo de servicio contable externo con tarifa fija fue adoptándose de forma natural. Los primeros colegios profesionales de contadores en América Latina surgieron como respuesta a la necesidad de regular y jerarquizar el ejercicio profesional en un contexto de creciente tecnificación económica.
En países como México, Colombia, Argentina y la República Dominicana, la figura del «contador por iguala» se consolidó especialmente entre las pequeñas y medianas empresas, que no podían costear un departamento contable propio. El contador externo que atendía varias empresas a cambio de una cuota mensual por cada una fue el modelo que mejor se adaptó a las realidades económicas de la región. Ese modelo persiste hoy prácticamente sin cambios en su estructura esencial.
📅 Finales s. XIX
Primeros colegios de contadores en América Latina. La iguala empieza a formalizarse como contrato profesional.
📅 Primera mitad s. XX
Las pymes adoptan el modelo de contador externo por cuota fija mensual como alternativa al departamento contable propio.
📅 Segunda mitad s. XX
Las obligaciones fiscales crecen y la iguala se vuelve indispensable para cumplir con las autoridades tributarias.
La iguala contable en el contexto moderno
Del cobro por evento al cobro mensual fijo
Durante gran parte del siglo XX, muchos contadores cobraban por servicio prestado: un estado financiero tenía un precio, una declaración fiscal tenía otro. Ese modelo era cómodo para el cliente cuando las obligaciones eran pocas, pero resultaba impredecible cuando el volumen de trabajo aumentaba. El cambio hacia el cobro mensual fijo, que define la iguala contable actual, fue una respuesta directa a la necesidad de las empresas de tener costos contables predecibles y de los contadores de tener ingresos estables.
La iguala mensual resolvió ese problema de forma elegante. El cliente paga siempre lo mismo, independientemente de si ese mes tuvo más o menos transacciones, y el contador sabe exactamente cuánto ingresará al final de cada período. Esa estabilidad mutua es lo que hace al modelo tan resistente al paso del tiempo: sigue siendo la fórmula más práctica para gestionar una relación de servicio contable continuo, tanto para empresas pequeñas como para compañías de mediano tamaño.
La digitalización y su impacto en el modelo de iguala
La irrupción del software contable y las plataformas digitales de reporte fiscal no eliminaron la iguala: la transformaron. En lugar de dedicar horas a ingresar datos manualmente, el contador por iguala hoy supervisa procesos automatizados, interpreta resultados y asesora al cliente en decisiones financieras. El modelo de iguala pasó de ser un servicio de registro y cumplimiento a convertirse en un servicio de asesoría contable y financiera continua.
Esa evolución refuerza la vigencia del origen del concepto. La iguala nació de la necesidad de tener a un experto disponible de forma permanente, y eso sigue siendo exactamente lo que ofrece hoy. Lo que cambió es la herramienta y la profundidad del análisis, pero la esencia del acuerdo —un profesional comprometido con las finanzas del cliente a cambio de una tarifa fija— permanece intacta desde los mercaderes del Renacimiento hasta las pymes del siglo XXI.
Diferencia entre iguala contable y otros modelos de cobro
Para entender mejor el origen y la utilidad de la iguala contable, conviene compararla con los otros modelos de contratación de servicios contables que existen. No todos los acuerdos entre un contador y su cliente tienen la misma estructura, y conocer las diferencias te ayuda a identificar cuál tiene más sentido según la situación de tu empresa o negocio.
| Modelo de cobro | Cómo funciona | Ventaja principal | Limitación principal |
|---|---|---|---|
| Iguala contable | Tarifa fija mensual por un conjunto de servicios acordado | Costo predecible; relación continua con el contador | Puede incluir servicios que el cliente no necesite cada mes |
| Cobro por hora | Se factura el tiempo real dedicado a cada tarea | El cliente paga solo lo que se usa | Costo variable e imprevisible; requiere control del tiempo |
| Cobro por proyecto | Precio cerrado para un trabajo específico (auditoría, cierre fiscal) | Claridad sobre el alcance y el costo total | No cubre necesidades contables continuas |
| Contador interno | Empleado de la empresa con salario fijo mensual | Disponibilidad total y conocimiento profundo del negocio | Costo más alto; implica cargas laborales adicionales |
La iguala contable se posiciona como el modelo intermedio entre la flexibilidad del cobro por hora y la profundidad del contador interno. Su ventaja histórica y actual es que permite a empresas pequeñas y medianas acceder a un servicio profesional continuo sin asumir el costo de un empleado de planta. Conocer las ventajas y desventajas de la contabilidad por iguala te ayuda a decidir si este modelo encaja con las necesidades de tu negocio.
Preguntas frecuentes
¿Qué significa el término «iguala» en contabilidad?
El término «iguala» en contabilidad hace referencia a un acuerdo de servicio continuo entre un contador o firma contable y un cliente, en el que ambas partes convienen en una tarifa fija periódica —generalmente mensual— a cambio de un conjunto de servicios predefinidos. La palabra «iguala» proviene del concepto de igualar o equiparar las condiciones: el servicio y el pago se acuerdan de antemano para que ninguna de las partes se vea sorprendida. En esencia, es una forma de estabilizar la relación profesional eliminando la incertidumbre del cobro variable. Para profundizar en la definición completa, puedes consultar qué es una iguala contable y sus características principales.
¿Cuál es el origen histórico de la iguala contable?
El origen histórico de la iguala contable no tiene una fecha de nacimiento única, sino que es el resultado de una evolución que abarca miles de años. Sus raíces más remotas se encuentran en los escribas de Mesopotamia, quienes llevaban registros económicos de forma permanente para templos y palacios alrededor del 6000 a.C. Más adelante, los contadores romanos organizados en colegios prestaban servicios regulares al Estado y a los comerciantes. En el Renacimiento, la estandarización de la partida doble por Luca Pacioli en 1494 hizo posible el servicio contable externo de largo plazo. Finalmente, la profesionalización del siglo XIX formalizó ese acuerdo en contratos, dando lugar al modelo de iguala que se conoce hoy.
¿En qué época surgió el cobro fijo por servicios contables?
El cobro fijo por servicios contables como práctica organizada y formal comenzó a consolidarse durante el siglo XIX, cuando la profesión contable adquirió reconocimiento oficial en Europa y los contadores empezaron a firmar contratos con sus clientes. Sin embargo, los antecedentes de ese modelo —es decir, la idea de pagar de forma regular a alguien que administre las cuentas de forma continua— pueden rastrearse hasta las civilizaciones antiguas. Lo que el siglo XIX aportó no fue la idea, sino la formalización legal de ese acuerdo, convirtiendo lo que era una práctica comercial informal en un contrato profesional con obligaciones reconocidas.
¿Qué relación tiene Luca Pacioli con el origen de la iguala contable?
Luca Pacioli no creó la iguala contable, pero su aporte fue determinante para que el modelo fuera posible. Al publicar en 1494 la primera explicación sistemática e impresa de la partida doble, Pacioli estandarizó el lenguaje contable. Esa estandarización fue la que permitió a los comerciantes del Renacimiento confiar en que un contador externo usaría un método verificable y comprensible. Sin esa confianza en el método compartido, la relación de largo plazo entre cliente y contador externo —que es la base de la iguala— habría sido mucho más difícil de sostener. Pacioli es, por eso, una figura indirectamente ligada al origen del modelo.
¿Cómo se diferencia una iguala contable de un contrato por horas?
La diferencia principal entre una iguala contable y un contrato por horas está en la predictibilidad del costo. En la iguala, el cliente paga siempre la misma cantidad mensual, independientemente de cuántas horas haya dedicado el contador ese mes. En el contrato por horas, el costo varía en función del tiempo real empleado en cada tarea. La iguala ofrece estabilidad económica para ambas partes: el cliente puede planificar su gasto contable y el contador tiene un ingreso recurrente garantizado. El contrato por horas, en cambio, es más flexible pero genera incertidumbre en el presupuesto mensual del cliente.
¿Cuándo comenzaron a usarse las igualas contables en América Latina?
Las igualas contables comenzaron a generalizarse en América Latina entre finales del siglo XIX y la primera mitad del siglo XX, a medida que los países de la región fueron creando sus propios colegios profesionales de contadores y sus marcos fiscales se volvieron más exigentes. El crecimiento de las pequeñas y medianas empresas en la región impulsó con fuerza la adopción del modelo: las pymes necesitaban cumplir con obligaciones fiscales y laborales, pero no podían costear un departamento contable propio. El contador por iguala fue la solución más accesible y práctica, y esa realidad sigue siendo válida hoy en la mayoría de los países latinoamericanos.
¿La iguala contable tiene regulación legal?
La regulación de la iguala contable varía según el país, pero en términos generales está sujeta a las normas que rigen el ejercicio de la profesión contable y los contratos de prestación de servicios profesionales. En muchos países de habla hispana, los colegios de contadores públicos establecen marcos éticos y deontológicos que orientan la relación entre el contador y su cliente, incluidos los acuerdos de iguala. Conocer la regulación específica de tu país es clave antes de firmar cualquier contrato de iguala contable. Puedes revisar más información sobre la regulación de iguala contable para entender el marco legal que aplica en tu contexto.
Conclusión
El origen de la iguala contable no está en una ley ni en una fecha concreta, sino en una necesidad humana muy antigua: tener a alguien de confianza que gestione las cuentas de forma continua. Desde los escribas de Mesopotamia hasta los contadores del Renacimiento italiano, esa necesidad fue tomando forma hasta convertirse en el modelo estructurado y formalizado que conocemos hoy. La iguala no es un invento moderno; es la versión evolucionada de una práctica con miles de años de historia.
Entender ese origen te permite ver la iguala contable con otros ojos: no como un simple pago mensual, sino como una relación profesional con raíces profundas y una lógica probada. Si gestionas un negocio o estudias contabilidad, comprender de dónde viene este modelo te ayuda a valorar mejor sus ventajas y a tomar decisiones más informadas sobre cómo estructurar tus servicios contables.
Si este tema te despertó curiosidad, en este sitio web encontrarás más contenidos sobre contabilidad por igualas, su funcionamiento, su regulación y todo lo que necesitas saber para acercarte a esta área con confianza y conocimiento sólido.
También te puede interesar:
¿Qué cubre realmente una iguala contable todo incluido?
¿Cómo saber si te conviene una iguala contable?
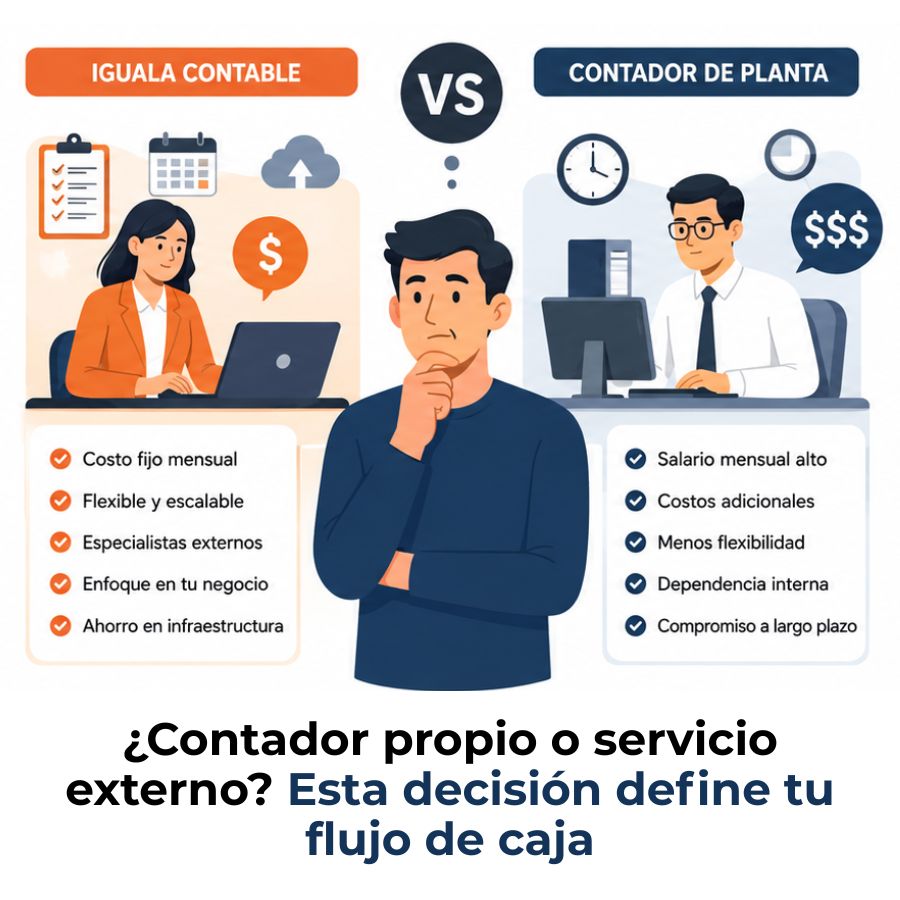
Iguala contable o contador de planta: ¿Cuál conviene?
Iguala contable para autónomos
Iguala variable: Paga solo por lo que realmente usas
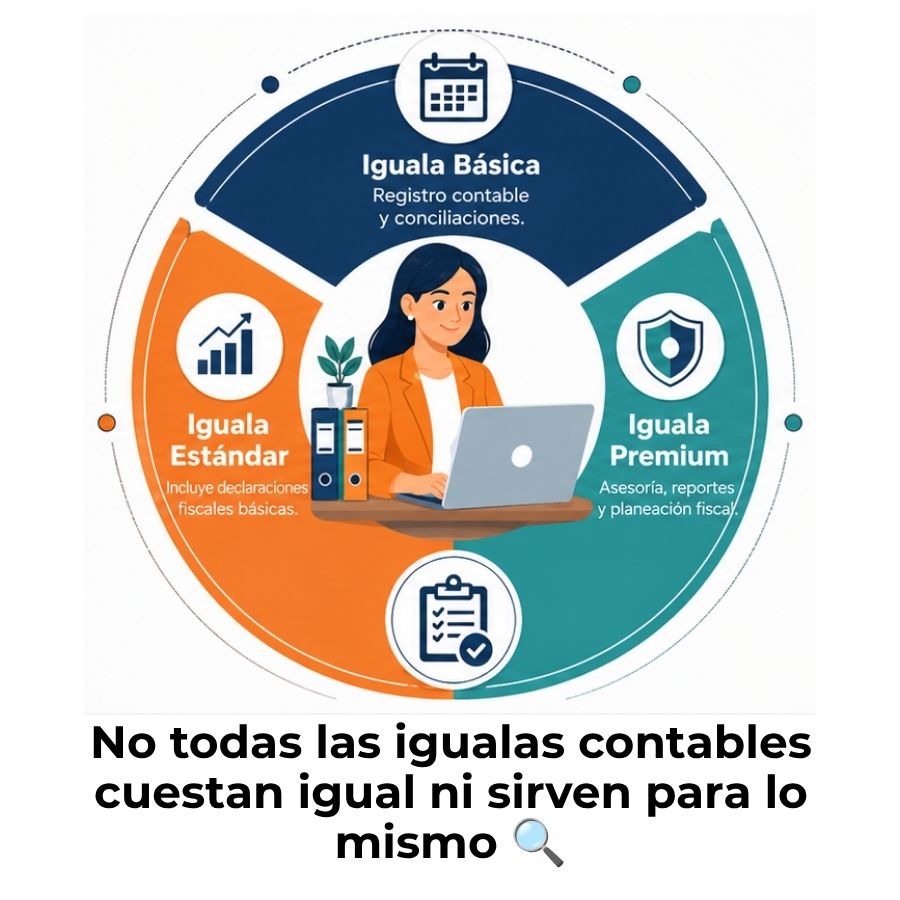
Tipos de iguala contable que protegen tu negocio
¿Qué no incluye una iguala contable?