Contabilizar una casa de empeño implica manejar una lógica distinta a la de cualquier otro negocio. Su actividad gira alrededor del préstamo con garantía prendaria, y eso determina qué cuentas se utilizan, cómo se registran los ingresos y qué tratamiento reciben las prendas que los clientes no recuperan.
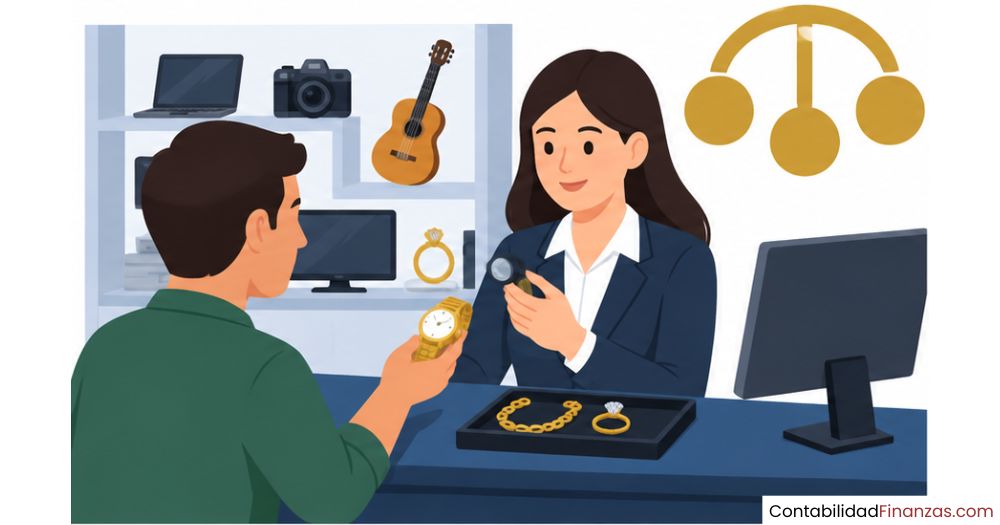
¿Qué es una casa de empeño y cómo funciona contablemente?
Una casa de empeño es una institución financiera que otorga préstamos en efectivo a cambio de recibir un bien físico como garantía. Ese bien —llamado prenda— queda en custodia del negocio mientras dure el préstamo. La clave contable está en que la prenda no es propiedad de la casa de empeño: es una garantía que respalda una deuda. Esa distinción cambia radicalmente cómo se registran sus operaciones.
Desde el punto de vista contable, cada operación de empeño abre un ciclo que puede cerrarse de dos formas: el cliente paga y recupera su prenda, o no paga y la casa de empeño toma posesión del bien para venderlo. Cada uno de esos desenlaces genera asientos contables completamente distintos, razón por la que este tipo de negocio requiere un tratamiento especial dentro de la contabilidad de instituciones financieras.
El contrato de mutuo con garantía prendaria
El nombre técnico del préstamo que otorga una casa de empeño es contrato de mutuo con garantía prendaria. En ese contrato, el cliente —llamado pignorante— entrega un bien físico como garantía del dinero que recibe. La casa de empeño conserva la prenda durante el plazo pactado y cobra intereses por el tiempo que el préstamo esté vigente. Este contrato es el punto de partida de todo el ciclo contable.
Diferencia entre empeño y compraventa en contabilidad
Muchas personas confunden el empeño con una venta, pero contablemente son operaciones opuestas. En una compraventa, la propiedad del bien cambia de manos de inmediato y el ingreso se reconoce en ese momento. En el empeño, la prenda no cambia de propietario: el cliente sigue siendo el dueño mientras tenga posibilidad de rescatarla. Por eso, la contabilidad no registra un ingreso por venta al inicio, sino una cuenta por cobrar.
Cuentas contables que usa una casa de empeño
La estructura de cuentas de una casa de empeño refleja su naturaleza como prestamista, no como comerciante. Las cuentas más relevantes se agrupan en tres bloques: los activos generados por los préstamos, los ingresos propios de la actividad y las cuentas especiales para las prendas que los clientes no recuperan. Conocer cada bloque es indispensable para registrar correctamente cualquier operación.
Cuentas del activo: préstamos y cuentas por cobrar
Cada vez que la casa de empeño entrega dinero a un cliente, ese monto se convierte en un activo: el cliente debe devolverlo. La cuenta que refleja ese derecho de cobro se denomina «cuentas por cobrar» o «préstamos prendarios vigentes», y representa el capital que el negocio tiene prestado en un momento dado. Su saldo total es uno de los indicadores más importantes del tamaño de la operación.
Cuentas de resultados: ingresos por intereses y comisiones
Los intereses y las comisiones son la fuente principal de ingresos de una casa de empeño. Ambos se reconocen conforme se devengan, es decir, según va pasando el tiempo del préstamo, sin importar cuándo se cobren exactamente. Registrar los intereses en la cuenta de resultados correspondiente es obligatorio para reflejar la imagen fiel del negocio y para calcular correctamente los impuestos sobre la renta del periodo.
Inventarios en recuperación: qué son y cuándo se usan
Cuando el deudor no cubre su deuda, la cuenta por cobrar se cancela y el saldo se traslada a una cuenta de balance llamada «inventarios en recuperación», que refleja el valor de las prendas que la casa de empeño tomará para vender.
Esta cuenta es exclusiva de las casas de empeño y no existe en otros tipos de negocios. Su función es puente: recoge el valor de las prendas no rescatadas mientras esperan ser enajenadas. Solo cuando ocurre la venta se cancela ese inventario y se reconoce el resultado de la operación, que puede ser ganancia o pérdida según el precio obtenido frente al préstamo original.
¿Cómo se registra el otorgamiento de un préstamo prendario?
El primer asiento contable ocurre en el momento en que la casa de empeño entrega el dinero al cliente. En ese instante, la caja disminuye y aparece un derecho de cobro en el activo. El registro debe capturar el monto exacto del préstamo, la fecha del contrato y el plazo pactado, ya que esos datos determinan cuándo se devengan los intereses y a partir de cuándo la prenda puede considerarse no rescatada.
Además del asiento anterior, la casa de empeño debe llevar un registro auxiliar de cada contrato donde conste la descripción de la prenda, su avalúo y el plazo de vencimiento. Ese control auxiliar es tan importante como el asiento contable, porque permite saber en todo momento qué prendas están vigentes, cuáles están próximas a vencer y cuáles ya pasaron al estatus de no rescatadas.
Contabilización cuando el cliente recupera la prenda
Cuando el cliente regresa para recuperar su bien, paga el capital del préstamo más los intereses y comisiones acumulados durante el plazo. En ese momento se producen dos registros distintos: el cobro del capital cancela la cuenta por cobrar, y el cobro de intereses se reconoce como ingreso en el estado de resultados. La prenda, que nunca estuvo en los libros como activo propio, simplemente se devuelve sin necesidad de registro adicional.
Los intereses pueden cobrarse al vencimiento del plazo o de forma periódica, según lo establezca cada contrato. En cualquiera de los dos casos, el criterio de devengamiento obliga a reconocer el ingreso conforme transcurre el tiempo, aunque el cobro en efectivo ocurra después. Por eso, en periodos contables largos suele aparecer la cuenta de intereses devengados por cobrar en el activo.
¿Qué ocurre contablemente si el cliente no paga?
Cuando vence el plazo del contrato y el cliente no ha pagado ni ha renovado —refrendo—, la casa de empeño tiene derecho a tomar posesión de la prenda. En ese punto, el ciclo contable da un giro importante: la cuenta por cobrar se cancela y el valor del préstamo original se traslada a la cuenta de inventarios en recuperación. Ese movimiento refleja que la prenda dejó de ser garantía de una deuda y pasó a ser un bien que el negocio va a vender.
Paso a inventarios en recuperación
Es muy importante entender que el valor que entra al inventario en recuperación no es el precio de mercado de la prenda ni su avalúo original, sino el saldo del préstamo que el cliente no pagó. Esa diferencia entre el valor real del bien y el saldo contable es la que generará ganancia o pérdida cuando finalmente se venda.
Registro de la enajenación de la prenda
Una vez que la prenda está en el inventario en recuperación, la casa de empeño la pone a la venta al público. Cuando se concreta esa venta, se cancelan los inventarios en recuperación y se registra el ingreso obtenido. La diferencia entre el precio de venta y el saldo del inventario en recuperación es la ganancia o pérdida de la operación. Si el precio de venta supera el saldo del préstamo, existe una utilidad; si no lo cubre, se genera una pérdida no deducible.
Ingresos acumulables de una casa de empeño
Una casa de empeño tiene tres fuentes de ingreso que deben reconocerse y registrarse por separado. Mezclarlas en una sola cuenta distorsiona los estados financieros e impide calcular correctamente la carga fiscal del negocio. Identificar cada fuente es el primer paso para llevar una contabilidad ordenada y transparente que resista cualquier revisión.
Ingresos por intereses y comisiones
Los intereses son el cobro que el cliente paga por el tiempo que tiene el dinero prestado, mientras que las comisiones son cargos fijos o variables por la apertura, el avalúo o la renovación del contrato. Ambos conceptos son ingresos acumulables para efectos fiscales y deben registrarse en cuentas de resultados independientes. Su tratamiento correcto evita subvaluar o sobrevaluar los ingresos del periodo y simplifica la declaración de impuestos.
Ganancia por enajenación de prendas no recuperadas
Cuando la casa de empeño vende una prenda que el cliente no rescató, la ganancia que obtiene es la diferencia entre el precio de venta y el saldo del inventario en recuperación, que equivale al monto del préstamo original. Esa ganancia se registra en la cuenta «ingresos por enajenación de bienes dados en prenda» y se considera un ingreso acumulable. Si el precio de venta fuera inferior al saldo del inventario, la diferencia genera una pérdida que no es deducible para fines del impuesto sobre la renta.
Tratamiento de la demasía
La demasía es el sobrante que resulta cuando el precio de venta de la prenda supera la suma del préstamo más los intereses y gastos generados. Ese excedente le pertenece legalmente al pignorante, no a la casa de empeño. Por eso se registra como un pasivo a devolver y solo se cancela contra ingresos cuando se confirma que el cliente no lo reclamará dentro del plazo legal establecido para ello.
Ejemplo práctico de asientos contables
Para que todos los conceptos queden claros, a continuación se presenta un caso integrado que recorre el ciclo completo en sus dos posibles desenlaces. Supón que la casa de empeño otorga un préstamo de $10.000 sobre un anillo, con un interés acordado de $800 al vencimiento del plazo de treinta días. Ese único contrato puede generar hasta cuatro asientos distintos según lo que el cliente decida.
Este caso práctico muestra por qué el ciclo contable de una casa de empeño nunca puede simplificarse a un solo asiento. Cada etapa —préstamo, devengamiento de intereses, rescate o traspaso a inventario y eventual venta— requiere su propio registro para que los estados financieros reflejen con exactitud la situación real del negocio. Saltarse cualquier paso genera errores en el balance y en el cálculo de impuestos.
Preguntas frecuentes
¿Qué cuentas contables utiliza una casa de empeño?
Las cuentas principales son: caja o bancos para el efectivo, cuentas por cobrar en el activo para registrar los préstamos otorgados, intereses devengados por cobrar cuando no se han cobrado aún, inventarios en recuperación para las prendas no rescatadas e ingresos por intereses, comisiones e ingresos por enajenación de prendas en el estado de resultados. Cada cuenta tiene una función específica dentro del ciclo contable y no puede sustituirse por otra sin distorsionar los registros. Puedes ampliar el contexto de estas cuentas revisando la contabilidad de instituciones financieras para comparar con otros modelos del sector.
¿Cómo se registra el ingreso por intereses en una casa de empeño?
Los intereses se registran siguiendo el principio de devengamiento: se reconocen en el periodo en que se generan, independientemente del momento en que se cobren. Si el plazo del préstamo abarca dos periodos contables, los intereses de cada periodo se registran en una cuenta de intereses devengados por cobrar en el activo, y al momento del cobro esa cuenta se cancela contra caja. Mezclar el momento del cobro con el momento del devengamiento es uno de los errores más frecuentes en este tipo de negocio.
¿Qué es el inventario en recuperación en una casa de empeño?
El inventario en recuperación es una cuenta de activo exclusiva de las casas de empeño. Recoge el saldo de los préstamos que los clientes no pagaron al vencimiento de sus contratos. Su valor no representa el precio de mercado de las prendas, sino exactamente el monto que la casa de empeño prestó y que no pudo recuperar mediante el pago del cliente. Esa cuenta se mantiene en el balance hasta que cada prenda se vende, momento en el que se cancela y se reconoce el resultado de la operación. Para una visión más amplia del sector, puedes leer sobre casas de empeño y cómo operan dentro del sistema financiero.
¿Cómo se contabiliza la venta de una prenda no rescatada?
La venta de una prenda no rescatada genera dos movimientos simultáneos: se da de baja el saldo del inventario en recuperación y se reconoce el ingreso obtenido por la venta. Si el precio supera el saldo del inventario, la diferencia es una ganancia que se registra en la cuenta de ingresos por enajenación de bienes dados en prenda. Si el precio es inferior al saldo del inventario, la diferencia es una pérdida, y la normativa fiscal establece que ese monto no es deducible para efectos del impuesto sobre la renta.
¿Qué es la demasía en una casa de empeño y cómo se registra?
La demasía es el excedente que queda cuando el precio de venta de la prenda supera la suma total que el cliente adeudaba, incluyendo préstamo, intereses y gastos. Ese sobrante pertenece legalmente al pignorante y, por tanto, la casa de empeño lo registra inicialmente como un pasivo, es decir, como una deuda a favor del cliente. Solo si el cliente no lo reclama dentro del plazo que establezca la normativa aplicable, ese pasivo puede trasladarse a una cuenta de ingresos.
¿Cuál es la diferencia entre la contabilidad de una casa de empeño y la de un banco?
Aunque ambas entidades otorgan préstamos, sus estructuras contables difieren en aspectos clave. Un banco no recibe bienes físicos como garantía directa que entren a sus cuentas de inventario; en cambio, usa garantías hipotecarias o prendarias que permanecen en poder del deudor. Una casa de empeño custodia físicamente la prenda, lo que genera la cuenta de inventarios en recuperación cuando el cliente no paga. Además, el banco calcula provisiones por cartera vencida con modelos de riesgo crediticio que las casas de empeño no utilizan de la misma manera. Si quieres ver cómo cambia el enfoque en otro tipo de institución, el artículo sobre cómo se contabiliza una empresa de remesas ofrece un punto de comparación muy útil.
¿Cómo se clasifican los préstamos prendarios en el balance general?
Los préstamos prendarios vigentes se clasifican en el activo corriente del balance general, ya que su plazo de recuperación es, por lo general, inferior a un año. Se presentan bajo la denominación de cuentas por cobrar o préstamos prendarios vigentes, y deben diferenciarse del inventario en recuperación, que agrupa las prendas de contratos ya vencidos. Esta distinción es relevante para cualquier analista financiero que evalúe la liquidez del negocio, porque los préstamos vigentes son activos que aún pueden convertirse en efectivo mediante el rescate del cliente.
Conclusión
Contabilizar una casa de empeño requiere entender que su actividad no es una compraventa común, sino un ciclo de préstamos con garantía prendaria que puede resolverse de dos formas muy distintas. Cada etapa —desde que se entrega el efectivo hasta que la prenda se rescata o se vende— tiene su propio asiento contable y su propia lógica dentro del estado de resultados y del balance general.
Los conceptos que has visto aquí —cuentas por cobrar, inventarios en recuperación, devengamiento de intereses, ganancia por enajenación y demasía— forman un sistema coherente que puedes aplicar directamente al analizar o llevar los registros de este tipo de institución. El punto de partida siempre es el contrato de mutuo con garantía prendaria, y desde ahí el resto de los movimientos sigue una lógica clara y ordenada.
Si este tema te resulta útil, en este sitio web encontrarás más contenido sobre la contabilidad de distintas instituciones financieras, explicado con la misma claridad y con ejemplos prácticos que puedes trasladar a situaciones reales. Cada artículo está pensado para que avances un paso más en tu comprensión del sector financiero.
También te puede interesar:
Las sociedades de inversión
SOFIPOS: El sistema financiero que pocos conocen a fondo
Cartera de créditos de una microfinanciera
Funciones de las instituciones financieras
Diferencia entre SOFOM y banco en México
Las emisoras de dinero electrónico
¿Qué es la banca paralela y cómo funciona?