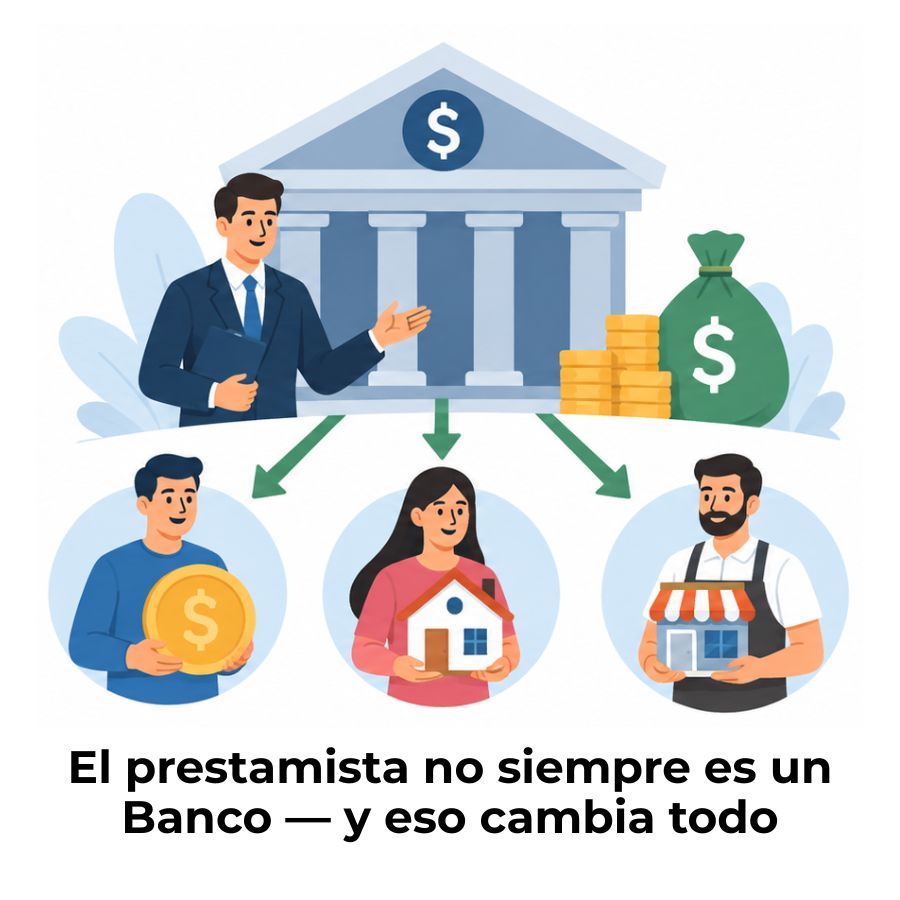
Un prestamista es la persona o entidad que entrega dinero a otra bajo la condición de que lo devuelva con intereses en un plazo acordado. Pueden ser bancos, cooperativas, entidades públicas o particulares. Cada tipo opera con reglas distintas, y conocerlas te ayuda a identificar qué clase de prestamista tienes frente a ti antes de firmar cualquier cosa.
¿Qué es un prestamista?
Un prestamista es toda persona o entidad que entrega una suma de dinero a otra parte, bajo el compromiso de que esa suma sea devuelta en un plazo determinado y con un interés pactado. Esta figura existe tanto en el ámbito institucional como en el informal, lo que significa que no todos los prestamistas tienen el mismo perfil ni operan bajo las mismas reglas. Su rol es la contraparte directa de quien solicita el dinero, es decir, del prestatario.
Lo que define a un prestamista no es necesariamente el tamaño de la organización, sino la función que cumple: poner capital a disposición de otro a cambio de una retribución económica, generalmente expresada en forma de tasa de interés. Esa retribución es, precisamente, la fuente de ingreso del prestamista y el motor que hace viable el negocio del crédito como actividad financiera.
Diferencia entre prestamista y prestatario
Aunque estas dos figuras siempre aparecen juntas en un contrato de crédito, sus roles son completamente opuestos. El prestamista es quien tiene el capital y lo cede temporalmente; el prestatario es quien lo recibe y asume la obligación de devolverlo. Confundir ambos términos es más común de lo que parece, sobre todo cuando se leen contratos financieros por primera vez. Identificarlos con claridad es el punto de partida para entender cualquier operación de crédito.
¿Cómo se formaliza la relación entre ambas partes?
La relación entre prestamista y prestatario siempre se documenta a través de un contrato de préstamo. Este contrato recoge las condiciones esenciales de la operación: el monto prestado, el plazo de devolución, la tasa de interés aplicable y las garantías exigidas, si las hay. Firmar ese documento implica que ambas partes quedan legalmente obligadas a cumplir lo pactado, y cualquier incumplimiento puede tener consecuencias legales para quien falle en sus obligaciones.
Tipos de prestamistas que existen
No existe un único modelo de prestamista. Dependiendo de su naturaleza jurídica, su nivel de regulación y el tipo de crédito que ofrecen, los prestamistas se clasifican en varias categorías con características muy distintas entre sí. Conocer cada una te permite saber con qué tipo de entidad estás tratando antes de firmar cualquier acuerdo financiero.
Prestamistas bancarios
Los bancos comerciales son la forma más reconocida de prestamista. Ofrecen una amplia variedad de productos crediticios, desde préstamos personales hasta hipotecas e instrumentos de financiamiento empresarial. Su actividad está regulada por organismos supervisores del sistema financiero de cada país, lo que obliga a estas instituciones a cumplir requisitos estrictos de solvencia, evaluación del riesgo y transparencia en las condiciones del crédito ofrecido.
Prestamistas no bancarios
Dentro de las instituciones financieras no bancarias se encuentran cooperativas de crédito, sociedades de financiamiento y plataformas de préstamos entre particulares. Estas entidades otorgan créditos sin contar con todos los servicios de un banco convencional, aunque muchas de ellas sí están sujetas a algún tipo de supervisión regulatoria. Sus condiciones suelen ser más flexibles que las bancarias, y en algunos casos ofrecen tasas competitivas para sus miembros o usuarios.
Prestamistas privados o particulares
Un prestamista privado puede ser una persona física que utiliza su propio capital para otorgar préstamos a terceros. Actúan de forma independiente de las instituciones financieras formales y no siempre están sujetos a la misma regulación que un banco. Esto puede traducirse en mayor flexibilidad al momento de negociar condiciones, pero también en tasas de interés más elevadas y menor protección legal para quien pide el dinero. Antes de acudir a este tipo de prestamista, conviene verificar su registro y legitimidad.
Entidades gubernamentales como prestamistas
Los estados también actúan como prestamistas a través de bancos públicos y organismos de crédito oficial. Su objetivo no es maximizar beneficios, sino financiar sectores estratégicos de la economía o apoyar a poblaciones con dificultades para acceder al crédito privado. Ejemplos de este tipo de entidad son el Instituto de Crédito Oficial (ICO) en España o fondos de desarrollo similares en distintos países de América Latina. Sus condiciones suelen ser más favorables en términos de plazo e interés.
¿Cuáles son las funciones de un prestamista?
La función básica de un prestamista es entregar dinero. Pero esa descripción simplifica una actividad que implica varias responsabilidades más específicas. Un prestamista evalúa, decide, formaliza, gestiona y cobra: todas esas etapas forman parte de su rol dentro de una operación crediticia. Entender cada función te da una imagen más completa de cómo opera esta figura en la práctica cotidiana.
- Evaluación de la solvencia: Antes de otorgar un crédito, el prestamista analiza la situación financiera del solicitante: ingresos, historial crediticio, nivel de endeudamiento y capacidad de pago real.
- Determinación de condiciones: Fija el monto que está dispuesto a prestar, el plazo de devolución y la tasa de interés aplicable según el nivel de riesgo detectado en la evaluación previa.
- Formalización del contrato: Redacta o valida el contrato de préstamo, donde quedan escritas todas las condiciones que ambas partes deben cumplir durante la vigencia del acuerdo.
- Exigencia de garantías: Cuando el riesgo de impago es elevado, el prestamista puede solicitar bienes o activos como aval, que podrá ejecutar si el prestatario no cumple con sus obligaciones.
- Seguimiento del crédito: Una vez entregado el dinero, monitorea el cumplimiento de los pagos en los plazos acordados y actúa ante cualquier señal de mora o incumplimiento.
¿Qué riesgos asume un prestamista al otorgar un crédito?
Prestar dinero no es una actividad libre de riesgos. Cada vez que un prestamista aprueba una operación de crédito, acepta la posibilidad de que las cosas no salgan según lo planeado. El riesgo más común es el de morosidad: que el prestatario no devuelva el dinero en los plazos acordados o que directamente no lo devuelva. Para mitigar ese riesgo, los prestamistas implementan procesos de evaluación y solicitan garantías que les permitan recuperar al menos parte del capital en caso de impago.
Existe también el riesgo de tipo de interés, que afecta especialmente a los prestamistas que operan con tasas variables. Si las condiciones del mercado cambian de forma desfavorable, los ingresos por intereses pueden reducirse sin que el prestamista pueda modificar retroactivamente los contratos ya firmados. Por eso, los prestamistas más sofisticados diversifican su cartera de créditos y establecen políticas internas de gestión del riesgo antes de autorizar cualquier operación.
«El prestamista asume el riesgo financiero al ofrecer el dinero, y su objetivo principal es recuperar la suma prestada junto con el interés acordado.»
Diferencias entre prestamistas regulados y no regulados
Una de las distinciones más importantes al elegir un prestamista es si este opera dentro del marco legal establecido por los organismos financieros del país o si actúa al margen de ese sistema. Los prestamistas regulados están sujetos a normas de transparencia, límites en las tasas de interés y protocolos de protección al consumidor que no necesariamente aplican en el caso de los no regulados. Esta diferencia tiene consecuencias directas sobre las condiciones del crédito y los derechos de quien lo solicita.
Optar por un prestamista no regulado puede resultar atractivo cuando se necesita dinero con rapidez o sin cumplir requisitos bancarios estrictos. Sin embargo, la falta de supervisión expone al prestatario a condiciones abusivas, cláusulas poco transparentes y riesgos legales difíciles de revertir una vez que el contrato está firmado. La supervisión de instituciones financieras existe precisamente para evitar esos escenarios.
Los prestamistas dentro del sistema financiero
Los prestamistas no operan de forma aislada. Forman parte de una red más amplia que incluye organismos reguladores, mercados de capital y otras instituciones que interactúan entre sí para mantener el flujo del crédito en la economía. Comprender el rol del prestamista dentro del sistema financiero permite ver cómo el crédito llega desde quienes tienen capital hasta quienes lo necesitan. Ese flujo es lo que hace posible que familias, empresas y estados financien sus proyectos y necesidades.
En el marco de la contabilidad de instituciones financieras, los préstamos que otorgan los prestamistas se registran como activos en su balance general. Cada crédito representa una expectativa de cobro futuro que genera ingresos por intereses. La correcta gestión contable de esos activos es fundamental para evaluar la solidez financiera de cualquier entidad prestamista. Una cartera de créditos mal administrada puede deteriorar rápidamente la situación económica de la institución.
Dentro de los distintos tipos de instituciones financieras que existen, los prestamistas ocupan un lugar central porque son quienes canalizan el ahorro hacia la inversión y el consumo. Sin ellos, el acceso al crédito quedaría restringido únicamente a quienes ya poseen capital propio, lo que limitaría el desarrollo económico de personas, empresas y economías enteras. La cartera de créditos de una microfinanciera es un buen ejemplo de cómo incluso entidades pequeñas pueden cumplir un rol prestamista de alto impacto social.
Preguntas frecuentes
¿Qué hace exactamente un prestamista?
Un prestamista entrega una cantidad de dinero a una persona o entidad que lo solicita, con el compromiso de que ese dinero sea devuelto en un plazo acordado y con el pago de intereses. Además de facilitar el capital, el prestamista evalúa la solvencia del solicitante, establece las condiciones del crédito, formaliza un contrato y realiza el seguimiento del cumplimiento de los pagos durante toda la vida del préstamo.
¿Cuál es la diferencia entre prestamista y banco?
Un banco es un tipo de prestamista institucional sujeto a una regulación estricta por parte de organismos financieros oficiales. La diferencia principal está en el alcance: un banco ofrece una gama completa de servicios financieros —cuentas de depósito, pagos, inversiones, seguros— mientras que un prestamista que no es banco se limita esencialmente a otorgar créditos. Además, los bancos operan con el dinero de sus depositantes, mientras que otros prestamistas pueden usar capital propio o fondos de inversores.
¿Un prestamista privado es legal?
Sí, los prestamistas privados son legales en la mayoría de los países, siempre que operen dentro del marco normativo establecido. En España, por ejemplo, las sociedades que actúan como intermediarias en operaciones de préstamo deben estar registradas en el Registro Estatal de Intermediarios Financieros y cumplir la normativa vigente sobre crédito al consumo. Lo que varía es el nivel de supervisión: un prestamista privado no registrado ni supervisado opera en una zona de mayor riesgo para el consumidor.
¿Qué garantías puede exigir un prestamista?
Las garantías son activos o bienes que el prestatario ofrece al prestamista como respaldo del préstamo en caso de impago. Las más habituales son los bienes inmuebles, como ocurre en el caso de las hipotecas, donde la propiedad actúa como garantía real. También pueden exigirse avales personales —cuando una tercera persona garantiza la deuda— o garantías sobre bienes muebles. El tipo de garantía exigida depende del monto prestado, el plazo y el perfil de riesgo del solicitante.
¿Cómo gana dinero un prestamista?
La fuente de ingreso principal de un prestamista es la tasa de interés que cobra sobre el capital prestado. Esa tasa representa el precio del dinero prestado y compensa al prestamista por el riesgo asumido y el tiempo durante el que no dispone de ese capital. Adicionalmente, algunos prestamistas también obtienen ingresos por comisiones de apertura, costes de formalización del contrato, seguros asociados al préstamo o penalizaciones por amortización anticipada, dependiendo de las condiciones pactadas.
¿Qué pasa si no se le paga al prestamista?
Si el prestatario no cumple con los pagos acordados, el prestamista puede iniciar un proceso de reclamación que va desde la notificación de mora hasta la ejecución de las garantías ofrecidas. En el caso de préstamos con aval inmobiliario, esto puede derivar en un procedimiento de embargo. Además, el impago suele quedar registrado en ficheros de morosos, lo que dificulta el acceso futuro a cualquier tipo de financiamiento. El camino legal que siga el prestamista depende del tipo de contrato firmado y de la regulación del país.
¿Puede una persona física ser prestamista?
Sí, cualquier persona física puede actuar como prestamista si dispone de capital propio y acuerda prestarlo a otra persona mediante un contrato. Este tipo de préstamos entre particulares son legales y pueden formalizarse ante notario para mayor seguridad jurídica. Sin embargo, cuando una persona ejerce esta actividad de forma habitual y con fines de lucro, puede quedar sujeta a la normativa que regula la actividad de intermediación financiera, por lo que es recomendable consultar la legislación específica del país antes de operar como prestamista de forma sistemática.
Conclusión
Los prestamistas son una pieza clave dentro del sistema crediticio: son quienes hacen posible que el dinero circule desde quienes lo tienen hacia quienes lo necesitan. Entender qué son, cómo operan y qué tipos existen te da una base sólida para analizar cualquier operación de crédito con criterio propio, sea en el plano personal o profesional.
A lo largo de este contenido has visto que no todos los prestamistas funcionan igual: los hay regulados e informales, bancarios y privados, institucionales y gubernamentales. Cada uno tiene sus propias reglas, sus riesgos y sus condiciones. Esa distinción es la que debes tener presente antes de firmar cualquier contrato de préstamo o de analizar la actividad crediticia de una institución financiera.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad de instituciones financieras, crédito y finanzas explicados con la misma claridad. Hay mucho más por descubrir, y cada concepto que aprendes te acerca a una comprensión más completa del sistema financiero.
También te puede interesar:
Los almacenes generales de depósito
Sociedades de Garantía Recíproca (SGR)
Las emisoras de dinero electrónico
Plan de cuentas de una arrendadora financiera
¿Cuánto gana un contador en una institución financiera?
Diferencia entre SOFOM y banco en México
¿Qué son las SOFOMES y cómo funcionan?
