Una Sociedad de Garantía Recíproca, o SGR, es una entidad financiera sin ánimo de lucro cuyo objetivo es ayudar a pymes y autónomos a acceder al crédito cuando no disponen de garantías suficientes. Lo hace actuando como avalista frente a bancos, proveedores y administraciones públicas.
¿Qué son las Sociedades de Garantía Recíproca?
Las Sociedades de Garantía Recíproca (SGR) son entidades financieras sin ánimo de lucro cuyo propósito central es facilitar el acceso al crédito de las pequeñas y medianas empresas. No operan como bancos ni otorgan préstamos directamente: su función es actuar como avalistas frente a entidades de crédito, proveedores, clientes y administraciones públicas, mejorando así las condiciones en que las pymes obtienen financiación.
Estas entidades nacen de una necesidad concreta: las pymes suelen tener proyectos viables, pero carecen de las garantías que exigen los bancos para conceder un crédito. La SGR cubre ese vacío respaldando la operación con su aval, lo que reduce el riesgo para la entidad prestamista y permite que la empresa acceda a mejores plazos y tipos de interés. Dentro del ecosistema de tipos de instituciones financieras, las SGR ocupan un lugar específico y diferenciado por su carácter mutualista y su orientación hacia el tejido productivo.
La actividad de una SGR beneficia a todos los actores implicados. La pyme consigue la financiación que necesita; la entidad de crédito reduce su riesgo porque es la SGR quien responde si la operación falla; y la propia SGR cumple su misión social fortaleciendo el tejido empresarial. Este equilibrio de intereses es lo que explica por qué este modelo ha logrado consolidarse en el sistema financiero de varios países.
Tipos de socios en una SGR
La estructura interna de una SGR gira en torno a dos categorías de socios con roles claramente diferenciados: los socios partícipes y los socios protectores. Cada uno tiene derechos, obligaciones y funciones distintos, y la combinación de ambos es la que permite que la entidad funcione de forma solvente y sostenida.
Socios partícipes
Los socios partícipes son las pymes y autónomos que reciben el aval de la SGR. Para acceder a este beneficio, la empresa debe convertirse en socio de la entidad, lo que implica suscribir una participación social y realizar una aportación de capital. Esta aportación es reembolsable al finalizar la operación avalada, por lo que no supone un coste permanente para la empresa.
La normativa establece que, al menos, cuatro quintas partes de los socios de una SGR deben ser pymes. Además, la empresa solicitante debe pertenecer al sector de actividad o al ámbito geográfico recogido en los estatutos de la SGR a la que acude. Solo las operaciones de los socios partícipes pueden ser avaladas; esta es una limitación fundamental del modelo que garantiza la coherencia del sistema.
Socios protectores
Los socios protectores son instituciones que aportan capital y recursos al fondo de riesgo de la SGR sin solicitar garantías a cambio. Su participación no tiene como objetivo obtener avales, sino reforzar la solvencia de la entidad y hacer posible su funcionamiento. Entre ellos se encuentran administraciones públicas, cámaras de comercio, diputaciones provinciales, asociaciones empresariales y entidades de crédito.
Para garantizar la independencia operativa de la SGR, la normativa española establece que los votos de los socios protectores en conjunto no pueden superar el 50 % del total de votos en la toma de decisiones. Esto evita que quienes financian la estructura puedan condicionar a quién se conceden los avales, preservando así el carácter mutualista de la entidad.
¿Cómo funciona el proceso de aval en una SGR?
El proceso comienza cuando una pyme o autónomo que necesita financiación contacta con la SGR de su comunidad autónoma o sector y presenta su solicitud de aval. La entidad analiza las condiciones económicas y financieras de la empresa, así como la viabilidad del proyecto para el que se solicita la garantía. Este estudio previo es uno de los valores añadidos del sistema, ya que aporta una capa de análisis que también beneficia a la entidad de crédito.
Si la operación es aprobada, la empresa debe convertirse en socio partícipe de la SGR, suscribiendo una participación social y aportando un porcentaje de su valor. A partir de ese momento, la SGR concede la línea de aval acordada y la pyme puede presentarla ante el banco o la entidad financiera para formalizar el crédito. La formalización se realiza mediante contrato escrito entre ambas partes.
Proceso paso a paso para obtener el aval de una SGR
- Solicitud inicial: La pyme contacta con la SGR correspondiente a su ámbito geográfico o sectorial y presenta su proyecto.
- Estudio de viabilidad: La SGR analiza la situación financiera de la empresa y evalúa si el proyecto es económicamente viable.
- Aprobación de la operación: Si el análisis es favorable, la SGR ofrece una línea de aval hasta un máximo de financiación determinado.
- Alta como socio partícipe: La empresa suscribe una participación social y realiza una pequeña aportación de capital, reembolsable al cierre de la operación.
- Formalización del contrato: Ambas partes firman el acuerdo de aval, que incluye comisión de estudio y comisión de aval periódica.
- Acceso al crédito: La pyme presenta el aval ante la entidad de crédito y obtiene la financiación en condiciones mejoradas.
Una vez activo el aval, la SGR realiza un seguimiento de la operación durante toda su vigencia. Si la pyme no puede hacer frente a sus obligaciones, es la SGR quien responde ante el acreedor utilizando el fondo de riesgo. Esto elimina el riesgo de impago para la entidad de crédito y, a la vez, obliga a la SGR a recuperar ese importe de la empresa avalada mediante acciones de recobro.
El fondo de riesgo: pilar financiero de la SGR
El fondo de riesgo es la reserva patrimonial que una SGR está obligada a constituir para respaldar los avales que concede. Este fondo no forma parte del capital social de la entidad, sino que es un patrimonio independiente cuya finalidad exclusiva es reforzar la solvencia de la SGR y cubrir los impagos que puedan producirse. Los socios protectores son quienes aportan los recursos que nutren este fondo.
La SGR debe constituir, obligatoriamente, un fondo que formará parte de su patrimonio —no de su capital social— con la finalidad de reforzar la solvencia de la sociedad.
El fondo de riesgo actúa como un colchón financiero que da credibilidad al sistema. Cuanto mayor sea ese fondo, mayor es la capacidad de la SGR para conceder avales sin comprometer su estabilidad. Esto explica por qué los socios protectores son tan importantes para el funcionamiento del modelo: sus aportaciones determinan directamente la capacidad operativa de la entidad. La normativa española fija, además, que los recursos propios computables de una SGR no pueden ser inferiores a quince millones de euros.
Tipos de avales que otorga una SGR
Las SGR no se limitan a respaldar créditos bancarios. Su actividad de garantía abarca diferentes tipologías de aval según la necesidad de la empresa. Esta versatilidad es una de las razones por las que son útiles para tan distintos tipos de proyectos y sectores. A continuación se describen los principales:
- Aval financiero: Es el más habitual. La SGR respalda el reembolso de un préstamo o crédito que la pyme ha contraído con una entidad financiera. Si la empresa no paga, la SGR asume la deuda.
- Aval técnico: Garantiza el cumplimiento de obligaciones contractuales o de ejecución. Se usa, por ejemplo, cuando una empresa participa en una licitación pública y debe acreditar que entregará el trabajo o servicio en las condiciones acordadas.
- Aval ante proveedores: Respalda el pago de mercancías o servicios adquiridos a crédito, lo que permite a la pyme negociar mejores condiciones de compra sin necesidad de pagar al contado.
- Aval tributario: Garantiza el pago de obligaciones fiscales ante las administraciones públicas, como aplazamientos de impuestos o garantías ante la Agencia Tributaria.
- Circulante y líneas ICO-SGR: Las SGR colaboran con el Instituto de Crédito Oficial para facilitar líneas de financiación de circulante orientadas a pymes que necesitan capital de trabajo.
La elección del tipo de aval depende del propósito de la financiación que persigue la empresa. Lo habitual es que la propia SGR asesore a la pyme sobre qué modalidad se ajusta mejor a su situación, ya que el análisis del proyecto forma parte del proceso de evaluación que realiza la entidad antes de conceder la garantía.
Ventajas de las SGR para pymes y autónomos
Trabajar con una SGR aporta beneficios concretos a las empresas que de otro modo tendrían dificultades para acceder al sistema financiero. Las ventajas no se limitan al aval en sí, sino que se extienden a las condiciones generales de la financiación y al acompañamiento que ofrece la entidad. La contabilidad de instituciones financieras recoge estas entidades como un pilar específico del sistema de garantías, con su propia lógica operativa y normativa contable.
Además de los beneficios directos, las SGR ofrecen servicios de seguimiento y asesoramiento organizativo y de gestión que ayudan a la empresa más allá de la operación concreta. Esto incluye orientación sobre qué tipo de crédito encaja mejor con cada proyecto, cómo gestionar el proceso administrativo o cómo acceder a líneas de financiación públicas vinculadas al fondo europeo de recuperación. La relación con la SGR no termina cuando se firma el aval; continúa mientras la operación está activa.
Diferencias entre una SGR y un banco
Aunque tanto una SGR como un banco forman parte del sistema financiero, su naturaleza y su función son radicalmente distintas. La diferencia más importante es que una SGR no puede prestar dinero directamente a sus socios: su actividad se limita a la concesión de avales y garantías. Un banco, en cambio, otorga crédito con sus propios recursos y asume el riesgo de que el prestatario no pague.
Otra diferencia relevante es el carácter mutualista de las SGR frente al modelo capitalista de los bancos. En una SGR, las propias pymes son socias de la entidad que las avala, lo que crea un modelo de corresponsabilidad colectiva que no existe en la banca tradicional. Además, al no tener ánimo de lucro, los ingresos obtenidos se destinan a cubrir gastos operativos y a fortalecer el patrimonio, no a repartir dividendos entre accionistas. La comprensión de esta diferencia resulta útil para cualquier estudiante que se acerque a la contabilidad de una sociedad hipotecaria u otras instituciones afines, ya que cada una tiene una lógica financiera propia.
Marco legal y supervisión de las SGR
En España, las Sociedades de Garantía Recíproca están reguladas principalmente por la Ley 1/1994, de 11 de marzo, sobre el Régimen Jurídico de las Sociedades de Garantía Recíproca, y por el Real Decreto 2345/1996, que establece los requisitos de autorización y solvencia. La creación de una SGR requiere autorización expresa del Ministerio de Economía y Hacienda, previo informe del Banco de España y de la comunidad autónoma donde vaya a operar la entidad.
Una vez constituida, la SGR queda inscrita en el Registro Especial del Banco de España y queda sujeta a su supervisión e inspección continua. Esto garantiza que la entidad cumple con los requisitos de solvencia y que el fondo de riesgo mantiene la cobertura adecuada. En el ámbito del sector, la Confederación Española de Garantía Recíproca (CESGAR) agrupa a las SGR existentes en España y actúa como organismo de representación y coordinación del sistema.
Requisitos mínimos para constituir una SGR en España
- Mínimo de 150 socios, de los cuales al menos cuatro quintas partes deben ser pymes.
- Capital mínimo de 10.000.000 euros, dividido en participaciones sociales de igual valor nominal.
- Recursos propios computables no inferiores a 15.000.000 euros.
- Constitución mediante escritura pública e inscripción en el Registro Mercantil y en el Registro del Banco de España.
- Denominación social que incluya la expresión Sociedad de Garantía Recíproca o la abreviatura S.G.R.
- Autorización del Ministerio de Economía y Hacienda con informe previo del Banco de España.
En el contexto latinoamericano, el marco legal varía por país. En Argentina, por ejemplo, las SGR están reguladas por la Ley 24.467 (Ley de Pymes) y supervisadas conjuntamente por la Secretaría de Emprendedores y de la Pequeña y Mediana Empresa y el Banco Central de la República Argentina. Cada regulación adapta el modelo a su propio sistema jurídico y financiero, pero el principio de funcionamiento es el mismo. Conocer estas instituciones en detalle, al igual que otras figuras del sistema como las sociedades hipotecarias, permite construir una visión completa del funcionamiento del sistema financiero.
Preguntas frecuentes
¿Qué diferencia hay entre socio partícipe y socio protector en una SGR?
El socio partícipe es la pyme o autónomo que se convierte en miembro de la SGR para poder acceder a sus avales. Aporta una pequeña cuota de capital social reembolsable y es el beneficiario directo de las garantías. El socio protector, en cambio, es una institución —pública o privada— que aporta recursos al fondo de riesgo sin poder solicitar avales a cambio. Su función es reforzar la solvencia de la entidad. La normativa garantiza que los socios protectores no pueden controlar la toma de decisiones sobre a quién se avala, ya que su poder de voto conjunto está limitado al 50 %.
¿Puede una SGR prestar dinero directamente a las pymes?
No. Esta es una de las limitaciones más importantes que establece el marco legal de las SGR. Estas entidades tienen un objeto social específico: la prestación de garantías y avales. No pueden conceder ningún tipo de crédito a sus socios. Su papel consiste en respaldar operaciones financieras ante terceros —bancos, proveedores, administraciones—, no en actuar como prestamista directo. Quien financia es la entidad de crédito; la SGR simplemente elimina o reduce el riesgo que esa operación supone para el prestamista.
¿Qué es el fondo de riesgo de una SGR y para qué sirve?
El fondo de riesgo es una reserva patrimonial obligatoria que la SGR debe constituir y mantener separada de su capital social. Su función es cubrir los impagos que se produzcan cuando una pyme avalada no puede hacer frente a sus deudas. Los recursos de este fondo proceden principalmente de las aportaciones de los socios protectores. Cuanto mayor es el fondo, mayor es la capacidad de la SGR para conceder avales y para responder ante eventualidades. Es, en esencia, el respaldo financiero que da credibilidad al sistema de garantías.
¿Quién supervisa a las Sociedades de Garantía Recíproca en España?
En España, las SGR están bajo la supervisión e inspección del Banco de España, que las inscribe en un registro especial y verifica el cumplimiento continuo de los requisitos de solvencia. Su creación debe ser autorizada por el Ministerio de Economía y Hacienda, con informe previo del Banco de España y de la comunidad autónoma donde la entidad vaya a establecer su domicilio. A nivel sectorial, la Confederación Española de Garantía Recíproca (CESGAR) representa y coordina al conjunto del sistema a escala nacional.
¿Cómo puede una pyme solicitar el aval de una SGR?
El proceso comienza identificando la SGR que corresponde al ámbito geográfico o sectorial de la empresa. Una vez localizada, la pyme presenta su solicitud de aval junto con la documentación económica y financiera de la empresa y del proyecto que necesita financiar. La SGR realiza un estudio de viabilidad y, si la operación es aprobada, ofrece una línea de aval. El empresario debe entonces convertirse en socio partícipe, suscribir su participación social y firmar el contrato de aval. Con ese documento, ya puede acudir a la entidad de crédito para formalizar el préstamo o la garantía necesaria.
¿Cuáles son los requisitos mínimos para constituir una SGR en España?
Para constituir una SGR en España se necesita un mínimo de 150 socios, de los cuales al menos cuatro quintas partes deben ser pymes. El capital social mínimo es de diez millones de euros, y los recursos propios computables no pueden ser inferiores a quince millones. La constitución se realiza mediante escritura pública y requiere autorización del Ministerio de Economía y Hacienda, previo informe del Banco de España. La denominación social debe incluir expresamente las palabras «Sociedad de Garantía Recíproca» o la sigla S.G.R., y la entidad debe inscribirse en el Registro Mercantil y en el Registro Especial del Banco de España.
¿Qué tipos de avales puede otorgar una SGR?
Las SGR pueden otorgar avales financieros —para respaldar el reembolso de préstamos—, avales técnicos —para garantizar el cumplimiento de contratos o licitaciones—, avales ante proveedores, avales tributarios ante la administración y avales vinculados a líneas ICO para financiación de circulante. La variedad de modalidades responde a las distintas necesidades que pueden tener una pyme o un autónomo a lo largo de su ciclo de vida empresarial. En todos los casos, es la propia SGR quien asesora a la empresa sobre qué modalidad se adapta mejor a su situación concreta.
Conclusión
Las Sociedades de Garantía Recíproca son una figura clave dentro del sistema financiero para las pequeñas y medianas empresas. Su función no es prestar dinero, sino eliminar una barrera real: la falta de garantías que impide a muchas pymes acceder al crédito en condiciones razonables. Al actuar como avalista, la SGR transforma una operación que el banco rechazaría en una oportunidad viable para la empresa y segura para la entidad de crédito.
A lo largo de este artículo has visto cómo se estructura una SGR, qué papel juega cada tipo de socio, cómo funciona el fondo de riesgo, qué tipos de avales existen y cuál es el marco legal que regula estas entidades. Toda esta información te permite entender no solo qué son, sino cómo encajan dentro del ecosistema financiero más amplio y cómo puedes aprovechar sus ventajas si en algún momento gestionas o asesoras a una pyme que necesita financiación.
Si el tema te ha resultado útil y quieres seguir profundizando en el funcionamiento de las distintas instituciones que conforman el sistema financiero, encontrarás más contenidos de este tipo en este sitio web. Hay mucho por explorar, y cada pieza encaja con las demás para que construyas una visión sólida y completa del sector.
También te puede interesar:
¿Cómo abrir una arrendadora financiera?
Diferencia entre EDPYME y microfinanciera
Las sociedades de inversión
SOFIPOS: El sistema financiero que pocos conocen a fondo
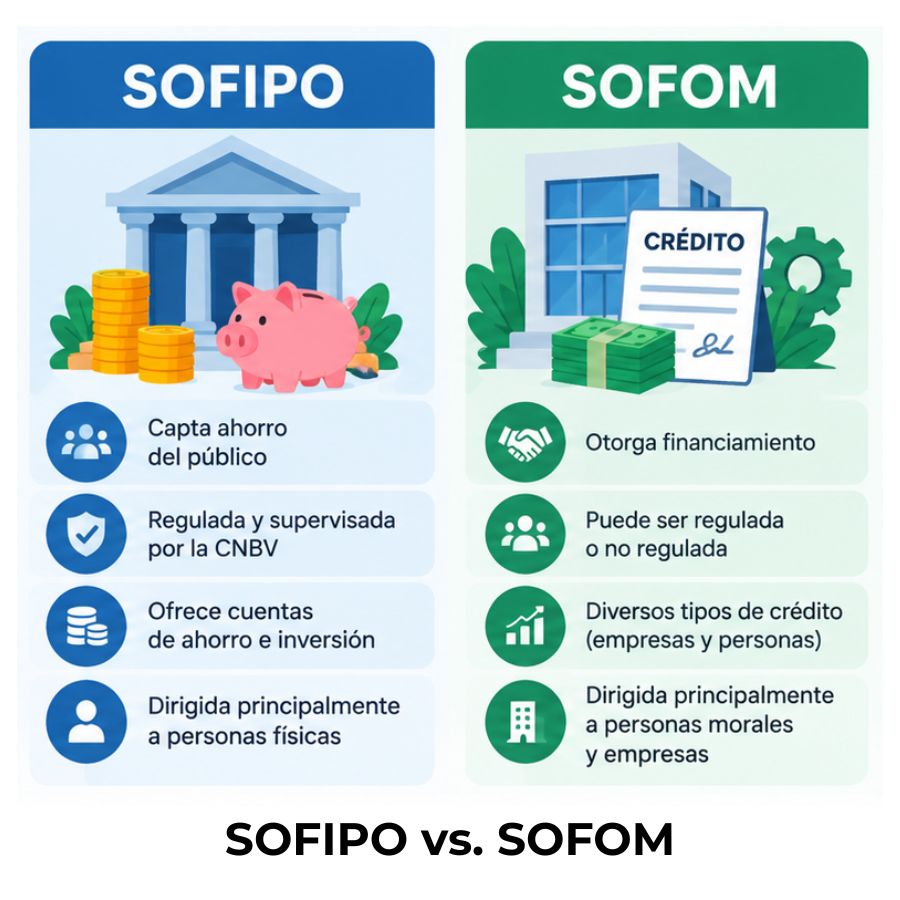
Diferencia entre SOFIPO y SOFOM

¿Cómo tributan los prestamistas privados?
Depositarias de valores: La figura que pocos conocen, pero todos necesitan