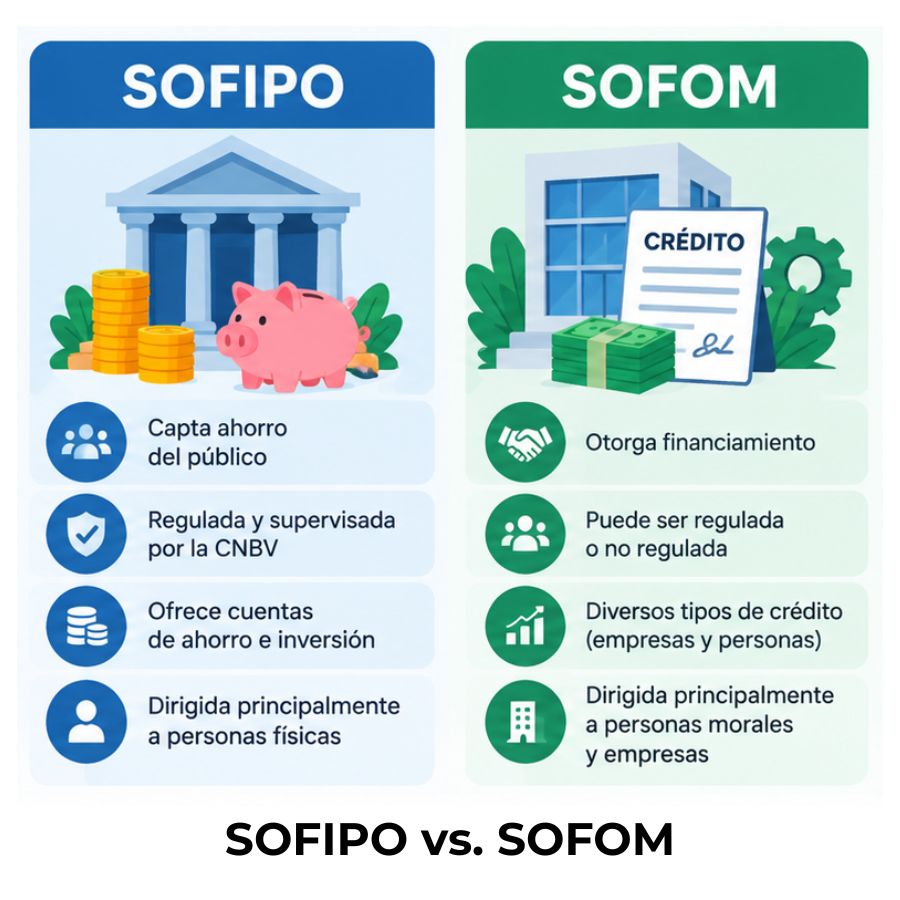
La diferencia principal entre una SOFIPO y una SOFOM está en su objeto social y en quién las regula. La SOFIPO —Sociedad Financiera Popular— puede captar depósitos del público y está supervisada por la CNBV bajo la Ley de Ahorro y Crédito Popular. La SOFOM —Sociedad Financiera de Objeto Múltiple— se dedica a otorgar crédito, arrendamiento o factoraje, y no puede recibir recursos del público en general.
¿Qué son la SOFIPO y la SOFOM?
Antes de comparar ambas figuras, conviene tener claros sus nombres completos y la función que cumple cada una dentro del sistema financiero mexicano. Aunque las dos operan fuera de la banca tradicional y ofrecen servicios de financiamiento, parten de marcos legales distintos y atienden necesidades diferentes. Conocer su definición exacta es el primer paso para entender por qué no se pueden usar como sinónimos.
Definición de SOFIPO
Una SOFIPO (Sociedad Financiera Popular) es una entidad financiera constituida como sociedad anónima de capital variable, autorizada por la CNBV para captar recursos del público y canalizarlos como crédito. Su propósito central es fomentar la inclusión financiera en comunidades y sectores que la banca comercial no atiende, como zonas rurales, periferias urbanas y sectores de bajos recursos. Sus clientes pueden ser personas físicas o pequeñas empresas, e incluso pueden convertirse en socios de la entidad.
Definición de SOFOM
Una SOFOM (Sociedad Financiera de Objeto Múltiple) es una sociedad anónima registrada ante la CONDUSEF cuyo objeto social principal es la realización habitual y profesional de crédito, arrendamiento financiero o factoraje financiero. A diferencia de la SOFIPO, no está diseñada para captar depósitos del público: su modelo de negocio consiste en obtener fondos por otras vías y canalizarlos como financiamiento. Puede ser de dos tipos: regulada o no regulada, según sus vínculos con otras entidades supervisadas.
¿En qué se diferencian la SOFIPO y la SOFOM?
La forma más clara de ver las diferencias entre ambas figuras es compararlas punto por punto. Aunque las dos ofrecen productos de financiamiento y operan fuera de la banca, sus características regulatorias, operativas y de objeto social las colocan en categorías distintas dentro del sistema financiero mexicano. A continuación encontrarás una tabla que resume los aspectos más relevantes.
| Aspecto | SOFIPO | SOFOM |
|---|---|---|
| Nombre completo | Sociedad Financiera Popular | Sociedad Financiera de Objeto Múltiple |
| ¿Puede captar ahorros del público? | Sí | No |
| Ley que la rige | Ley de Ahorro y Crédito Popular (LACP) | Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC) |
| Regulador principal | CNBV + SHCP | CONDUSEF (E.N.R.) / CNBV (E.R.) |
| Tipos de entidad | Por niveles según activos (I al IV) | Regulada (E.R.) y No regulada (E.N.R.) |
| Fondo de protección | PROSOFIPO | No aplica |
| Objeto social principal | Ahorro, crédito, transferencias, tarjetas de débito | Crédito, arrendamiento financiero, factoraje |
| Público que atiende | Personas físicas, microempresarios, sectores desatendidos | Personas físicas y empresas en general |
| Requiere autorización de SHCP para constituirse | Sí | No (solo registro en CONDUSEF) |
Marco legal que regula a cada figura
El marco normativo es uno de los elementos que más separa a estas dos figuras. No comparten la misma ley, no están sujetas al mismo tipo de supervisión y tampoco atraviesan el mismo proceso para constituirse. Entender este aspecto te ayudará a comprender por qué una SOFIPO tiene obligaciones más estrictas que muchas SOFOM y por qué eso no es casualidad, sino una consecuencia directa de su capacidad para manejar recursos del público.
Ley que rige a las SOFIPO
Las SOFIPO operan bajo la Ley de Ahorro y Crédito Popular (LACP), publicada originalmente en 2001 y reformada en diversas ocasiones para fortalecer la protección a los ahorradores. Esta ley establece los requisitos para la autorización, constitución, operación y supervisión de las entidades que captan recursos del público en sectores de menor acceso a la banca. La CNBV supervisa directamente a las SOFIPO y verifica que cumplan con requisitos de capital, liquidez, gestión de riesgos y transparencia en sus operaciones. Además, deben reportar periódicamente su situación financiera y someterse a auditorías externas.
Las SOFIPO están sujetas a supervisión directa de la CNBV, que verifica su cumplimiento en materia de capital, liquidez, gestión de riesgos y transparencia operativa.
Ley que rige a las SOFOM
Las SOFOM se rigen por la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC). Sus requisitos de constitución están definidos en los artículos 87-B y 87-K de dicha ley, así como en las disposiciones que emite la CONDUSEF. Una SOFOM no requiere autorización de la SHCP para constituirse; basta con registrarse como sociedad anónima ante la CONDUSEF con el objeto social correcto en sus estatutos. Esta menor carga de entrada al mercado explica por qué el número de SOFOM en México es considerablemente mayor que el de SOFIPO.
SOFIPO
Ley de Ahorro y Crédito Popular
Supervisada por CNBV + SHCP • Proceso de autorización estricto
SOFOM E.N.R.
LGOAAC • Registro en CONDUSEF
Sin autorización previa de SHCP • Supervisión limitada
SOFOM E.R.
LGOAAC + normativa bancaria
Supervisión de CNBV por vínculos patrimoniales
Captación de recursos: la diferencia más importante
Si solo puedes recordar una diferencia entre la SOFIPO y la SOFOM, que sea esta: la SOFIPO puede captar recursos del público en general; la SOFOM no puede hacerlo. Esto significa que puedes depositar tus ahorros en una SOFIPO y estos quedan bajo la protección del fondo PROSOFIPO, un fideicomiso constituido por el Gobierno Federal a través de la SHCP que respalda los depósitos en caso de disolución o concurso mercantil de la entidad. Una SOFOM, en cambio, obtiene los recursos que presta a través de otras vías: créditos de instituciones financieras, emisión de valores de deuda u otras fuentes de fondeo institucional.
Esta diferencia tiene consecuencias prácticas directas para ti como usuario. Al depositar en una SOFIPO, tu dinero está protegido por un marco regulatorio pensado para salvaguardar al ahorrador. Al contratar un crédito con una SOFOM, no estás depositando nada: eres el receptor de fondos, no el proveedor. Por eso, las SOFOM no tienen un fondo de protección equivalente al PROSOFIPO, ya que no manejan depósitos de clientes externos.
¿Puedes depositar ahí tus ahorros?
SOFIPO: Sí. Capta depósitos y los protege con PROSOFIPO.
SOFOM: No. Solo otorga financiamiento; no recibe depósitos del público.
¿Cómo se financia cada una?
SOFIPO: Principalmente con los depósitos de sus socios y clientes.
SOFOM: Con créditos institucionales, emisión de deuda u otras fuentes.
Tipos de SOFOM: regulada y no regulada
Dentro de las SOFOM existe una distinción que muchos pasan por alto al estudiar estas figuras: la diferencia entre una SOFOM regulada (E.R.) y una SOFOM no regulada (E.N.R.). Esta clasificación no es cosmética; determina el nivel de supervisión al que está sujeta la entidad y las normas que debe cumplir en su operación diaria. Conocerla te ayudará a entender por qué dos entidades con el mismo nombre pueden tener comportamientos regulatorios muy distintos.
La SOFOM no regulada es la forma más común. En principio, al no tener vínculos patrimoniales con entidades supervisadas por la CNBV, no está obligada a cumplir con los requerimientos de capital, reservas ni estructura corporativa que sí aplican a las entidades bancarias. Sin embargo, debe proporcionar la información que le soliciten la SHCP, el Banco de México, la CONDUSEF y la CNBV, y está sujeta a inspección en materia de prevención de lavado de dinero conforme al artículo 95 Bis de la LGOAAC.
¿Qué convierte a una SOFOM en regulada?
- Tener vínculos patrimoniales con una institución de crédito, una SOFIPO, una Sociedad Financiera Comunitaria o una Cooperativa de Ahorro y Préstamo.
- Fondear sus operaciones mediante la emisión de valores de deuda inscritos en el Registro Nacional de Valores (RNV) conforme a la Ley del Mercado de Valores.
- Obtener voluntariamente la aprobación de la CNBV para ser clasificada como entidad regulada.
Cuando una SOFOM es regulada, le aplican algunas normas bancarias adicionales y queda sujeta a la supervisión directa de la CNBV. Su denominación social debe incluir la expresión «entidad regulada» o la abreviatura E.R. Las no reguladas, en cambio, usan la abreviatura E.N.R. en su razón social, lo que permite identificarlas con rapidez. Si te interesa profundizar en la estructura de las SOFOM desde una perspectiva contable, puedes revisar el apartado de SOFOMES que detalla su operación y marco normativo.
Servicios y operaciones que puede realizar cada una
Más allá de la captación de recursos, la gama de productos y servicios que puede ofrecer cada figura también varía de forma significativa. La SOFIPO tiene un catálogo más parecido al de un banco pequeño orientado a sectores vulnerables, mientras que la SOFOM se concentra en productos de financiamiento sin la dimensión del ahorro. Esta distinción tiene consecuencias contables, operativas y de riesgo que conviene tener presentes.
Las SOFIPO pueden realizar operaciones como: recibir depósitos a la vista y a plazo, otorgar préstamos y créditos a sus socios y clientes, expedir y operar tarjetas de débito, recibir y emitir órdenes de pago y transferencias, obtener préstamos y créditos de otras instituciones financieras y actuar como corresponsal de otras entidades del sistema financiero. Este catálogo es posible gracias a su esquema de captación autorizado. Si quieres conocer más sobre su estructura y funcionamiento, el contenido sobre SOFIPOS amplía estos aspectos desde la perspectiva contable.
Servicios de la SOFIPO
- Recibir depósitos a la vista y a plazo
- Otorgar préstamos y créditos
- Emitir y operar tarjetas de débito
- Realizar transferencias y órdenes de pago
- Actuar como corresponsal de otras entidades
Servicios de la SOFOM
- Otorgar crédito a personas físicas y empresas
- Realizar arrendamiento financiero
- Operar factoraje financiero
- Administrar carteras crediticias
- Actuar como comisionista de otras entidades financieras
Las SOFOM, por su parte, centran su catálogo en el otorgamiento de crédito, el arrendamiento financiero y el factoraje. Adicionalmente, pueden administrar cualquier tipo de cartera crediticia y otorgar en arrendamiento bienes muebles o inmuebles, siempre que los ingresos derivados de estas actividades no superen el 30 % de sus ingresos totales. También pueden actuar como comisionistas de otras entidades financieras, lo que amplía su presencia en el mercado sin necesidad de aumentar su infraestructura propia. Si estás considerando constituir una de estas entidades, el apartado sobre los requisitos para ser SOFOM te dará el detalle del proceso.
Tratamiento contable de SOFIPO y SOFOM
La diferencia en el nivel de regulación entre ambas figuras se refleja de forma directa en sus obligaciones contables. Las SOFIPO, al estar bajo la supervisión estricta de la CNBV y captar recursos del público, deben aplicar los criterios contables que establece esa comisión mediante disposiciones de carácter general propias de la Ley de Ahorro y Crédito Popular. Estos criterios son similares a los que aplican los bancos, ya que la naturaleza de sus operaciones —recibir depósitos y otorgar créditos— genera los mismos tipos de riesgo que la banca tradicional.
Las SOFOM no reguladas, en cambio, tienen una mayor flexibilidad contable porque no están obligadas a cumplir con la normativa bancaria estricta de la CNBV. Sin embargo, deben cumplir rigurosamente con las disposiciones en materia de prevención de lavado de dinero y financiamiento al terrorismo, así como proporcionar información estadística a la CONDUSEF cuando esta la requiera. Las SOFOM reguladas, por su parte, deben aplicar las normas contables que correspondan a las entidades supervisadas con las que tienen vínculos patrimoniales, lo que eleva su carga normativa de manera significativa.
| Aspecto contable | SOFIPO | SOFOM E.R. | SOFOM E.N.R. |
|---|---|---|---|
| Criterios contables aplicables | Disposiciones CNBV para entidades LACP | Normativa bancaria vinculada a entidad regulada | NIF aplicables + disposiciones CONDUSEF |
| Obligación de reportar a CNBV | Sí, de forma periódica | Sí, en materia supervisada | Solo en PLD/FT |
| Auditoría externa obligatoria | Sí | Sí | No obligatoria por ley |
| Captación en balance | Depósitos del público como pasivo | No aplica | No aplica |
| Requerimiento de capital mínimo | Sí, según nivel de operación | Según entidad vinculada | No establecido por ley |
Para quienes estudian o ejercen la contabilidad en el sector financiero, esta diferencia es especialmente relevante: el registro de depósitos captados, la estimación de riesgos de crédito y el cumplimiento de coeficientes de liquidez son obligaciones propias de la SOFIPO que una SOFOM no regulada no necesita gestionar de la misma manera. El ámbito de la contabilidad de instituciones financieras aborda estas distinciones con mayor detalle desde la óptica normativa y práctica.
Preguntas frecuentes
¿Puede una SOFOM recibir depósitos del público?
No. Una SOFOM no está autorizada para captar recursos del público en general. A diferencia de la SOFIPO, cuyo modelo de negocio está construido sobre la captación de depósitos bajo la supervisión de la CNBV, la SOFOM obtiene los fondos que presta a través de fuentes institucionales: créditos de otros intermediarios financieros, emisión de valores de deuda o recursos propios. Esta restricción es una de las diferencias más relevantes entre ambas figuras y explica por qué la SOFOM no cuenta con un fondo de protección al ahorrador equivalente al PROSOFIPO.
¿Qué ley regula a las SOFIPO en México?
Las SOFIPO están reguladas por la Ley de Ahorro y Crédito Popular (LACP), publicada en el Diario Oficial de la Federación en 2001 y reformada en diversas ocasiones desde entonces. Esta ley establece los requisitos de autorización, constitución, operación y supervisión de las entidades que captan recursos del público en sectores con menor acceso a la banca tradicional. Además de la LACP, las SOFIPO deben cumplir con las disposiciones de carácter general que emita la CNBV, que incluyen criterios contables, requerimientos de liquidez y normas de transparencia frente a sus socios y clientes.
¿Qué es PROSOFIPO y para qué sirve?
PROSOFIPO es el Fondo de Protección de Sociedades Financieras Populares y de Protección a sus Ahorradores, un fideicomiso constituido por el Gobierno Federal a través de la Secretaría de Hacienda y Crédito Público. Su función principal es proteger los depósitos que los ahorradores tienen en las SOFIPO en caso de que una de estas entidades entre en proceso de disolución, liquidación o concurso mercantil. Funciona de manera análoga al IPAB en la banca tradicional: actúa como red de seguridad para quienes confían sus recursos a estas instituciones. Las SOFOM no cuentan con un mecanismo equivalente, ya que no están autorizadas para captar depósitos.
¿Cuántos niveles de operación tiene una SOFIPO?
La CNBV clasifica a las SOFIPO en cuatro niveles de operación según el monto de sus activos totales, expresados en Unidades de Inversión (UDIS). El nivel asignado determina qué tipo de operaciones puede realizar la entidad y la complejidad de su marco regulatorio y de supervisión. Las entidades en niveles superiores tienen una cartera de operaciones más amplia, pero también obligaciones regulatorias más exigentes. Una SOFIPO en Nivel I tiene una operación más acotada, mientras que una en Nivel IV puede realizar prácticamente el mismo catálogo de servicios que un banco de tamaño mediano orientado a segmentos populares.
¿Qué significa SOFOM E.R. y SOFOM E.N.R.?
E.R. significa «Entidad Regulada» y E.N.R. significa «Entidad No Regulada». Estas siglas aparecen obligatoriamente en la denominación social de cada SOFOM para que cualquier persona pueda identificar de inmediato su estatus regulatorio. Una SOFOM E.R. está sujeta a la supervisión directa de la CNBV porque tiene vínculos patrimoniales con instituciones de crédito u otras entidades supervisadas, o porque emite valores de deuda en el Registro Nacional de Valores. Una SOFOM E.N.R. solo está sujeta a inspección en materia de prevención de lavado de dinero y no tiene las mismas obligaciones de capital ni de reporte que una E.R.
¿Cuál es el objeto social principal de una SOFOM?
El objeto social principal de una SOFOM es la realización habitual y profesional de una o más de las siguientes actividades: otorgamiento de crédito, arrendamiento financiero y factoraje financiero. Este objeto debe quedar expresamente establecido en los estatutos sociales de la entidad para que pueda acceder a los beneficios procesales y fiscales que la ley reconoce a estas figuras. Adicionalmente, una SOFOM puede administrar carteras crediticias y actuar como comisionista de otras entidades, siempre dentro de los límites que marca la LGOAAC y las disposiciones aplicables de la CONDUSEF.
¿Qué autoridad supervisa a las SOFIPO y a las SOFOM?
La supervisión de cada figura depende de su tipo. Las SOFIPO están supervisadas directamente por la CNBV y por la SHCP, y pueden contar adicionalmente con la supervisión auxiliar de una Federación cuando no estén afiliadas a ninguna. Las SOFOM E.R. también están sujetas a la supervisión de la CNBV, aunque en virtud de sus vínculos patrimoniales. Las SOFOM E.N.R., por su parte, solo reciben inspección de la CNBV en materia de prevención de lavado de dinero y financiamiento al terrorismo; para el resto de sus operaciones, deben reportar información a la CONDUSEF, al Banco de México y a la SHCP cuando estas autoridades lo requieran dentro del ámbito de su competencia. En caso de conflicto con alguna de estas entidades, los usuarios pueden acudir a la CONDUSEF para recibir orientación o presentar una reclamación.
Conclusión
La diferencia entre una SOFIPO y una SOFOM va mucho más allá de sus siglas. La SOFIPO puede captar tus ahorros, opera bajo la Ley de Ahorro y Crédito Popular y está supervisada de forma estricta por la CNBV; la SOFOM se concentra en otorgar crédito, arrendamiento o factoraje, y no está autorizada para recibir depósitos del público. Esta distinción tiene consecuencias directas en la regulación, la contabilidad y la protección que recibes como usuario o profesional del sector.
Ahora que conoces los puntos clave —el marco legal, la clasificación E.R. y E.N.R., el fondo PROSOFIPO y el tratamiento contable de cada figura— puedes aplicar este conocimiento con mayor precisión, ya sea al estudiar para un examen, al analizar la estructura de una institución financiera o al evaluar con qué tipo de entidad estás interactuando en la práctica.
Si este tema te resulta útil, en este sitio web encontrarás más contenidos sobre la contabilidad y el funcionamiento de las instituciones financieras no bancarias en México, desarrollados con el mismo nivel de detalle y claridad. Hay mucho más por explorar.
También te puede interesar:
Rentabilidad de una casa de empeño: ¿Cómo se mide?
¿Cómo se contabiliza una casa de cambio?
Diferencia entre EDPYME y microfinanciera

Riesgos de la banca paralela para la economía
Cartera de créditos de una microfinanciera
Plan de cuentas de una arrendadora financiera
¿Cómo se contabiliza una casa de empeño?