Hay un sistema financiero que presta dinero, invierte activos y mueve billones de dólares al año sin estar sujeto a las mismas reglas que un banco. No es ilegal. Pero tampoco es inofensivo. La banca paralela opera en un espacio donde los controles son escasos y las consecuencias de un fallo pueden llegar mucho más lejos de lo que imaginas.
¿Qué es la banca paralela y por qué representa un riesgo?
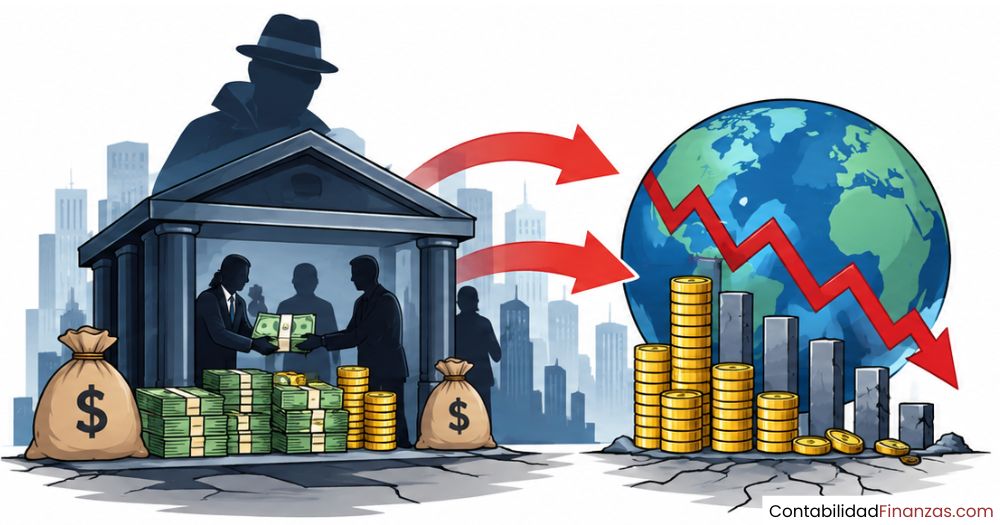
La banca paralela agrupa a todas las entidades que realizan actividades financieras —captar fondos, otorgar crédito, invertir en activos— sin estar registradas como bancos ni sometidas a su marco regulatorio. Fondos de inversión, vehículos de titulización, plataformas de crédito entre particulares y sociedades de capital riesgo son ejemplos habituales de este ecosistema. Su rasgo definitorio no es la ilegalidad, sino la ausencia de los controles prudenciales que sí aplican a la banca convencional.
El término fue acuñado por el economista Paul McCulley en 2007 para describir a los intermediarios financieros que operan fuera del sistema regulado. Desde entonces, el Consejo de Estabilidad Financiera (FSB) lo define oficialmente como un «sistema de intermediación crediticia conformado por entidades y actividades que están fuera del sistema bancario tradicional». Lo que en principio puede sonar neutro, en la práctica implica que los riesgos que estas entidades acumulan no son fácilmente detectables por los organismos de supervisión.
¿Cómo opera fuera del sistema regulado?
Estas entidades captan dinero de inversores —habitualmente con instrumentos de corto plazo— y lo canalizan hacia activos o préstamos de largo plazo. Al no estar catalogadas como bancos, no están obligadas a mantener reservas mínimas de capital, ni a cumplir los ratios de liquidez que exige Basilea III a las entidades bancarias convencionales. Esta brecha regulatoria es precisamente el origen de los riesgos más graves que se analizarán a lo largo de este artículo.
Diferencias con la banca tradicional
La distinción más relevante no es de tamaño ni de tipo de producto, sino de marco de supervisión. Un banco tradicional tiene la obligación legal de informar a los reguladores, mantener colchones de capital y someterse a auditorías periódicas. La banca paralela, en cambio, opera con una opacidad estructural que dificulta medir el volumen real de riesgo acumulado en el sistema financiero global.
¿Cuáles son los principales riesgos de la banca paralela para la economía?
Los riesgos no son todos del mismo tipo ni tienen el mismo alcance. Algunos afectan directamente a los inversores individuales; otros se propagan al sistema financiero en su conjunto y pueden desestabilizar economías enteras. A continuación se presentan los riesgos principales, organizados por su naturaleza y mecanismo de transmisión.
Cada uno de estos riesgos funciona de forma independiente, pero en situaciones de estrés financiero tienden a actuar simultáneamente y a potenciarse entre sí. Por eso los economistas hablan de la banca paralela como un sistema con riesgo acumulado no visible: el peligro no aparece en ningún balance regulado hasta que ya es demasiado tarde para contenerse.
Riesgo sistémico: el peligro de contagio financiero
El riesgo sistémico describe la posibilidad de que el fallo de una entidad desencadene una reacción en cadena que afecte al conjunto del sistema financiero. En la banca paralela, este riesgo es especialmente intenso porque estas entidades no operan de forma aislada: están profundamente conectadas con los bancos tradicionales, que les otorgan crédito e invierten en sus instrumentos, mientras reciben financiamiento de ellas a su vez.
«La falta de regulación del shadow banking permitió que riesgos significativos se acumularan fuera del sistema bancario regulado.» — Acharya, Engle y Richardson (2012)
Interconexión con la banca tradicional
Los bancos convencionales no son ajenos al mundo paralelo: les conceden líneas de crédito, compran sus productos estructurados e invierten en sus fondos. Esta relación bidireccional genera lo que los economistas llaman exposición de contraparte: si una entidad paralela entra en quiebra, el banco que la financiaba absorbe parte de esas pérdidas. En crisis severas, ese impacto puede propagarse a todo el sistema en cuestión de horas.
El efecto amplificador en épocas de crisis
Cuando los mercados se tensan y los inversores quieren recuperar su dinero de forma rápida, las entidades paralelas se ven obligadas a vender activos a cualquier precio para generar liquidez. Esas ventas masivas deprimen el valor de los activos en todo el mercado, lo que obliga a otros actores —incluidos los bancos tradicionales— a recalcular el valor de sus propias carteras. El resultado es una espiral de caída de precios que se autopropulsa sin que ningún regulador tenga el poder de frenarlo directamente.
¿Cómo se propaga el contagio financiero desde la banca paralela?
Riesgo de liquidez y descalce de plazos
La mayoría de las entidades paralelas se financia con instrumentos de corto plazo: papel comercial, repos o fondos del mercado monetario que los inversores pueden retirar en días o incluso en horas. Con ese dinero, sin embargo, financian activos de largo plazo como hipotecas, créditos empresariales o activos titulizados. Esta brecha entre el plazo de los pasivos y el de los activos es lo que los economistas llaman descalce de plazos, y es la raíz estructural del riesgo de liquidez en este sector.
¿Por qué el financiamiento a corto plazo es tan vulnerable?
Cuando la confianza del mercado cae, los inversores que colocaron dinero a corto plazo quieren recuperarlo de inmediato. La entidad paralela, que tiene ese capital inmovilizado en activos ilíquidos de largo plazo, no puede devolver los fondos sin vender esos activos a precios de emergencia. Las ventas forzadas generan espirales de caída de precios que se extienden rápidamente al resto del mercado, afectando también a entidades que no tenían ningún problema de liquidez en origen.
Falta de regulación y arbitraje regulatorio
Uno de los problemas centrales de la banca paralela es que opera en un espacio donde las normas prudenciales que rigen a los bancos no se aplican. No se le exige mantener reservas mínimas de capital, no necesita adherirse a los ratios de liquidez establecidos por los acuerdos de Basilea y, en muchos casos, tampoco está obligada a publicar información detallada sobre sus exposiciones. Esta combinación de ausencia regulatoria y falta de transparencia hace que el riesgo acumulado sea invisible hasta que se materializa.
Opacidad y ausencia de supervisión prudencial
Sin la obligación de reportar sus posiciones al regulador, las entidades paralelas pueden acumular exposiciones enormes sin que nadie lo detecte con anticipación. Los supervisores carecen de información agregada sobre el sector, lo que les impide calcular el riesgo total del sistema con precisión. Esta opacidad fue una de las causas directas de la crisis de 2008: los reguladores no supieron hasta muy tarde cuánta deuda de baja calidad circulaba empaquetada en instrumentos sofisticados fuera del sistema bancario formal.
El arbitraje regulatorio como incentivo perverso
El arbitraje regulatorio ocurre cuando una entidad —o incluso un banco tradicional mediante una filial— traslada sus actividades más riesgosas hacia el perímetro no regulado para evitar las restricciones de capital y liquidez que le aplicarían si las realizara dentro del sistema bancario convencional. El resultado es que el riesgo no desaparece: simplemente se mueve fuera de la vista del regulador, aumentando la fragilidad del sistema financiero en su conjunto sin que esto quede reflejado en ningún indicador oficial.
Principio regulatorio clave: mismo riesgo, misma regulación
El Consejo de Estabilidad Financiera y organismos como la Junta de Estabilidad Financiera (FSB) promueven que cualquier actividad financiera que genere riesgo sistémico, independientemente de quién la realice, quede sujeta a los mismos estándares de supervisión. Aplicar este principio es el principal desafío de la regulación financiera contemporánea frente a la expansión de la banca paralela.
Riesgo de apalancamiento excesivo
El apalancamiento consiste en endeudarse para multiplicar la capacidad de inversión. Un banco regulado tiene límites estrictos sobre cuánto puede apalancarse en relación con su capital propio. Las entidades paralelas, en cambio, no tienen esa restricción y pueden operar con niveles de deuda muy superiores a sus recursos propios. Cuanto mayor es el apalancamiento, mayor es la ganancia en escenarios favorables… y mayor es la pérdida cuando los activos se deprecian.
El problema económico de este riesgo es doble. Por un lado, si una entidad altamente apalancada entra en pérdidas, las pérdidas pueden superar sus activos y hacerla insolvente de forma inmediata. Por otro lado, para reducir el apalancamiento en momentos de crisis, la entidad tiene que vender activos rápidamente, lo que presiona los precios a la baja y afecta a otras entidades que tienen los mismos activos en cartera. Este mecanismo conecta el apalancamiento excesivo con el riesgo sistémico de forma directa.
Prociclicidad: cómo amplifica los ciclos económicos
Se dice que un sistema financiero es procíclico cuando refuerza, en lugar de amortiguar, las tendencias de la economía. La banca paralela tiene un comportamiento marcadamente procíclico: en épocas de expansión, amplía la oferta de crédito, eleva el precio de los activos y alimenta el optimismo del mercado. Pero cuando llega la contracción, acelera la caída de los precios de los activos y restringe el crédito de forma abrupta, agravando exactamente aquello que se intenta evitar.
Este comportamiento se explica por la lógica de confianza que sostiene a estas entidades. Cuando el mercado confía en ellas, fluye el financiamiento y se expande el crédito. Cuando esa confianza se rompe —por cualquier motivo— el financiamiento se retira de golpe. La velocidad de ese ajuste es mucho mayor que en la banca regulada, porque no existen mecanismos de contención similares a los que ofrecen los bancos centrales a la banca convencional en situaciones de emergencia.
Prociclicidad en dos fases
- Mayor oferta de crédito
- Precios de activos al alza
- Apalancamiento creciente
- Optimismo y menor percepción de riesgo
- Retirada masiva de fondos
- Ventas forzadas de activos
- Crédito restringido abruptamente
- Espiral de caída de precios
La banca paralela y la crisis financiera de 2008
La crisis financiera de 2008 no fue únicamente una crisis bancaria en el sentido convencional. Fue, en gran medida, una crisis del sistema paralelo. Los instrumentos más tóxicos de esa crisis —las hipotecas de baja calidad empaquetadas en bonos estructurados— fueron creados, distribuidos y financiados principalmente por entidades que operaban fuera del perímetro regulatorio. Cuando el mercado inmobiliario se deterioró, esos instrumentos perdieron valor de forma abrupta y las entidades que los sostenían colapsaron o necesitaron rescate gubernamental.
El caso es relevante porque ilustra cómo el riesgo latente en el sistema paralelo puede permanecer invisible durante años antes de materializarse. Los reguladores de distintos países reconocieron con posterioridad que la interconexión entre la banca paralela y el sistema bancario formal había sido subestimada. El nivel de apalancamiento acumulado y el descalce de plazos en ese sector resultaron ser incompatiblemente altos con cualquier escenario de estrés moderado.
¿Cómo se regula hoy la banca paralela a nivel global?
Tras la crisis de 2008, los principales organismos internacionales pusieron la banca paralela en el centro del debate regulatorio. El Consejo de Estabilidad Financiera (FSB) comenzó a elaborar recomendaciones para extender la supervisión a este sector, con el objetivo de que cualquier actividad que genere riesgo sistémico quede sujeta a controles equivalentes a los que aplican a los bancos. El principio rector es claro: mismo riesgo, misma regulación, independientemente de si la actividad la realiza un banco o una entidad no bancaria.
El avance ha sido desigual. En las economías avanzadas se han introducido requisitos de transparencia para fondos del mercado monetario y vehículos de titulización, y se ha reforzado la supervisión de los vínculos entre bancos y entidades paralelas. Sin embargo, la coordinación internacional sigue siendo insuficiente: las entidades pueden desplazar sus actividades hacia jurisdicciones con menor regulación, lo que neutraliza parte del esfuerzo regulatorio de los países más estrictos.
Principales medidas regulatorias adoptadas tras 2008
- Mayor transparencia en fondos del mercado monetario: Obligación de publicar el valor liquidativo diario y mantener colchones de liquidez.
- Supervisión de vehículos fuera de balance: Los bancos deben consolidar en sus balances las exposiciones con entidades paralelas vinculadas.
- Restricciones al modelo originar para distribuir: Los emisores de activos titulizados deben retener una parte del riesgo en su propio balance.
- Monitoreo sistémico del sector no bancario: El FSB publica anualmente un informe de seguimiento de la intermediación financiera no bancaria global.
- Coordinación con los reguladores locales: Se impulsa la adhesión a estándares internacionales mínimos, aunque la aplicación varía por país.
La contabilidad de instituciones financieras juega un papel clave en este proceso regulatorio: los estándares contables determinan qué activos y pasivos deben consolidarse en el balance de un banco y cuáles pueden mantenerse fuera de él, lo que afecta directamente a la visibilidad real del riesgo en el sistema financiero.
Preguntas frecuentes
¿Qué diferencia hay entre banca paralela y banca tradicional?
La diferencia fundamental está en el marco de supervisión. La banca tradicional está registrada como entidad bancaria, debe cumplir exigencias de capital, liquidez y transparencia, y tiene acceso al respaldo del banco central como prestamista de última instancia. La banca paralela realiza actividades similares —captar fondos, otorgar crédito, gestionar activos— pero sin estar sujeta a ese marco regulatorio, lo que le otorga mayor flexibilidad operativa, pero también genera un perfil de riesgo mucho más elevado para el sistema financiero en conjunto.
¿Por qué la banca paralela no está regulada como los bancos?
Porque las entidades que la integran no están catalogadas legalmente como bancos. Un fondo de inversión, una plataforma de crédito entre particulares o un vehículo de titulización realiza funciones financieras sin obtener la denominación bancaria y, por tanto, escapa al perímetro regulatorio diseñado específicamente para los bancos. Además, las regulaciones nacionales fueron creadas con los bancos convencionales en mente y no anticiparon la proliferación de estos intermediarios alternativos, lo que dejó un vacío legal que estas entidades han aprovechado durante décadas.
¿Qué relación tuvo la banca paralela con la crisis de 2008?
La crisis de 2008 fue, en gran medida, una crisis del sistema bancario paralelo. Las hipotecas de baja calidad fueron empaquetadas en instrumentos financieros complejos por entidades no bancarias y distribuidas en los mercados globales sin que nadie pudiera calcular con precisión el riesgo real acumulado. Cuando el mercado inmobiliario se deterioró, esos instrumentos perdieron valor de forma abrupta, arrastrando a bancos y entidades paralelas por igual. La interconexión entre ambos sistemas transformó un problema sectorial en una crisis económica global de proporciones históricas.
¿Qué es el riesgo sistémico en la banca paralela?
El riesgo sistémico es la posibilidad de que el fallo de una entidad o de un grupo de entidades desencadene una reacción en cadena que desestabilice al conjunto del sistema financiero. En la banca paralela, este riesgo es especialmente elevado porque estas entidades están fuertemente conectadas con los bancos tradicionales mediante líneas de crédito, inversiones y exposiciones directas. Si una entidad paralela de tamaño significativo colapsa, sus pérdidas pueden propagarse rápidamente a los bancos que la financiaban y desde ahí al resto de la economía real.
¿Qué organismos internacionales supervisan la banca paralela?
El principal organismo es el Consejo de Estabilidad Financiera (FSB, por sus siglas en inglés), que publica anualmente un informe de seguimiento de la intermediación financiera no bancaria global y elabora recomendaciones regulatorias para sus países miembros. El Fondo Monetario Internacional también monitorea los riesgos de la banca paralela como parte de su seguimiento de la estabilidad financiera mundial, y emite alertas periódicas cuando detecta vulnerabilidades relevantes. Adicionalmente, en la Unión Europea, la Autoridad Bancaria Europea (ABE) participa en la supervisión de algunos segmentos de este sector.
¿Puede la banca paralela generar una nueva crisis financiera?
Es un riesgo que los organismos internacionales consideran real y vigente. El sistema bancario paralelo ha seguido creciendo después de 2008, especialmente en mercados emergentes, y su nivel de regulación sigue siendo inferior al de la banca convencional. Los casos recientes de entidades financieras no bancarias en dificultades han demostrado que la interconexión con el sistema bancario tradicional persiste. La probabilidad y el alcance de una nueva crisis dependen de factores como el nivel de apalancamiento acumulado, el grado de interconexión con el sistema regulado y la velocidad de respuesta de los reguladores.
¿Qué es el descalce de plazos en la banca paralela?
El descalce de plazos ocurre cuando una entidad se financia con pasivos a corto plazo —como repos o papel comercial que los inversores pueden retirar en días— y utiliza esos fondos para invertir en activos de largo plazo que no pueden liquidarse con igual rapidez. En la banca paralela, esta práctica es muy habitual y genera un riesgo de liquidez estructural: si los inversores retiran sus fondos al mismo tiempo, la entidad no tiene forma de atender esas salidas sin vender activos a precios de emergencia, lo que puede desencadenar un efecto de contagio sobre el resto del mercado.
Conclusión
Los riesgos de la banca paralela para la economía no son teóricos ni distantes: se derivan directamente de su forma de operar. La ausencia de regulación prudencial, el apalancamiento sin límites, el descalce de plazos y la opacidad estructural crean un conjunto de vulnerabilidades que pueden activarse de forma simultánea cuando el ciclo económico gira o la confianza del mercado se fractura. La historia reciente ha demostrado que el costo de subestimar esos riesgos puede ser enorme.
Entender cada uno de estos riesgos por separado te permite analizar el sistema financiero con mayor profundidad. El riesgo sistémico, la prociclicidad, el arbitraje regulatorio y el descalce de plazos son conceptos que aparecen constantemente en el análisis financiero moderno y que te ayudan a interpretar mejor las alertas que emiten organismos como el FMI o el FSB cuando detectan tensiones en los mercados globales.
Si este tema te ha resultado útil y quieres seguir construyendo una base sólida en finanzas y contabilidad, en este sitio web encontrarás más contenidos desarrollados con el mismo nivel de detalle y claridad. El sistema financiero tiene muchas capas, y cada una vale la pena explorar.
También te puede interesar:
¿Qué son las instituciones financieras?
Diferencia entre SOFIPO y SOFOM
Diferencia entre EDPYME y microfinanciera
Los almacenes generales de depósito
¿Qué son los prestamistas y cómo funcionan?
Depositarias de valores: La figura que pocos conocen, pero todos necesitan

Diferencia entre una financiera y un banco