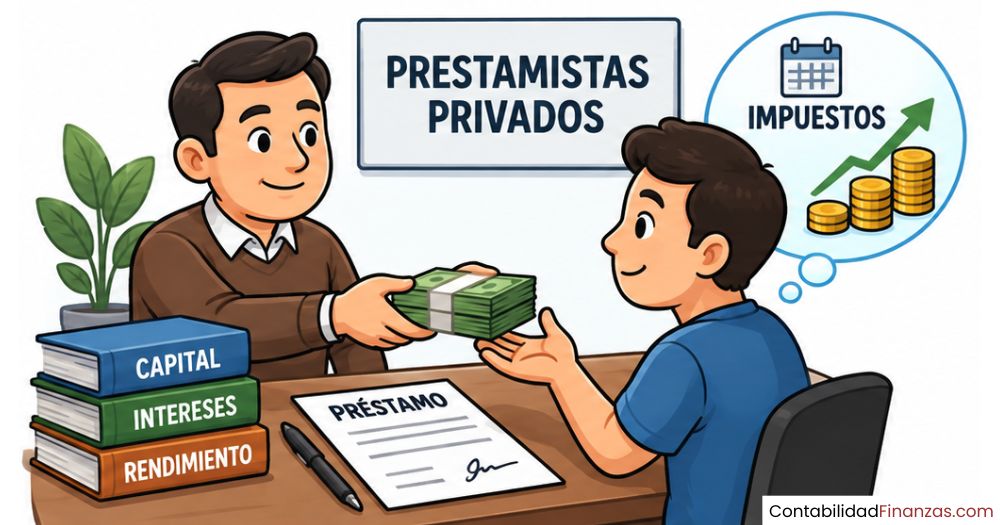
Los prestamistas privados tributan principalmente a través del IRPF cuando son personas físicas, o del Impuesto sobre Sociedades cuando actúan como empresa. Los intereses cobrados se clasifican como rendimientos del capital mobiliario y se integran en la base del ahorro. Además, la operación debe declararse formalmente mediante el modelo 600, aunque no genere ningún impuesto a pagar.
¿Qué es un prestamista privado y cómo lo define Hacienda?
Un prestamista privado es cualquier persona física o jurídica que concede dinero en préstamo fuera del sistema bancario tradicional. No necesita ser una entidad financiera regulada: puede ser un familiar, un inversor particular o una empresa que financia a terceros. Hacienda no distingue entre prestar de forma ocasional o habitual a la hora de exigir el cumplimiento de las obligaciones fiscales; lo que importa es que la operación existe y genera consecuencias tributarias para ambas partes.
Desde el punto de vista fiscal, la figura del prestamista privado queda regulada principalmente por la Ley del IRPF (Ley 35/2006), el texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, y la Ley del Impuesto sobre Sociedades cuando el prestamista es una persona jurídica. Conocer qué norma aplica en cada caso es el primer paso para cumplir correctamente con la Agencia Tributaria.
¿Qué impuestos paga un prestamista privado?
La respuesta depende de la naturaleza del prestamista y de si el préstamo genera intereses o no. Los tres impuestos que pueden afectar a un prestamista privado son el IRPF, el Impuesto sobre Transmisiones Patrimoniales y, en determinados casos, el IVA. Cada uno actúa en una fase distinta de la operación y tiene reglas propias sobre quién paga, cuánto y cuándo.
El IRPF y los rendimientos del capital mobiliario
Cuando una persona física cobra intereses por un préstamo que ha concedido, esos intereses no son un regalo ni una donación: son un rendimiento del capital mobiliario. El artículo 25.2 de la Ley del IRPF establece que cualquier contraprestación derivada de la cesión de capital propio a terceros, ya sean intereses u otro tipo de remuneración, queda sujeta a tributación. Esto significa que deben declararse en la base imponible del ahorro dentro de la declaración anual de la renta.
Esta calificación aplica tanto a los intereses cobrados en préstamos entre particulares como a los que se obtienen a través de plataformas de financiación participativa (crowdlending). Lo relevante no es el canal, sino el hecho de haber cedido capital y recibir una retribución por ello.
El Impuesto sobre Transmisiones Patrimoniales (ITP)
La constitución de un préstamo entre particulares está sujeta al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD). Sin embargo, la normativa establece una exención expresa: el artículo 45.I.B).15 del texto refundido de la ley del ITP declara exentos los préstamos concedidos por particulares. Esto quiere decir que, aunque el impuesto existe sobre el papel, en la práctica no hay que pagar nada por él cuando el prestamista es una persona física.
La clave está en que la exención no elimina la obligación de declarar. El prestatario (quien recibe el dinero) sigue estando obligado a presentar el modelo 600 ante la administración autonómica correspondiente, aunque la liquidación resulte a cero euros. Omitir este paso puede abrir la puerta a que Hacienda reinterprete la operación.
El IVA en las operaciones de préstamo
Si el prestamista actúa como empresario o profesional sujeto al IVA, entra en juego el artículo 20.Uno.18.c) de la Ley del IVA, que declara exenta «la concesión de créditos y préstamos en dinero, cualquiera que sea la forma en que se instrumente». En consecuencia, las operaciones de préstamo están exentas de IVA con independencia de si el prestamista es una persona física o una empresa. Esta exención se aplica tanto en el ámbito del ITP como del IVA, de modo que nunca tributan de forma simultánea por ambos impuestos.
¿Cómo tributan los intereses cobrados por un prestamista?
Los intereses que cobra un prestamista privado persona física se integran en la base imponible del ahorro del IRPF. Esta base agrupa, junto a las ganancias y pérdidas patrimoniales, todos los rendimientos procedentes de la cesión de capital. El sistema es progresivo: a mayor volumen de intereses cobrados, mayor es el tipo impositivo que se aplica sobre ellos. No se paga el mismo porcentaje si cobras 800 euros en intereses que si cobras 80.000 euros.
Tramos del ahorro aplicables a los intereses
La escala del ahorro del IRPF aplica tipos distintos según el importe acumulado de rendimientos. Los tramos vigentes parten del 19 % para los primeros 6.000 euros y alcanzan hasta el 30 % para rendimientos que superen los 300.000 euros, tipo este último que entró en vigor el 1 de enero de 2025 con la Ley 7/2024. Entre ambos extremos se sitúan los tramos del 21 %, 23 % y 27 %.
¿Qué ocurre si el préstamo no genera intereses?
Un préstamo sin intereses no genera rendimientos para el prestamista, por lo que, en principio, no hay nada que declarar en el IRPF por ese concepto. Sin embargo, la Agencia Tributaria puede presumir que debería existir un interés, y en ese caso imputar al prestamista una renta calculada sobre el tipo de interés legal del dinero. Para evitar esta imputación automática, es imprescindible dejar constancia documental de que el préstamo es efectivamente a tipo cero y de que ambas partes lo aceptan así desde el primer momento.
Si la operación es entre personas vinculadas (por ejemplo, socio y sociedad), la ausencia de interés puede derivar en ajustes por operaciones vinculadas, que se analizan en el apartado correspondiente a las personas jurídicas. En préstamos entre personas sin ningún tipo de vínculo, la carga de la prueba recae sobre el prestamista para demostrar que no existe retribución encubierta.
Diferencia entre préstamo y donación a efectos fiscales
Uno de los riesgos fiscales más frecuentes en los préstamos privados es que Hacienda los recalifique como donaciones. La diferencia no es solo semántica: mientras un préstamo está sujeto al ITP, pero exento de pago, una donación tributa por el Impuesto de Sucesiones y Donaciones (ISD), que puede resultar mucho más gravoso para quien recibe el dinero, especialmente cuando el importe es elevado.
La Agencia Tributaria puede interpretar que no existe una intención real de devolver el dinero si la operación no se ha formalizado con la documentación mínima exigida.
Para que Hacienda acepte que se trata de un préstamo y no de una liberalidad, es imprescindible demostrar la voluntad real de devolver el capital. Eso implica contar con un contrato en el que figuren las condiciones: importe prestado, plazo de devolución, calendario de pagos y, en su caso, tipo de interés. Sin ese soporte documental, cualquier transferencia de dinero entre particulares puede levantar sospechas.
✅ Préstamo privado
- Contrato firmado por ambas partes
- Plazo de devolución pactado
- Transferencias bancarias trazables
- Modelo 600 presentado
- Posible interés explícito (o cero justificado)
Impuesto: ITP exento. IRPF solo si hay intereses.
⚠️ Donación encubierta
- Sin contrato ni documentación
- Sin plazo ni intención de devolver
- Transferencia sin justificación
- Modelo 600 no presentado
- Sin rastro de pagos parciales
Impuesto: ISD, que puede ser muy superior al ITP.
¿Cuándo tributa el prestamista por Impuesto de Sociedades?
Hasta aquí hemos visto la fiscalidad del prestamista persona física. Cuando quien presta el dinero es una empresa o sociedad, el marco tributario cambia por completo. Los intereses que recibe una empresa prestamista se consideran ingresos financieros y tributan en el Impuesto sobre Sociedades (IS), que se aplica al beneficio neto de la entidad. El tipo general del IS es del 25 %, aunque existen tipos reducidos para determinadas entidades.
Prestamista como persona jurídica
La empresa prestamista debe incluir los intereses cobrados en su cuenta de resultados como ingresos financieros, tributando sobre ellos junto con el resto de su beneficio en el modelo 200 (declaración anual del IS). Además, la empresa está obligada a reflejar el préstamo en su balance contable, generalmente en la cuenta de «Créditos a corto o largo plazo», según el vencimiento pactado, y a llevar un registro detallado de los cobros de capital e intereses a lo largo de la vida del préstamo.
Cuando el prestamista es una institución financiera no bancaria, como una sociedad de crédito privado o una entidad de financiación alternativa, el tratamiento contable y fiscal sigue los mismos principios del IS, aunque puede estar sujeto a normativa sectorial adicional que incide en la forma de reconocer los ingresos.
Operaciones vinculadas y precios de transferencia
Cuando el préstamo se produce entre partes vinculadas, como un socio que presta dinero a su propia empresa, la normativa exige que la operación se valore a precios de mercado. Esto significa que el tipo de interés pactado debe ser equiparable al que aplicarían dos partes independientes en circunstancias similares. Si el tipo fijado está por debajo del mercado, Hacienda puede ajustar la valoración e imputar intereses adicionales tanto a la sociedad como al socio prestamista.
Además, cuando el conjunto de operaciones entre partes vinculadas supera determinados umbrales, la normativa del IS exige documentar la operación con una memoria de precios de transferencia. La regulación sobre contabilidad de instituciones financieras establece criterios adicionales de reconocimiento y valoración de estos instrumentos financieros en los estados contables de la entidad prestamista.
Obligaciones formales del prestamista privado
Cumplir con los impuestos no es la única obligación del prestamista privado. Antes incluso de pensar en cuánto pagar, hay que asegurarse de que la operación está correctamente formalizada y declarada. Las obligaciones formales son las que permiten distinguir un préstamo legítimo de una operación opaca a ojos de la Agencia Tributaria, y su incumplimiento puede derivar en sanciones incluso cuando no hay cuota tributaria que pagar.
El modelo 600: cuándo y cómo presentarlo
El modelo 600 es el formulario oficial para autoliquidar el Impuesto sobre Transmisiones Patrimoniales en préstamos entre particulares. Lo presenta el prestatario (quien recibe el dinero), no el prestamista, y debe hacerse ante la hacienda autonómica del domicilio del prestatario, tanto de forma presencial como telemática, según lo que permita cada comunidad autónoma. El plazo habitual para presentarlo es de 30 días hábiles desde que se firma el contrato.
Aunque la liquidación resulte a cero porque el préstamo está exento, la presentación del modelo sigue siendo obligatoria. No hacerlo deja el préstamo sin registro oficial y expone a ambas partes al riesgo de que Hacienda lo interprete como una donación en una eventual comprobación fiscal.
Documentación mínima para protegerse ante Hacienda
Un contrato privado bien redactado es la primera línea de defensa ante cualquier revisión de la Agencia Tributaria. Este documento debe incluir, como mínimo, la identificación de ambas partes, el importe prestado, el plazo de devolución, el calendario de pagos y el tipo de interés pactado (aunque sea cero, debe constar expresamente). Si el importe es elevado, elevar el contrato a escritura pública ante notario añade una capa adicional de seguridad jurídica.
Más allá del contrato, conservar el justificante de la transferencia bancaria es imprescindible. Las entregas de dinero en efectivo son mucho más difíciles de demostrar y pueden levantar sospechas. Cada devolución parcial también debería quedar registrada mediante transferencia para mantener un rastro coherente de la operación a lo largo del tiempo.
¿Qué pasa si el prestamista no declara los intereses?
Omitir los intereses cobrados en la declaración del IRPF no es una infracción menor. La Agencia Tributaria puede detectar los cobros no declarados a través de los cruces de información bancaria y los modelos informativos que presentan las entidades financieras, y en el caso de préstamos entre particulares, puede iniciar una comprobación si detecta ingresos sin justificación aparente en la cuenta del prestamista.
Las consecuencias de no declarar van desde recargos por presentación extemporánea hasta sanciones económicas que pueden alcanzar el 150 % de la cuota no ingresada en los casos más graves de ocultación. Además, si Hacienda interpreta que la operación fue una donación encubierta, el importe del Impuesto de Sucesiones y Donaciones que correspondería pagar puede ser notablemente superior al que habría resultado de declararlo como préstamo desde el principio.
Los prestamistas que operan de forma recurrente tienen más exposición a este tipo de revisiones, ya que los patrones de cobro repetido son más fáciles de identificar en los registros bancarios. Mantener un registro ordenado y una declaración coherente año a año es la única forma de blindarse frente a estas situaciones.
Preguntas frecuentes
¿Los prestamistas privados están obligados a presentar el modelo 600?
La obligación de presentar el modelo 600 recae sobre el prestatario, es decir, sobre quien recibe el dinero, no sobre el prestamista. Sin embargo, ambas partes tienen interés en que se presente, ya que este trámite es el que convierte el préstamo en una operación oficialmente registrada ante la administración autonómica. Si no se presenta, Hacienda puede cuestionar la naturaleza de la operación en cualquier momento posterior, con consecuencias fiscales para las dos partes.
¿Cuánto IRPF paga un prestamista privado por los intereses cobrados?
El tipo depende del tramo de la base del ahorro en que se sitúen los intereses cobrados. El mínimo es el 19 % para los primeros 6.000 euros de rendimientos del capital mobiliario, y el máximo es el 30 % para rendimientos que superen los 300.000 euros. Lo habitual en préstamos entre particulares es que los intereses sean modestos y tributen al 19 % o al 21 %. El prestamista declara el importe íntegro de los intereses en su declaración anual del IRPF, dentro de la base imponible del ahorro, sin posibilidad de deducir los gastos del préstamo.
¿Un préstamo sin intereses entre familiares tiene consecuencias fiscales?
Un préstamo entre familiares sin intereses no genera rendimientos en el IRPF del prestamista, por lo que en principio no origina tributación. No obstante, la Agencia Tributaria puede imputar intereses al prestamista si considera que la ausencia de remuneración no está justificada, calculándolos sobre el tipo de interés legal del dinero. Para evitar este riesgo, la operación debe quedar formalizada en un contrato que deje constancia expresa de que el tipo de interés es cero, junto con los justificantes de las transferencias y el modelo 600 presentado.
¿El prestamista privado tiene que cobrar IVA por los intereses?
No. Las operaciones de concesión de préstamos y créditos en dinero están expresamente exentas de IVA según el artículo 20.Uno.18.c) de la Ley del IVA, con independencia de si el prestamista es una persona física o una empresa sujeta al impuesto. Esto significa que los intereses no llevan IVA en ningún caso, lo que simplifica la facturación para quienes prestan de forma habitual como parte de una actividad económica. Esta exención también aplica al crowdlending y a otras fórmulas de financiación privada alternativa.
¿Qué diferencia fiscal hay entre un préstamo y una donación?
La diferencia es sustancial. Un préstamo está sujeto al ITP, pero exento de pago, de modo que el coste fiscal es mínimo o nulo si se formaliza correctamente. Una donación, en cambio, tributa por el Impuesto de Sucesiones y Donaciones (ISD), cuyos tipos varían según la comunidad autónoma y el grado de parentesco, y pueden alcanzar porcentajes elevados. La consecuencia práctica es que recalificar un préstamo como donación puede multiplicar la carga tributaria de forma significativa para quien recibió el dinero, además de generar sanciones por la falta de declaración en plazo.
¿Cómo declara los intereses un prestamista que es empresa?
Si el prestamista es una sociedad, los intereses cobrados se contabilizan como ingresos financieros en la cuenta de resultados y tributan dentro del Impuesto sobre Sociedades, que se declara anualmente mediante el modelo 200. El tipo general del IS es del 25 %, aunque existen tipos reducidos para determinadas entidades y para empresas de nueva creación. La empresa también debe reflejar el préstamo en su balance como un crédito a corto o largo plazo según el vencimiento pactado, y aplicar las reglas de operaciones vinculadas si el prestatario es una persona o entidad con la que existe relación de dependencia.
¿Qué es una operación vinculada en el ámbito de los préstamos privados?
Una operación vinculada es aquella que se produce entre partes que mantienen una relación de influencia o dependencia entre sí, como un socio que presta dinero a su propia empresa o una empresa matriz que financia a una filial. La normativa del Impuesto sobre Sociedades exige que estas operaciones se valoren a precios de mercado, es decir, en las mismas condiciones que aplicarían dos partes independientes sin ningún vínculo. Si el tipo de interés acordado se aleja del precio de mercado, Hacienda puede practicar ajustes y regularizar la diferencia, tanto en el prestamista como en el prestatario.
Conclusión
Los prestamistas privados tienen obligaciones fiscales concretas que dependen de su naturaleza jurídica, de si cobran intereses y de la relación que mantienen con quien recibe el dinero. El IRPF, el ITP y el Impuesto sobre Sociedades forman el marco tributario que rige estas operaciones, y conocerlo te ayuda a tomar decisiones con seguridad, sin dejar ningún cabo suelto ante la Agencia Tributaria.
A lo largo de este artículo has visto que formalizar el contrato, presentar el modelo 600 y declarar los intereses en la base del ahorro son los tres pilares que sostienen cualquier préstamo privado bien gestionado. Aplicar estos pasos desde el principio evita el riesgo de que Hacienda reclasifique la operación como donación y protege tanto al prestamista como al prestatario frente a posibles inspecciones.
Si quieres seguir profundizando en la contabilidad y la fiscalidad de quienes operan fuera del sistema bancario, en este sitio web encontrarás más contenidos que te ayudarán a entender cómo funcionan estas instituciones y qué obligaciones les corresponden en cada etapa de su actividad.
También te puede interesar:
Empresas que integran un grupo financiero
Procesadoras de pagos electrónicos
¿Qué son las SOFOMES y cómo funcionan?
¿Cómo se financian las instituciones financieras no bancarias?
Funciones de las instituciones financieras
Plan de cuentas de una arrendadora financiera
¿Cómo abrir una arrendadora financiera?