Las microfinancieras son instituciones especializadas en ofrecer servicios financieros —créditos, ahorro y seguros— a personas y pequeños negocios que no acceden a la banca tradicional. Operan bajo distintas figuras legales en México, como SOFOM, SOFIPO y Cooperativas, y cada una tiene un nivel diferente de supervisión.
¿Qué es una microfinanciera?
Una microfinanciera es una institución financiera especializada en brindar servicios de crédito, ahorro y seguros a personas y pequeños negocios que no tienen acceso a la banca tradicional. Su razón de ser está en atender a quienes los bancos convencionales excluyen: personas sin historial crediticio, sin aval o sin garantías formales, pero con necesidades financieras reales y capacidad de pago demostrable.
A diferencia de un banco, una microfinanciera no evalúa únicamente el puntaje crediticio del solicitante. Considera factores como la estabilidad del ingreso, el tipo de actividad productiva y el entorno familiar. Esto le permite llegar a segmentos de la población que el sistema financiero formal ignora, como microempresarios, trabajadores informales y familias rurales.
Origen y contexto histórico de las microfinanzas
El concepto moderno de microfinanzas nació a mediados de la década de 1970, cuando el economista bangladesí Muhammad Yunus comenzó a otorgar pequeños préstamos a mujeres de bajos recursos en Bangladesh. Su experiencia dio origen al Banco Grameen, reconocido mundialmente como el modelo que demostró que los pobres pueden pagar sus deudas con más disciplina que muchos clientes bancarios convencionales.
Desde entonces, el modelo se expandió por todo el mundo. En América Latina y México, las instituciones microfinancieras comenzaron a proliferar como respuesta a la exclusión financiera que afectaba a millones de personas en zonas rurales y urbanas marginadas. Hoy forman parte del ecosistema financiero formal y conviven con bancos, cooperativas y plataformas digitales.
Diferencia entre microfinanciera y banco tradicional
| Característica | Banco tradicional | Microfinanciera |
|---|---|---|
| Historial crediticio requerido | Generalmente sí | No es obligatorio |
| Garantías o aval | Usualmente necesarios | Frecuentemente no se piden |
| Monto de los créditos | Montos medianos y altos | Montos pequeños (microcréditos) |
| Público objetivo | Clientes bancarizados | Personas excluidas del sistema |
| Tasa de interés | Generalmente más baja | Generalmente más alta |
| Acompañamiento al cliente | Mínimo o nulo | Seguimiento y educación financiera |
¿Cómo funciona una microfinanciera?
El funcionamiento de una microfinanciera sigue un proceso estructurado que comienza desde el primer contacto con el solicitante. A diferencia de la banca convencional, el análisis no se basa solo en documentos, sino en el conocimiento directo del cliente, su actividad y su entorno. Esto permite tomar decisiones de crédito en contextos donde no existe información crediticia formal.
Evaluación y aprobación del crédito
El primer paso del proceso es la evaluación de la solicitud. La microfinanciera analiza la viabilidad del negocio o actividad del solicitante, su capacidad de generar ingresos y el riesgo asociado al préstamo. No se basa exclusivamente en el historial crediticio, sino en factores concretos como la estabilidad del ingreso, el plan de actividad productiva y, en algunos casos, la referencia dentro de un grupo solidario.
Este enfoque más humano permite que personas con actividades informales, como vendedores ambulantes o artesanos, puedan acceder al crédito. Una vez que la microfinanciera verifica la información, define el monto aprobado, el plazo de pago y la tasa de interés aplicable. Todo esto se formaliza en un contrato que el solicitante debe conocer antes de firmar.
Desembolso y seguimiento del préstamo
Tras la aprobación, la microfinanciera entrega el dinero al cliente. En muchos casos, el desembolso puede realizarse el mismo día que se aprueba la solicitud, lo que representa una ventaja frente a los largos trámites bancarios. El cliente comienza a pagar en los plazos acordados, que pueden ser semanales, quincenales o mensuales según el tipo de producto.
Una vez otorgado el crédito, muchas microfinancieras realizan un seguimiento activo del cliente. Este acompañamiento puede incluir visitas al negocio, asesoría básica de administración y programas de educación financiera. Esta práctica reduce el riesgo de impago y, al mismo tiempo, fortalece las capacidades del prestatario para gestionar mejor su dinero y su negocio.
Servicios que ofrecen las microfinancieras
Aunque el microcrédito es su producto más reconocido, las microfinancieras ofrecen un catálogo más amplio de servicios financieros. Su objetivo es atender las distintas necesidades del cliente a lo largo del tiempo, no solo cubrir una emergencia puntual. La combinación de crédito, ahorro y seguros forma el núcleo de su oferta y distingue a las instituciones más consolidadas de las que solo prestan dinero.
Microcréditos productivos
El microcrédito es el servicio central de cualquier microfinanciera. Consiste en préstamos de monto reducido destinados a financiar actividades productivas: abrir una tienda, comprar herramientas, ampliar un taller o cubrir el capital de trabajo de un negocio pequeño. El monto varía según la institución y el perfil del cliente, pero generalmente se trata de cantidades accesibles que no requieren garantías complejas.
Las condiciones de pago suelen ser más flexibles que las bancarias, aunque las tasas de interés son más altas, debido al mayor riesgo que asume la microfinanciera al operar sin garantías. Por eso, antes de contratar un microcrédito, es fundamental revisar el Costo Anual Total (CAT), que refleja el costo real del financiamiento, incluyendo comisiones y otros cargos asociados al préstamo.
Cuentas de ahorro y microseguros
Algunas microfinancieras, especialmente las SOFIPO y las cooperativas, también ofrecen cuentas de ahorro con requisitos mínimos de apertura. Estas cuentas permiten a los clientes guardar dinero de forma segura, generar pequeños intereses y construir un historial financiero que facilita el acceso a créditos futuros con mejores condiciones.
Los microseguros son otro producto clave. Están diseñados para proteger a personas de bajos ingresos ante situaciones imprevistas como enfermedades, accidentes, fallecimiento o desastres naturales. Funcionan como cualquier seguro convencional, pero con primas adaptadas a ingresos reducidos. En muchos casos se contratan de manera paralela al microcrédito, como parte del paquete de servicios que ofrece la institución.
Principales servicios de una microfinanciera
Microcrédito
Préstamos pequeños para actividades productivas
Cuenta de ahorro
Con requisitos mínimos y acceso sencillo
Microseguro
Cobertura ante imprevistos con prima accesible
Educación financiera
Capacitación y seguimiento al cliente
Tipos de microfinancieras en México
En México, el término «microfinanciera» agrupa a varias figuras jurídicas distintas que comparten el objetivo de llevar servicios financieros a quienes la banca tradicional excluye, pero que difieren en su nivel de regulación, en los productos que pueden ofrecer y en el tipo de supervisión al que están sujetas. Conocer estas diferencias es fundamental para entender cómo opera cada tipo de institución, tanto desde la perspectiva del cliente como desde la contabilidad de instituciones financieras.
SOFOM: Sociedad Financiera de Objeto Múltiple
La SOFOM es una de las figuras más utilizadas en el sector microfinanciero de México. Su actividad principal es otorgar crédito al público de diversos sectores, incluyendo personas físicas y empresas pequeñas. Se financia mediante recursos externos, como líneas de crédito de bancos o emisiones de deuda, lo que significa que no puede captar ahorro del público general. Esto la distingue claramente de una SOFIPO o una cooperativa.
Existen dos tipos de SOFOM: la regulada (ER), que mantiene vínculos con grupos financieros o bancos y está supervisada por la CNBV, y la no regulada (ENR), que solo debe inscribirse en el Registro de Prestadores de Servicios Financieros (REPSF) de CONDUSEF. La mayoría de las plataformas digitales de microcrédito operan como SOFOM ENR, lo que implica menor supervisión, pero también mayor responsabilidad del usuario al verificar su registro antes de contratar.
SOFIPO: Sociedad Financiera Popular
La SOFIPO es la figura más cercana a la banca popular dentro del ecosistema microfinanciero. A diferencia de la SOFOM, la SOFIPO sí puede captar ahorro del público y ofrecer crédito, además de expedir tarjetas de débito y distribuir seguros. Está regulada y supervisada directamente por la CNBV, lo que ofrece mayor seguridad al usuario. Los fondos depositados están protegidos hasta por 25,000 UDIS a través del fondo PROSOFIPO.
Estas instituciones tienen una fuerte presencia en comunidades pequeñas y zonas rurales, donde la banca tradicional no llega. Su vocación es la inclusión financiera de sectores desatendidos, con productos diseñados específicamente para personas de ingresos bajos o irregulares. Ejemplos de SOFIPO reconocidas en México son Caja Libertad, Financiera Sustentable y CAME. Para conocer las diferencias formales con otro tipo de figuras, puedes revisar la explicación sobre la diferencia entre SOFOM y Banco.
SOCAP: Cooperativa de Ahorro y Préstamo
Las Sociedades Cooperativas de Ahorro y Préstamo (SOCAP) son instituciones de propiedad colectiva: cada miembro es, al mismo tiempo, cliente y dueño de una parte de la cooperativa. Su objetivo principal es fomentar el ahorro entre sus socios y ofrecerles préstamos en condiciones favorables. La membresía es el requisito de acceso, por lo que no atienden al público en general, sino únicamente a sus socios inscritos.
Las SOCAP están reguladas por la CNBV bajo la Ley de Ahorro y Crédito Popular y son de las instituciones con mayor arraigo histórico en México, especialmente en zonas rurales y comunidades indígenas. Su modelo cooperativo implica que los excedentes generados se distribuyen entre los propios socios, lo que las diferencia estructuralmente de cualquier institución financiera con fines de lucro.
Comparativa de los tipos de microfinancieras en México
| Figura | Capta ahorro | Regulada por | Público objetivo | Protección |
|---|---|---|---|---|
| SOFOM ER | No | CNBV | Personas y empresas | Supervisión CNBV |
| SOFOM ENR | No | CONDUSEF (registro) | Personas y empresas | Mínima |
| SOFIPO | Sí (público general) | CNBV | Sectores desatendidos | PROSOFIPO (25,000 UDIS) |
| SOCAP | Sí (solo socios) | CNBV | Socios de la cooperativa | Fondo de protección |
¿Quién regula a las microfinancieras en México?
La regulación de las microfinancieras en México no recae en un solo organismo, sino que varía según la figura jurídica de cada institución. Las SOFIPO y las SOCAP están directamente supervisadas por la Comisión Nacional Bancaria y de Valores (CNBV), el organismo que también regula a los bancos. Esto implica que deben cumplir con normas de capitalización, reportes periódicos y auditorías externas.
Las SOFOM reguladas (ER) también están bajo la supervisión de la CNBV por sus vínculos con grupos financieros. En cambio, las SOFOM no reguladas (ENR) solo deben registrarse ante la CONDUSEF y cumplir con normas de prevención de lavado de dinero, pero sin la misma intensidad de supervisión. Antes de contratar cualquier servicio, puedes verificar el registro de una microfinanciera en el sistema SIPRES, disponible en el portal de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF).
En México, la supervisión de instituciones financieras tiene como objetivo garantizar la estabilidad del sistema y proteger los derechos de los usuarios. Por eso, las microfinancieras reguladas están obligadas a informar de forma transparente sobre sus tasas, comisiones y el Costo Anual Total (CAT) de cada producto que ofrecen.
Ventajas y limitaciones de las microfinancieras
Las microfinancieras representan una alternativa real para millones de personas y pequeños negocios que no tienen otra opción de financiamiento formal. Sin embargo, como cualquier instrumento financiero, tienen fortalezas claras y también restricciones que conviene conocer antes de decidir utilizarlas.
Ventajas principales:
- Acceso sin historial crediticio: Permiten obtener financiamiento a personas que el sistema bancario convencional rechazaría por falta de antecedentes formales.
- Proceso ágil y sencillo: Los trámites son más breves y los requisitos, más flexibles que los de un banco, lo que reduce el tiempo de espera para obtener el dinero.
- Acompañamiento personalizado: Muchas instituciones ofrecen seguimiento, asesoría y educación financiera que refuerzan la capacidad del cliente para manejar el crédito.
- Impacto social documentado: Al financiar micronegocios y emprendimientos, contribuyen a la generación de empleo y a la reducción de la pobreza en comunidades vulnerables.
- Variedad de productos: Además del crédito, ofrecen ahorro, seguros y, en algunos casos, transferencias, lo que permite atender múltiples necesidades desde una sola institución.
Limitaciones que debes considerar:
- Tasas de interés más altas: El mayor riesgo que asumen al operar sin garantías se refleja en un costo financiero superior al de la banca tradicional, que puede ser significativo si no se analiza el CAT.
- Montos limitados: Los créditos son de pequeño monto, lo que puede ser insuficiente para proyectos de mayor envergadura o inversiones que requieran capital más amplio.
- Riesgo de instituciones no reguladas: Existen SOFOM ENR y aplicaciones digitales que operan sin supervisión estricta, lo que puede exponer al usuario a prácticas abusivas o incluso a fraudes.
- Cobertura geográfica limitada: Algunas microfinancieras operan solo en zonas específicas, lo que puede dificultar el acceso a personas en regiones donde no tienen presencia.
Contabilidad de las instituciones microfinancieras
Desde la perspectiva contable, las microfinancieras presentan particularidades que las distinguen de otros tipos de instituciones financieras. Su actividad principal —el otorgamiento de crédito— determina la estructura de su balance, donde la cartera de crédito representa el activo más relevante. La calidad de esa cartera es el indicador más crítico para evaluar la salud financiera de una microfinanciera.
La cartera de crédito de una microfinanciera es su activo más importante y, al mismo tiempo, su principal fuente de riesgo, por lo que su clasificación y registro contable deben reflejar con precisión el nivel real de recuperabilidad de cada préstamo.
Registro de la cartera de crédito
La cartera de crédito se registra como un activo en el balance de la microfinanciera e incluye todos los préstamos vigentes otorgados a los clientes. Se clasifica en cartera vigente y cartera vencida, según si los pagos están al corriente o han caído en mora. Esta clasificación es fundamental porque determina tanto la presentación del estado financiero como el nivel de reservas preventivas que la institución debe constituir.
Las microfinancieras reguladas en México siguen los criterios contables establecidos por la CNBV, que definen cuándo un crédito debe trasladarse de la cartera vigente a la vencida, cuánto tiempo de mora activa ese movimiento y cuál es la metodología para calcular las estimaciones preventivas para riesgos crediticios, que actúan como un colchón contable frente a posibles pérdidas.
Tratamiento contable de la morosidad
La morosidad es uno de los principales riesgos operativos de cualquier microfinanciera. Cuando un crédito entra en mora, la institución debe reconocer contablemente esa situación mediante la constitución de estimaciones preventivas, que son provisiones que reducen el valor neto de la cartera en el balance. Estas estimaciones se cargan al estado de resultados y afectan directamente la utilidad del período.
Si un crédito resulta irrecuperable después de cumplidos los plazos de rehabilitación, se procede a su castigo contable o baja de cuentas. Esto no implica que la deuda desaparezca desde el punto de vista legal, sino que se retira del balance y se lleva a cuentas de orden para mantener el control de su seguimiento. El índice de morosidad es uno de los indicadores clave que analistas, reguladores e inversionistas monitorean para evaluar el desempeño de cualquier institución microfinanciera.
Estructura contable simplificada de una microfinanciera
ACTIVO
- Cartera de crédito vigente
- Cartera de crédito vencida
- Estimaciones preventivas (−)
- Disponibilidades (caja y bancos)
- Inversiones en valores
- Otros activos
PASIVO Y CAPITAL
- Préstamos bancarios y de otros organismos
- Captación de ahorro (SOFIPO/SOCAP)
- Otras cuentas por pagar
- Capital social
- Reservas de capital
- Resultado del ejercicio
Preguntas frecuentes
¿Qué diferencia hay entre una microfinanciera y una financiera?
Una financiera es un término genérico que puede referirse a cualquier institución que otorga crédito, sin importar el monto o el público al que atiende. Una microfinanciera, en cambio, se especializa en créditos de pequeño monto dirigidos a personas de bajos ingresos o micronegocios que no tienen acceso al sistema bancario formal. Además de los créditos, las microfinancieras suelen ofrecer ahorro, seguros y acompañamiento financiero, con una vocación social más marcada que la de una financiera convencional.
¿Las microfinancieras cobran tasas de interés más altas que los bancos?
En general, sí. Las tasas de interés de las microfinancieras tienden a ser más altas que las de la banca tradicional, porque operan sin garantías, atienden a segmentos de mayor riesgo y tienen estructuras de costos más intensivas en trabajo de campo. El CAT de un microcrédito puede variar ampliamente según el tipo de institución y el producto: una SOFIPO regulada puede ofrecer condiciones más favorables que una SOFOM ENR no supervisada. Por eso, comparar siempre el CAT antes de contratar es indispensable.
¿Cómo saber si una microfinanciera está registrada y es legal en México?
La forma más directa de verificarlo es consultando el sistema SIPRES en el portal oficial de CONDUSEF, donde aparecen todas las instituciones registradas como prestadoras de servicios financieros. Además, las SOFIPO y SOCAP deben contar con autorización expresa de la CNBV, que también publica su padrón de entidades autorizadas. Desconfía de cualquier institución que solicite pagos anticipados antes de entregar el crédito o que no pueda mostrarte su número de registro oficial.
¿Qué es un microcrédito grupal o solidario?
Es una modalidad de crédito en la que un grupo de personas —generalmente vecinas o conocidas— se constituye como prestatario conjunto. Cada integrante del grupo garantiza el pago de los demás, lo que crea un mecanismo de presión social positiva que reduce el riesgo de impago para la microfinanciera. Esta metodología fue pionera en el modelo Grameen y sigue siendo ampliamente utilizada en México, especialmente entre mujeres emprendedoras en comunidades rurales y semiurbanas.
¿Pueden las microfinancieras captar ahorro del público?
Depende de la figura jurídica. Las SOFIPO y las SOCAP sí pueden captar ahorro, tanto de sus socios como, en el caso de las SOFIPO, del público en general. Las SOFOM, en cambio, no están autorizadas para ello: se financian mediante créditos de otras instituciones financieras o emisiones de deuda. Esta diferencia es relevante para el usuario, porque donde hay captación de ahorro también existe un fondo de protección que garantiza los depósitos ante una posible quiebra.
¿Cuál es el público objetivo de una microfinanciera?
Las microfinancieras atienden principalmente a personas de bajos ingresos, trabajadores informales, microempresarios, emprendedores sin historial crediticio y familias en zonas rurales o semiurbanas con acceso limitado a servicios bancarios. No se trata únicamente de personas en situación de pobreza extrema: también incluyen a pequeños comerciantes, artesanos, productores agrícolas y cualquier persona cuya actividad económica no encaja en los esquemas de evaluación de la banca convencional.
¿Qué es el CAT en una microfinanciera y por qué importa?
El Costo Anual Total (CAT) es el indicador que refleja el costo real de un crédito, expresado como un porcentaje anual. Incluye no solo la tasa de interés, sino también comisiones, seguros vinculados y otros cargos asociados al préstamo. En las microfinancieras, el CAT puede ser significativamente alto, por lo que compararlo entre distintas instituciones antes de firmar cualquier contrato es la decisión más inteligente que puedes tomar como usuario o como analista del sector.
Conclusión
Las microfinancieras son instituciones financieras especializadas que llevan crédito, ahorro y seguros a quienes el sistema bancario tradicional deja fuera. En México operan bajo distintas figuras legales —SOFOM, SOFIPO y SOCAP—, cada una con su propio nivel de regulación, servicios y protección al usuario. Su funcionamiento combina evaluación flexible, desembolso ágil y acompañamiento al cliente, lo que las convierte en un actor clave para la inclusión financiera del país.
Ahora que conoces sus tipos, servicios y características contables, puedes aplicar este conocimiento de varias formas: identificar qué figura regula a una institución determinada, entender cómo se registra su cartera de crédito o simplemente evaluar con criterio una oferta de microcrédito antes de aceptarla. La clave está en revisar siempre el CAT, verificar el registro en CONDUSEF y conocer el nivel de supervisión de la institución con la que vas a operar.
Si el tema de las instituciones financieras y su funcionamiento te resulta útil, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en la contabilidad y el análisis del sector financiero desde una perspectiva clara y accesible.
También te puede interesar:
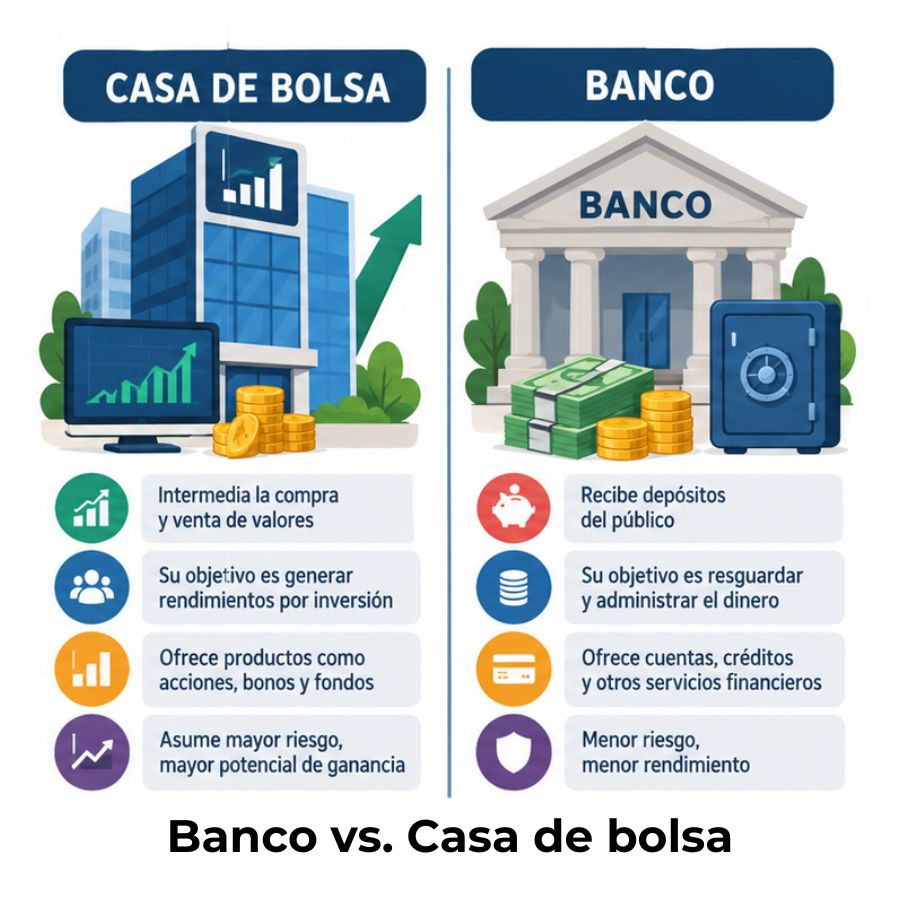
Diferencia entre una casa de bolsa y un banco
¿Cómo se contabiliza una microfinanciera?
¿Qué son las casas de bolsa y cómo funcionan?
Diferencia entre EDPYME y microfinanciera
Administradoras de fondos de pensiones (AFP)
Plan de cuentas de una arrendadora financiera
SOFIPOS: El sistema financiero que pocos conocen a fondo