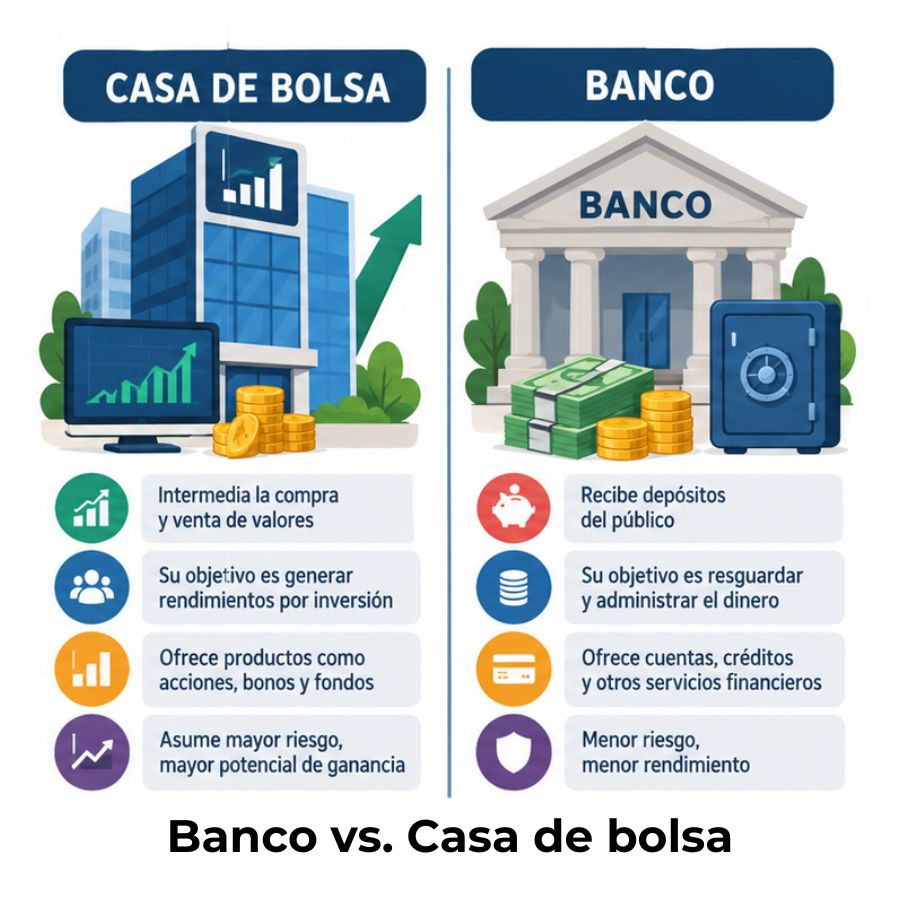
Una casa de bolsa y un banco son dos instituciones financieras con propósitos distintos. El banco capta depósitos, otorga créditos y facilita pagos. La casa de bolsa actúa como intermediario en los mercados de valores, conectándote con acciones, bonos y otros instrumentos. Aunque conviven dentro del sistema financiero, cada una cumple un rol específico que vale la pena conocer desde el principio.
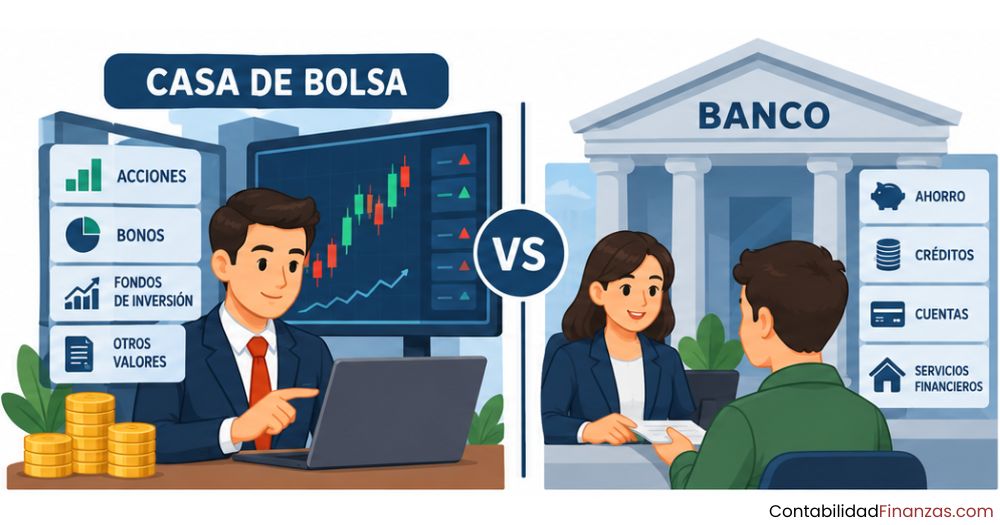
¿Qué es una casa de bolsa y qué es un banco?
Antes de comparar ambas instituciones, es útil entender qué es cada una por separado. Aunque las dos forman parte del sistema financiero y manejan dinero, su origen, su propósito y la forma en que operan son distintos. Conocer esa base te permite entender por qué no son intercambiables y por qué cada una existe con un rol muy específico.
Definición de casa de bolsa
Una casa de bolsa es una institución financiera autorizada para intermediar en el mercado de valores. Su función principal es conectar a personas o empresas que desean comprar o vender instrumentos financieros —como acciones, bonos o fondos de inversión— con el mercado donde esos instrumentos se negocian. No guarda tu dinero en el sentido tradicional: te ayuda a invertirlo directamente en el mercado.
En México, las casas de bolsa deben contar con autorización de la Comisión Nacional Bancaria y de Valores (CNBV) y estar afiliadas a la Asociación Mexicana de Instituciones Bursátiles (AMIB). Esta supervisión garantiza que operen con transparencia y en beneficio de sus clientes.
Definición de banco
Un banco es una institución de crédito cuya actividad central es captar recursos del público a través de depósitos y utilizarlos para otorgar préstamos. También facilita servicios de pago, transferencias, domiciliaciones y otros productos cotidianos. A diferencia de la casa de bolsa, el banco no actúa como intermediario bursátil, sino como un actor directo que administra el dinero de sus clientes.
Dentro del ecosistema de instituciones financieras, los bancos ocupan un lugar central porque permiten que el crédito circule en la economía. Están supervisados por la CNBV y por Banco de México, que regula aspectos como la política monetaria y las operaciones de pago.
¿En qué se diferencia una casa de bolsa de un banco?
La diferencia entre una casa de bolsa y un banco va más allá del nombre. Cada institución tiene un marco legal propio, una forma distinta de relacionarse con el dinero del cliente y productos que no se superponen del todo. Aunque en la práctica algunos grupos financieros integran ambas bajo un mismo nombre comercial, sus operaciones internas siguen reglas separadas.
| Criterio | Casa de bolsa | Banco |
|---|---|---|
| Actividad principal | Intermediación en mercados de valores | Captación de depósitos y crédito |
| Propiedad del dinero | El cliente conserva la propiedad de los instrumentos | El banco administra el dinero depositado |
| Productos típicos | Acciones, bonos, fondos, ETF, Cetes directos | Cuentas de ahorro, créditos, nómina, seguros |
| Regulación principal | Ley del Mercado de Valores (LMV) | Ley de Instituciones de Crédito (LIC) |
| Supervisores | CNBV y AMIB | CNBV y Banco de México |
| Protección en quiebra | Los títulos siguen siendo del cliente | IPAB cubre hasta 400,000 UDIs por cliente |
| Perfil de cliente | Inversionistas que buscan rendimiento en mercados | Personas que necesitan servicios financieros cotidianos |
Una diferencia que suele pasar desapercibida es la del marco legal que rige a cada institución. Las casas de bolsa operan bajo la Ley del Mercado de Valores, mientras que los bancos se rigen por la Ley de Instituciones de Crédito. Esto no es un detalle menor: define qué pueden hacer, qué riesgos pueden asumir y cómo protegen a sus clientes.
Funciones principales de cada institución
Aunque ambas manejan dinero, sus funciones no se duplican: se complementan. Entender qué hace cada una en la práctica te ayuda a identificar cuál necesitas según lo que quieres lograr con tu dinero.
Lo que hace una casa de bolsa
La función central de una casa de bolsa es actuar como intermediario entre tú y el mercado de valores. Cuando quieres comprar una acción de una empresa o un bono del gobierno, no puedes hacerlo directamente: necesitas que una casa de bolsa ejecute esa operación en tu nombre. Además, en muchos casos también te ofrece análisis, asesoría y gestión de tu portafolio.
Otra función relevante es la custodia de tus valores. Cuando compras un instrumento a través de una casa de bolsa, ese título queda registrado a tu nombre en el Indeval, que es el depósito central de valores en México. Esto significa que, aunque la casa de bolsa desapareciera, tus inversiones seguirían siendo tuyas y podrías transferirlas a otra institución.
Lo que hace un banco
El banco capta dinero de sus clientes a través de depósitos y lo utiliza para financiar créditos a otros clientes o empresas. Su negocio principal se basa en la diferencia entre la tasa que paga por los depósitos y la tasa que cobra por los préstamos, conocida como margen financiero. Por eso, cuando depositas en un banco, ese dinero pasa a ser parte de sus activos.
Aunque algunos bancos ofrecen productos de inversión como pagarés, fondos de inversión o acceso a Cetes, la inversión no es su actividad principal: es un servicio complementario. Su especialidad está en el crédito, los medios de pago y la custodia segura de depósitos. Esto los hace muy distintos a una casa de bolsa en términos de enfoque y propósito.
¿Quién regula las casas de bolsa y los bancos en México?
Tanto los bancos como las casas de bolsa están supervisados, pero por marcos regulatorios distintos. Esta diferencia no es solo burocrática: refleja la naturaleza diferente de sus actividades y los riesgos que cada institución representa para sus clientes y para el sistema financiero en general.
Reguladores principales en el sistema financiero mexicano
🏛 Casa de bolsa
- CNBV — Comisión Nacional Bancaria y de Valores
- AMIB — Asociación Mexicana de Instituciones Bursátiles
- LMV — Ley del Mercado de Valores
🏦 Banco
- CNBV — Comisión Nacional Bancaria y de Valores
- Banxico — Banco de México
- LIC — Ley de Instituciones de Crédito
Las casas de bolsa se rigen por la Ley del Mercado de Valores (LMV) y son supervisadas por la CNBV y la AMIB. Esta última establece estándares de conducta y ética para los intermediarios bursátiles. Banco de México también emite disposiciones que afectan su operación, especialmente en lo relacionado con préstamos de valores y operaciones en el mercado de dinero.
Los bancos, por su parte, operan bajo la Ley de Instituciones de Crédito (LIC) y también están supervisados por la CNBV. Sin embargo, Banco de México juega un papel más activo en su regulación diaria, ya que establece las reglas del sistema de pagos, la política monetaria y los parámetros de capitalización que los bancos deben cumplir para mantenerse solventes.
Puedes profundizar en la contabilidad de instituciones financieras para entender cómo estas regulaciones se reflejan en los estados financieros y reportes que cada tipo de institución debe presentar ante sus supervisores.
Propiedad de las inversiones: la diferencia clave
Si hay un punto que realmente separa a una casa de bolsa de un banco, es quién tiene la propiedad legal de tu dinero o tus inversiones. Esta distinción tiene consecuencias prácticas muy concretas, especialmente en escenarios de riesgo financiero.
«La gran diferencia entre la casa de bolsa y el banco es quién tiene la propiedad de las inversiones que se hagan con tu dinero: en la casa de bolsa, tú directamente; en el banco, el banco.»
Cuando inviertes a través de una casa de bolsa, los instrumentos que compras —sean acciones, bonos o fondos— quedan registrados directamente a tu nombre en el Indeval, que es el depositario central de valores en México. Esto significa que, aunque la casa de bolsa cerrara operaciones, tus títulos seguirían siendo tuyos y podrías solicitar su transferencia a otra institución sin perderlos.
En el banco, la lógica es diferente. Cuando depositas tu dinero, ese recurso pasa a ser parte del patrimonio del banco, que lo utiliza para dar créditos y generar rendimientos. Tú te conviertes en acreedor del banco, no en propietario de los activos. Si el banco quebrara, entrarías en una fila de acreedores. Para protegerte en ese escenario, el IPAB garantiza tus depósitos hasta 400,000 UDIs por institución.
¿Cuál te conviene según tu objetivo financiero?
La decisión entre usar una casa de bolsa o un banco no depende de cuál sea «mejor» en términos absolutos, sino de qué necesitas en este momento. Ambas instituciones tienen su lugar dentro de una estrategia financiera bien estructurada, y en muchos casos conviene usarlas de forma complementaria.
¿Cuál necesitas tú?
Elige una casa de bolsa si…
- Quieres invertir en acciones, bonos o fondos.
- Buscas diversificar tu portafolio de inversión.
- Te interesa acceder al mercado de valores directamente.
- Quieres ser el propietario de tus instrumentos.
- Buscas asesoría especializada en inversiones.
Elige un banco si…
- Necesitas una cuenta para recibir tu sueldo o pagar servicios.
- Quieres un crédito personal, hipotecario o empresarial.
- Prefieres guardar dinero con liquidez inmediata.
- Buscas un producto de ahorro sencillo y protegido.
- Requieres tarjeta de débito o crédito para el día a día.
Si tu objetivo es hacer crecer tu patrimonio a mediano o largo plazo, una casa de bolsa te da acceso a instrumentos con mayor potencial de rendimiento. Si lo que buscas es administrar tu flujo de efectivo, pagar deudas o tener un respaldo líquido accesible en cualquier momento, el banco cumple esa función de forma más directa y sencilla.
En la práctica, muchas personas utilizan ambas: el banco para las necesidades cotidianas y la casa de bolsa para construir un portafolio de inversión. Lo importante es entender el rol de cada institución para no esperar de una lo que corresponde hacer a la otra. Un banco no te dará acceso al mercado accionario como lo hace una casa de bolsa, y una casa de bolsa no te dará una hipoteca.
Preguntas frecuentes
¿Puede un banco hacer lo mismo que una casa de bolsa?
No exactamente. Aunque algunos bancos ofrecen productos de inversión como fondos o pagarés, no están autorizados para operar como intermediarios bursátiles de forma directa. Para acceder al mercado de valores, el banco necesita contar con una casa de bolsa filial o asociarse con una. Sus actividades core —captar depósitos y otorgar créditos— son distintas a las de un intermediario bursátil, y cada una requiere una licencia diferente ante la CNBV.
¿Es más seguro invertir en un banco o en una casa de bolsa?
Depende de cómo defines «seguro». En un banco, tus depósitos tienen el respaldo del IPAB hasta 400,000 UDIs por institución, lo que protege tu dinero si el banco quiebra. En una casa de bolsa, no existe ese seguro, pero los instrumentos que adquieres son legalmente tuyos y están registrados a tu nombre. Si la casa de bolsa cerrara, tus valores no desaparecen: puedes transferirlos a otra institución. Son dos formas distintas de protección, no una mejor que la otra.
¿Qué pasa con mi dinero si una casa de bolsa quiebra?
Si una casa de bolsa enfrenta problemas financieros o cierra operaciones, los instrumentos que tienes registrados a tu nombre en el Indeval no forman parte de los activos de la casa de bolsa: son tuyos. Por eso puedes solicitar su transferencia a otra institución. La propiedad directa de los títulos es la protección natural del cliente en este tipo de institución. Eso sí, el proceso de transferencia puede tardar algunos días hábiles dependiendo de la situación de la institución.
¿Qué pasa con mi dinero si un banco quiebra?
Si un banco entra en liquidación, el Instituto para la Protección al Ahorro Bancario (IPAB) activa su seguro de depósitos y cubre hasta 400,000 UDIs por persona, por institución. El monto exacto en pesos varía según el valor de la UDI en el momento de la quiebra. Los recursos que excedan ese límite entran al proceso de liquidación del banco, lo que puede significar una recuperación parcial o ninguna recuperación, dependiendo de los activos disponibles.
¿Cuál es el organismo que supervisa a las casas de bolsa en México?
Las casas de bolsa en México son supervisadas principalmente por la Comisión Nacional Bancaria y de Valores (CNBV), que es el organismo encargado de otorgar su autorización de funcionamiento y vigilar que cumplan con la Ley del Mercado de Valores. Además, deben estar afiliadas a la Asociación Mexicana de Instituciones Bursátiles (AMIB), que establece estándares de conducta para los intermediarios. Banco de México también emite disposiciones que afectan sus operaciones en ciertos mercados.
¿Una casa de bolsa puede otorgar créditos?
No en el sentido tradicional que lo hace un banco. Las casas de bolsa no están autorizadas para captar depósitos del público ni para otorgar créditos al consumo o hipotecarios. Sin embargo, pueden realizar operaciones de préstamo de valores, que es un mecanismo del mercado financiero diferente al crédito bancario. Su función se centra en la intermediación bursátil, no en el financiamiento directo a personas o empresas.
¿Qué instrumentos financieros ofrece una casa de bolsa que un banco no?
A través de una casa de bolsa puedes acceder a acciones de empresas listadas en bolsa, ETF (fondos cotizados en bolsa), warrants, instrumentos de renta variable internacional y operaciones en el Sistema Internacional de Cotizaciones (SIC). Estos productos no están disponibles directamente en un banco convencional. Aunque algunos bancos ofrecen fondos de inversión, el abanico de opciones bursátiles de una casa de bolsa es significativamente más amplio y especializado.
Conclusión
Una casa de bolsa y un banco son dos instituciones financieras con propósitos distintos, marcos legales propios y formas de relacionarse con tu dinero que no funcionan igual. La casa de bolsa te conecta con los mercados de valores y te da la propiedad directa de los instrumentos que compras. El banco, en cambio, capta tus depósitos para prestarlos y te ofrece los servicios financieros que necesitas en el día a día.
Ahora que conoces las diferencias, puedes usarlas a tu favor. Si tu objetivo es hacer crecer tu patrimonio a través de inversiones, la casa de bolsa tiene las herramientas para eso. Si necesitas administrar tu flujo de efectivo, pagar servicios o acceder a crédito, el banco es la opción natural. Muchas personas combinan ambas instituciones para cubrir distintas necesidades sin confundirlas.
El camino hacia una mejor comprensión del sistema financiero tiene muchos más ángulos por explorar. En este sitio web encontrarás más contenido sobre cómo funcionan las instituciones que mueven el dinero, qué registran en su contabilidad y qué papel juega cada una dentro de la economía. Sigue aprendiendo: cada concepto que dominas te da una perspectiva más clara sobre el mundo financiero.
También te puede interesar:
Importancia de las instituciones financieras

¿Cómo tributan los prestamistas privados?

Riesgos de la banca paralela para la economía
Diferencia entre EDPYME y microfinanciera
Requisitos para constituir una institución financiera
Calificadoras de riesgo: Entiende su poder en las finanzas
Las emisoras de dinero electrónico