La cartera de créditos de una microfinanciera es el conjunto de todos los préstamos otorgados que están pendientes de cobro. Representa el activo principal de la institución y, al mismo tiempo, su principal fuente de riesgo. Saber cómo se clasifica, se mide y se registra contablemente te permite entender cómo una microfinanciera evalúa su propia salud financiera.
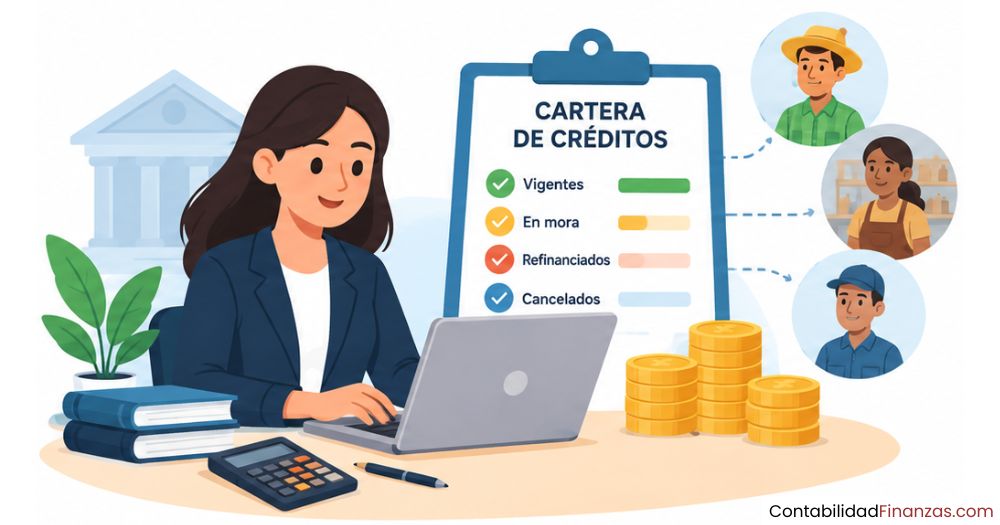
¿Qué es la cartera de créditos de una microfinanciera?
La cartera de créditos es el conjunto de todos los préstamos que una microfinanciera ha otorgado y que aún están pendientes de recuperación. Desde el momento en que un cliente firma el contrato y recibe el dinero, ese crédito pasa a formar parte del activo más importante que tiene la institución: su cartera.
A diferencia de lo que ocurre con los inventarios de una empresa comercial, el principal activo de una microfinanciera no son objetos ni mercancías, sino derechos de cobro. Cada préstamo representa una promesa de pago futura que la institución espera recuperar junto con los intereses pactados. Por eso, la cartera de créditos define, en gran medida, la solidez y la rentabilidad de toda la organización.
Desde una perspectiva contable, la cartera de créditos aparece en el lado del activo del balance general de la institución. Representa el saldo de los montos efectivamente entregados a los clientes, más los intereses devengados que aún no han sido cobrados. Cuanto mayor sea su calidad —es decir, cuanto más clientes paguen a tiempo—, más sólida y rentable será la microfinanciera.
¿Cómo se clasifica la cartera de créditos?
No todos los préstamos dentro de una cartera tienen el mismo comportamiento. La clasificación de la cartera responde al estado de pago de cada crédito, lo que permite a la institución identificar con precisión qué parte de su activo está sana y qué parte representa un riesgo real de pérdida. Esta distinción es el punto de partida de cualquier análisis financiero serio.
Cartera vigente
La cartera vigente agrupa todos los créditos cuyos pagos se encuentran al día. El cliente cumple con el plan de amortización acordado: abona el capital y los intereses dentro de los plazos establecidos. Esta es la fracción más saludable de la cartera, ya que genera ingresos constantes sin generar pérdidas contables ni requerir provisiones adicionales.
Cartera vencida
Un crédito pasa a cartera vencida cuando el deudor no ha realizado el pago en la fecha pactada y acumula un número determinado de días de atraso, según lo que establezca la normativa local o el reglamento interno de la institución. A partir del traslado a cartera vencida, se activan mecanismos de cobranza y se comienzan a calcular intereses moratorios sobre el saldo impago.
Cartera que no devenga intereses
Existe una categoría intermedia que no siempre aparece en los materiales básicos: la cartera que no devenga intereses. Se trata de créditos que, si bien no han vencido formalmente en su totalidad, presentan atrasos suficientes para que la institución suspenda el reconocimiento de ingresos por intereses. Contablemente, esto protege el estado de resultados de registrar ingresos que probablemente nunca se cobren.
Cartera reestructurada
Cuando un cliente no puede cumplir con las condiciones originales del crédito, la microfinanciera puede modificar el plazo, la cuota o la tasa de interés para facilitar el pago. Este proceso se llama reestructuración, y el crédito resultante pasa a clasificarse como cartera reestructurada. Aunque el cliente vuelve a tener un plan de pagos vigente, la institución mantiene un seguimiento diferenciado de estos préstamos.
¿Cómo funciona el ciclo de vida de un crédito?
Cada préstamo que otorga una microfinanciera recorre un camino que comienza con la evaluación del cliente y termina, idealmente, con el cobro total del capital y los intereses. Entender ese recorrido te ayuda a comprender por qué la contabilidad de una microfinanciera es más dinámica que la de cualquier otra empresa, ya que cada etapa genera movimientos distintos en los registros contables.
Lo que sucede en cada etapa no es solo operativo: genera asientos contables concretos que modifican el balance y el estado de resultados de la institución. Un retraso en el traslado a cartera vencida, por ejemplo, puede inflar artificialmente los ingresos registrados y distorsionar la imagen real de la institución.
Provisiones: la reserva que protege a la institución
Las provisiones son montos que la microfinanciera reserva en sus registros contables para cubrirse ante la posibilidad de que algunos créditos no sean recuperados. No implican una salida real de dinero en el momento en que se crean, pero sí reducen la utilidad contable del período. Constituyen el escudo financiero que separa a una institución sólida de una que opera sin margen de seguridad.
La provisión para riesgos crediticios refleja la estimación de pérdidas esperadas sobre la cartera de créditos y se presenta deduciendo directamente el saldo de dicha cartera en el balance general.
¿Cómo se calculan las provisiones?
El cálculo depende de la clasificación del crédito y de la normativa de cada país. En términos generales, a mayor antigüedad de la mora, mayor es el porcentaje de provisión requerido sobre el saldo del crédito. Un crédito con cero días de atraso puede requerir una provisión mínima o genérica, mientras que uno con más de ciento ochenta días de mora podría exigir una provisión del cien por ciento de su saldo.
mínima
vigilancia activa
cobranza activa
riesgo elevado
posible castigo
¿Qué mide la calidad de la cartera de créditos?
La calidad de la cartera no es una impresión subjetiva: se mide con indicadores concretos que cualquier analista o regulador puede calcular a partir de los estados financieros. Estos indicadores revelan si la institución está manejando bien el riesgo de crédito o si está acumulando problemas que tarde o temprano afectarán su rentabilidad y solvencia.
Índice de morosidad
Es el indicador más básico y más vigilado. Se calcula dividiendo la cartera vencida entre la cartera total y multiplicando el resultado por cien. Un índice bajo significa que la gran mayoría de los clientes paga a tiempo; un índice alto señala que la institución tiene dificultades para recuperar lo que prestó. Su seguimiento mensual es práctica estándar en cualquier microfinanciera bien gestionada.
Cartera en riesgo
La cartera en riesgo va un paso más allá del índice de morosidad. En lugar de medir solo las cuotas vencidas, calcula el saldo total de los créditos que tienen al menos un día de atraso en alguna de sus cuotas. Así, refleja la exposición real de la institución, ya que un crédito con una sola cuota impaga pone en riesgo todo el saldo pendiente, no solo esa cuota.
Índice de cobertura de provisiones
Este índice compara el monto total de provisiones constituidas con la cartera vencida. Un índice de cobertura superior al cien por ciento indica que la institución tiene reservas suficientes para absorber todas las pérdidas esperadas de su cartera vencida. Cuando es inferior, existe un riesgo de que las pérdidas reales superen lo que la institución tiene reservado, lo que afecta directamente su patrimonio.
Registro contable de la cartera de créditos
Para una persona que estudia contabilidad de instituciones financieras, entender cómo se registran estos movimientos es tan importante como conocer los conceptos. Cada etapa del ciclo de un crédito produce asientos específicos que afectan cuentas de activo, ingreso y gasto de la microfinanciera. A continuación, se presentan los principales.
Asiento por otorgamiento del crédito
Cuando la institución desembolsa el dinero al cliente, nace el activo. Se debita la cuenta de cartera de créditos vigente y se acredita la cuenta de disponibilidades o caja, según el medio de pago utilizado. Este es el asiento que incrementa la cartera y disminuye el efectivo de la institución al mismo tiempo.
| Cuenta | Debe | Haber |
|---|---|---|
| Cartera de créditos vigente (Activo) | XXX | |
| Disponibilidades / Caja (Activo) | XXX |
Asiento por cobro de cuota e intereses
Cuando el cliente realiza un pago, la institución recibe capital e intereses. El cobro de capital reduce el saldo de la cartera, mientras que los intereses cobrados se reconocen como ingreso financiero. Este asiento es el que genera la rentabilidad real de la operación crediticia de la microfinanciera.
| Cuenta | Debe | Haber |
|---|---|---|
| Disponibilidades / Caja (Activo) | XXX | |
| Cartera de créditos vigente (Activo) | Capital | |
| Ingresos por intereses (Ingreso) | Intereses |
Asiento por traslado a cartera vencida
Cuando el crédito supera el límite de días de atraso establecido, debe trasladarse. Este asiento reclasifica el saldo del crédito desde la cuenta de cartera vigente hacia la cuenta de cartera vencida, sin que haya movimiento de efectivo. También se registra la provisión correspondiente, que reduce el patrimonio de la institución como gasto del período.
| Cuenta | Debe | Haber |
|---|---|---|
| Cartera de créditos vencida (Activo) | XXX | |
| Cartera de créditos vigente (Activo) | XXX | |
| Gasto por provisión (Gasto) | XXX | |
| Provisión para cartera (Activo – Contra) | XXX |
Para profundizar en el tratamiento integral de estas operaciones dentro del sistema de registros de una institución microfinanciera, puedes consultar cómo se contabiliza una microfinanciera, donde se explica el plan de cuentas y la lógica detrás de cada movimiento desde una perspectiva más amplia. Para quienes quieran una visión completa, el artículo sobre cómo se contabiliza una microfinanciera desarrolla estos asientos dentro del contexto del balance general completo.
Diferencias entre la cartera de una microfinanciera y la de un banco
Aunque comparten el mismo nombre y principios contables, la cartera de una microfinanciera y la de un banco convencional tienen diferencias prácticas importantes. Conocerlas te ayuda a entender por qué la gestión de riesgo en microfinanzas requiere un enfoque específico y por qué los indicadores de calidad de cartera no siempre son comparables entre ambos tipos de institución.
| Característica | Microfinanciera | Banco convencional |
|---|---|---|
| Tamaño promedio de crédito | Montos bajos | Montos medianos y altos |
| Número de clientes | Alto volumen, menor monto | Menor volumen, mayor monto |
| Garantías | Limitadas o grupales | Hipotecas, prendas formales |
| Frecuencia de pago | Semanal o quincenal | Mensual predominantemente |
| Segmento objetivo | Microempresarios y base de la pirámide | Empresas, asalariados formales |
| Evaluación crediticia | Visita al negocio, análisis informal | Documentos formales, buró de crédito |
| Riesgo de concentración | Diversificado en muchos clientes pequeños | Puede concentrarse en grandes deudores |
Estas diferencias explican, entre otras cosas, por qué las microfinancieras suelen tener frecuencias de cobro más cortas y equipos de campo que visitan directamente al cliente. La cercanía con el deudor es, en muchos casos, el principal mecanismo de control del riesgo de la cartera.
Preguntas frecuentes
¿Qué diferencia hay entre cartera vigente y cartera vencida?
La cartera vigente agrupa los créditos que se pagan según el plan acordado, sin atrasos. La cartera vencida, por su parte, incluye los créditos cuyo pago no se realizó en la fecha establecida y que superaron el límite de días de mora definido por la normativa o el reglamento interno. La diferencia entre ambas no es solo de estado: implica distintos tratamientos contables, niveles de provisión y acciones de cobranza. Un crédito puede pasar de vigente a vencido en cuestión de días si el cliente deja de pagar, y volver a vigente si regulariza su deuda.
¿Qué es la cartera en riesgo en una microfinanciera?
La cartera en riesgo es el saldo total de todos los créditos que tienen al menos un día de atraso en cualquiera de sus cuotas. Se diferencia del índice de morosidad porque no mide solo la cuota impaga, sino todo el capital pendiente de ese crédito, ya que el atraso en una sola cuota pone en duda la recuperación completa del préstamo. Es uno de los indicadores más utilizados por reguladores e inversores para evaluar la salud real de una microfinanciera.
¿Cómo afecta la morosidad a la salud financiera de una microfinanciera?
La morosidad afecta a la microfinanciera desde varios frentes simultáneamente. Por un lado, reduce los ingresos por intereses que la institución esperaba cobrar. Por otro, obliga a constituir mayores provisiones, lo que reduce la utilidad del período. Si la morosidad es alta y sostenida, puede erosionar el patrimonio de la institución y dificultar el acceso a nuevas fuentes de financiamiento. En casos extremos, una cartera muy deteriorada puede comprometer la continuidad operativa de la microfinanciera.
¿Qué son las provisiones para cartera de créditos?
Las provisiones son reservas contables que la microfinanciera constituye para anticipar posibles pérdidas en su cartera de créditos. No representan una salida de efectivo en el momento en que se registran, pero sí reducen la utilidad del período al reconocerse como gasto. Su función es proteger el patrimonio de la institución ante el riesgo de que algunos créditos resulten incobrables. El porcentaje de provisión varía según el estado del crédito y la normativa regulatoria aplicable en cada país.
¿Por qué es importante clasificar la cartera de créditos?
Clasificar la cartera permite a la microfinanciera tener una imagen real de sus activos. Sin esa clasificación, todos los créditos aparecerían como sanos, independientemente de su estado real de pago. La clasificación correcta es la base para calcular provisiones adecuadas, tomar decisiones de cobranza oportunas y presentar estados financieros que reflejen la situación real de la institución. También es un requisito de los entes reguladores y condición indispensable para recibir fondeo de organismos nacionales o internacionales.
¿Qué es la cartera reestructurada?
La cartera reestructurada agrupa los créditos cuyas condiciones originales fueron modificadas de mutuo acuerdo entre la microfinanciera y el cliente, generalmente porque este no podía cumplir con el plan de pago inicial. La modificación puede incluir un plazo más largo, una cuota menor o una nueva tasa de interés. Aunque el crédito reestructurado vuelve a tener un calendario de pagos activo, la institución lo sigue con mayor vigilancia porque tiene un historial de dificultad de pago previo.
¿Cuál es el principal activo de una microfinanciera?
El principal activo de una microfinanciera es su cartera de créditos. A diferencia de una empresa comercial, cuyo activo más relevante suele ser el inventario o los equipos, una microfinanciera concentra la mayor parte de su valor en los derechos de cobro que tiene sobre sus prestatarios. Por eso, la calidad de esa cartera determina directamente la solidez financiera de la institución: una cartera bien gestionada y con baja morosidad garantiza ingresos estables, solvencia y capacidad de seguir otorgando créditos a nuevos clientes.
Conclusión
La cartera de créditos de una microfinanciera no es simplemente una lista de préstamos. Es el activo más dinámico e importante que tiene la institución: refleja su modelo de negocio, su gestión del riesgo y su capacidad de generar valor para los clientes que atiende. Entender cómo se forma, cómo se clasifica y cómo se registra es el primer paso para comprender la lógica financiera de este tipo de organizaciones.
A lo largo de este artículo viste que la cartera se divide en vigente, vencida, que no devenga intereses y reestructurada; que cada estado genera tratamientos contables distintos; y que indicadores como el índice de morosidad, la cartera en riesgo y el índice de cobertura te permiten evaluar su calidad de forma objetiva. Llevar ese conocimiento a la práctica significa saber leer un balance de una microfinanciera con criterio y detectar señales de alerta antes de que se conviertan en un problema real.
Si este tema te generó más preguntas, en este sitio web encontrarás más contenidos sobre contabilidad de instituciones financieras que te ayudarán a construir una visión más completa del sector. Cada artículo está pensado para que avances sin necesidad de conocimientos previos y a tu propio ritmo.
También te puede interesar:
Principales instituciones financieras en América Latina
¿Qué es la banca paralela y cómo funciona?
Sociedades hipotecarias: Acceso a vivienda para más personas
¿Cómo se contabiliza una casa de cambio?
¿Cómo se contabiliza una microfinanciera?
¿Qué son los prestamistas y cómo funcionan?
Supervisión de instituciones financieras