Contabilizar una casa de cambio implica registrar cada compra y venta de divisas, reconocer los ingresos por diferencias de tipo de cambio y ajustar el valor de las existencias en moneda extranjera al cierre del ejercicio. A continuación, encontrarás las cuentas, los asientos y las normas que necesitas conocer para hacerlo correctamente.
¿Qué es una casa de cambio y cómo funciona contablemente?
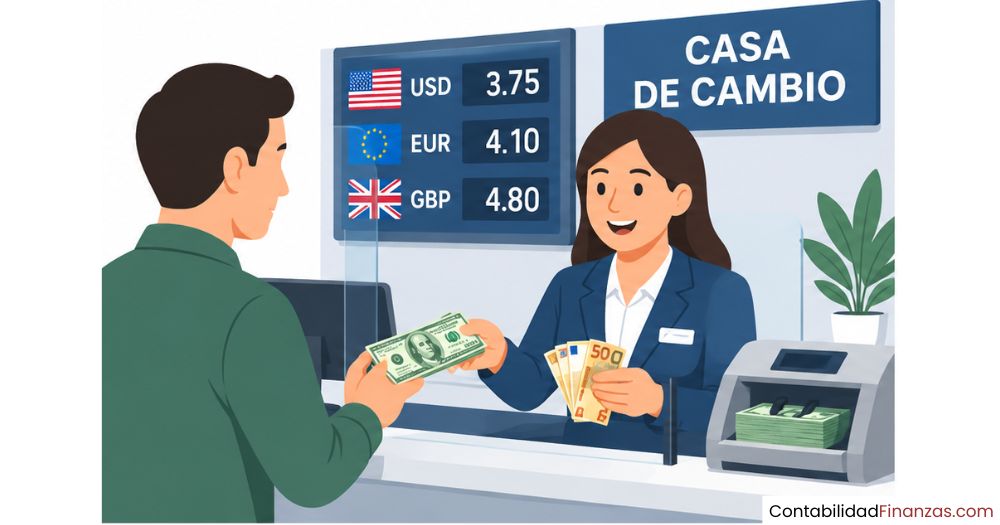
Una casa de cambio es una institución financiera especializada cuya actividad principal consiste en comprar y vender divisas —monedas de distintos países— a personas y empresas. A diferencia de lo que ocurre en un negocio ordinario, su ingreso no proviene de la venta de un producto físico, sino del margen entre el precio al que compra una moneda y el precio al que la vende. Ese diferencial es la base de toda su contabilidad.
Desde el punto de vista contable, una casa de cambio registra sus operaciones siguiendo los principios generales de las Normas de Información Financiera (NIF) o del Plan General Contable, según el país donde opere. Sin embargo, por la naturaleza de su actividad, aplica criterios específicos para el reconocimiento, valuación y presentación de sus activos en moneda extranjera, que la distinguen de cualquier empresa comercial convencional.
Diferencia entre una casa de cambio y un banco
Aunque tanto los bancos como las casas de cambio operan con divisas, su modelo contable no es el mismo. Un banco capta depósitos, otorga créditos y ofrece múltiples servicios financieros. Una casa de cambio, en cambio, tiene como única o principal actividad la compraventa de moneda extranjera, lo que simplifica su estructura de cuentas, pero exige un control muy riguroso de sus existencias en divisas y de los tipos de cambio aplicados en cada operación.
Marco regulatorio y normativo aplicable
Las casas de cambio están sujetas a regulación financiera específica según el país donde operan. En México, por ejemplo, la Comisión Nacional Bancaria y de Valores (CNBV) establece criterios contables propios para estas entidades. En España, la normativa parte de la NRV 11.ª «Moneda extranjera» del Plan General Contable. En todos los casos, la contabilidad debe ajustarse a las Normas de Información Financiera vigentes, con las adaptaciones que la autoridad supervisora determine para reflejar fielmente la realidad económica de este tipo de negocios.
Si quieres ampliar el contexto sobre cómo se estructura la contabilidad en distintas instituciones del sector, puedes revisar el apartado de contabilidad de instituciones financieras, donde se explican los fundamentos que comparten estas entidades.
Cuentas contables que usa una casa de cambio
Para registrar correctamente todas sus operaciones, una casa de cambio utiliza un conjunto de cuentas contables que refleja la naturaleza dual de su actividad: opera simultáneamente en moneda nacional y en una o varias monedas extranjeras. La estructura de cuentas debe permitir identificar con claridad el tipo de moneda involucrado en cada movimiento, así como el resultado generado por la diferencia de tipos de cambio.
Activos: caja en moneda extranjera y equivalentes
El activo más relevante de una casa de cambio es su existencia de divisas. La caja en moneda extranjera representa el stock de billetes y monedas en otras divisas que el negocio mantiene disponible para operar. Este saldo debe registrarse siempre en la moneda funcional del negocio (normalmente la moneda nacional), utilizando el tipo de cambio vigente en la fecha de cada transacción. Además, pueden existir depósitos bancarios en moneda extranjera que también forman parte del activo circulante.
Ingresos por compraventa de divisas
El ingreso principal de una casa de cambio no es una tarifa fija: proviene del margen entre el tipo de cambio al que compra la divisa y el tipo al que la vende. Esta diferencia, acumulada a lo largo del día, constituye el resultado por compraventa de divisas. En algunos países, las comisiones cobradas por la operación se registran como un ingreso adicional en cuentas del grupo de ingresos ordinarios, separado del margen cambiario.
Gastos operativos y diferencias de cambio
Como cualquier empresa, una casa de cambio registra gastos de nómina, arrendamiento, servicios y depreciación de equipo. Pero además, puede surgir una pérdida por diferencia de cambio cuando el tipo de cambio vigente al cierre del periodo es menor que el tipo al que se registraron las divisas en el activo. Ese ajuste negativo se reconoce como un gasto financiero y afecta directamente el resultado del ejercicio.
¿Cómo se registra la compra de divisas en contabilidad?
Cuando una casa de cambio adquiere divisas de un cliente, está intercambiando moneda nacional por moneda extranjera. El asiento contable refleja, por un lado, el incremento en las existencias de divisa y, por otro, la salida de efectivo en moneda nacional. El tipo de cambio aplicado en ese momento es el que determina el valor en libros de la divisa adquirida. Cualquier diferencia respecto al tipo de cambio de referencia del banco central se convierte en parte del resultado de la operación.
A continuación se muestra un ejemplo de asiento contable simplificado para una compra de dólares:
| Cuenta contable | Debe | Haber |
|---|---|---|
| Caja moneda extranjera (USD) | Valor en MN al tipo de cambio compra | — |
| Caja moneda nacional | — | Importe entregado al cliente |
| Resultado por compraventa de divisas | — (si hay pérdida) o — | Margen favorable (si existe) |
El saldo de caja en moneda extranjera se mantiene en los libros convertido a moneda nacional al tipo de cambio de la fecha de adquisición, hasta que se venda esa divisa o se realice el ajuste al cierre del periodo. Este tratamiento es coherente con lo que establece la normativa contable sobre moneda extranjera en la mayoría de los países de habla hispana.
¿Sabías que…?
La operación de compra de divisas en una casa de cambio no genera IVA en la mayoría de países, ya que la compraventa de moneda extranjera está exenta de este impuesto. Esto tiene implicaciones directas en el registro contable: el monto de la operación se asienta por su valor bruto, sin separar ningún impuesto al valor añadido.
¿Cómo se registra la venta de divisas en contabilidad?
La venta de divisas es la operación inversa: la casa de cambio entrega moneda extranjera al cliente y recibe moneda nacional a cambio. En este asiento, la caja en moneda extranjera disminuye y la caja en moneda nacional aumenta. La clave contable está en la diferencia entre el valor al que estaban registradas las divisas en el activo (tipo de compra) y el tipo de cambio al que se venden: esa diferencia es el margen, y si es positiva, genera un ingreso.
| Cuenta contable | Debe | Haber |
|---|---|---|
| Caja moneda nacional | Importe recibido del cliente | — |
| Caja moneda extranjera (USD) | — | Valor en libros de la divisa vendida |
| Resultado por compraventa de divisas | — | Margen cambiario obtenido |
Si el tipo de cambio de venta es mayor que el tipo al que se compró la divisa, el resultado es positivo y se reconoce como ingreso. Si la casa de cambio vendió a un tipo inferior al de compra —algo inusual pero posible en situaciones de alta volatilidad—, el margen negativo se registra como una pérdida operativa en la cuenta de resultado por compraventa de divisas.
El proceso que sigue una empresa de remesas es similar en varios aspectos. Si te interesa compararlo, puedes leer sobre cómo se contabiliza una empresa de remesas para ver las diferencias y puntos en común con una casa de cambio.
Resultado por compraventa de divisas: cómo calcularlo
El resultado por compraventa de divisas es el indicador financiero más importante para una casa de cambio: refleja cuánto ganó o perdió la entidad por la diferencia entre sus tipos de cambio de compra y venta. Se calcula como la diferencia entre el valor en moneda nacional recibido en la venta y el valor en libros de las divisas entregadas. Este resultado se acumula durante el periodo y se presenta de forma destacada en el estado de resultado integral de la entidad.
Diferencia de cambio favorable (ganancia)
Una diferencia de cambio favorable ocurre cuando el tipo de cambio de venta supera al tipo de cambio al que se registraron las divisas en el activo. Por ejemplo, si la casa de cambio compró dólares a 17,00 pesos y los vendió a 17,50 pesos, el margen de 0,50 pesos por cada dólar vendido constituye un ingreso que se reconoce en el resultado del periodo. Esta ganancia se acumula en la cuenta de resultado por compraventa de divisas y contribuye positivamente al estado de resultados.
Diferencia de cambio desfavorable (pérdida)
La pérdida por diferencia de cambio se produce cuando el tipo de cambio vigente cae por debajo del tipo al que se registraron las divisas. Esto puede ocurrir tanto en operaciones individuales como durante el ajuste de valuación al cierre del ejercicio. Cuando el valor de las divisas en libros supera su valor de mercado al momento del cierre, la diferencia negativa se registra como un gasto financiero y reduce el resultado neto del periodo. Un control diario del tipo de cambio ayuda a anticipar y gestionar este riesgo.
Cierre contable y valuación de divisas al final del ejercicio
Al cierre de cada ejercicio contable, una casa de cambio debe revisar el valor de todas las divisas que mantiene en su activo. Las existencias en moneda extranjera se revalúan al tipo de cambio vigente en la fecha de cierre, y la diferencia respecto al valor en libros se reconoce como un ingreso o un gasto en el estado de resultado integral, según corresponda. Este proceso se conoce como valuación de divisas y es obligatorio conforme a las normas contables aplicables.
Ejemplo práctico de valuación al cierre
Supón que la casa de cambio tiene en caja 10.000 dólares registrados a un tipo de cambio de 17,00 pesos (valor en libros: 170.000 pesos). Al 31 de diciembre, el tipo de cambio de referencia es 17,30 pesos. El nuevo valor de mercado de esas divisas es 173.000 pesos. La diferencia de 3.000 pesos se registra como un ingreso por valuación de divisas, incrementando tanto el activo como el resultado del ejercicio.
Si al cierre el tipo de cambio hubiera caído a 16,80 pesos, el valor de mercado sería 168.000 pesos, generando una pérdida por valuación de 2.000 pesos que se reconoce como gasto. Por eso el cierre contable es un momento crítico para este tipo de entidades: un movimiento significativo del tipo de cambio puede alterar notablemente el resultado del ejercicio.
Para conocer más detalles sobre la normativa que regula la contabilidad de este tipo de empresas, puedes consultar los criterios publicados por la Comisión Nacional Bancaria y de Valores de México, que establece lineamientos específicos para las casas de cambio autorizadas.
Errores contables frecuentes en una casa de cambio
Llevar la contabilidad de una casa de cambio sin conocer sus particularidades lleva a errores que pueden distorsionar por completo los estados financieros. Los más habituales no siempre son los más obvios, y algunos pasan desapercibidos hasta el momento del cierre o de una auditoría.
- Registrar divisas a un tipo de cambio incorrecto: Usar un tipo de cambio distinto al vigente en la fecha exacta de la transacción genera diferencias acumuladas que afectan el resultado y el saldo del activo.
- No realizar la valuación al cierre del ejercicio: Omitir el ajuste al tipo de cambio de cierre significa presentar los activos en moneda extranjera a un valor desactualizado, lo que viola los principios de valuación contable.
- Mezclar ingresos por margen cambiario con comisiones: Aunque ambos son ingresos, tienen naturaleza distinta. Registrarlos en la misma cuenta dificulta el análisis de rentabilidad y puede generar problemas ante una revisión fiscal.
- No separar las cuentas por tipo de divisa: Llevar una sola cuenta de «caja moneda extranjera» para dólares, euros y otras divisas impide identificar el riesgo cambiario de cada posición de forma individual.
- Ignorar las diferencias de cambio en operaciones pendientes de liquidar: Si una operación se contrata un día, pero se liquida al siguiente, el tipo de cambio puede variar entre ambas fechas, generando una diferencia que debe registrarse correctamente.
Evitar estos errores requiere establecer procedimientos claros desde el inicio de la operación. Si también gestionas otro tipo de institución financiera, puede resultarte útil revisar cómo se contabiliza una casa de empeño, donde se presentan otras particularidades contables del sector financiero no bancario.
Preguntas frecuentes
¿Qué cuentas contables se usan en una casa de cambio?
Las principales cuentas que utiliza una casa de cambio son: caja en moneda nacional, caja en moneda extranjera (una por cada divisa que opere), bancos en moneda nacional y extranjera, resultado por compraventa de divisas, resultado por valuación de divisas y cuentas de gastos operativos como nómina, arrendamiento y depreciación. La estructura de cuentas debe permitir identificar con claridad el tipo de moneda involucrado en cada movimiento y el resultado generado por cada operación.
¿Cómo se registra la ganancia por diferencia de cambio?
La ganancia por diferencia de cambio se registra en el estado de resultado integral como un ingreso. Puede originarse por dos vías: la primera, durante la operación diaria, cuando el tipo de cambio de venta supera al de compra; la segunda, al cierre del ejercicio, cuando el tipo de cambio vigente es mayor que el tipo al que estaban registradas las divisas en el activo. En ambos casos, el ingreso se reconoce en la cuenta de resultado por compraventa o por valuación de divisas, según corresponda.
¿Una casa de cambio paga IVA por la compraventa de divisas?
En la mayoría de los países hispanohablantes, la compraventa de divisas está exenta del Impuesto al Valor Agregado. Esto significa que las operaciones de compra y venta de moneda extranjera no generan IVA trasladado ni acreditable por ese concepto. Sin embargo, los servicios adicionales que preste la casa de cambio —como cobro de comisiones específicas o servicios de asesoría— pueden estar sujetos a IVA según la legislación de cada país. Es recomendable verificar la normativa fiscal local.
¿Qué normas contables rigen a las casas de cambio?
Las casas de cambio se rigen por las Normas de Información Financiera (NIF) generales, complementadas con criterios específicos emitidos por el organismo regulador de cada país. En México, la CNBV establece criterios contables particulares para estas entidades. En España, aplica la NRV 11.ª del Plan General Contable sobre moneda extranjera. En todos los casos, la norma base se adapta para reflejar la naturaleza específica de las operaciones con divisas y los requisitos de información que exige el regulador financiero.
¿Cómo se valúan las divisas al cierre del ejercicio?
Al cierre del ejercicio, las existencias de moneda extranjera se revalúan al tipo de cambio de referencia vigente en esa fecha, generalmente el publicado por el banco central o la autoridad monetaria del país. La diferencia entre el valor en libros y el nuevo valor de mercado se reconoce como ingreso o gasto en el estado de resultado integral. Este ajuste es obligatorio y tiene impacto directo en el resultado neto del ejercicio, por lo que debe aplicarse con precisión.
¿Cuál es la diferencia entre resultado cambiario y diferencia de cambio?
Aunque se usan con frecuencia como sinónimos, técnicamente se distinguen así: el resultado cambiario hace referencia al margen obtenido en la operación de compraventa diaria de divisas —diferencia entre tipo de compra y tipo de venta—. La diferencia de cambio, en cambio, se refiere al ajuste que surge por la variación del tipo de cambio entre la fecha de registro de una operación y la fecha de su liquidación o cierre. Ambos afectan el resultado del ejercicio, pero tienen origen y registro contable distintos.
¿Qué documentos soportan los asientos de una casa de cambio?
Cada operación de compraventa de divisas debe respaldarse con un comprobante de operación cambiaria que incluya la fecha, el tipo de cambio aplicado, el monto en moneda extranjera y el equivalente en moneda nacional. Además, la casa de cambio debe conservar los registros del tipo de cambio de referencia utilizado en cada asiento, las conciliaciones diarias de caja y los reportes de operaciones que exige el regulador. Estos documentos son el soporte ante cualquier auditoría o revisión fiscal.
Conclusión
La contabilidad de una casa de cambio tiene una lógica propia que va más allá del simple registro de entradas y salidas de efectivo. Su ingreso principal nace del margen entre el tipo de cambio de compra y el de venta, y sus activos en moneda extranjera cambian de valor con cada movimiento del mercado. Entender esa dinámica te permite interpretar con precisión los estados financieros de este tipo de entidad.
A lo largo de este artículo has visto las cuentas que se utilizan, cómo se asienta cada operación, cómo se calcula el resultado cambiario y qué implica el cierre contable. Con esa base puedes identificar los errores más frecuentes antes de que ocurran y aplicar un registro correcto desde la primera operación.
Si quieres seguir profundizando en la contabilidad de instituciones del sector financiero, este sitio web tiene contenido sobre otros modelos de negocio con sus propias particularidades contables. Cada uno tiene su propia lógica, y conocerlos te da una visión más completa del sector.
También te puede interesar:
Las cajas de compensación familiar y sus beneficios reales
¿Qué son las casas de bolsa y cómo funcionan?
SOFIPOS: El sistema financiero que pocos conocen a fondo
Rentabilidad de una casa de empeño: ¿Cómo se mide?
Diferencia entre unión de crédito y cooperativa
Cartera de créditos de una microfinanciera
¿Cómo se contabiliza una afianzadora y qué cuentas usa?
