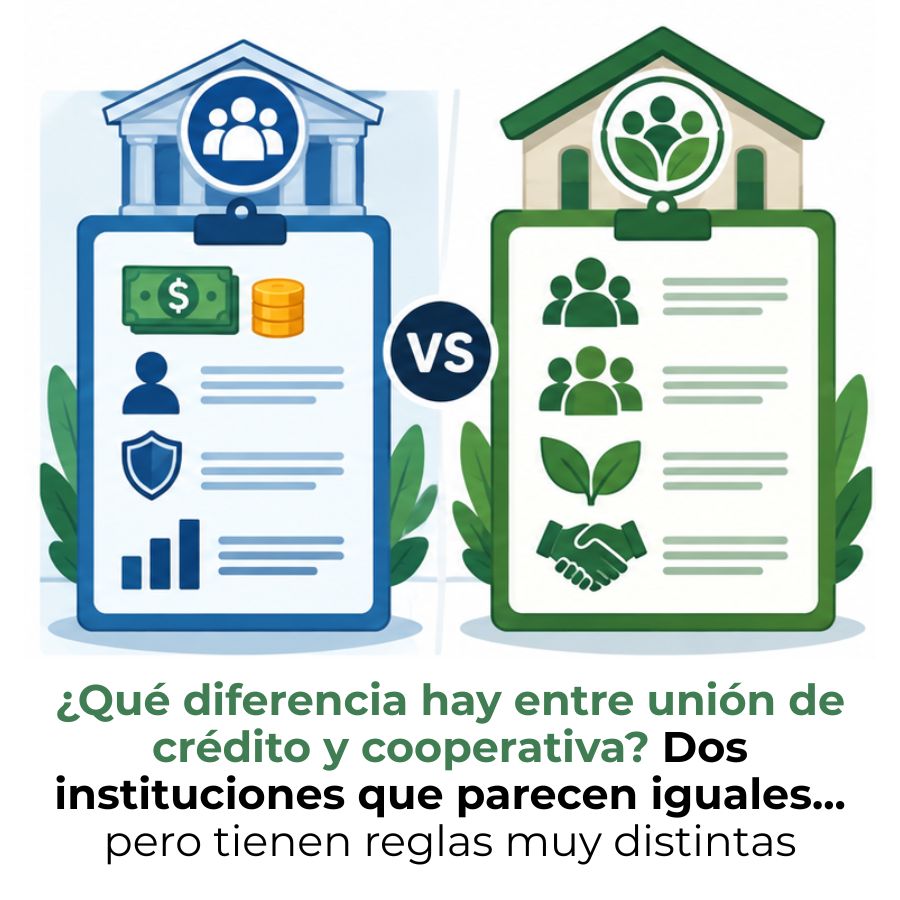
La diferencia entre una unión de crédito y una cooperativa de ahorro y préstamo está en su naturaleza jurídica, el perfil de sus socios y el marco legal que las regula. Aunque ambas son instituciones financieras no bancarias que trabajan exclusivamente con sus socios, una opera bajo la figura de sociedad anónima enfocada en empresas, y la otra es una entidad sin fines de lucro orientada a personas.
¿Qué son la unión de crédito y la cooperativa?
Cuando te acercas por primera vez al sistema financiero mexicano, es fácil pensar que una unión de crédito y una cooperativa de ahorro y préstamo son lo mismo. Las dos trabajan con socios, las dos ofrecen crédito y las dos se presentan como alternativas a la banca tradicional. Sin embargo, su naturaleza jurídica, el perfil de quienes pueden pertenecer a ellas y las leyes que las gobiernan son completamente distintas.
¿Qué es una unión de crédito?
Una unión de crédito es un intermediario financiero no bancario que opera bajo la figura jurídica de sociedad anónima de capital variable. En México, está autorizada y supervisada por la Comisión Nacional Bancaria y de Valores (CNBV) y su propósito central es facilitar el acceso al financiamiento y mejorar las condiciones de adquisición y comercialización para sus socios, que generalmente son empresas o productores de sectores específicos.
A diferencia de lo que muchos piensan, una unión de crédito no presta servicios al público en general. Solo puede realizar operaciones con quienes forman parte de ella como socios, y para serlo es necesario adquirir un número determinado de acciones de la unión y cumplir los requisitos que cada organización establece. Si quieres profundizar en cómo estas entidades encajan dentro del sistema financiero mexicano, puedes revisar la sección de uniones de crédito en este sitio web.
¿Qué es una cooperativa de ahorro y préstamo?
Una cooperativa de ahorro y préstamo, conocida en México como SOCAP (Sociedad Cooperativa de Ahorro y Préstamo), es una institución financiera sin fines de lucro cuyo objetivo es realizar operaciones de ahorro, préstamo y servicios financieros entre sus propios socios. A diferencia de las uniones de crédito, su público objetivo son personas físicas, especialmente aquellas que no tienen acceso fácil a la banca comercial tradicional.
Las cooperativas de ahorro y préstamo devuelven el excedente que generan directamente a sus socios, ya sea en forma de mejores tasas de interés, menores comisiones o nuevos servicios. Cada socio tiene voz y voto en las decisiones de la institución, independientemente del monto que haya aportado, lo que las convierte en organizaciones genuinamente democráticas en su gobierno interno.
¿En qué se diferencian legalmente en México?
El punto de partida para entender estas dos figuras está en las leyes que las crean y las regulan. Aunque ambas están supervisadas por la CNBV, cada una responde a un marco normativo completamente distinto, lo que determina todo lo demás: quiénes pueden ser socios, qué operaciones pueden hacer y cómo se distribuyen los resultados.
| Aspecto legal | Unión de crédito | Cooperativa de ahorro y préstamo (SOCAP) |
|---|---|---|
| Ley que la rige | Ley General de Organizaciones y Actividades Auxiliares del Crédito | LRASCAP y Ley de Ahorro y Crédito Popular |
| Forma jurídica | Sociedad anónima de capital variable | Sociedad cooperativa (no mercantil) |
| Órgano supervisor | CNBV | CNBV |
| Fin de lucro | Sí (beneficio para los socios accionistas) | No (excedentes regresan a los socios) |
| Tipo de socios | Empresas y personas del mismo sector productivo | Personas físicas de una comunidad o sector |
| Protección de depósitos | No contemplada por el IPAB | Fondo de protección específico (FOCOOP) |
Una distinción que pocas veces se menciona es que las sociedades cooperativas no están clasificadas como sociedades mercantiles en el sistema jurídico mexicano, mientras que las uniones de crédito sí operan bajo lógica societaria mercantil. Esto tiene consecuencias prácticas en cómo tributan, cómo se constituyen y qué tipo de auditorías deben presentar.
Estructura de propiedad y gobierno interno
La forma en que se toman las decisiones dentro de cada institución refleja muy bien su filosofía. Comprender este punto te ayuda a entender por qué el mismo socio puede tener más o menos poder según la figura en la que participe.
- Propiedad accionaria: El socio adquiere acciones; a mayor aportación, mayor participación en el capital.
- Consejo de administración: Integrado por socios que pueden recibir remuneración.
- Voto proporcional: El poder de voto puede estar relacionado con el número de acciones que posee cada socio.
- Capital social: Se integra con las aportaciones de los propios socios y determina el nivel de operaciones permitidas.
- Propiedad colectiva: Todos los socios son propietarios por igual, sin importar el monto aportado.
- Consejo de administración: Elegido democráticamente; en muchos casos integrado por voluntarios.
- Voto igualitario: Un socio, un voto, sin excepción.
- Excedentes: Se distribuyen entre los socios de forma proporcional a su uso de los servicios, no a su capital aportado.
Este contraste en el gobierno interno no es un detalle menor. En una cooperativa, un socio que apenas abrió su cuenta tiene exactamente el mismo peso en las votaciones que quien lleva veinte años participando. En una unión de crédito, la estructura es más cercana a la de cualquier sociedad empresarial: quien más aporta al capital, más influye en las decisiones.
Servicios financieros que ofrece cada figura
Aunque ambas instituciones operan exclusivamente con sus socios, los servicios que ofrecen no son idénticos. Las uniones de crédito tienen un enfoque más orientado al mundo empresarial y productivo, mientras que las cooperativas de ahorro y préstamo cubren un abanico de servicios pensados para personas y familias.
Las cooperativas de ahorro y préstamo ofrecen servicios más amplios para el día a día de las personas: desde créditos personales y automotrices hasta el pago de servicios básicos como luz o teléfono. Las uniones de crédito, por su parte, se especializan en financiar actividades productivas como el sector agrícola, industrial o comercial, y ofrecen herramientas como el descuento de documentos o el arrendamiento financiero que difícilmente encontrarás en una cooperativa.
¿Cuál es la diferencia entre unión de crédito y cooperativa en la práctica?
Más allá de los textos legales, la diferencia más clara aparece cuando te preguntas quién puede unirse a cada institución y con qué objetivo. Las uniones de crédito nacieron para ayudar a empresas y productores de un mismo sector a obtener financiamiento en mejores condiciones que las del mercado bancario. Las cooperativas de ahorro y préstamo, en cambio, surgieron para dar acceso financiero a personas que la banca tradicional no atiende.
Imagina que eres un productor agrícola en Jalisco. Una unión de crédito especializada en el sector agropecuario puede ser tu aliada para obtener crédito para maquinaria, garantías para contratos o financiamiento de cosecha. Tu perfil encaja perfectamente con su modelo. Ahora imagina que eres una persona asalariada que busca un crédito personal con tasas más bajas que las del banco. En ese caso, una cooperativa de ahorro y préstamo es la opción diseñada para ti.
- Eres empresa, productor o perteneces a un gremio productivo.
- Necesitas financiamiento para actividades comerciales o agroindustriales.
- Buscas herramientas como descuento de documentos o avales.
- Tu sector tiene una unión de crédito autorizada por la CNBV.
- Eres persona física con necesidades de ahorro o crédito personal.
- Vives en una comunidad con poca presencia bancaria.
- Valoras el gobierno democrático y la devolución de excedentes.
- Quieres acceder a tasas y comisiones más favorables que las bancarias.
Una distinción práctica que pocas personas conocen: los depósitos realizados en una cooperativa de ahorro y préstamo autorizada cuentan con un fondo de protección específico (FOCOOP), mientras que los recursos aportados a una unión de crédito no están cubiertos por el IPAB ni por un mecanismo equivalente. Este punto es relevante para quien evalúa en cuál de las dos instituciones depositar su patrimonio.
Ventajas y limitaciones de cada institución
Conocer los puntos fuertes y los límites de cada figura te permite tener una visión objetiva antes de profundizar en el análisis financiero de cualquiera de las dos. Dentro del campo más amplio de la contabilidad de instituciones financieras, tanto las uniones de crédito como las cooperativas tienen particularidades contables y regulatorias que merecen atención específica.
Ventajas y limitaciones de las uniones de crédito
- Acceso a financiamiento sectorial: Especialización en crédito para sectores productivos concretos.
- Herramientas empresariales: Ofrecen instrumentos como avales, garantías y descuento de documentos.
- Capital de los propios socios: Los recursos provienen de quienes mejor conocen el sector.
- Supervisión de la CNBV: Garantiza un nivel mínimo de transparencia y solvencia.
- Acceso restringido: Solo pueden operar con sus socios; no atienden al público general.
- Sin protección de depósitos IPAB: Los recursos aportados no cuentan con seguro gubernamental equivalente.
- Perfil limitado: No es una opción viable para personas físicas que buscan crédito personal.
- Menor diversidad de servicios: Su catálogo está orientado al mundo empresarial, no al consumo familiar.
Ventajas y limitaciones de las cooperativas de ahorro y préstamo
- Sin fines de lucro: Los excedentes regresan a los socios en mejores condiciones financieras.
- Gobierno democrático: Un socio, un voto; todos tienen la misma voz en las decisiones.
- Inclusión financiera: Atienden comunidades y personas que la banca comercial no alcanza.
- Protección de depósitos: Cuentan con el fondo FOCOOP como mecanismo de respaldo.
- Servicios amplios para personas: Créditos personales, hipotecarios, pago de servicios y más.
- Cobertura geográfica limitada: Suelen operar en zonas locales o regionales.
- Menor capacidad tecnológica: Algunas aún no cuentan con banca digital robusta.
- Tamaño reducido: Su capital es menor al de un banco, lo que limita el monto máximo de crédito.
- Requisitos de membresía: Es necesario convertirse en socio antes de acceder a cualquier servicio.
Tanto las uniones de crédito como las cooperativas de ahorro y préstamo forman parte del ecosistema de instituciones financieras no bancarias que complementan al sistema bancario tradicional. Para entender cómo se relacionan con otras entidades del sector, es útil revisar el papel que juegan los grupos financieros en México y cómo agrupan a distintas figuras bajo una misma estructura corporativa.
Vale la pena señalar que el análisis financiero de estas instituciones también involucra a otras entidades del ecosistema, como las calificadoras de riesgo, que evalúan la solidez de diferentes intermediarios financieros y cuya opinión puede influir en las condiciones de fondeo de una unión de crédito o en la percepción de confianza de una cooperativa ante sus socios y reguladores.
Preguntas frecuentes
¿Qué ley regula las uniones de crédito en México?
Las uniones de crédito en México están reguladas por la Ley General de Organizaciones y Actividades Auxiliares del Crédito. Bajo este marco, operan como sociedades anónimas de capital variable y deben contar con autorización expresa de la Comisión Nacional Bancaria y de Valores (CNBV) para funcionar. Esta ley define los tipos de operaciones que pueden realizar, los requisitos de capitalización y las obligaciones de transparencia ante el regulador.
¿Qué ley regula las cooperativas de ahorro y préstamo?
Las cooperativas de ahorro y préstamo (SOCAP) se rigen por la Ley para Regular las Actividades de las Sociedades Cooperativas de Ahorro y Préstamo (LRASCAP), publicada en 2009, y por la Ley de Ahorro y Crédito Popular. Estas leyes establecen los niveles de operación según el monto de activos de la institución, los requisitos para obtener autorización de la CNBV y las obligaciones de supervisión periódica. Las cooperativas con activos superiores a cierto umbral deben solicitar autorización formal ante la CNBV.
¿Puede cualquier persona ser socio de una unión de crédito?
No. Las uniones de crédito están diseñadas para operar con socios que pertenecen a un mismo sector productivo, gremio o actividad económica específica. Para ingresar, es necesario cumplir los requisitos que establece cada organización y adquirir un número determinado de acciones de la unión. Esto significa que una persona física que no tiene vinculación con el sector al que atiende la unión, generalmente no puede ser socio ni acceder a sus servicios.
¿Las cooperativas de ahorro y préstamo están protegidas por el gobierno?
Las cooperativas de ahorro y préstamo autorizadas por la CNBV cuentan con el Fondo de Protección (FOCOOP), un mecanismo de respaldo diseñado específicamente para este sector. Antes de ahorrar en cualquier cooperativa, conviene verificar que esté registrada en el Padrón de Entidades Supervisadas por la CNBV y en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES), ya que no todas las que existen en el mercado cuentan con esta autorización y protección.
¿Qué diferencia hay entre una SOCAP y una cooperativa de crédito?
En México, el término oficial es Sociedad Cooperativa de Ahorro y Préstamo (SOCAP), y es la figura que regula la CNBV dentro del sector de ahorro y crédito popular. «Cooperativa de crédito» es un término más genérico que se usa en otros países hispanohablantes para referirse a instituciones similares. En la práctica, cuando alguien en México habla de una cooperativa de crédito, normalmente se refiere a una SOCAP o, en algunos contextos, a lo que en México se llama unión de crédito.
¿En qué se parece una unión de crédito a un banco?
Una unión de crédito se parece a un banco en que también ofrece préstamos, opera bajo supervisión de la CNBV y maneja recursos financieros entre sus participantes. Sin embargo, la diferencia fundamental es que un banco opera con el público en general, mientras que una unión de crédito solo puede realizar operaciones con sus socios. Además, un banco es una institución de crédito regulada por la Ley de Instituciones de Crédito, una normativa completamente distinta a la que rige a las uniones de crédito.
¿Cuál es mejor, una unión de crédito o una cooperativa?
Ninguna es mejor en términos absolutos: cada figura responde a un perfil y necesidad distintos. Si eres empresa o perteneces a un sector productivo que tiene una unión de crédito autorizada, esa figura puede ofrecerte herramientas financieras muy adecuadas para tu actividad. Si eres persona física y buscas ahorrar, obtener crédito personal o acceder a servicios financieros con tasas más favorables que las bancarias, una cooperativa de ahorro y préstamo supervisada por la CNBV es la opción que mejor se adapta a ese perfil.
Conclusión
La diferencia entre una unión de crédito y una cooperativa de ahorro y préstamo no es cosmética: se trata de dos figuras jurídicas con marcos legales, estructuras de propiedad y públicos objetivo completamente distintos. Una opera como sociedad anónima orientada a empresas y sectores productivos; la otra es una institución sin fines de lucro pensada para personas y comunidades. Ambas comparten la característica de trabajar exclusivamente con sus socios, pero ahí terminan las similitudes más relevantes.
Con lo que has revisado, puedes identificar cuál de las dos figuras responde mejor a un contexto determinado: si el perfil del socio es empresarial o personal, si la ley aplicable genera obligaciones de capitalización específicas, si los depósitos cuentan con protección oficial y cómo se distribuyen los resultados entre los socios. Esos cuatro puntos son la clave para analizar cualquier institución financiera no bancaria con rigor.
El sistema financiero mexicano tiene muchas figuras que vale la pena conocer con detalle, y cada una tiene implicaciones contables, regulatorias y prácticas muy concretas. En este sitio web encontrarás más contenido que te ayudará a construir una comprensión sólida de cómo funcionan estas instituciones por dentro.
También te puede interesar:
Los almacenes generales de depósito
Sociedades hipotecarias: Acceso a vivienda para más personas
Funciones de las instituciones financieras
¿Cómo se contabiliza una casa de cambio?
Tipos de instituciones financieras: Clasificación completa
Diferencia entre SOFOM y banco en México
Requisitos para ser SOFOM en México