Cuando entras a un banco y, sin moverte de la ventanilla, te ofrecen seguros, fondos de inversión y hasta cambio de divisas, algo interesante está pasando detrás de escena. Esa coordinación no es coincidencia: es el resultado de una estructura llamada grupo financiero. Entender cómo funciona te ayuda a ver el sistema financiero con otros ojos.
¿Qué es un grupo financiero?
Un grupo financiero es una asociación de intermediarios financieros bancarios y no bancarios, con reconocimiento legal, que se comprometen a seguir políticas comunes y a responder conjuntamente de sus pérdidas. No se trata de una simple alianza comercial, sino de una figura jurídica formalmente constituida, con obligaciones claras entre todas las partes que la integran.
Lo que distingue a esta figura de otras formas de asociación financiera es su alcance: solo los grupos financieros permiten que bancos, casas de bolsa y compañías de seguros operen de manera coordinada bajo una misma estructura corporativa. Eso los convierte en una de las formas de organización más completas dentro de cualquier sistema financiero.
Definición oficial y reconocimiento legal
Desde el punto de vista legal, un grupo financiero existe únicamente cuando cuenta con autorización expresa del Estado. En México, esa autorización la otorga la Secretaría de Hacienda y Crédito Público (SHCP), y su organización se rige por la Ley para Regular las Agrupaciones Financieras (LRAF). Sin ese reconocimiento formal, ninguna agrupación de empresas puede denominarse grupo financiero, aunque comparta marca o accionistas.
El registro en el Registro Público de Comercio también es condición obligatoria para que el grupo pueda operar y ostentarse como tal ante el público. Esto garantiza que tanto los usuarios como las autoridades puedan identificar con claridad quién conforma cada grupo y qué responsabilidades asume cada parte.
Diferencia entre un grupo financiero y una institución financiera individual
Una institución financiera individual tiene un objeto social definido y opera de manera autónoma. Un grupo financiero, en cambio, crea sinergias entre entidades complementarias y asume responsabilidades cruzadas que ninguna institución aislada podría asumir por sí sola. Esa diferencia de fondo es la que da sentido a la figura.
Estructura de un grupo financiero
Todo grupo financiero parte de una arquitectura corporativa bien definida. No es simplemente un conjunto de empresas del mismo dueño: existe una jerarquía legal con roles y responsabilidades claros para cada parte. Conocer esa estructura es clave para entender cómo operan estas agrupaciones en la práctica.
La sociedad controladora: cabeza del grupo
La sociedad controladora es la figura central de todo grupo financiero. Su función principal es adquirir y administrar las acciones emitidas por las entidades que integran el grupo, sin realizar por cuenta propia las operaciones propias de esas entidades. Dicho de otro modo: la controladora dirige, pero no compite con sus subsidiarias.
Además de coordinar la política corporativa, la controladora asume una responsabilidad que pocas estructuras empresariales contemplan: responder subsidiaria e ilimitadamente por las pérdidas de todas y cada una de las entidades financieras que integran el grupo. Esta obligación está formalizada en un convenio de responsabilidades, elemento indispensable para la constitución del grupo.
Entidades que pueden integrar un grupo financiero
La ley define un catálogo de entidades que pueden formar parte de un grupo financiero. Deben ser al menos dos entidades financieras además de la sociedad controladora, y pueden ser del mismo tipo, salvo algunas excepciones señaladas por la normativa. A continuación, las principales entidades que pueden integrarlo:
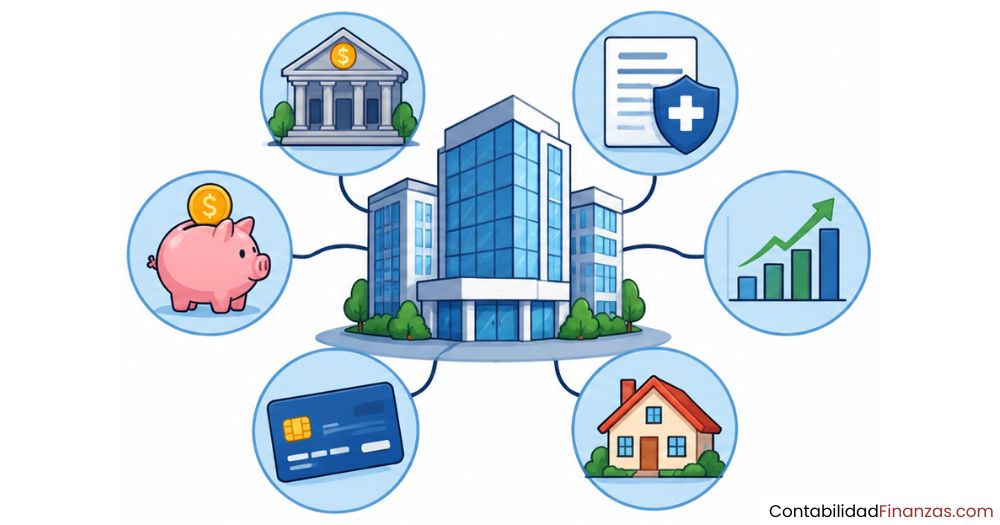
- Instituciones de banca múltiple: Realizan operaciones de captación de recursos del público y otorgamiento de créditos, siendo el eje central de la mayoría de los grupos financieros.
- Casas de bolsa: Intermedian en el mercado de valores, facilitan la compra y venta de acciones, bonos y otros instrumentos financieros para personas físicas y empresas.
- Instituciones de seguros: Ofrecen productos de protección ante riesgos patrimoniales, de vida o de salud, complementando los servicios bancarios del grupo.
- Instituciones de fianzas: Garantizan el cumplimiento de obligaciones contractuales de terceros, un servicio muy utilizado en contratos de obra y licitaciones públicas.
- Casas de cambio: Realizan operaciones de compra y venta de divisas, facilitando transacciones en moneda extranjera para usuarios y empresas.
- Arrendadoras financieras: Ofrecen financiamiento a través del arrendamiento de bienes muebles e inmuebles, siendo una alternativa al crédito tradicional.
- Almacenes generales de depósito: Custodian y conservan mercancías, y pueden emitir certificados de depósito que funcionan como garantía en operaciones de crédito.
- Empresas de factoraje financiero: Adquieren a precio descontado las cuentas por cobrar de empresas, proporcionando liquidez inmediata sin necesidad de esperar el plazo de cobro.
El convenio de responsabilidades
El convenio de responsabilidades es uno de los documentos más importantes dentro de la constitución de un grupo financiero. En él, la sociedad controladora se compromete a responder por las obligaciones y pérdidas de cada entidad integrante, mientras que dichas entidades no responden por las pérdidas de la controladora ni de las demás integrantes del grupo.
Este mecanismo protege al sistema financiero en su conjunto: si una de las entidades del grupo enfrenta una crisis, la controladora actúa como red de seguridad, evitando que las pérdidas se extiendan de forma descontrolada. Para tener efectos legales, el convenio debe estar inscrito en el Registro Público de Comercio junto con los estatutos de la controladora.
¿Cómo funciona un grupo financiero?
Saber que un grupo financiero está formado por varias entidades es solo el punto de partida. La pregunta real es cómo todas esas piezas trabajan juntas sin convertirse en un caos organizacional. La respuesta está en dos mecanismos que actúan de forma simultánea: la política corporativa unificada y la oferta de servicios integrados.
Política corporativa unificada
Aunque cada entidad del grupo mantiene su propia personalidad jurídica y sus propias operaciones, todas ellas operan bajo una dirección estratégica común que emana de la sociedad controladora. Eso significa que las decisiones sobre marca, identidad, servicios compartidos y objetivos de negocio se definen desde arriba y se aplican en toda la estructura.
Esa coordinación también tiene un componente legal: las políticas operativas que establezcan las entidades deben evitar prácticas que afecten el desarrollo sano de cualquier integrante del grupo o los intereses del público usuario. El objetivo es que la unión de entidades beneficie al usuario, no que lo perjudique mediante prácticas anticompetitivas.
Servicios integrados bajo una sola estructura
Uno de los efectos más visibles para el usuario es la posibilidad de acceder a múltiples servicios financieros desde un mismo punto. Cuando entras a una sucursal bancaria que pertenece a un grupo financiero, puedes contratar un seguro, abrir un fondo de inversión, realizar una operación de cambio de divisas o solicitar un crédito sin cambiar de proveedor.
Esto ocurre porque las entidades del grupo comparten infraestructura, marca y, en muchos casos, canales de distribución. El resultado es lo que en economía se conoce como economías de escala: los costos operativos se distribuyen entre más productos y más usuarios, lo que puede traducirse en servicios más eficientes o a menor costo para quienes los contratan.
Ventajas de los grupos financieros
La lógica detrás de los grupos financieros no es solo de tamaño o prestigio corporativo. Existen ventajas concretas que se pueden identificar desde dos ángulos distintos: el del usuario que accede a sus servicios y el de las propias entidades que forman parte del grupo. Ambas perspectivas se complementan y explican por qué esta figura ha prosperado en los sistemas financieros modernos.
Para los usuarios
- Acceso a múltiples servicios en un solo lugar: Puedes abrir una cuenta de ahorro, contratar un seguro de vida, invertir en fondos y cambiar divisas con el mismo proveedor, ahorrando tiempo y trámites.
- Mayor coordinación entre productos: Al pertenecer al mismo grupo, los productos pueden complementarse entre sí; por ejemplo, un crédito hipotecario puede estar vinculado directamente a un seguro de daños del mismo grupo.
- Economías de escala: La operación conjunta de varias entidades reduce costos administrativos, lo que puede traducirse en comisiones más competitivas o mejores condiciones de servicio para el usuario final.
- Mayor respaldo institucional: Operar dentro de un grupo financiero implica la supervisión de múltiples organismos reguladores, lo que eleva el estándar de control y da más certeza al usuario sobre la solidez de la entidad.
Para las entidades integrantes
- Imagen y marca compartida: Pertenecer a un grupo financiero reconocido aporta reputación, confianza y visibilidad de mercado que una entidad pequeña difícilmente podría construir de forma independiente.
- Uso compartido de infraestructura: Redes de sucursales, plataformas tecnológicas, equipos de cumplimiento y sistemas de riesgo pueden compartirse entre entidades, reduciendo costos operativos individuales.
- Oferta de servicios cruzados: Una casa de bolsa puede captar clientes gracias a la red del banco del mismo grupo, y viceversa, generando flujos de negocio que ninguna entidad aislada podría aprovechar de esa manera.
- Respaldo de la controladora: La responsabilidad subsidiaria de la controladora ante pérdidas otorga a las entidades integrantes un soporte institucional que refuerza su posición frente a acreedores y reguladores.
Regulación y supervisión de los grupos financieros
Que un grupo financiero reúna tantas entidades bajo una misma estructura no implica que opere al margen de la ley. Al contrario: es una de las figuras más reguladas dentro del sistema financiero, precisamente porque su tamaño e interconexión pueden afectar a un gran número de usuarios y al propio sistema si algo falla.
El papel de la SHCP
La Secretaría de Hacienda y Crédito Público (SHCP) es la autoridad que autoriza la constitución y el funcionamiento de cada grupo financiero en México. Esa autorización no es automática ni se concede por solicitud simple: la SHCP la otorga de manera discrecional, después de escuchar la opinión del Banco de México y de los organismos supervisores correspondientes según las entidades que vayan a integrarlo.
La solicitud de autorización debe incluir información detallada sobre la estructura accionaria, el capital social, la proyección financiera a tres años y los servicios que se prestarán. Ningún grupo puede ostentarse como tal ante el público sin contar con esa autorización previa y el registro correspondiente.
Organismos supervisores: CNBV, CNSF y CONSAR
Una vez constituido, el grupo financiero queda bajo la vigilancia permanente de las comisiones supervisoras que correspondan según su composición. La SHCP determina para cada grupo qué organismo asume el rol de supervisor principal, tomando como criterio, entre otros, el capital contable de las entidades integrantes.
Esta división de la supervisión garantiza que cada tipo de entidad sea vigilada por el organismo con mayor especialización en su área de actividad. El resultado es una red regulatoria que cubre al grupo financiero desde múltiples frentes, reduciendo la probabilidad de que alguna de sus partes quede fuera del radar de las autoridades.
Si te interesa profundizar en cómo se relacionan todos estos organismos con el ecosistema más amplio, puedes revisar el contenido sobre contabilidad de instituciones financieras, donde se explica el marco operativo que rige a las distintas entidades del sistema.
¿Qué papel juegan los grupos financieros en el sistema financiero?
Los grupos financieros no son solo una forma de organizar empresas: son actores centrales en el funcionamiento del sistema financiero. Al concentrar distintos tipos de intermediarios bajo una misma estructura, tienen la capacidad de canalizar recursos desde quienes tienen capital hacia quienes lo necesitan, de múltiples formas y para múltiples propósitos.
Esto se traduce en un impacto directo sobre la economía real: más crédito disponible para empresas y familias, más opciones de inversión para quienes tienen ahorros y más herramientas de gestión del riesgo para quienes necesitan protección. La diversidad de servicios que ofrecen los convierte en intermediarios de altísima eficiencia dentro del sistema.
Para entender mejor este ecosistema, es útil conocer los distintos tipos de instituciones financieras que existen, ya que muchas de ellas pueden ser parte de un grupo financiero o relacionarse con él de manera directa en el mercado.
Al mismo tiempo, la presencia de grupos financieros fortalece la estabilidad del sistema en su conjunto. La responsabilidad de la controladora ante las pérdidas de sus integrantes actúa como amortiguador: si una entidad enfrenta problemas, el grupo puede absorber el impacto antes de que se extienda al resto del mercado.
También es importante considerar la importancia de las instituciones financieras en el desarrollo económico, ya que los grupos financieros representan la forma más compleja y articulada de ese tipo de instituciones dentro de cualquier sistema moderno.
Otro aspecto que vale destacar es el rol de los grupos financieros frente a segmentos de la población con menor acceso al sistema formal. En ese contexto, entidades como las microfinancieras operan a veces en paralelo o en complemento con los grandes grupos, cubriendo nichos que estos últimos no atienden de manera directa.
Por último, los grupos financieros también interactúan con las calificadoras de riesgo, organismos que evalúan la solidez financiera de las entidades que los conforman y emiten calificaciones que influyen en su capacidad de financiamiento y en la confianza del mercado hacia el grupo en su conjunto.
Preguntas frecuentes
¿Cuántas entidades necesita un grupo financiero para constituirse?
Para constituir un grupo financiero se requiere una sociedad controladora y al menos dos entidades financieras adicionales, según lo establece la Ley para Regular las Agrupaciones Financieras (LRAF). Estas entidades pueden ser del mismo tipo, salvo algunas excepciones específicas que la normativa señala, como el caso de las sociedades financieras de objeto múltiple. Antes de la reforma a la LRAF, el requisito era de tres entidades; la legislación vigente flexibilizó ese mínimo para facilitar la constitución de nuevos grupos.
¿Quién autoriza la creación de un grupo financiero en México?
La Secretaría de Hacienda y Crédito Público (SHCP) es la autoridad encargada de autorizar la constitución y el funcionamiento de los grupos financieros en México. Esa autorización se otorga de manera discrecional, es decir, la SHCP evalúa cada caso individualmente con base en la opinión del Banco de México y de las comisiones supervisoras competentes según las entidades que vayan a conformar el grupo. Sin esa autorización, ninguna agrupación puede operar legalmente bajo la figura de grupo financiero.
¿Cuál es la diferencia entre la sociedad controladora y las entidades integrantes?
La sociedad controladora es la cabeza legal del grupo: su función es adquirir y administrar las acciones de las entidades integrantes, definir la política corporativa y asumir la responsabilidad subsidiaria e ilimitada ante las pérdidas de cada una de ellas. Las entidades integrantes, en cambio, son los intermediarios financieros que prestan servicios directamente al público, como bancos, casas de bolsa o compañías de seguros. La clave está en que la controladora no puede realizar las operaciones propias de sus subsidiarias, y las subsidiarias no responden por las pérdidas de la controladora ni de las demás integrantes.
¿Los grupos financieros solo operan en México?
No. La figura de grupo financiero existe en distintos países bajo nombres y marcos regulatorios propios de cada sistema financiero nacional. En muchos países de América Latina y Europa, los conglomerados financieros cumplen una función similar: agrupar intermediarios de distinto tipo bajo una estructura de control unitaria para ofrecer servicios integrados. Lo que varía entre países es la regulación específica, los requisitos de constitución y los organismos de supervisión. En México, el marco legal que los rige es la LRAF y la autoridad de la SHCP.
¿Qué tipos de entidades pueden formar parte de un grupo financiero?
La ley contempla un catálogo de entidades que pueden integrarse a un grupo financiero: instituciones de banca múltiple, casas de bolsa, instituciones de seguros, instituciones de fianzas, casas de cambio, arrendadoras financieras, almacenes generales de depósito y empresas de factoraje financiero, entre otras. Solo la figura de grupo financiero permite que los tres tipos de intermediarios fundamentales —banco, casa de bolsa y compañía de seguros— operen bajo una misma estructura corporativa, lo que la convierte en la forma de asociación más completa dentro del sistema.
¿Qué pasa si una entidad del grupo tiene pérdidas?
Cuando una entidad integrante de un grupo financiero registra pérdidas, la sociedad controladora está obligada a responder de forma subsidiaria e ilimitada por esas pérdidas, según lo establece el convenio de responsabilidades que firman al constituirse el grupo. Esto significa que la controladora debe aportar los recursos necesarios para cubrir esas obligaciones, independientemente de su magnitud. En cambio, las demás entidades integrantes no tienen obligación de responder por las pérdidas de sus pares ni por las de la propia controladora.
¿Un banco siempre pertenece a un grupo financiero?
No necesariamente. Existen bancos que operan de manera independiente, sin estar integrados a un grupo financiero. Pertenecer a un grupo es una decisión estratégica y una opción legal, no una obligación para las instituciones de banca múltiple. Sin embargo, pertenecer a un grupo financiero no garantiza por sí solo una mayor calidad en los servicios; lo que importa es la experiencia de la entidad, el mercado que atiende y su estructura operativa, sea o no parte de un grupo.
Conclusión
Los grupos financieros son mucho más que una agrupación de empresas con el mismo nombre. Son estructuras legales diseñadas para que distintos tipos de intermediarios financieros trabajen bajo una dirección común, compartan responsabilidades y ofrezcan servicios integrados que ninguna entidad podría brindar de forma aislada. Entender su definición, su estructura y su marco regulatorio te da una base sólida para comprender cómo funciona el sistema financiero desde adentro.
A lo largo de este contenido pudiste ver que la clave de un grupo financiero está en tres elementos: la sociedad controladora como cabeza legal, el convenio de responsabilidades como mecanismo de protección y la política corporativa unificada como hilo conductor de toda la operación. Tener clara esa arquitectura te permite leer con otros ojos los productos financieros que usas a diario y entender quién está realmente detrás de ellos.
Si este tema despertó tu interés, este sitio web tiene mucho más por explorar sobre contabilidad e instituciones financieras. Cada pieza del sistema tiene su propia lógica, y conocerlas te ayuda a tomar decisiones más informadas, ya sea en tu vida personal, en tus estudios o en tu carrera profesional.
También te puede interesar:
Depositarias de valores: La figura que pocos conocen, pero todos necesitan
¿Qué es la banca paralela y cómo funciona?
¿Cómo se contabiliza una casa de cambio?
¿Qué son las SOFOMES y cómo funcionan?

Ejemplos de instituciones financieras no bancarias
¿Qué son las casas de cambio y cómo funcionan?
Funciones de las instituciones financieras