Las casas de cambio son instituciones financieras autorizadas para comprar y vender divisas. Funcionan con un modelo claro: adquieren moneda extranjera a un precio y la venden a otro superior. Pero más allá de esa operación básica, tienen obligaciones contables, regulatorias y fiscales que definen cómo se gestionan internamente.
¿Qué es una casa de cambio?
Una casa de cambio es una institución financiera autorizada para comprar y vender divisas de forma habitual y profesional. A diferencia de un banco, su actividad se concentra exclusivamente en operaciones con moneda extranjera, lo que la convierte en un actor especializado dentro del sistema financiero. Para operar legalmente, debe contar con autorización expresa de las autoridades competentes de cada país.
Estas entidades mantienen un inventario de distintas monedas y fijan diariamente sus precios de compra y venta según las condiciones del mercado internacional. El cliente llega, entrega su moneda local y recibe la divisa que necesita, o viceversa. Esa transacción, aunque parece simple, está respaldada por un marco normativo detallado que regula cada aspecto de la operación.
Diferencia entre casa de cambio y centro cambiario
Aunque ambas figuras se dedican a operar con divisas, existe una distinción legal importante entre ellas. Las casas de cambio son instituciones financieras formales, supervisadas directamente por organismos equivalentes a una comisión bancaria o superintendencia de banca. Los centros cambiarios, en cambio, tienen un régimen más flexible y atienden principalmente operaciones de menor monto con el público en general.
Esta diferencia no es solo administrativa: define el volumen de operaciones que pueden realizar, los reportes que deben presentar y las sanciones que enfrentan si incumplen. Un centro cambiario que exceda ciertos montos o realice operaciones reservadas para casas de cambio comete una infracción regulatoria de consecuencias serias.
¿Cómo se clasifican según su tamaño y operación?
Las casas de cambio no son todas iguales en escala ni en mercado objetivo. Algunas atienden exclusivamente al público en ventanilla, mientras que otras operan en el segmento interbancario o corporativo. El tamaño de una casa de cambio determina su capacidad para mantener inventario de distintas divisas, negociar mejores tipos de cambio y asumir riesgos cambiarios más elevados.
¿Cómo funciona una casa de cambio por dentro?
El mecanismo de una casa de cambio parte de un principio básico: comprar divisas a un precio y venderlas a un precio mayor, obteniendo como ganancia la diferencia entre ambos valores. Esa diferencia, conocida como spread, no siempre se muestra de forma explícita al cliente, pero está incorporada en el tipo de cambio que se ofrece en ventanilla o en pantalla.
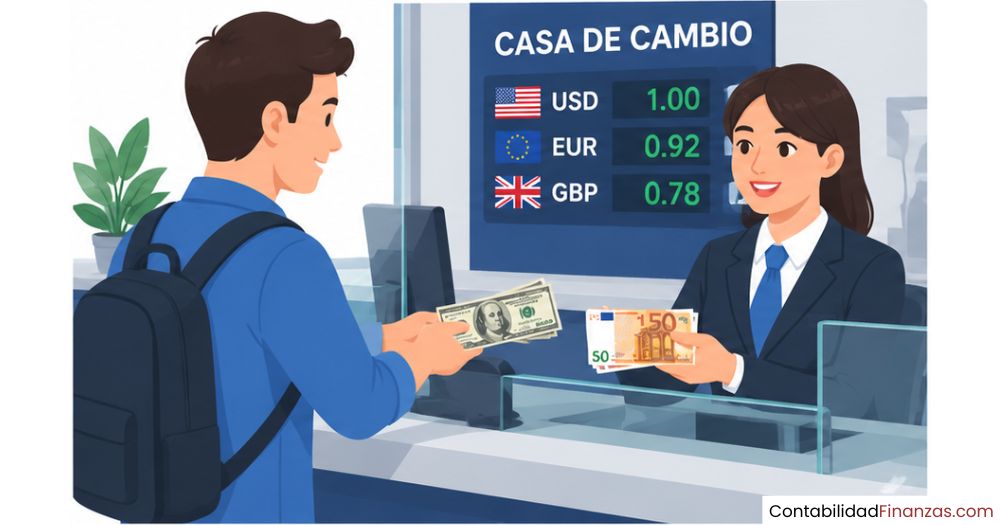
Por eso, cuando una casa de cambio muestra en su pizarra dos precios distintos para la misma moneda, no se trata de un error: el precio de compra siempre es menor al de venta. Entender esto te permite comparar opciones y tomar decisiones más informadas al momento de cambiar dinero.
El tipo de cambio: compra, venta y spread
El tipo de cambio no es único: varía según la dirección de la transacción. Cuando la casa de cambio compra divisas al cliente, aplica un tipo de cambio de compra; cuando se las vende, aplica uno de venta, siempre mayor al primero. La diferencia entre estos dos precios es el spread, que funciona como el margen operativo de la institución y puede variar según la moneda, la plaza y el volumen de la operación.
Además del spread, algunas casas de cambio cobran una comisión explícita por el servicio. Cuando esto ocurre, el cliente paga dos cargos distintos: la diferencia incorporada en el tipo de cambio y la comisión adicional declarada. Reconocer ambos componentes te ayuda a evaluar cuánto cuesta realmente cada operación de cambio.
Segmentos de mercado que atiende
Las casas de cambio no atienden únicamente a turistas o personas naturales. El segmento interbancario agrupa operaciones de grandes montos entre la propia casa de cambio y entidades financieras, mientras que el segmento corporativo cubre las necesidades de empresas que realizan pagos o cobros en moneda extranjera. El segmento minorista, el más visible, es al que cualquier persona puede acceder directamente en ventanilla.
Cada segmento tiene condiciones diferentes: los tipos de cambio en operaciones interbancarias o corporativas suelen ser más favorables que los ofrecidos al público general, precisamente porque el volumen transado es mayor y el costo unitario de la operación disminuye para la institución.
Operaciones que realizan las casas de cambio
El objeto social de una casa de cambio va más allá de intercambiar billetes en ventanilla. Dependiendo del marco normativo de cada país, estas instituciones pueden realizar un conjunto amplio de operaciones, siempre dentro de los límites que su autorización les permite. Conocer ese catálogo de servicios te da una imagen más completa de su rol en el sistema financiero.
Compraventa de billetes y monedas extranjeras
Esta es la operación más común y la que define la identidad de estas instituciones. La casa de cambio adquiere billetes y monedas con curso legal en el país de emisión correspondiente, y los vende a quienes los necesitan para viajar, cubrir pagos internacionales o diversificar sus ahorros. El precio de cada divisa se ajusta durante el día según los movimientos del mercado cambiario internacional, lo que significa que el tipo de cambio que ves a las 9 de la mañana puede ser distinto al de las 3 de la tarde.
Cheques de viajero y transferencias internacionales
Además de efectivo, muchas casas de cambio operan con instrumentos no físicos. Los cheques de viajero denominados en divisas internacionales y las transferencias o transmisión de fondos al exterior son operaciones que estas instituciones pueden realizar en la mayoría de los marcos normativos vigentes. Estas operaciones resultan útiles para personas que necesitan enviar dinero fuera del país sin recurrir a un banco tradicional.
En el caso de las transferencias, la casa de cambio actúa como intermediaria: recibe fondos en moneda local, los convierte al tipo de cambio pactado y los envía al destinatario en la moneda acordada. Cada paso de ese proceso genera registros contables específicos que deben quedar documentados.
Operaciones con metales preciosos amonedados
En algunos países, las casas de cambio también están autorizadas para comprar y vender metales preciosos en forma de monedas acuñadas, como onzas de oro o plata con respaldo oficial. Estas operaciones se tratan de forma similar a la compraventa de divisas, con la diferencia de que el activo subyacente tiene una naturaleza física distinta y su valuación sigue el precio spot del metal en los mercados internacionales.
Resumen de operaciones principales:
- Compraventa de divisas en efectivo: Billetes y monedas con curso legal en el país emisor.
- Cheques de viajero: Instrumentos en moneda extranjera para pagos fuera del país.
- Transferencias internacionales: Envío de fondos al exterior con conversión de divisa incluida.
- Metales preciosos amonedados: Compraventa de monedas de oro o plata con respaldo oficial.
- Operaciones documentarias: Recepción de títulos valor en moneda extranjera a cambio de efectivo local.
Regulación y supervisión de las casas de cambio
Operar como casa de cambio no es una actividad libre. En todos los países donde estas instituciones existen, deben obtener una autorización formal antes de iniciar operaciones, y quedan sujetas a supervisión permanente por parte del organismo regulador designado. Esta supervisión cubre desde la estructura de capital de la empresa hasta cada transacción que realiza con sus clientes.
Organismos reguladores según el país
El ente supervisor varía según el país, pero la lógica regulatoria es similar en toda la región. En México, la Comisión Nacional Bancaria y de Valores (CNBV) supervisa a las casas de cambio, que además están reglamentadas en su operación por el Banco de México. En Perú, la Superintendencia de Banca, Seguros y AFP (SBS) cumple esa función a través de la Unidad de Inteligencia Financiera. En Colombia, la Superintendencia Financiera regula el mercado cambiario, y en El Salvador es el Banco Central de Reserva quien tiene esa facultad.
Lo común a todos estos sistemas es que la autorización debe obtenerse antes de iniciar actividades, no después. Quien opera sin ella enfrenta sanciones administrativas y penales que pueden incluir el cierre del negocio y multas considerables.
Obligaciones ante la prevención del lavado de activos
Por la naturaleza de su actividad —manejo de efectivo en distintas monedas y grandes volúmenes—, las casas de cambio son consideradas sujetos obligados en materia de prevención del lavado de activos y financiamiento del terrorismo. Esto significa que deben identificar a sus clientes, registrar cada operación, designar un Oficial de Cumplimiento y reportar operaciones inusuales o sospechosas al organismo competente.
El incumplimiento de estas obligaciones tiene consecuencias directas: cancelación de la licencia, multas y, en casos graves, responsabilidad penal para los directivos. Por eso, el área de cumplimiento normativo es tan importante dentro de estas instituciones como el propio departamento financiero. Si te interesa profundizar en otras figuras del sector, puedes revisar el funcionamiento de las empresas de remesas, que comparten varias de estas obligaciones regulatorias.
Contabilidad de las casas de cambio
La contabilidad de una casa de cambio tiene particularidades que la distinguen de cualquier otra empresa. Su actividad principal —comprar y vender divisas— genera activos denominados en distintas monedas, lo que obliga a valuarlos constantemente al tipo de cambio vigente y a reconocer las diferencias que surgen de esas fluctuaciones. Los criterios contables específicos para estas instituciones suelen ser emitidos directamente por el organismo regulador, como ocurre con los criterios de la CNBV en México.
Esto es parte de la contabilidad de instituciones financieras, un campo que tiene sus propias normas, principios y formatos de presentación, distintos a los que aplica una empresa comercial o de servicios ordinarios.
Reconocimiento de divisas y tipo de cambio
El primer reto contable de una casa de cambio es el reconocimiento inicial de las divisas que adquiere. Cada lote de moneda extranjera que entra al inventario se registra al tipo de cambio vigente en el momento de la operación, expresado en moneda local. Esto significa que dos lotes de la misma divisa comprados en distintos momentos del día pueden tener costos de registro diferentes, lo que complica el control del inventario cambiario.
Para simplificar este proceso, algunas regulaciones permiten aplicar un tipo de cambio promedio del período cuando se han realizado varias operaciones con la misma moneda en un intervalo corto de tiempo. Este mecanismo reduce la carga operativa del registro sin sacrificar la razonabilidad de la información financiera.
Registro del resultado por valuación de divisas
Al cierre de cada período, las divisas que la casa de cambio mantiene en su inventario deben revaluarse al tipo de cambio de mercado de ese momento. La diferencia entre el valor en libros de las divisas y su valor actualizado al nuevo tipo de cambio se reconoce en los resultados del período, específicamente en un rubro denominado «resultado por valuación de divisas».
Si el tipo de cambio subió respecto al momento de la compra, la institución registra una ganancia por valuación. Si bajó, registra una pérdida. Esta dinámica hace que los estados financieros de una casa de cambio sean especialmente sensibles a los movimientos del mercado cambiario, incluso en días en que no se realizó ninguna operación con clientes.
Asientos contables básicos en una operación de compraventa
Para entender cómo se refleja una operación de cambio en los libros, conviene ver un ejemplo estructurado. Cuando una casa de cambio compra dólares de un cliente, debita la cuenta de divisas (activo) y acredita la cuenta de caja en moneda local; cuando vende esos mismos dólares, el movimiento se invierte, y la diferencia entre ambos precios genera el ingreso por intermediación cambiaria.
Cierre contable y diferencias cambiarias
Al cierre del ejercicio, la casa de cambio debe reconciliar todos los saldos en moneda extranjera y expresarlos en moneda local al tipo de cambio de cierre. Las diferencias que surgen entre el valor registrado originalmente y el valor actualizado se clasifican como diferencias cambiarias realizadas —cuando ya se liquidó la operación— o no realizadas —cuando el activo o pasivo sigue vigente al cierre del período.
Este tratamiento sigue los lineamientos de las normas contables locales y, en muchos países, también guarda coherencia con la Norma Internacional de Contabilidad (NIC 21), que regula los efectos de las variaciones en los tipos de cambio. La correcta clasificación de estas diferencias determina si el impacto se refleja en el resultado del período o se difiere, lo que tiene implicaciones directas en los estados financieros de la institución.
¿En qué se diferencia una casa de cambio de un banco?
Esta es una de las confusiones más frecuentes entre quienes se acercan por primera vez al sector financiero. La diferencia esencial radica en el alcance de sus operaciones: un banco puede captar depósitos, otorgar créditos, ofrecer productos de inversión y realizar operaciones cambiarias, mientras que una casa de cambio se concentra exclusivamente en la compraventa de divisas.
En la práctica, esto significa que, si necesitas cambiar moneda, una casa de cambio puede ofrecerte un tipo de cambio más competitivo que el banco, porque el negocio cambiario es su razón de existir. Sin embargo, si necesitas servicios financieros adicionales, tendrás que recurrir a una entidad bancaria. Ambas instituciones conviven dentro del sistema financiero y se complementan sin competir directamente en la mayor parte de sus servicios.
Riesgos y desafíos operativos de las casas de cambio
Como cualquier institución financiera, las casas de cambio enfrentan riesgos propios de su actividad que deben gestionar de forma activa. Ignorar estos riesgos no solo compromete la rentabilidad del negocio, sino que puede derivar en incumplimientos normativos con consecuencias legales graves. Los dos riesgos más relevantes son el cambiario y el de cumplimiento.
Riesgo cambiario
El riesgo cambiario surge porque la institución mantiene posiciones abiertas en distintas divisas: tiene dinero en dólares, euros u otras monedas cuyo valor en moneda local puede cambiar en cualquier momento. Si el tipo de cambio se mueve en contra de la posición que mantiene la casa de cambio, el valor de su inventario de divisas cae y genera una pérdida que se refleja directamente en sus resultados del período.
Para mitigar este riesgo, las casas de cambio suelen establecer límites máximos de posición abierta en cada divisa y ajustan sus precios de compra y venta en tiempo real. Algunas regulaciones —como las del Banco de México— imponen límites explícitos al monto de moneda extranjera que la institución puede mantener al cierre de cada jornada.
Riesgo de cumplimiento normativo
El riesgo de cumplimiento es quizás el más delicado, porque sus consecuencias van más allá de una pérdida económica. Una casa de cambio que no reporte operaciones sospechosas, que no identifique correctamente a sus clientes o que falle en la designación de su Oficial de Cumplimiento puede perder su licencia de operación y enfrentar cargos penales.
Por esa razón, muchas instituciones invierten de forma constante en sistemas de monitoreo de transacciones, capacitación del personal y actualización de sus manuales de cumplimiento. El costo de ese esfuerzo es significativamente menor al costo de una sanción regulatoria. Al igual que las casas de empeño, las casas de cambio están sujetas a marcos de supervisión similares en materia de prevención del lavado de activos.
Preguntas frecuentes
¿Qué documentos necesito para cambiar divisas en una casa de cambio?
Los requisitos varían según el país y el monto de la operación, pero en la mayoría de los casos se solicita un documento de identificación oficial vigente, como el pasaporte o la cédula de identidad. Para operaciones que superan ciertos montos, las regulaciones antilavado de activos obligan a la institución a solicitar información adicional sobre el origen de los fondos y a registrar los datos del cliente. En algunos países también se requiere declarar el propósito de la operación cuando el monto excede los umbrales establecidos por el regulador.
¿Cómo gana dinero una casa de cambio?
Su fuente principal de ingresos es el spread cambiario, que es la diferencia entre el precio al que compra las divisas y el precio al que las vende. Ese margen, aunque puede parecer pequeño por operación, se multiplica por el volumen diario de transacciones y genera los ingresos operativos de la institución. Algunas casas de cambio también cobran comisiones adicionales por servicios como transferencias internacionales o cambio de cheques de viajero, lo que amplía su base de ingresos más allá del spread puro. Puedes comparar este modelo con el de otras instituciones del sector en la sección de contabilidad de instituciones financieras.
¿Qué es el spread cambiario y cómo me afecta?
El spread cambiario es la diferencia que existe entre el tipo de cambio de compra y el de venta de una misma divisa en un momento determinado. Para el cliente, este spread representa el costo implícito de la operación: cuanto mayor sea la brecha entre ambos precios, más costoso resulta cambiar dinero en esa institución. Por eso, comparar el spread entre distintas casas de cambio antes de realizar la operación es una práctica que puede ahorrarte dinero, especialmente cuando los montos involucrados son elevados.
¿Las casas de cambio están obligadas a emitir comprobante?
En la mayoría de los marcos normativos, la respuesta es sí. Las casas de cambio están obligadas a emitir un comprobante por cada operación realizada, ya sea de compra o de venta de divisas, que incluya el tipo de cambio aplicado, el monto en moneda local y el monto en moneda extranjera. Este documento tiene valor tanto para el cliente como para la institución, ya que forma parte del registro contable y tributario de la transacción y puede ser requerido en procesos de auditoría o fiscalización.
¿Qué diferencia hay entre tipo de cambio oficial y tipo de cambio de ventanilla?
El tipo de cambio oficial es el que publica el banco central del país como referencia para las transacciones del sistema financiero, y en algunos casos para el pago de impuestos y obligaciones del Estado. El tipo de cambio de ventanilla, en cambio, es el que aplica efectivamente la casa de cambio o el banco al momento de realizar la transacción con el público, e incluye el spread y, en algunos casos, comisiones adicionales. La diferencia entre ambos puede ser significativa, especialmente en mercados con alta volatilidad o con restricciones cambiarias vigentes.
¿Pueden las casas de cambio operar con criptomonedas?
Esto depende del marco normativo de cada país. En la mayoría de las jurisdicciones, las casas de cambio autorizadas operan exclusivamente con divisas de curso legal y no están habilitadas para realizar transacciones con activos digitales o criptomonedas bajo su licencia cambiaria tradicional. Algunos países han comenzado a regular las plataformas de intercambio de criptomonedas de forma separada, bajo figuras jurídicas distintas, lo que significa que se trata de una actividad diferente a la de una casa de cambio convencional.
¿Cómo se registra contablemente una pérdida por diferencia en cambio?
Una pérdida por diferencia en cambio ocurre cuando el tipo de cambio al momento del cobro o pago de una operación es menos favorable que el registrado originalmente. En contabilidad, esta diferencia negativa se reconoce como un gasto financiero del período y se registra debitando una cuenta de pérdida por diferencia en cambio con abono a la cuenta de activo en moneda extranjera que se está liquidando. Si la diferencia es positiva, el tratamiento es inverso: se reconoce como ingreso. Ambos casos forman parte del ciclo contable habitual de cualquier institución que maneje activos en moneda extranjera. Para entender cómo se relaciona esto con la rentabilidad de otros negocios del sector, puedes revisar el análisis sobre la rentabilidad de una casa de empeño.
Conclusión
Las casas de cambio son instituciones financieras especializadas que van mucho más allá de intercambiar billetes en una ventanilla. Detrás de cada operación hay un modelo de negocio basado en el spread cambiario, un marco normativo estricto y un sistema contable diseñado para capturar los efectos de la fluctuación de divisas en tiempo real. Entender cómo funcionan te da una base sólida para comprender el sistema financiero desde una perspectiva práctica.
A lo largo de este recorrido viste qué las define como institución, qué operaciones realizan, cómo se regulan en distintos países y cómo se registran contablemente sus transacciones. Con esa información puedes identificar los elementos clave cuando te enfrentes a un caso real, ya sea en el ámbito académico, profesional o cotidiano.
Si este tema despertó tu interés por la contabilidad del sector financiero, en este sitio web encontrarás más contenidos sobre instituciones que comparten características similares, con el mismo nivel de detalle y claridad que acabas de experimentar. Hay mucho más por descubrir.
También te puede interesar:
Las emisoras de dinero electrónico
Diferencia entre EDPYME y microfinanciera
Principales instituciones financieras en América Latina
¿Cómo se contabiliza una microfinanciera?
Licencia para operar una casa de cambio en México

Funciones de un contador en una institución financiera
Las cajas de compensación familiar y sus beneficios reales