La contabilidad de instituciones financieras es la rama especializada que se encarga de registrar, clasificar y presentar la información económica de entidades como bancos, casas de bolsa y cooperativas de crédito. A diferencia de la contabilidad general, está sujeta a normas regulatorias estrictas y debe reflejar operaciones complejas como derivados financieros, carteras de crédito y gestión de riesgos.
¿Qué es la contabilidad de instituciones financieras?
Definición y alcance de esta rama contable
La contabilidad de instituciones financieras es el conjunto de procesos, normas y técnicas que permiten registrar, clasificar, analizar y presentar la información económica de entidades como bancos, casas de bolsa, cooperativas de crédito y aseguradoras. No se trata de una contabilidad genérica aplicada a un banco: es una disciplina con reglas propias que responde a las particularidades operativas y regulatorias de este sector.
Su alcance va más allá de registrar ingresos y gastos. Esta rama contable debe reflejar operaciones de alta complejidad: carteras de crédito, instrumentos financieros derivados, captación de recursos del público, inversiones en valores y movimientos con otras instituciones financieras, tanto nacionales como internacionales. Cada uno de esos movimientos exige un tratamiento contable específico y documentado.
¿En qué se diferencia de la contabilidad general?
La contabilidad general registra las transacciones económicas de cualquier empresa siguiendo principios contables estándar. La contabilidad de instituciones financieras, en cambio, opera bajo un marco normativo más estricto, con planes de cuentas diseñados exclusivamente para el sector y con la obligación de reportar información a organismos reguladores en plazos muy concretos, muchas veces de forma diaria.
Características que la hacen única
Registro en tiempo real y operaciones de alta frecuencia
Una de las características más marcadas de esta rama es que las instituciones financieras generan cientos o miles de transacciones por día, y cada una debe quedar registrada en el momento en que ocurre. No hay margen para consolidar la información al final del mes como ocurre en una empresa comercial convencional. Este nivel de inmediatez exige sistemas contables robustos y personal especializado.
Esta dinámica también tiene una consecuencia directa en los estados financieros: deben reflejar la posición real de la entidad en cualquier momento del día, no solo al cierre del ejercicio. Eso distingue profundamente la operación contable de un banco de la de cualquier otra organización del sector privado.
Supervisión regulatoria y normativa especializada
Las instituciones financieras no eligen libremente cómo registran su información. Están obligadas a seguir los criterios contables que les impone el organismo regulador de su país, ya sea la Comisión Nacional Bancaria y de Valores (CNBV) en México, la Superintendencia de Banca y Seguros (SBS) en Perú o la Superintendencia Financiera de Colombia. Estos organismos emiten circulares y criterios contables de cumplimiento obligatorio.
El incumplimiento de estas normas no es un asunto menor: puede derivar en sanciones económicas, auditorías extraordinarias e incluso en la revocación de la autorización para operar. Por eso, la contabilidad en este sector es una función estratégica dentro de cualquier entidad financiera, no solo un requisito administrativo.
¿Para qué sirve la contabilidad en una institución financiera?
Más allá del cumplimiento normativo, la contabilidad de estas entidades cumple funciones que afectan directamente la estabilidad del sistema financiero en su conjunto. Sin una contabilidad precisa, sería imposible saber si un banco tiene la liquidez necesaria para responder a sus obligaciones, si una financiera está generando pérdidas en su cartera de crédito o si una casa de bolsa está gestionando bien el riesgo de sus inversiones.
Toma de decisiones y gestión del riesgo
Los directivos de una institución financiera toman decisiones de alto impacto todos los días: ampliar la cartera de crédito, adquirir nuevos instrumentos de inversión, ajustar las tasas de interés. Todas esas decisiones se sustentan en la información que produce el sistema contable. Si los registros no son precisos, las decisiones que se toman sobre ellos tampoco lo serán, con consecuencias que pueden afectar a miles de clientes.
La gestión del riesgo es otra función que depende directamente de la contabilidad. Identificar exposiciones crediticias, calcular provisiones y monitorear la solvencia de la entidad son tareas que no pueden realizarse sin datos contables confiables y actualizados. En este sentido, la contabilidad actúa como el sistema nervioso de la institución.
Transparencia ante reguladores e inversionistas
Las instituciones financieras tienen dos audiencias principales que demandan información contable: los reguladores y los inversionistas. Los reguladores necesitan verificar que la entidad opera dentro de los límites de capital, liquidez y solvencia establecidos por la ley. Los inversionistas, por su parte, quieren entender la rentabilidad y la solidez financiera antes de comprometer sus recursos.
Para ambos grupos, los estados financieros son la fuente de información más confiable. De ahí que la normativa exija que sean elaborados con rigor, auditados externamente y presentados en los plazos que marca cada regulador. Esa transparencia no solo protege al inversionista: también da confianza a los depositantes, que son, en última instancia, los que sostienen a la institución.
Principios y normas que la rigen
Normas Internacionales de Información Financiera (NIIF)
Las NIIF (o IFRS, por sus siglas en inglés) constituyen el estándar internacional que establece cómo deben reconocerse, medirse y presentarse los hechos económicos en los estados financieros. La mayoría de los países de América Latina las han adoptado total o parcialmente, lo que permite que los estados financieros de una institución sean comparables con los de otras entidades a nivel global.
Para las instituciones financieras, algunas NIIF son especialmente relevantes: la que regula los instrumentos financieros, la que establece cómo reconocer pérdidas esperadas en la cartera de crédito y la que define el tratamiento de los arrendamientos. Cada una de ellas impacta directamente en la forma en que se registran y presentan las operaciones del día a día de estas entidades.
Regulación local: criterios de la CNBV y organismos equivalentes
Las NIIF son el piso, pero no el único marco que deben cumplir las instituciones financieras. Cada país cuenta con un organismo supervisor que emite criterios contables específicos adaptados a su sistema financiero. En México, es la Comisión Nacional Bancaria y de Valores (CNBV); en Perú, la Superintendencia de Banca y Seguros (SBS); en Colombia, la Superintendencia Financiera. Estos criterios tienen carácter obligatorio y prevalecen sobre cualquier práctica contable general.
Cuando hay diferencias entre las NIIF y la regulación local, la institución debe aplicar la normativa del supervisor y revelar la discrepancia en sus notas a los estados financieros. Esta capa adicional de regulación existe porque el sistema financiero tiene una función pública que justifica un control más estricto que el que se aplica a empresas de otros sectores.
Principales estados financieros en el sector financiero
Balance general o estado de situación financiera
El balance general de una institución financiera tiene una estructura particular. En el lado del activo destacan la cartera de crédito, las inversiones en valores y los instrumentos financieros; en el pasivo, las captaciones del público (depósitos), los préstamos recibidos de otras instituciones y los títulos de deuda emitidos. Este estado refleja, en un momento preciso, si la entidad tiene los recursos necesarios para cumplir con sus compromisos.
A diferencia del balance de una empresa comercial, el de una institución financiera puede manejar activos por valores muy elevados que no siempre corresponden a bienes físicos. La cartera de crédito, por ejemplo, representa el dinero que la institución ha prestado y que espera recuperar; su correcta valuación es clave para no sobreestimar el patrimonio de la entidad.
Estado de resultados y flujo de efectivo
El estado de resultados de una institución financiera muestra principalmente el margen financiero, que es la diferencia entre los ingresos que genera por prestar dinero y los costos que paga por captarlo. Es el equivalente al margen bruto de una empresa comercial, pero con una lógica completamente distinta: el producto principal aquí es el dinero en sí mismo.
El flujo de efectivo, por su parte, es especialmente relevante en este sector porque la liquidez es una condición de supervivencia. Una institución puede ser técnicamente rentable en su estado de resultados y al mismo tiempo tener problemas de liquidez si no gestiona bien sus flujos de entrada y salida. Por eso, los reguladores lo exigen como estado financiero separado y con detalle muy preciso.
Tipos de instituciones financieras que la aplican
Esta contabilidad especializada no se limita a los bancos tradicionales. Cualquier entidad que capte recursos del público, otorgue crédito o intermedie en el mercado de valores está sujeta a un régimen contable especializado. La diversidad de instituciones que la aplican es más amplia de lo que muchos imaginan cuando escuchan el término «sector financiero».
A continuación se presentan los principales tipos de entidades que aplican este sistema contable, organizados por la función que desempeñan dentro del sistema financiero:
Banca comercial y múltiple
Bancos que captan depósitos del público y otorgan créditos. Son el núcleo del sistema financiero.
Casas de bolsa
Intermedian en el mercado de valores. Su contabilidad refleja portafolios de inversión y comisiones.
SOFOMES y SOFIPOS
Entidades de financiamiento popular. Aplican criterios contables adaptados a su tamaño y función.
Aseguradoras y afianzadoras
Manejan reservas técnicas y activos de inversión con normas contables específicas del sector asegurador.
Uniones de crédito y cooperativas
Captan ahorro entre sus socios y otorgan préstamos. Están sujetas a regulación sectorial propia.
Arrendadoras y sociedades de inversión
Registran activos en arrendamiento o portafolios gestionados con normas contables muy específicas.
También forman parte de este ecosistema las casas de cambio, las casas de empeño, las calificadoras de riesgo, las depositarias de valores y los grupos financieros, cada uno con su propio marco contable adaptado a las operaciones que realizan.
¿Cómo se registran las operaciones contables en una institución financiera?
El plan de cuentas especializado
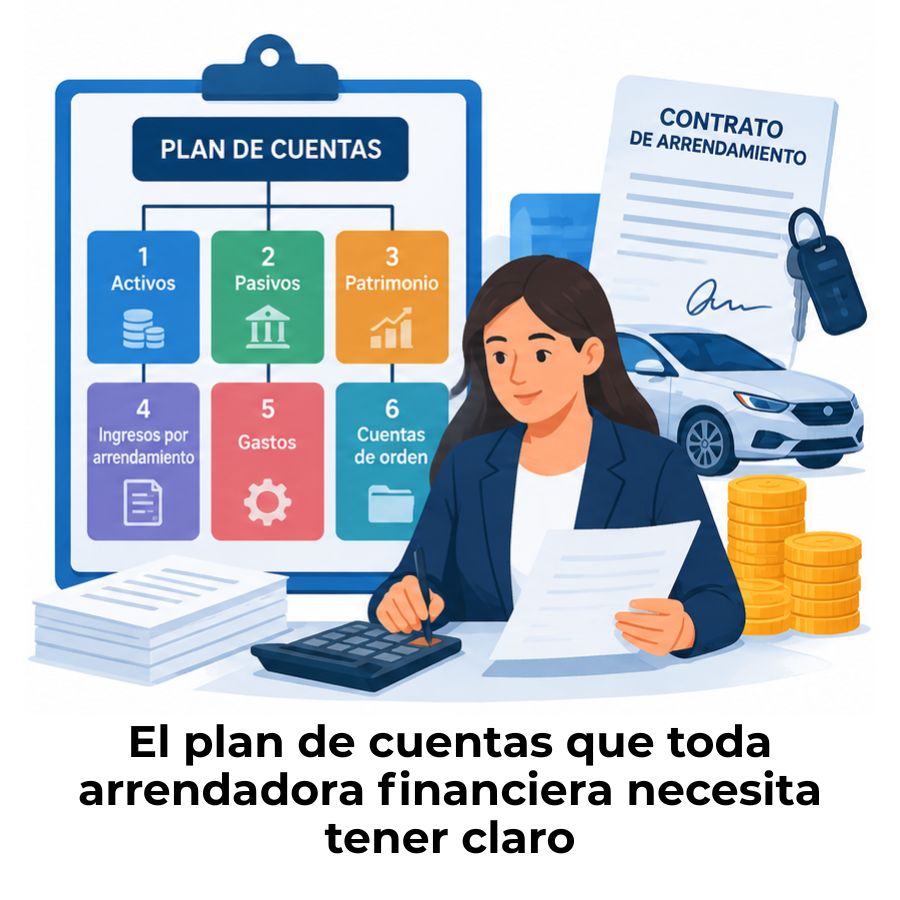
Toda institución financiera opera con un plan de cuentas diseñado específicamente para su tipo de entidad. Este plan define qué cuentas existen, cómo se clasifican y qué tipo de movimientos pueden registrarse en cada una. No es el mismo para un banco que para una casa de bolsa o para una SOFOME: cada entidad tiene su propia estructura contable, aprobada o definida por el regulador.
El plan de cuentas de una institución financiera incluye categorías que no existen en la contabilidad general: cartera de crédito vigente, cartera vencida, estimaciones preventivas para riesgos crediticios, captación a plazo, inversiones en valores de deuda y de capital, entre otras. Cada una de ellas tiene reglas específicas de reconocimiento, valuación y presentación.
Asientos contables más comunes en el sector
Cada uno de estos asientos está gobernado por criterios muy precisos. La diferencia entre registrar un crédito como vigente o como vencido, por ejemplo, tiene un impacto directo en los estados financieros y en los indicadores de solvencia de la entidad. Por eso, la correcta clasificación de cada operación es una responsabilidad que va mucho más allá del simple manejo de partidas dobles.
Retos y particularidades del contador en este sector
Trabajar como contador en una institución financiera implica operar bajo una presión permanente que no existe en otros sectores. Los errores contables en este entorno no solo generan problemas internos: pueden derivar en sanciones del regulador, pérdida de la licencia de operación o daño a la reputación de la entidad, con consecuencias que afectan a empleados, clientes e inversionistas.
Además de la presión regulatoria, el contador de una institución financiera debe dominar instrumentos que no se estudian en los programas de contabilidad general: derivados financieros, operaciones de reporto, titulización de activos, contabilidad de coberturas y estimaciones de pérdidas esperadas. Cada uno exige una formación adicional y una actualización constante.
Otro reto frecuente es la coordinación con otras áreas. La contabilidad de una institución financiera no opera de forma aislada: está conectada en tiempo real con tesorería, con el área de riesgos, con cumplimiento normativo y con auditoría interna. El contador no solo registra: también valida, concilia y alerta cuando algo no cuadra. Ese rol activo lo convierte en una pieza clave dentro de la gestión de la entidad.
Entre los tipos de entidades especializadas que mayor demanda de contadores generan, destacan las sociedades de inversión, las arrendadoras financieras, las uniones de crédito y la denominada banca paralela, cuya actividad está siendo objeto de regulación creciente en muchos países de la región.
Entidades como las SOFIPOS, las EDPYMES, las afianzadoras, los prestamistas formales, las sociedades hipotecarias, las sociedades de titulización y las casas de bolsa aplican cada una un marco contable adaptado a sus operaciones particulares, aunque comparten los principios generales descritos a lo largo de este artículo.
Preguntas frecuentes
¿Qué estudia la contabilidad de instituciones financieras?
Esta rama estudia los métodos, principios y normas que permiten registrar, clasificar y presentar la información económica de entidades como bancos, casas de bolsa, cooperativas de crédito, aseguradoras y demás participantes del sector financiero. Abarca desde el diseño del plan de cuentas hasta la elaboración de estados financieros, incluyendo la gestión de operaciones complejas como carteras de crédito, instrumentos derivados y captaciones del público. Su enfoque es más estricto que el de la contabilidad general debido al papel que estas entidades desempeñan dentro del sistema económico.
¿Cuál es la diferencia entre contabilidad bancaria y contabilidad de instituciones financieras?
La contabilidad bancaria es, en sentido estricto, la que aplican los bancos. La contabilidad de instituciones financieras es un concepto más amplio que incluye a los bancos y también a otras entidades del sector: casas de bolsa, financieras, cooperativas de ahorro, aseguradoras, entre muchas otras. En la práctica, ambos términos se usan de forma intercambiable, aunque «contabilidad de instituciones financieras» describe con mayor precisión la diversidad de entidades que participan en el sistema financiero y que aplican marcos contables especializados.
¿Qué normas regulan la contabilidad de las instituciones financieras en América Latina?
En América Latina, el marco normativo combina dos capas. La primera son las Normas Internacionales de Información Financiera (NIIF), adoptadas total o parcialmente por la mayoría de los países de la región como base para la elaboración de estados financieros. La segunda son los criterios contables específicos que emiten los organismos supervisores de cada país: la CNBV en México, la SBS en Perú, la Superintendencia Financiera en Colombia o sus equivalentes en otros países. Ambas capas deben aplicarse de forma simultánea y, en caso de conflicto, prevalece la regulación del supervisor local.
¿Qué es un plan de cuentas para instituciones financieras?
Un plan de cuentas para instituciones financieras es el catálogo estructurado de todas las cuentas contables que una entidad financiera puede utilizar para registrar sus operaciones. A diferencia del plan de cuentas de una empresa comercial, este incluye categorías específicas del sector: cartera de crédito vigente y vencida, captación a plazo, inversiones en valores, estimaciones preventivas para riesgos crediticios, operaciones de reporto y posiciones en derivados, entre otras. Cada cuenta tiene una definición precisa, una naturaleza deudora o acreedora y reglas de uso establecidas por el regulador o por las normas contables aplicables.
¿Quién supervisa la contabilidad de las instituciones financieras?
La supervisión recae en el organismo regulador del sistema financiero de cada país. En México, esa función la ejerce la Comisión Nacional Bancaria y de Valores (CNBV) para bancos, SOFOMES reguladas y casas de bolsa. En Perú, la Superintendencia de Banca y Seguros (SBS) supervisa a bancos, financieras, cooperativas y aseguradoras. En Colombia, la Superintendencia Financiera cumple un rol equivalente. Adicionalmente, los bancos centrales de cada país también tienen injerencia en aspectos específicos relacionados con la política monetaria y la liquidez del sistema.
¿Qué tipo de estados financieros elaboran las instituciones financieras?
Las instituciones financieras elaboran el mismo conjunto básico de estados financieros que cualquier empresa: balance general (o estado de situación financiera), estado de resultados, estado de flujo de efectivo y estado de cambios en el patrimonio. A ellos se suman las notas a los estados financieros, que en este sector son particularmente extensas porque deben revelar información sobre riesgos, concentraciones de crédito, posiciones en derivados y políticas contables aplicadas. Dependiendo del tipo de entidad y del regulador, también pueden exigirse reportes adicionales de carácter prudencial o estadístico.
¿Por qué la contabilidad de instituciones financieras es más compleja que la de una empresa común?
La mayor complejidad se debe a varios factores que se combinan: el volumen de operaciones es muy superior al de una empresa común; los productos financieros que se registran (derivados, valores, carteras de crédito) tienen reglas de valuación muy técnicas; la entidad está sujeta a supervisión permanente con obligación de reportar información con alta frecuencia; y los errores en el registro tienen consecuencias legales y regulatorias inmediatas. A esto se suma que la contabilidad financiera debe reflejar no solo lo que ya ocurrió, sino también provisiones por pérdidas futuras esperadas, lo que introduce elementos de estimación que exigen criterio profesional muy sólido.
Conclusión
La contabilidad de instituciones financieras es mucho más que un sistema de registro. Es el lenguaje con el que bancos, casas de bolsa, financieras y otras entidades del sector comunican su salud económica, cumplen con sus obligaciones regulatorias y toman decisiones que afectan a miles de personas. Entender cómo funciona te permite ver el sistema financiero desde adentro, con una perspectiva que pocos tienen al primer acercamiento.
A lo largo de este recorrido conociste su definición, sus características distintivas, las normas que la rigen, los estados financieros que produce y los retos que enfrenta quien la practica. Con ese mapa en mano, puedes profundizar en cualquiera de esos puntos con una base sólida: ya sea el papel de los organismos reguladores, el funcionamiento de un plan de cuentas especializado o la lógica detrás de la gestión del riesgo crediticio.
Si este tema despertó tu curiosidad, hay mucho más por explorar. Este sitio web cuenta con contenido detallado sobre cada tipo de entidad financiera y los aspectos contables que las definen; te invitamos a seguir leyendo y a construir ese conocimiento paso a paso.
También te puede interesar:
¿Cómo se contabiliza una sociedad hipotecaria?
¿Cuánto gana un contador en una institución financiera?
¿Qué son las casas de empeño y cómo funcionan?
Los almacenes generales de depósito
Sociedades de titulización: El mecanismo que transforma deuda en inversión
Requisitos para ser SOFOM en México
Plan de cuentas de una arrendadora financiera