Las EDPYMES son entidades de desarrollo para la pequeña y microempresa que forman parte del sistema financiero no bancario peruano. Están reguladas por la Superintendencia de Banca y Seguros, otorgan créditos a personas naturales y jurídicas que desarrollan actividades de pequeña o microempresa, y tienen una característica que las distingue de casi todas las demás instituciones financieras: no pueden captar depósitos del público.
¿Qué son las EDPYMES?
Las EDPYMES son entidades de desarrollo para la pequeña y microempresa, un tipo de institución financiera no bancaria que forma parte del sistema financiero peruano. Su propósito central es otorgar financiamiento a personas naturales y jurídicas que desarrollan actividades calificadas como pequeña o microempresa, utilizando para ello su propio capital, recursos provenientes de donaciones y líneas de crédito de otras instituciones financieras.
A diferencia de un banco o una caja municipal, las EDPYMES no están autorizadas a captar depósitos del público. Esto las coloca en una categoría particular dentro del sistema financiero: son intermediarios especializados en colocar crédito, no en custodiar ahorros. Esa distinción define casi todo su modelo operativo, desde cómo obtienen sus recursos hasta cómo estructuran su contabilidad.
Origen y base legal de las EDPYMES en Perú
Las EDPYMES iniciaron operaciones en 1994, cuando la Superintendencia de Banca y Seguros las creó mediante la Resolución SBS N.° 897-94. Su nacimiento respondió a una necesidad muy concreta: convertir organizaciones no gubernamentales en entidades financieras formales y reguladas, capaces de atender a microempresarios que quedaban fuera del alcance de la banca tradicional. Desde su origen, la idea fue darles un marco legal sólido sin imponerles los requisitos más exigentes reservados para los bancos.
Posteriormente, su regulación quedó integrada en la Ley N.° 26702, Ley General del Sistema Financiero y del Sistema de Seguros y Orgánica de la Superintendencia de Banca y Seguros. Esta norma es la que define el alcance de sus operaciones, sus obligaciones de capital y el régimen bajo el cual la SBS las supervisa hasta el día de hoy.
¿Qué significa la sigla EDPYME?
La sigla EDPYME corresponde a Entidad de Desarrollo para la Pequeña y Microempresa. Cada palabra de esa denominación tiene peso propio: «desarrollo» señala que no se trata de un prestamista cualquiera, sino de una institución orientada a fortalecer el crecimiento del segmento empresarial más pequeño; «pequeña y microempresa» delimita exactamente a quién sirve, que son los negocios de menor tamaño dentro de la economía formal e informal.
¿Cómo funcionan las EDPYMES?
El funcionamiento de una EDPYME gira en torno a un modelo simple pero preciso: consiguen recursos de fuentes permitidas y los colocan como crédito en el segmento de pequeñas y microempresas. Al no poder captar depósitos del público, su cadena de valor difiere notablemente de la de un banco o una caja municipal. Entender esa diferencia es clave para comprender por qué existen y qué lugar ocupan en el sistema financiero.
Fuentes de financiamiento que utilizan
Dado que las EDPYMES no pueden captar ahorros del público, obtienen sus recursos de otras fuentes. La principal es el capital propio aportado por sus accionistas, seguido de líneas de crédito que reciben de bancos, financieras y entidades de segundo piso como COFIDE. También pueden recibir recursos provenientes de donaciones, lo que refleja su vínculo histórico con el mundo de las ONG. Esta estructura de fondeo las hace más dependientes del mercado de crédito interbancario que cualquier otra entidad del sistema no bancario.
Tipos de créditos que otorgan
Aunque nacieron para atender exclusivamente a pequeños y microempresarios, con el tiempo algunas EDPYMES ampliaron su cartera hacia otros productos. Los créditos a mypes siguen siendo su operación central, pero también colocan créditos de consumo, créditos vehiculares y financiamiento para adquisición de activos fijos. Esta diversificación responde a la necesidad de sostener su rentabilidad en un mercado muy competido, donde compiten con cajas, financieras y, cada vez más, con plataformas fintech.
Características principales de las EDPYMES
Conocer las características que definen a una EDPYME te ayuda a entender por qué su modelo de negocio es distinto al de cualquier otra institución financiera peruana. A continuación se presentan los rasgos que las identifican dentro del sistema financiero no bancario.
- No captan depósitos del público: Esta es su característica más definitoria. Al no recibir ahorros de clientes, no están obligadas a mantener encajes en el Banco Central de Reserva por ese concepto, y sus clientes no quedan cubiertos por el Fondo de Seguro de Depósitos.
- Supervisión directa de la SBS: Operan bajo la regulación y supervisión continua de la Superintendencia de Banca, Seguros y AFP, lo que las diferencia de prestamistas informales y les otorga respaldo institucional.
- Constituidas como sociedad anónima: Para operar, deben organizarse bajo esta forma jurídica, contar con el capital mínimo exigido por la Ley General del Sistema Financiero y obtener la autorización expresa de la SBS.
- Orientadas al segmento MYPE: Su razón de ser es atender a personas naturales y jurídicas con actividades calificadas como pequeña o microempresa, aunque en la práctica algunas han diversificado su oferta crediticia.
- Fondeo a través de capital propio y líneas externas: Al carecer de depósitos como fuente de recursos, dependen de su patrimonio, de aportes de socios, donaciones y líneas de crédito de otras instituciones financieras nacionales e internacionales.
- Aplican el Manual de Contabilidad de la SBS: Su registro contable debe seguir el manual emitido por la Superintendencia, el mismo que usan bancos, cajas municipales, cajas rurales y otras entidades del sistema financiero peruano.
¿En qué se diferencian las EDPYMES de otros actores del sistema financiero?
El sistema financiero peruano incluye una variedad de instituciones que, a primera vista, pueden parecer similares. Sin embargo, cada una tiene un perfil regulatorio, una fuente de recursos y un segmento de mercado distintos. Comparar a las EDPYMES con otros actores del sistema te da una imagen mucho más clara de su lugar específico.
| Característica | EDPYME | Caja municipal | Empresa financiera | Banco |
|---|---|---|---|---|
| Capta depósitos del público | No | Sí | Sí | Sí |
| Otorga créditos | Sí | Sí | Sí | Sí |
| Supervisada por la SBS | Sí | Sí | Sí | Sí |
| Miembro del Fondo de Seguro de Depósitos | No (sin captación) | Sí | Sí | Sí |
| Naturaleza jurídica | Privada / S.A. | Pública municipal | Privada / S.A. | Privada / S.A. |
| Principal segmento objetivo | Mypes | Mypes y público general | Consumo y mypes | Todos los segmentos |
| Fuente principal de recursos | Capital propio y líneas de crédito | Depósitos del público | Depósitos del público | Depósitos del público |
EDPYMES vs. cajas municipales
La diferencia más importante entre una EDPYME y una caja municipal es la naturaleza de su fondeo. Las cajas municipales captan depósitos del público a la vista y a plazo, lo que les da una fuente de recursos estable, amplia y relativamente barata. Las EDPYMES, en cambio, no tienen esa opción: deben financiarse con capital propio o con líneas de crédito de otras instituciones, lo que eleva su costo de fondeo. Además, las cajas municipales son propiedad de los gobiernos locales, mientras que las EDPYMES son entidades privadas.
Si te interesa profundizar en cómo operan las microfinancieras en general, ese contexto más amplio te ayudará a entender las similitudes y diferencias entre todos los actores del sector.
EDPYMES vs. empresas financieras
Las empresas financieras son otro actor del sistema no bancario que comparte con las EDPYMES el foco en créditos de consumo y mypes, pero se diferencian en un punto clave: las financieras sí están autorizadas a captar depósitos del público. Eso amplía sustancialmente su capacidad de fondeo y les permite ofrecer productos pasivos, como cuentas de ahorro o depósitos a plazo. Las EDPYMES tienen un perfil más acotado, pensado para colocar crédito con fuentes de recursos más limitadas. Puedes comparar también cómo funcionan las SOFOMES y las SOFIPOS, entidades similares del sistema financiero mexicano, para notar qué tienen en común con el modelo peruano.
Regulación y contabilidad de las EDPYMES
Las EDPYMES no son entidades informales ni operan en un vacío legal. Están plenamente integradas al marco regulatorio del sistema financiero peruano, lo que implica obligaciones concretas en materia de supervisión, capital y registro contable. Conocer ese marco es fundamental si estudias contabilidad de instituciones financieras, porque los criterios que rigen a las EDPYMES son los mismos que aplican a bancos, cajas y financieras, aunque con adaptaciones propias de su perfil operativo.
Supervisión de la SBS
La Superintendencia de Banca, Seguros y AFP es el organismo que autoriza, regula y supervisa a todas las EDPYMES en Perú. Para que una EDPYME pueda operar, debe constituirse como sociedad anónima, demostrar que cuenta con el capital mínimo legal exigido por la Ley N.° 26702, presentar estudios económicos que acrediten la viabilidad de su modelo de negocio y obtener la autorización formal de la SBS. Sin esa autorización, ninguna entidad puede llamarse EDPYME ni operar como tal.
La supervisión de la SBS no termina con la autorización inicial. Se extiende de forma continua a través de reportes periódicos, revisión de indicadores financieros, control del nivel de morosidad y auditorías. Este esquema de vigilancia permanente es lo que distingue a las EDPYMES de los prestamistas informales que también atienden al segmento mype, pero sin ningún respaldo institucional ni protección para el prestatario.
Manual de contabilidad aplicable a las EDPYMES
Desde el punto de vista contable, las EDPYMES están obligadas a aplicar el Manual de Contabilidad para Empresas del Sistema Financiero, emitido por la SBS. Este manual unifica los criterios de registro para todos los actores del sistema: bancos, financieras, cajas municipales, cajas rurales y, por supuesto, las propias EDPYMES. Dentro de ese manual, las EDPYMES aparecen con subcuentas específicas, como la 1103.05 y la 1201.05, que identifican sus operaciones dentro del sistema de fondos interbancarios y disponibles.
El Manual de Contabilidad de la SBS debe ser aplicado para el registro contable de las operaciones permitidas a las EDPYMES, de conformidad con la Ley General del Sistema Financiero.
El hecho de que las EDPYMES compartan el mismo manual contable que los bancos no significa que realicen las mismas operaciones. Las cuentas que una EDPYME puede usar están limitadas a las operaciones que la ley le permite; el manual no autoriza por sí solo ninguna operación que la norma no haya habilitado previamente. Este principio es básico en la contabilidad de instituciones financieras y aplica por igual a todos los actores del sistema. Para ver el panorama completo del sector, la sección de contabilidad de instituciones financieras ofrece un recorrido por cada tipo de entidad regulada.
¿Las EDPYMES captan depósitos del público?
No. Esta es una de las preguntas más frecuentes y la respuesta es clara: las EDPYMES no están autorizadas a captar fondos del público. Eso significa que no pueden abrir cuentas de ahorro para clientes, recibir depósitos a plazo ni emitir instrumentos que impliquen una obligación de restitución de fondos frente al público en general. Su actividad se limita al lado activo del balance: colocar crédito, no captar pasivos del público.
Esta restricción tiene una consecuencia directa para los clientes que toman un préstamo en una EDPYME: no existe cobertura del Fondo de Seguro de Depósitos, porque ese fondo protege ahorros, no créditos. El prestatario contrae una deuda con la EDPYME, y la EDPYME asume el riesgo de crédito con sus propios recursos. Por eso, la supervisión de la SBS y la exigencia de capital mínimo son tan importantes: compensan la ausencia del mecanismo de garantía de depósitos.
¿Qué pasa entonces con sus recursos?
Capital propio
Los socios aportan el patrimonio inicial y las ampliaciones de capital que la entidad necesita para crecer.
Líneas de crédito
Bancos, financieras y entidades como COFIDE les prestan recursos que la EDPYME luego coloca en su cartera de créditos.
Donaciones
Una herencia de su origen en las ONG, aunque actualmente es una fuente marginal frente a las líneas de crédito institucionales.
Evolución y situación actual de las EDPYMES en Perú
Desde su creación en 1994, las EDPYMES atravesaron diferentes etapas. En sus primeros años representaban una apuesta por formalizar el microcrédito en el Perú; con el tiempo, el mercado financiero se volvió mucho más competido y su posición relativa se fue achicando frente al crecimiento de las cajas municipales y las empresas financieras. Su participación en el mercado microfinanciero peruano se mantuvo históricamente por debajo del uno por ciento del sistema, lo que refleja tanto la limitación de su modelo de fondeo como los retos de competir sin depósitos como palanca de crecimiento.
Un hito reciente es la transición regulatoria que la SBS impulsó para transformar a las EDPYMES en empresas de crédito, una categoría más moderna y flexible creada para entidades que otorgan préstamos pero no captan depósitos del público, incluyendo a las fintech. Este cambio de denominación no altera su esencia operativa, pero sí actualiza el marco regulatorio bajo el que operan, adaptándolo a las nuevas realidades de un sistema financiero donde la tecnología cambia la forma en que se origina y distribuye el crédito.
Línea de tiempo: evolución de las EDPYMES
1994 — Creación
La SBS emite la Resolución N.° 897-94 y autoriza la figura de las EDPYMES para formalizar el microcrédito otorgado por ONG.
Ley N.° 26702 — Marco legal definitivo
Las EDPYMES quedan integradas a la Ley General del Sistema Financiero, que define sus operaciones permitidas y sus obligaciones de capital.
2000–2020 — Expansión y competencia
El número de EDPYMES crece y algunas diversifican su cartera hacia créditos vehiculares y de consumo para sostener su rentabilidad frente a la competencia de cajas y financieras.
2022–2023 — Transición a empresas de crédito
La SBS establece la categoría «empresa de crédito» y las EDPYMES reciben plazo para adecuar su denominación, modernizando el marco regulatorio sin cambiar su modelo operativo esencial.
Preguntas frecuentes
¿Qué es una EDPYME y cuál es su función principal?
Una EDPYME es una Entidad de Desarrollo para la Pequeña y Microempresa, un tipo de institución financiera no bancaria del sistema financiero peruano. Su función principal es otorgar financiamiento a personas naturales y jurídicas que desarrollan actividades calificadas como pequeña o microempresa, utilizando capital propio, líneas de crédito de otras instituciones y recursos provenientes de donaciones. No capta depósitos del público y opera bajo supervisión directa de la SBS.
¿Las EDPYMES pueden recibir depósitos del público?
No. Las EDPYMES no están autorizadas para captar fondos del público en ninguna modalidad: no abren cuentas de ahorro, no reciben depósitos a plazo ni emiten instrumentos que impliquen una obligación de restitución hacia depositantes. Por esa razón, sus clientes tampoco tienen cobertura del Fondo de Seguro de Depósitos. Toda su actividad se concentra en el lado activo del balance, es decir, en otorgar créditos con recursos propios y líneas externas.
¿Quién regula a las EDPYMES en Perú?
La Superintendencia de Banca, Seguros y AFP (SBS) es el organismo encargado de regular y supervisar a las EDPYMES en Perú. Para operar, una EDPYME debe obtener autorización expresa de la SBS, constituirse como sociedad anónima, acreditar el capital mínimo legal establecido en la Ley N.° 26702 y presentar estudios que demuestren la viabilidad de su modelo de negocio. La supervisión de la SBS se ejerce de forma continua durante toda la vida operativa de la entidad, no solo al momento de su autorización.
¿Cuál es la diferencia entre una EDPYME y una caja municipal?
La diferencia central está en tres aspectos: la propiedad, la capacidad de captar depósitos y la fuente de recursos. Las cajas municipales son propiedad de los gobiernos locales y están autorizadas para captar depósitos del público a la vista y a plazo, lo que les da una base de fondeo amplia y estable. Las EDPYMES son entidades privadas que no pueden captar depósitos, por lo que dependen de su capital propio y de líneas de crédito de otras instituciones para financiar su cartera. Ambas están supervisadas por la SBS y pueden atender al segmento mype, pero su estructura de recursos es muy distinta.
¿Cómo se financian las EDPYMES si no captan depósitos?
Las EDPYMES obtienen sus recursos de tres vías principales. La primera es el capital propio aportado por sus accionistas, que constituye la base patrimonial de la entidad. La segunda son las líneas de crédito que reciben de bancos, otras financieras y entidades de segundo piso como COFIDE, que les prestan recursos para que luego los coloquen en su cartera. La tercera, de menor relevancia en la actualidad, son las donaciones, una herencia del origen de estas entidades en el mundo de las ONG de microfinanzas.
¿Qué tipos de crédito otorgan las EDPYMES?
Las EDPYMES nacieron para otorgar crédito a pequeñas y microempresas, que sigue siendo su operación central. Sin embargo, con el tiempo, algunas ampliaron su oferta hacia créditos de consumo, créditos vehiculares y financiamiento para la adquisición de activos fijos. Esta diversificación responde a la necesidad de mantener la rentabilidad en un mercado competido, donde no cuentan con la ventaja de fondeo barato que tienen las entidades que captan depósitos del público.
¿Qué ley regula la contabilidad de las EDPYMES?
La contabilidad de las EDPYMES se rige por el Manual de Contabilidad para Empresas del Sistema Financiero, emitido por la SBS de conformidad con la Ley N.° 26702, Ley General del Sistema Financiero y del Sistema de Seguros y Orgánica de la Superintendencia de Banca y Seguros. Este manual establece el plan de cuentas, las dinámicas contables y los criterios de registro que todas las entidades del sistema financiero peruano —incluidas las EDPYMES— deben aplicar en sus operaciones.
¿Cuál es el origen histórico de las EDPYMES en Perú?
Las EDPYMES surgieron en Perú a partir de la Resolución SBS N.° 897-94, emitida el 24 de diciembre de 1994. Su origen respondió a la necesidad de convertir organizaciones no gubernamentales que ya otorgaban microcrédito en entidades formales y reguladas, con un marco legal propio. La idea era que esas ONG, que operaban en un vacío regulatorio, se transformaran en instituciones supervisadas por el Estado, con obligaciones de capital, transparencia contable y rendición de cuentas ante la autoridad competente.
Conclusión
Las EDPYMES son una pieza específica del sistema financiero peruano: entidades privadas, reguladas por la SBS, que otorgan crédito a pequeñas y microempresas sin captar depósitos del público. Su modelo de fondeo, basado en capital propio y líneas de crédito externas, las diferencia de cajas, financieras y bancos, y define todo lo que hacen: desde cómo consiguen sus recursos hasta cómo registran sus operaciones contablemente.
Ahora que conoces qué son, cómo se financian, qué operaciones realizan y bajo qué marco regulatorio operan, tienes una base sólida para analizar su posición dentro del sistema no bancario. Ese conocimiento es directamente aplicable si estudias contabilidad de instituciones financieras, finanzas corporativas o simplemente quieres entender cómo funciona el crédito formal para el segmento empresarial más pequeño del país.
Si quieres seguir profundizando en el funcionamiento de las instituciones financieras peruanas y latinoamericanas, en este sitio web encontrarás más contenidos que te ayudarán a construir una comprensión completa del sector, siempre desde un enfoque claro y sin tecnicismos innecesarios.
También te puede interesar:
¿Cómo se financian las instituciones financieras no bancarias?
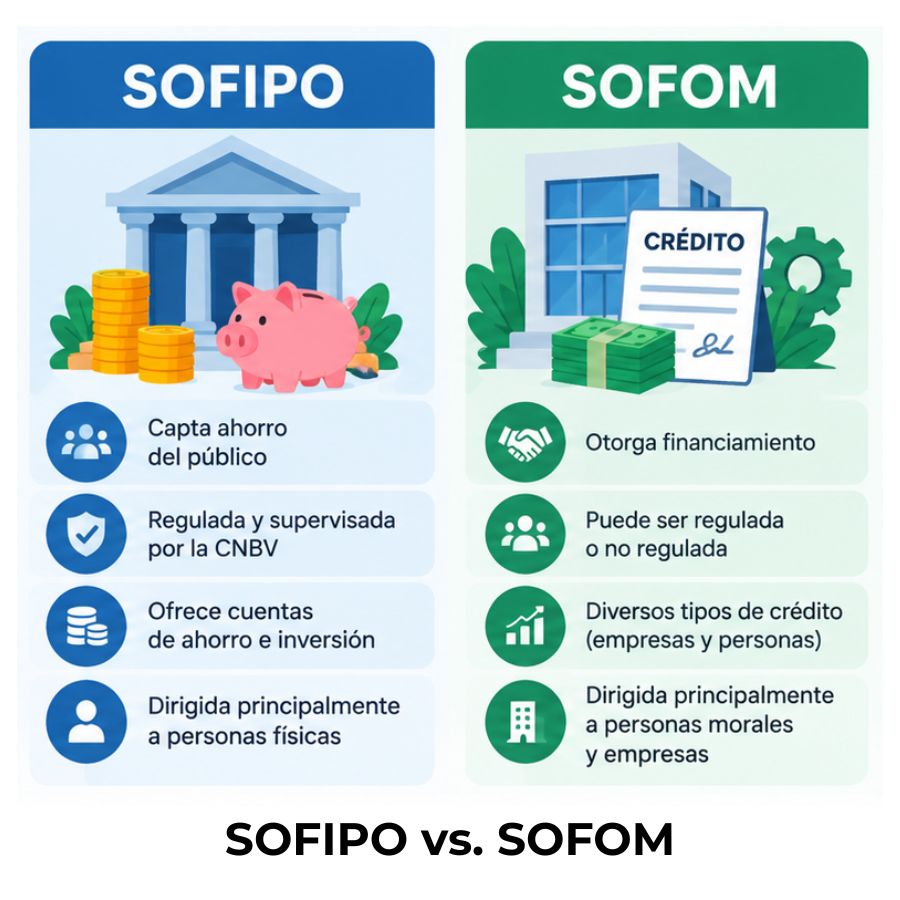
Diferencia entre SOFIPO y SOFOM
¿Cómo se contabiliza una casa de cambio?
¿Cómo abrir una arrendadora financiera?
¿Qué son los prestamistas y cómo funcionan?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
Diferencia entre EDPYME y microfinanciera