Para ser SOFOM en México, necesitas constituirte como sociedad anónima, obtener la opinión favorable de la CONDUSEF sobre tus estatutos, inscribirte en el Registro Público de Comercio, tramitar el dictamen técnico ante la CNBV en materia de prevención de lavado de dinero y completar tu registro en el SIPRES. Cada paso tiene un orden y plazos que debes respetar para operar legalmente.
¿Qué es una SOFOM y qué operaciones puede realizar?
Una Sociedad Financiera de Objeto Múltiple, mejor conocida como SOFOM, es una sociedad anónima cuyo objeto social principal es otorgar crédito, celebrar arrendamientos financieros o realizar factoraje financiero de manera habitual y profesional. A diferencia de un banco, no está autorizada para captar depósitos del público, lo que simplifica considerablemente su proceso de constitución y reduce las barreras de entrada al sector financiero formal.
Su base legal se encuentra en la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC), específicamente en los artículos 87-B y 87-K, así como en la Ley General de Sociedades Mercantiles. Estas disposiciones establecen tanto las actividades permitidas como las obligaciones que toda SOFOM debe cumplir para operar dentro del marco legal mexicano.
Diferencia entre SOFOM regulada y no regulada
Toda SOFOM pertenece a una de dos categorías según su relación con otras instituciones del sistema financiero. La SOFOM regulada (SOFOM ER) es aquella que tiene un vínculo patrimonial de al menos 20% con una institución de crédito, una sociedad financiera popular (SOFIPO) o una sociedad cooperativa de ahorro y préstamo (SOCAP). Eso la coloca bajo la supervisión integral de la CNBV, equivalente a la que aplica sobre los bancos.
Por otro lado, la SOFOM no regulada (SOFOM ENR) no tiene ese vínculo patrimonial y representa la gran mayoría de las entidades activas en el país. Aunque el término «no regulada» puede parecer que implica total libertad, en realidad esta categoría sí está sujeta a obligaciones en materia de prevención de lavado de dinero, supervisadas por la propia CNBV conforme al artículo 95-Bis de la LGOAAC.
| Característica | SOFOM ER (regulada) | SOFOM ENR (no regulada) |
|---|---|---|
| Vínculo patrimonial con banco/SOFIPO/SOCAP | Sí (20% o más) | No |
| Supervisión CNBV | Integral (equivalente a banco) | Solo en materia PLD/FT |
| Capital mínimo regulatorio | Sin mínimo legal (salvo conversión voluntaria) | Sin mínimo legal |
| Registro CONDUSEF (SIPRES) | Obligatorio | Obligatorio |
| Dictamen técnico PLD/FT (CNBV) | Obligatorio | Obligatorio |
| Proporción del mercado | Aprox. 1.8% | Aprox. 98.2% |
Requisitos legales para constituir una SOFOM
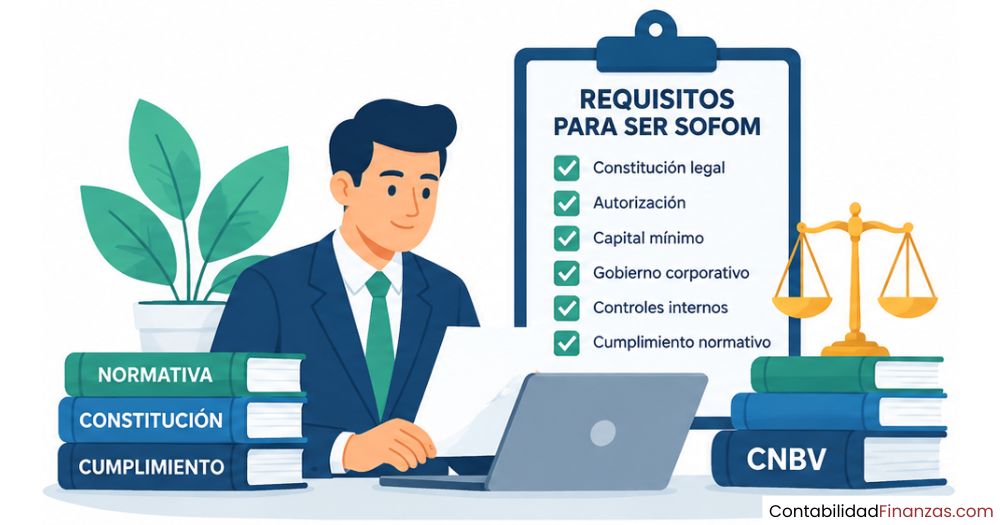
Antes de acercarte a un notario o de registrar cualquier documento, es importante que conozcas el conjunto completo de condiciones que la ley exige. Los requisitos para ser SOFOM en México no se limitan a un solo trámite: implican una cadena de pasos que deben seguirse en orden, cada uno con sus propios documentos, plazos y organismos responsables. Saltarse alguno puede cancelar el proceso o derivar en sanciones.
Denominación social y uso de siglas
El primer paso formal es elegir correctamente el nombre de la entidad. La ley exige que toda SOFOM incluya en su denominación social la expresión «Sociedad Financiera de Objeto Múltiple» o su acrónimo «SOFOM», seguido obligatoriamente de las palabras «Entidad Regulada» o su abreviatura «E.R.», en caso de que tenga vínculo patrimonial con una institución de crédito, o de «Entidad No Regulada» y su abreviatura «E.N.R.», si no lo tiene. Esta diferencia en el nombre no es optativa: está determinada por la naturaleza jurídica de la entidad.
Si la denominación elegida contiene palabras como «banca», «bancario», «ahorro», «crédito» o «financiero», la ley impone un paso adicional: debes obtener una autorización expresa de la Secretaría de Hacienda y Crédito Público (SHCP) para utilizar esos términos. Esto aplica tanto para la constitución inicial como para cualquier modificación posterior de la denominación social.
Acta constitutiva y objeto social
El acta constitutiva es el documento fundacional de cualquier sociedad anónima, y en el caso de una SOFOM tiene una exigencia adicional muy precisa: el objeto social principal debe establecer de forma expresa y habitual la realización de operaciones de crédito, arrendamiento financiero o factoraje financiero. No basta con mencionarlas como actividades secundarias o complementarias; deben representar el eje central de la actividad de la entidad.
Este documento debe elaborarse ante un fedatario público (notario o corredor público) y debe cumplir con los lineamientos de la Ley General de Sociedades Mercantiles, la LGOAAC y, en su caso, las disposiciones que emita la CONDUSEF para este tipo de entidades. Antes de protocolizar el acta ante notario, la CONDUSEF debe haber emitido su opinión favorable sobre el proyecto de estatutos. Iniciar el proceso en sentido contrario genera retrasos considerables.
Inscripción en el Registro Público de Comercio
Una vez que el acta constitutiva ha sido protocolizada ante fedatario público con los estatutos aprobados, el siguiente paso obligatorio es inscribirla en el Registro Público de Comercio que corresponda a la entidad federativa donde la SOFOM tendrá su domicilio social. Este registro es el que valida legalmente la existencia de la sociedad frente a terceros y frente al propio sistema financiero.
A partir de la fecha de inscripción, comienza a correr un plazo de diez días hábiles para avisar formal a la CONDUSEF de la constitución de la SOFOM, a través del portal de registro correspondiente. Respetar este plazo es relevante, porque la CONDUSEF asigna el folio de pre-registro con una vigencia de 180 días hábiles para completar el proceso. Si ese plazo vence sin que el trámite se concluya, el folio queda cancelado y debe iniciarse una nueva solicitud.
Registro ante la CONDUSEF: pasos y plazos
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) es el organismo central en el proceso de constitución de toda SOFOM. Su participación comienza antes de que exista siquiera la sociedad y se extiende durante toda la vida de la entidad. Entender exactamente qué hace la CONDUSEF en cada etapa evita errores que pueden paralizar el proceso semanas o meses.
Proceso ante la CONDUSEF para constituir una SOFOM
Solicitud de opinión favorable sobre estatutos
Antes de protocolizar el acta, debes enviar el proyecto de estatutos a la CONDUSEF para que emita su opinión. Sin esta aprobación previa, el notario no puede proceder.
Aviso de constitución (plazo: 10 días hábiles)
Una vez inscrita el acta en el Registro Público de Comercio, tienes diez días hábiles para notificar a la CONDUSEF a través de su portal, usando el folio de la solicitud de opinión.
Pre-registro en el portal SIPRES
La CONDUSEF inscribe a la SOFOM en el SIPRES con la leyenda «en trámite de inscripción». El folio asignado tiene una vigencia de 180 días hábiles para completar todos los pasos restantes.
Registro definitivo en SIPRES
Una vez presentados todos los documentos y obtenido el dictamen PLD/FT de la CNBV, la CONDUSEF otorga el registro definitivo. Solo en ese momento la SOFOM puede operar legalmente.
El Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) es el padrón oficial donde quedan inscritas todas las SOFOM del país. Aparecer en él no es un trámite opcional: es la condición que distingue legalmente a una SOFOM de cualquier prestamista informal. Cualquier persona puede verificar en el portal de la CONDUSEF si una entidad cuenta con registro vigente antes de contratar sus servicios.
Dictamen técnico PLD/FT ante la CNBV
Uno de los requisitos que más tiempo y preparación técnica demanda es el dictamen favorable en materia de Prevención de Lavado de Dinero y Financiamiento al Terrorismo (PLD/FT), emitido por la Comisión Nacional Bancaria y de Valores. Este dictamen evalúa que la SOFOM cuenta con los mecanismos internos, el personal capacitado y los sistemas tecnológicos necesarios para detectar y reportar operaciones sospechosas.
Para solicitarlo, la SOFOM debe tener ya elaborado su Manual de PLD/FT, que describe las políticas, criterios, medidas y procedimientos internos para identificar a sus clientes, monitorear sus operaciones y cumplir con los reportes obligatorios ante la Unidad de Inteligencia Financiera (UIF). Además, debe contar con un Oficial de Cumplimiento formalmente designado, responsable de gestionar todo el sistema de prevención ante las autoridades.
¿Qué evalúa el dictamen técnico PLD/FT de la CNBV?
- Manual de PLD/FT aprobado: Políticas internas documentadas para identificar, prevenir y reportar operaciones con recursos de procedencia ilícita.
- Sistema tecnológico certificado: Software especializado para el monitoreo de transacciones con capacidad de generar los reportes que exige la CNBV.
- Oficial de Cumplimiento designado: Persona responsable del sistema PLD/FT ante la UIF, con registro vigente ante esa autoridad.
- Políticas KYC (Conoce a tu Cliente): Procedimientos documentados para identificar y verificar la identidad de los clientes antes de operar.
- Capacitación del personal: Evidencia de que los colaboradores han recibido formación en materia de lavado de dinero y financiamiento al terrorismo.
- Reportes obligatorios: Mecanismos para enviar reportes de operaciones relevantes, inusuales e internas preocupantes a la CNBV dentro de los plazos establecidos.
Sin el dictamen técnico favorable, el registro definitivo en el SIPRES no puede completarse. Esto convierte al cumplimiento PLD/FT en una condición no negociable para operar como SOFOM, independientemente de si la entidad es regulada o no regulada. La falta de este cumplimiento también puede derivar en la cancelación del registro y en multas de gran magnitud.
¿Qué otros registros necesita una SOFOM para operar?
Además de los trámites ante la CONDUSEF y la CNBV, existen otros registros y obligaciones que deben completarse antes de que una SOFOM pueda iniciar operaciones de forma plena. Cada uno corresponde a una autoridad distinta y tiene requisitos y plazos propios. Completarlos todos garantiza que la entidad esté en regla frente al sistema financiero, fiscal y de información crediticia del país.
Alta en el SAT y RFC
Toda SOFOM debe darse de alta ante el Servicio de Administración Tributaria (SAT) y obtener su Registro Federal de Contribuyentes (RFC) como entidad financiera. Este trámite se realiza una vez que la sociedad ha quedado constituida formalmente, y es indispensable tanto para cumplir con las obligaciones fiscales como para operar ante otras instituciones del sistema financiero que requieren verificar la situación fiscal de la entidad.
Contrato con sociedad de información crediticia
La ley establece que toda SOFOM debe ser usuario de al menos una sociedad de información crediticia, como el Buró de Crédito o el Círculo de Crédito. Esto significa que la entidad tiene la obligación de reportar periódicamente la información sobre todos los créditos que otorgue, lo que contribuye a la salud del sistema financiero y permite a otras instituciones evaluar el historial crediticio de sus propios solicitantes.
El cumplimiento de esta obligación debe quedar acreditado en el registro ante la CONDUSEF. No firmar este contrato impide obtener el registro definitivo, ya que la CONDUSEF verifica que la SOFOM cumple con esta condición antes de otorgar el estatus operativo pleno en el SIPRES.
Registro SIPRES y SITI
El SIPRES es el portal de registro de la CONDUSEF donde queda inscrita la SOFOM una vez que ha cumplido todos los requisitos. Complementariamente, la entidad debe registrarse en el Sistema Integral de Tecnología e Información (SITI) de la UIF, que es la plataforma a través de la cual se envían los reportes de operaciones sospechosas, relevantes e internas preocupantes. Ambos registros son obligatorios y forman parte del esquema de cumplimiento continuo que toda SOFOM debe mantener activo.
Resumen de registros adicionales para operar como SOFOM
SAT — RFC
Alta como entidad financiera ante el Servicio de Administración Tributaria.
Buró / Círculo de Crédito
Contrato obligatorio con al menos una sociedad de información crediticia.
SIPRES — CONDUSEF
Registro definitivo en el padrón oficial de prestadores de servicios financieros.
SITI — UIF
Plataforma de la Unidad de Inteligencia Financiera para enviar reportes de operaciones.
Obligaciones continuas tras constituirse como SOFOM
Obtener el registro definitivo no es el fin del proceso: es el inicio de un conjunto de obligaciones permanentes que la SOFOM debe mantener activas para conservar su estatus legal. Estas responsabilidades abarcan áreas fiscales, de transparencia, de información crediticia y de prevención de delitos financieros, y su incumplimiento puede derivar en cancelación del registro, multas o incluso responsabilidades penales para los administradores.
Entre las más relevantes se encuentra la renovación periódica del dictamen técnico PLD/FT ante la CNBV, que evalúa que el sistema de prevención de la entidad sigue siendo funcional y actualizado. También es obligatorio mantener al día los reportes ante la UIF a través del SITI, y actualizar la información en el SIPRES cada vez que haya cambios en la estructura societaria, los administradores o las actividades de la entidad.
Principales obligaciones continuas de una SOFOM
- Reportes a la UIF: Enviar operaciones relevantes, inusuales e internas preocupantes dentro de los plazos que establece la CNBV mediante su plataforma SITI.
- Actualización del registro SIPRES: Notificar cualquier cambio en socios, administradores, domicilio o actividades dentro de los plazos que establece la CONDUSEF.
- Renovación del dictamen técnico PLD/FT: Mantener vigente el dictamen ante la CNBV que acredita el funcionamiento del sistema de prevención de la entidad.
- Reporte periódico al buró de crédito: Enviar información actualizada sobre todos los créditos otorgados a la sociedad de información crediticia con la que se tiene contrato.
- Cumplimiento fiscal ante el SAT: Presentar declaraciones y cumplir con las obligaciones tributarias propias de una entidad financiera activa.
- Capacitación continua en PLD/FT: Mantener al personal actualizado en materia de lavado de dinero, con evidencia documentada de las sesiones realizadas.
SOFOM regulada vs. no regulada: diferencias clave
Aunque ambos tipos de SOFOM comparten el mismo objeto social y muchas de las mismas obligaciones, existen diferencias importantes en su nivel de supervisión, en los trámites adicionales que deben realizar y en la forma en que se relacionan con el resto del sistema financiero. Elegir el tipo correcto desde el inicio evita cambios costosos en la estructura jurídica de la entidad una vez constituida.
La distinción fundamental no la elige el fundador: la determina la estructura de capital. Si ningún socio es una institución de crédito, SOFIPO o SOCAP con una participación del 20% o más, la entidad será automáticamente una SOFOM ENR. Si ese vínculo patrimonial existe, la entidad se convierte en SOFOM ER y queda bajo la supervisión integral de la CNBV, con obligaciones equivalentes a las de un banco en materia de gobierno corporativo, reportes financieros periódicos y auditorías.
Para profundizar en las características generales de estas entidades y entender mejor cómo funcionan dentro del sistema financiero mexicano, puedes consultar el contenido sobre SOFOMES, donde se explica con detalle su marco operativo. Si también te interesa conocer otras figuras similares del sector, el artículo sobre SOFIPOS ofrece una perspectiva complementaria útil para entender el panorama completo de las entidades financieras no bancarias en México.
Preguntas frecuentes
¿Cuánto capital mínimo se necesita para constituir una SOFOM?
Ni la SOFOM regulada ni la no regulada tienen establecido un capital mínimo legal para su constitución. Esto significa que, en teoría, puedes constituir una con el capital social que acuerden los socios en el acta constitutiva. Sin embargo, en la práctica, operar con un capital muy reducido limita severamente la capacidad de la entidad para otorgar créditos y cumplir con sus obligaciones operativas. Expertos del sector recomiendan contar con recursos suficientes para sostener la operación durante los primeros meses sin depender únicamente de la cartera generada. La excepción aplica cuando una SOFOM ENR decide voluntariamente convertirse en regulada: en ese caso sí se exige un monto de capital social suscrito y pagado conforme a la LGOAAC.
¿Una SOFOM puede captar depósitos del público?
No. Esta es una de las restricciones fundamentales que distingue a una SOFOM de un banco o una caja de ahorro. Las SOFOM están expresamente prohibidas de captar recursos del público mediante depósitos o cualquier forma de pasivo exigible a la vista. Su modelo de negocio se basa en otorgar crédito con recursos propios o con fondeo obtenido de instituciones financieras, emisión de valores de deuda u otras fuentes permitidas. Intentar captar depósitos sin la autorización correspondiente constituye una infracción grave que puede derivar en sanciones penales.
¿Qué leyes regulan a las SOFOM en México?
El marco legal de las SOFOM en México se integra principalmente por la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC), que define la figura, sus actividades permitidas y sus obligaciones. Complementariamente, aplican la Ley General de Sociedades Mercantiles para su constitución como sociedad anónima, la Ley para la Transparencia y Ordenamiento de los Servicios Financieros en materia de contratos y publicidad, y la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita para el cumplimiento PLD/FT. La SHCP, la CNBV y la CONDUSEF emiten además disposiciones de carácter general que complementan ese marco. En el contexto de la contabilidad de instituciones financieras, las SOFOM también deben aplicar los criterios contables que correspondan a su tipo.
¿Cuánto tiempo tarda constituirse una SOFOM?
El proceso completo varía dependiendo de la rapidez con que se obtengan las opiniones y dictámenes de cada autoridad, pero en términos generales puede tomar entre tres y seis meses desde la solicitud de opinión de estatutos ante la CONDUSEF hasta el registro definitivo en el SIPRES. Los pasos que más tiempo consumen son la obtención del dictamen técnico PLD/FT ante la CNBV, que requiere que el sistema de prevención esté completamente implementado y certificado antes de solicitarlo, y la propia revisión de estatutos por parte de la CONDUSEF. Contar con asesoría especializada desde el inicio reduce significativamente los tiempos al evitar correcciones y rechazos.
¿Qué es el dictamen técnico PLD/FT y quién lo emite?
El dictamen técnico en materia de Prevención de Lavado de Dinero y Financiamiento al Terrorismo es un documento emitido por la Comisión Nacional Bancaria y de Valores (CNBV) que certifica que la SOFOM cuenta con un sistema interno adecuado para detectar, prevenir y reportar operaciones con recursos de procedencia ilícita. Para obtenerlo, la entidad debe presentar su Manual PLD/FT, demostrar que tiene un software certificado para el monitoreo de operaciones, acreditar al Oficial de Cumplimiento ante la UIF y evidenciar la capacitación del personal. Sin este dictamen favorable, el registro ante la CONDUSEF no puede completarse y la SOFOM no puede operar legalmente.
¿Qué pasa si una SOFOM no cumple con sus obligaciones?
El incumplimiento de las obligaciones de una SOFOM puede tener consecuencias de diferente gravedad según la naturaleza de la falta. La CONDUSEF puede cancelar el registro en el SIPRES si la entidad incumple de forma reiterada con sus obligaciones de reporte o no renueva el dictamen técnico PLD/FT dentro de los plazos establecidos. La cancelación del registro implica que la sociedad pierde el derecho a usar las siglas «SOFOM» en su denominación y no puede continuar realizando las operaciones reservadas a esa figura. Adicionalmente, el incumplimiento en materia PLD/FT puede derivar en multas muy elevadas y, en los casos más graves, en responsabilidad penal para los administradores de la entidad.
¿Una SOFOM no regulada está totalmente libre de supervisión?
No, y este es uno de los malentendidos más frecuentes sobre esta figura. El término «no regulada» se refiere exclusivamente a que la SOFOM ENR no tiene vínculo patrimonial con una institución de crédito, y por eso no queda bajo la supervisión integral de la CNBV. Pero eso no significa que opere sin ningún control. Toda SOFOM ENR está obligada a registrarse en la CONDUSEF, obtener el dictamen técnico PLD/FT de la CNBV, cumplir con los reportes ante la UIF, contratar con una sociedad de información crediticia y mantener actualizado su registro en el SIPRES. La supervisión existe; simplemente es más acotada en comparación con la que aplica a las SOFOM reguladas.
Conclusión
Constituir una SOFOM en México es un proceso perfectamente accesible si conoces de antemano cada uno de sus pasos. No necesitas una licencia bancaria ni un capital mínimo establecido por ley, pero sí debes recorrer una ruta ordenada que involucra a la CONDUSEF, la CNBV, el SAT y las sociedades de información crediticia. Saltarte cualquiera de esos pasos o hacerlos fuera de orden puede retrasar meses el inicio de tus operaciones.
Lo que aprendiste aquí te da una base sólida: desde la elección del tipo de entidad y la denominación correcta, hasta el dictamen PLD/FT y los registros continuos que debes mantener activos. Ahora puedes planificar el proceso con claridad, anticipar los plazos de cada trámite y preparar con tiempo los documentos que cada autoridad te va a solicitar.
El sistema financiero mexicano ofrece marcos legales bien definidos para quien quiere operar de forma formal y responsable. Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre entidades financieras, regulación contable y otros aspectos del sector que te ayudarán a seguir construyendo tu conocimiento con la misma claridad.
También te puede interesar:
Tipos de instituciones financieras: Clasificación completa
Las emisoras de dinero electrónico

Riesgos de la banca paralela para la economía
¿Qué son las casas de cambio y cómo funcionan?
¿Qué son las microfinancieras y cómo funcionan?
Uniones de crédito: Accede a crédito con mejores condiciones
¿Cómo abrir una arrendadora financiera?