Cuando piensas en pedir un crédito, probablemente lo primero que se te viene a la mente es ir a un banco. Pero existe otra figura dentro del sistema financiero mexicano que opera de forma muy diferente: las uniones de crédito. No son bancos, no atienden al público en general y funcionan con una lógica propia que conviene entender desde cero.
¿Qué son las uniones de crédito?
Las uniones de crédito son intermediarios financieros no bancarios constituidos bajo la figura de sociedades anónimas de capital variable, cuya razón de ser es facilitar a sus socios el acceso al crédito y a la inversión en condiciones más favorables que las que ofrece la banca tradicional. No operan como bancos ni atienden al público en general: sus servicios son exclusivos para quienes forman parte de la unión como socios.
A diferencia de una institución bancaria, la unión de crédito no busca maximizar ganancias para terceros accionistas. Su capital se integra con las aportaciones de los propios socios, quienes también son los principales beneficiarios de los servicios que la unión ofrece. Esto cambia de raíz la forma en que se toman decisiones y se distribuyen los beneficios dentro de la organización.
Su lugar dentro del sistema financiero mexicano
Dentro del sistema financiero mexicano, las uniones de crédito ocupan un espacio específico: el de los intermediarios financieros no bancarios. Esto significa que canalizan recursos entre quienes los tienen y quienes los necesitan, pero sin la licencia ni el alcance operativo de un banco comercial. Comparten ese espacio con otras figuras como las microfinancieras, aunque con una estructura jurídica y un perfil de socio diferente.
Su función no es competir con los bancos, sino complementar el acceso al financiamiento para sectores que difícilmente encuentran condiciones adecuadas en la banca tradicional. Al operar con un universo cerrado de socios, pueden diseñar productos financieros mucho más ajustados a las necesidades reales de cada sector económico que atienden.
Naturaleza jurídica: sociedad anónima de capital variable
Las uniones de crédito se constituyen como sociedades anónimas de capital variable, de acuerdo con la legislación mercantil mexicana. Esto implica que tienen personalidad jurídica propia, patrimonio independiente y una escritura constitutiva debidamente registrada. Su capital no es fijo: aumenta o disminuye conforme los socios ingresan o se retiran de la organización.
Desde el punto de vista contable, este modelo de capital variable genera movimientos patrimoniales constantes que deben registrarse con precisión. Cada aportación o retiro de un socio afecta directamente el capital social de la unión, lo que exige un control contable riguroso y una valuación periódica de las acciones representativas del capital.
¿Cómo funcionan las uniones de crédito?
El funcionamiento de una unión de crédito gira en torno a un principio sencillo: los propios socios son la fuente de recursos y también los destinatarios de los servicios. Cada socio aporta capital al ingresar, lo que le da derecho a acceder a créditos, a depositar fondos y a participar en la toma de decisiones colectivas. No existe una lógica de cliente y proveedor, sino de comunidad financiera organizada.
¿Cómo fluye el dinero dentro de una unión de crédito?
El socio adquiere acciones
Al ingresar, compra acciones que representan su participación en el capital de la unión. Ese monto mínimo equivale al valor de 2,500 unidades de inversión (UDI).
La unión capta recursos
Recibe depósitos de sus socios para servicios de caja y préstamos de instituciones de crédito o entidades financieras externas autorizadas.
La unión otorga créditos
Presta esos recursos exclusivamente a sus socios, adaptando los plazos, montos y condiciones a las necesidades del sector al que pertenecen.
El socio devuelve y genera rendimientos
Los pagos de los créditos regresan a la unión, que puede distribuir los excedentes entre los socios o reinvertirlos en mejores condiciones de servicio.
El rol del socio dentro de la unión
Ser socio de una unión de crédito no es equivalente a abrir una cuenta bancaria. El socio es, al mismo tiempo, usuario, aportante de capital y participante en la toma de decisiones. Tiene derecho a votar en las asambleas, proponer cambios en las políticas internas y recibir información sobre el desempeño financiero de la institución. Este nivel de involucramiento no existe en la relación cliente-banco convencional.
Para convertirse en socio, es necesario adquirir un número determinado de acciones de la unión que representen el valor equivalente a 2,500 unidades de inversión, conforme lo establece la Ley de Uniones de Crédito. Además, solo pueden ser socios las personas físicas con actividad económica o las personas morales, como empresas o sociedades mercantiles.
Niveles de operación autorizados
No todas las uniones de crédito operan de la misma manera. La ley establece tres niveles de operación que determinan qué actividades puede realizar cada unión, en función del tipo de autorización que haya obtenido. Esto permite graduar su complejidad operativa según su tamaño, capacidad y perfil de socios.
- Nivel básico: Autorización para realizar las operaciones tradicionales de captación y colocación de recursos entre socios, incluyendo préstamos, descuentos y créditos de toda clase.
- Nivel intermedio: Además de las operaciones básicas, pueden celebrar contratos de arrendamiento financiero, realizar operaciones de factoraje y otorgar financiamiento a otras entidades afines dentro del país.
- Nivel avanzado: Incluye operaciones de administración de bienes bajo la figura de fideicomiso de garantía, lo que amplía significativamente su capacidad como intermediario financiero.
Servicios y operaciones que realizan
El catálogo de operaciones de una unión de crédito está delimitado por la ley, lo que significa que no puede ofrecer cualquier servicio financiero, sino únicamente los que la normativa le autoriza. Esta restricción protege tanto a los socios como al sistema financiero en su conjunto, al evitar que la unión asuma riesgos fuera de su capacidad operativa real.
Créditos y financiamiento entre socios
La actividad central de cualquier unión de crédito es practicar con sus socios operaciones de descuento, préstamo y crédito de toda clase. Esto incluye créditos refaccionarios para adquisición de maquinaria y equipo, habilitación o avío para capital de trabajo y líneas de crédito con disposiciones periódicas. Cada modalidad se adapta al ciclo productivo del sector al que pertenece el socio.
Además, la unión puede actuar como garantía o aval en los créditos que sus socios contraten con terceros, lo que amplía las posibilidades de financiamiento sin que la unión tenga que desembolsar recursos directamente. Esta función de aval es especialmente útil para PyMES que buscan crédito en instituciones bancarias y no cuentan con suficientes garantías propias.
Depósitos, inversión y comercialización
Las uniones de crédito también reciben depósitos de sus socios con el único propósito de prestar servicios de caja. Esos saldos no se quedan inactivos: la unión puede depositarlos en instituciones de crédito o invertirlos en valores gubernamentales, lo que garantiza tanto la liquidez como un rendimiento moderado sobre los recursos captados.
Existe además una dimensión comercial relevante. A través de un departamento especial, la unión puede comprar, vender y comercializar insumos, materias primas y mercancías en beneficio de sus socios, así como encargarse del transporte o la transformación de productos. Esta función es común en uniones del sector agrícola, ganadero o pesquero, donde los socios necesitan apoyo para colocar su producción en el mercado.
Principales operaciones de las uniones de crédito
Captación
Depósitos de socios para servicios de caja e inversión en valores gubernamentales.
Crédito
Préstamos, descuentos y líneas de crédito adaptados al sector productivo de cada socio.
Aval y garantía
La unión garantiza créditos de sus socios con terceros, sin desembolsar recursos directamente.
Comercialización
Compra y venta de insumos, materias primas y productos para beneficio de los socios.
Marco regulatorio que las rige
Operar como unión de crédito no es algo que se haga de manera informal. Estas instituciones requieren una autorización expresa del Estado mexicano y se someten a una supervisión continua por parte de las autoridades financieras. El marco regulatorio que las rodea es sólido y establece límites claros sobre lo que pueden y no pueden hacer.
Ley de Uniones de Crédito y supervisión de la CNBV
Las uniones de crédito se rigen principalmente por la Ley de Uniones de Crédito (LUC), publicada en el Diario Oficial de la Federación el 20 de agosto de 2008 y vigente desde el 21 de ese mes. Esta ley sustituyó al régimen anterior que las regulaba como organizaciones auxiliares del crédito y les otorgó un reconocimiento formal como intermediarios financieros con personalidad propia dentro del sistema.
La supervisión y vigilancia operativa recae en la Comisión Nacional Bancaria y de Valores (CNBV), que es quien autoriza su constitución, verifica el cumplimiento de los requisitos de capitalización, revisa sus estados financieros y puede ordenar medidas correctivas cuando detecta irregularidades. También participan en su marco regulatorio la Secretaría de Hacienda y Crédito Público y el Banco de México, según el ámbito de cada competencia. Para conocer más sobre cómo se estructura el conjunto de contabilidad de instituciones financieras, vale la pena revisar el contexto general del sistema financiero mexicano.
Las uniones de crédito son Sociedades Anónimas sujetas a la regulación y supervisión de la Comisión Nacional Bancaria y de Valores, cuyo propósito principal es facilitar a sus socios el acceso al crédito y a la inversión en condiciones más favorables.
Requisitos de capitalización y límites operativos
Uno de los puntos centrales de la regulación es el índice mínimo de capitalización que cada unión debe mantener en todo momento. Este índice considera los riesgos de mercado, de crédito y operacionales de sus actividades, y funciona como un colchón que protege a los socios frente a pérdidas inesperadas. Sin un capital suficiente, la CNBV puede restringir sus operaciones.
Además del índice de capitalización, la normativa fija límites sobre el monto de depósitos y obligaciones que la unión puede aceptar, así como montos mínimos de capital pagado y reservas de capital que deben mantenerse de forma permanente. Estos límites evitan que la institución crezca de forma desordenada y se exponga a riesgos que no puede gestionar con sus recursos propios.
¿En qué se diferencian las uniones de crédito de un banco?
Esta es una de las preguntas que más confusión genera. Aunque ambas figuras operan dentro del sistema financiero, sus objetivos, estructura de propiedad y formas de operar son fundamentalmente distintos. Conocer esas diferencias ayuda a entender por qué una unión de crédito puede ser más conveniente para ciertos perfiles y absolutamente inadecuada para otros.
Una diferencia que no siempre se menciona tiene que ver con la evaluación del riesgo crediticio. Las uniones de crédito suelen ser más flexibles en sus criterios de aprobación, porque conocen de cerca la actividad económica de sus socios y pueden valorar el riesgo con información a la que un banco difícilmente tendría acceso. Esto favorece a quienes no tienen un historial crediticio impecable, pero sí demuestran capacidad productiva real.
Ventajas y limitaciones de pertenecer a una unión de crédito
Como cualquier institución financiera, las uniones de crédito tienen puntos fuertes que las hacen atractivas para ciertos perfiles, pero también restricciones que conviene conocer antes de tomar una decisión. Entender ambos lados te permite evaluar si esta figura encaja con tus necesidades reales o si existen otras opciones más convenientes en tu caso particular.
Principales ventajas para el socio
- Tasas de interés más competitivas: Al no distribuir utilidades a accionistas externos, los excedentes se reinvierten en mejores condiciones para los socios, lo que se traduce en tasas de crédito generalmente más bajas que las bancarias.
- Productos financieros personalizados: Los créditos se diseñan según las necesidades específicas del sector al que pertenece el socio, con plazos y condiciones adaptados a su ciclo productivo real.
- Democracia interna: Cada socio tiene voz y voto en las asambleas, lo que permite influir en las políticas de la unión y en la dirección estratégica de la institución.
- Acceso a servicios complementarios: Además de crédito, la unión puede actuar como aval, facilitar la comercialización de productos y ofrecer servicios de caja exclusivos para sus miembros.
- Trato más cercano: Al operar con un universo acotado de socios, la atención tiende a ser más personalizada y el análisis crediticio más contextualizado.
Limitaciones que debes conocer
- Acceso restringido: No cualquier persona puede unirse. Solo las personas físicas con actividad económica y las personas morales cumplen el perfil de socio, lo que excluye a quienes no tienen una actividad productiva formal.
- Cobertura geográfica limitada: La mayoría de las uniones de crédito tienen presencia local o regional, con pocas o ninguna sucursal fuera de su zona de influencia.
- Menor desarrollo tecnológico: En comparación con los bancos, muchas uniones de crédito ofrecen opciones más limitadas de banca en línea y servicios digitales.
- Gama de servicios más estrecha: Su catálogo de productos financieros es más acotado que el de un banco comercial, lo que puede ser insuficiente para empresas con necesidades financieras muy diversas.
Sectores que atienden las uniones de crédito
Las uniones de crédito no están diseñadas para atender a todo el mundo, sino para servir a grupos con características económicas homogéneas que comparten necesidades financieras similares. Esta especialización sectorial es precisamente lo que les permite ofrecer condiciones tan ajustadas a la realidad de cada actividad productiva.
Existen uniones de crédito de tipo mixto, que agrupan socios de diferentes sectores bajo una misma figura jurídica, y también las denominadas de «sector social», orientadas específicamente a atender a quienes, por sus condiciones geográficas, económicas o sociales, no logran acceder a la banca formal. Estas últimas tienen un perfil muy cercano al de las microfinancieras, aunque con una estructura jurídica y regulatoria distinta.
Contabilidad aplicable a las uniones de crédito
Desde el punto de vista contable, las uniones de crédito son una figura con características propias que las distinguen de otros intermediarios financieros. Su contabilidad está regulada por las disposiciones de carácter general que emite la CNBV, las cuales determinan los criterios de valuación, reconocimiento y presentación de sus operaciones financieras. No aplica el mismo marco contable que usa una empresa comercial o un banco de primer piso.
En el contexto más amplio de la contabilidad de instituciones financieras, las uniones de crédito comparten algunos principios con otros intermediarios, pero tienen particularidades específicas derivadas de su naturaleza cooperativa y de los tipos de operaciones que realizan. Entender ese marco contable es fundamental para cualquier profesional que trabaje en este sector o lo analice desde afuera.
Estados financieros que deben presentar
Las uniones de crédito están obligadas a preparar y presentar estados financieros periódicos que reflejen con precisión su situación patrimonial y sus resultados de operación. Los principales son el balance general, el estado de resultados, el estado de cambios en el capital contable y el estado de flujo de efectivo. Cada uno de ellos sigue los criterios contables establecidos por la CNBV en sus disposiciones de carácter general.
El balance general de una unión de crédito presenta una estructura que refleja sus operaciones características: en el activo destacan la cartera de crédito, los valores en que invierte los depósitos y los bienes recibidos en garantía; en el pasivo aparecen los depósitos de socios y los préstamos recibidos de otras instituciones; y en el capital contable se registra el capital aportado por los socios, diferenciando el capital sin derecho a retiro del capital con derecho a retiro.
Reportes regulatorios ante la CNBV
Además de sus estados financieros internos, las uniones de crédito deben enviar a la CNBV una serie de reportes regulatorios de forma mensual y trimestral, a través del Sistema de Información de Transferencia de Información (SITI). Entre los más relevantes están la consolidación del balance general y el estado de resultados, el reporte de número de socios, empleados y sucursales, y el desagregado de créditos comerciales.
Trimestralmente también deben reportar la calificación y estimación de su cartera crediticia comercial, lo que permite a la CNBV identificar el nivel de riesgo de impago que enfrenta cada unión. Esta calificación de cartera es uno de los indicadores más importantes para evaluar la salud financiera de la institución y es comparable, en su lógica, con la información que analizan las calificadoras de riesgo sobre el sistema financiero en general.
Principales reportes regulatorios de las uniones de crédito ante la CNBV
Mensual
Balance general consolidado, estado de resultados consolidado, número de socios, empleados y sucursales.
Trimestral
Desagregado de créditos comerciales, calificación y estimación de cartera crediticia, tenencia de bienes adjudicados.
Canal de envío
Sistema de Información de Transferencia de Información (SITI) de la CNBV, de forma electrónica y, en algunos casos, también impresa.
Es importante considerar que las uniones de crédito también pueden ser parte de estructuras más amplias. Al entender cómo se relacionan con otros actores del sistema financiero, como los grupos financieros o las empresas que integran un grupo financiero, se puede apreciar mejor el papel que juegan dentro del ecosistema financiero mexicano.
Preguntas frecuentes
¿Quién puede ser socio de una unión de crédito en México?
Solo pueden ser socios las personas físicas con actividad económica comprobable y las personas morales, como empresas o sociedades mercantiles. No es posible asociarse si no se tiene una actividad productiva o empresarial activa, ya que la unión de crédito está diseñada para atender a sectores específicos de la economía, no al público en general. Además, para ingresar se debe adquirir un número mínimo de acciones equivalente al valor de 2,500 unidades de inversión (UDI), y la transmisión de esas acciones requiere la aprobación del consejo de administración de la unión.
¿Las uniones de crédito tienen fines de lucro?
En México, las uniones de crédito se constituyen como sociedades anónimas, lo que técnicamente las diferencia de las instituciones sin fines de lucro. Sin embargo, su objetivo central no es maximizar utilidades para distribución entre accionistas externos, sino generar beneficios para sus propios socios a través de mejores condiciones de crédito y servicio. Los excedentes que generan se reinvierten en la institución o se reflejan en condiciones más favorables para los miembros, no en dividendos para terceros. Esta lógica las hace funcionar de manera muy parecida a una organización orientada al beneficio mutuo.
¿Cuál es la diferencia entre una unión de crédito y una cooperativa de ahorro?
Aunque ambas son intermediarios financieros no bancarios orientados a sus socios, tienen diferencias jurídicas y regulatorias importantes. Las uniones de crédito se constituyen como sociedades anónimas de capital variable y se rigen por la Ley de Uniones de Crédito, mientras que las cooperativas de ahorro y préstamo se constituyen como sociedades cooperativas y se rigen por la Ley para Regular las Actividades de las Sociedades Cooperativas de Ahorro y Préstamo (LRASCAP). Su supervisión también difiere: las cooperativas de ahorro son supervisadas por la CNBV y la Comisión y Fomento de las Actividades de las Sociedades Cooperativas de Ahorro y Préstamo (FOCOOP), dependiendo de su tamaño.
¿Qué ley regula a las uniones de crédito en México?
La Ley de Uniones de Crédito (LUC) es el ordenamiento principal que regula a estas instituciones, publicada en el Diario Oficial de la Federación el 20 de agosto de 2008 y vigente desde el día siguiente. Esta ley establece los requisitos para su constitución, las operaciones que pueden realizar, las obligaciones de información ante la CNBV y el régimen de sanciones aplicable. Complementariamente, también están sujetas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita y a las disposiciones de carácter general que emite la propia CNBV.
¿Puede una persona física ser socia de una unión de crédito?
Sí, pero con una condición: la persona física debe tener actividad económica comprobable. Esto excluye a quienes no tienen una actividad productiva o empresarial activa, como empleados en relación de dependencia que no desarrollen ningún negocio propio. La ley exige esta condición porque las uniones de crédito están orientadas a sectores productivos específicos, y sus servicios financieros están diseñados para necesidades empresariales o de producción, no para el consumo personal general.
¿Las uniones de crédito ofrecen servicios al público en general?
No. Las uniones de crédito están expresamente limitadas a operar exclusivamente con sus socios. No pueden captar depósitos del público en general, ni ofrecer créditos a personas que no formen parte de la unión. Esta restricción es una de las características que más las diferencia de un banco y también una de las que más protege la integridad de la institución, porque garantiza que los recursos captados sean administrados únicamente en beneficio de quienes los aportaron o de quienes comparten el mismo perfil sectorial.
¿Qué pasa con mi dinero si una unión de crédito quiebra?
Esta es una diferencia relevante frente a los bancos. Los depósitos en las uniones de crédito no están protegidos por el Instituto para la Protección al Ahorro Bancario (IPAB), que sí cubre los depósitos bancarios hasta cierto monto. En caso de que una unión de crédito enfrente problemas de insolvencia, la CNBV puede intervenir administrativamente y ordenar medidas correctivas, pero la recuperación de recursos para los socios dependería del proceso de liquidación y de los activos que la unión tenga disponibles. Por eso, antes de depositar recursos en una unión de crédito, es importante verificar que esté debidamente autorizada y que cumpla con sus índices de capitalización.
Conclusión
Las uniones de crédito son intermediarios financieros no bancarios con una lógica propia: sirven exclusivamente a sus socios, operan bajo un marco regulatorio definido por la CNBV y la Ley de Uniones de Crédito, y ofrecen condiciones de financiamiento adaptadas al sector productivo de cada miembro. Su estructura de sociedad anónima de capital variable las hace distintas tanto de los bancos como de las cooperativas de ahorro, aunque comparten con ellas el propósito de facilitar el acceso al crédito fuera de la banca tradicional.
Si te dedicas a la contabilidad o al análisis financiero, entender cómo funcionan estas instituciones te permite leer con mayor precisión sus estados financieros, interpretar sus reportes ante la CNBV y comprender por qué sus cuentas contables reflejan una lógica diferente a la de un banco comercial. Conocer sus tres niveles de operación, sus tipos de cartera y sus obligaciones de información es el punto de partida para trabajar con ellas de manera profesional.
El sistema financiero mexicano tiene más capas de las que a veces se estudian en los cursos iniciales, y las uniones de crédito son una de esas piezas que vale la pena conocer bien. En este sitio web encontrarás más contenidos sobre contabilidad de instituciones financieras que te ayudarán a ampliar esa visión con el mismo nivel de detalle y claridad.
También te puede interesar:
Sociedades hipotecarias: Acceso a vivienda para más personas
¿Cómo se contabiliza una microfinanciera?
Diferencia entre EDPYME y microfinanciera
Diferencia entre SOFOM y banco en México
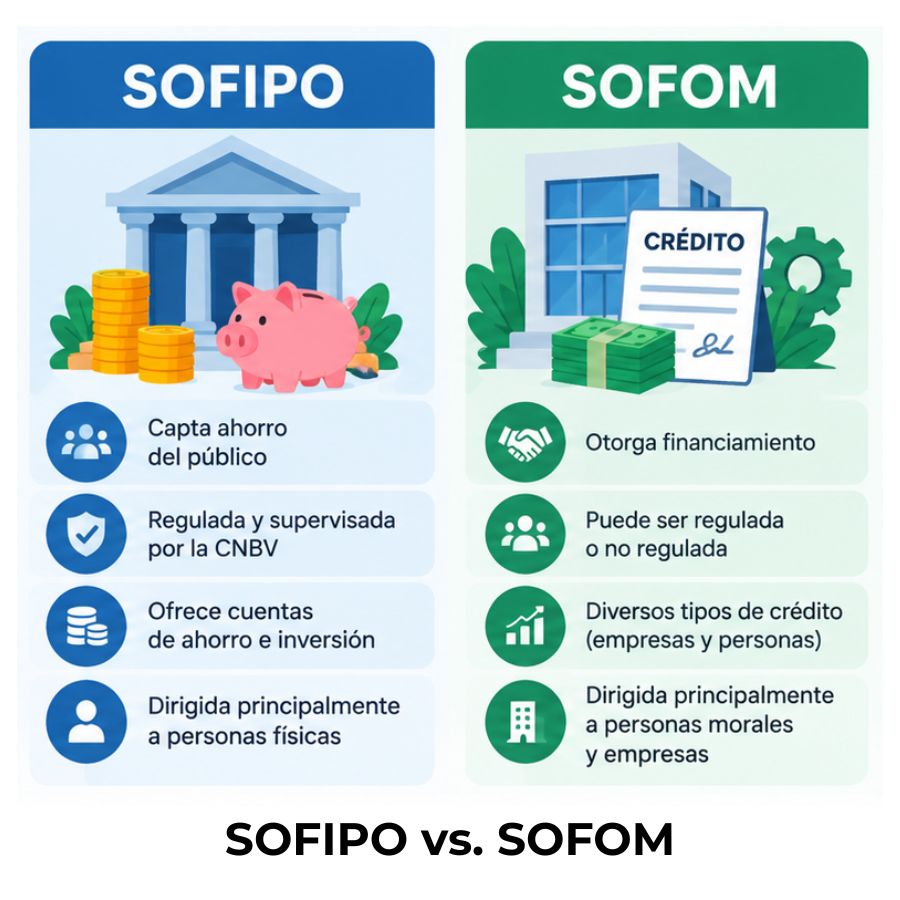
Diferencia entre SOFIPO y SOFOM
¿Qué son las microfinancieras y cómo funcionan?
¿Cómo se contabiliza una afianzadora y qué cuentas usa?