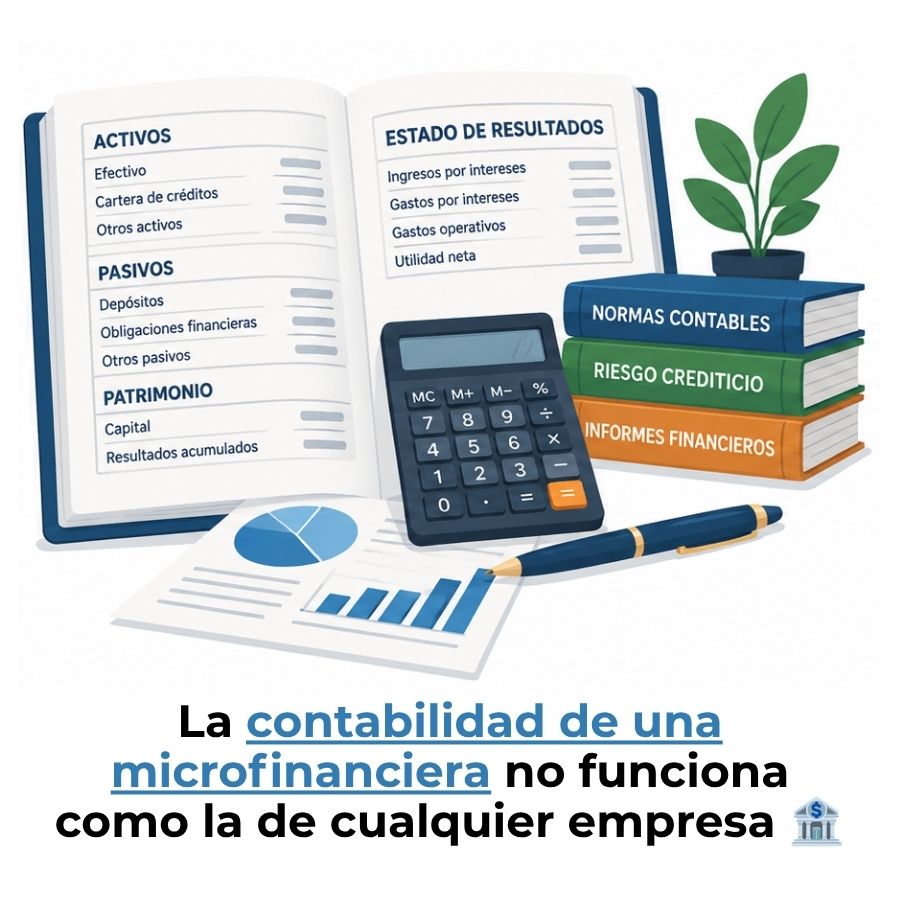
Cuando escuchas «microfinanciera», probablemente piensas en créditos pequeños para negocios que los bancos ignoran. Y estás en lo correcto. Pero detrás de esa operación sencilla hay un sistema contable muy particular: con normas propias, cuentas especializadas y registros que no encontrarás en ningún otro tipo de empresa.
¿Qué es una microfinanciera y cómo funciona contablemente?
Una microfinanciera es una institución del sistema financiero especializada en otorgar créditos a personas de bajos ingresos, emprendedores y microempresarios que no tienen acceso fácil a la banca tradicional. En el Perú, estas entidades operan bajo la supervisión de la Superintendencia de Banca, Seguros y AFP (SBS) y adoptan diversas formas legales: Cajas Municipales de Ahorro y Crédito, Cajas Rurales de Ahorro y Crédito y EDPYMEs, entre otras.
Desde el punto de vista contable, una microfinanciera no funciona como una empresa comercial o de servicios. Su actividad principal consiste en captar recursos y colocarlos como créditos, lo que hace que su activo más importante sea la cartera de créditos y no un inventario de productos ni maquinaria. Esa diferencia de fondo cambia por completo la lógica de su registro contable.
El ciclo de una microfinanciera gira siempre en torno a tres momentos: captar dinero, prestarlo y recuperarlo con sus intereses. Cada uno de esos momentos genera asientos contables específicos que siguen las instrucciones del Manual de Contabilidad emitido por la SBS, un documento que no tiene equivalente en la contabilidad empresarial convencional.
Marco normativo que regula la contabilidad de microfinancieras
Antes de registrar cualquier operación, la persona responsable de la contabilidad de una microfinanciera necesita conocer las normas que rigen ese proceso. No se trata de aplicar el Plan Contable General Empresarial que usan las empresas comerciales. Las instituciones microfinancieras responden a un marco propio, más exigente y específico, definido por el organismo supervisor del sistema financiero peruano.
El Manual de Contabilidad de la SBS
El instrumento central es el Manual de Contabilidad para las Empresas del Sistema Financiero, emitido por la SBS. Este manual es de aplicación obligatoria para Bancos, Financieras, Cajas Municipales de Ahorro y Crédito, Cajas Rurales de Ahorro y Crédito y EDPYMEs, entre otras entidades. Establece el catálogo de cuentas, las normas de reconocimiento, medición y presentación de cada partida del balance.
Una característica distintiva de este manual es que organiza las cuentas en grupos numéricos propios: el Grupo 1 agrupa el activo disponible y la cartera de créditos; el Grupo 2, los pasivos como las obligaciones con el público; el Grupo 4, los ingresos financieros; y el Grupo 5, los gastos financieros. Esta estructura no coincide con la del Plan Contable General Empresarial (PCGE) que usan las empresas del sector real.
El Manual de Contabilidad SBS debe aplicarse para el registro contable de las operaciones permitidas a los Bancos, Financieras, Cajas Municipales, EDPYMEs, Cooperativas de Ahorro y Crédito autorizadas y Cajas Rurales de Ahorro y Crédito.
Normas internacionales aplicables
Además del Manual SBS, las microfinancieras peruanas deben considerar las Normas Internacionales de Información Financiera (NIIF) en los aspectos que la propia SBS reconoce como compatibles. Esto incluye, entre otros, el tratamiento de instrumentos financieros derivados y algunos aspectos relacionados con el reconocimiento de pérdidas esperadas en la cartera de créditos, donde la NIC 39 ha sido referencia histórica para el tratamiento de provisiones.
Plan de cuentas de una institución microfinanciera
El catálogo de cuentas que usa una microfinanciera es completamente diferente al que manejan las empresas del sector real. Está diseñado específicamente para reflejar operaciones financieras: captación de depósitos, otorgamiento de créditos, inversiones en valores y obligaciones con otras entidades financieras. Conocer su estructura es el primer paso para entender cualquier asiento contable de estas instituciones.
Estructura del activo: disponible e inversiones
En el activo de una microfinanciera, las primeras cuentas corresponden al disponible: caja, cuentas corrientes en el Banco Central de Reserva del Perú (BCRP) y depósitos en otros bancos. Después aparecen las inversiones en valores, que pueden ser letras del tesoro u otros instrumentos de renta fija. Estas cuentas representan la liquidez inmediata que la institución mantiene para atender sus obligaciones diarias.
La cartera de créditos como cuenta principal
La cuenta más importante en el activo de cualquier microfinanciera es la cartera de créditos. Dentro de ella, el Manual SBS diferencia entre créditos vigentes (al día en sus pagos), créditos refinanciados, créditos reestructurados, créditos vencidos y créditos en cobranza judicial. Cada subcategoría tiene su propia cuenta analítica y responde a una calificación de riesgo distinta.
Además de las cuentas patrimoniales y de resultados, el plan contempla las cuentas de orden (Grupo 6), donde se registran operaciones que no generan un movimiento de activos o pasivos de forma directa, pero que representan compromisos reales: garantías recibidas de los deudores, créditos aprobados pendientes de desembolso o avales otorgados. Son cuentas que aparecen al final del balance y resultan clave para la supervisión del riesgo.
¿Cómo se registran los créditos otorgados en una microfinanciera?
El corazón de la operación contable de una microfinanciera está en el registro de los créditos que otorga. Desde el momento en que se aprueba y desembolsa un crédito hasta que el cliente lo cancela por completo, cada paso genera asientos contables. Entender esa secuencia es entender la contabilidad de estas instituciones en su parte más práctica.
Asiento contable del desembolso de un crédito
Cuando una microfinanciera aprueba un crédito y transfiere el dinero al cliente, se produce el primer asiento. La institución incrementa su activo (cartera de créditos vigentes) porque ahora tiene un derecho de cobro sobre el deudor, y simultáneamente reduce su disponible (caja o cuenta bancaria) porque entregó ese dinero. El monto que se registra es el capital prestado, sin incluir los intereses futuros, que se reconocen de forma separada a medida que se van devengando.
Registro de los intereses devengados
Los intereses no se registran todos de golpe al inicio del crédito. La norma contable exige reconocerlos por el principio del devengo: mes a mes, a medida que el tiempo transcurre y el cliente utiliza el capital prestado. En la práctica, al cierre de cada período contable, la microfinanciera registra los intereses que ya ganó, aunque todavía no los haya cobrado en efectivo. Este reconocimiento incrementa los ingresos financieros del período y genera una cuenta por cobrar.
Cuando el cliente paga su cuota, el asiento siguiente cancela los rendimientos devengados e incrementa el disponible. Si el cliente no paga y el crédito supera los días de mora establecidos por la SBS, la institución debe suspender el reconocimiento de intereses en resultados y reclasificar esos rendimientos a una cuenta de intereses en suspenso, para evitar inflar artificialmente sus ingresos.
Provisiones de cartera: qué son y cómo se contabilizan
Uno de los conceptos más importantes en la contabilidad de una microfinanciera —y uno de los que más confusión genera entre quienes se acercan al tema por primera vez— son las provisiones de cartera. No tienen nada que ver con abastecerse de suministros. Son reservas contables que la institución constituye para cubrir el riesgo de que algunos créditos no sean recuperados.
Provisión genérica y provisión específica
La SBS distingue dos tipos de provisiones. La provisión genérica se aplica a los créditos catalogados en categoría Normal (categoría A), es decir, aquellos que están al día o con atrasos mínimos. Aunque el deudor esté pagando bien, la regulación exige reservar un porcentaje pequeño como colchón preventivo. La provisión específica, en cambio, se aplica cuando el crédito ya muestra señales de deterioro: el cliente lleva varios días sin pagar y su categoría migra hacia B, C, D o E, con porcentajes de provisión que aumentan progresivamente.
Asiento contable de una provisión de cartera
Contablemente, constituir una provisión significa reconocer un gasto en el estado de resultados y, al mismo tiempo, crear una cuenta correctora en el activo que reduce el valor neto de la cartera de créditos. Esa cuenta correctora se llama «Provisión para créditos de cobranza dudosa» y figura restando dentro del activo del balance, no como un pasivo. El efecto final es que el valor que muestra la cartera de créditos en el balance ya refleja el riesgo estimado de no recuperación.
Cuando la situación del crédito mejora —porque el cliente reanuda los pagos y es recalificado— la provisión puede revertirse parcialmente. Y si el crédito es irrecuperable y se decide castigarlo, la microfinanciera da de baja tanto el saldo del crédito como la provisión acumulada, sin afectar el estado de resultados en ese momento, porque el gasto ya fue reconocido oportunamente en períodos anteriores. Ese mecanismo protege la imagen fiel del balance y evita presentar activos que en realidad no serán cobrados.
Estados financieros de una microfinanciera
Como toda entidad del sistema financiero supervisada por la SBS, una microfinanciera debe preparar y publicar estados financieros de forma periódica. Estos documentos no solo sirven para el control interno: son instrumentos de transparencia que reguladores, inversionistas y organismos de cooperación utilizan para evaluar la salud de la institución. Su estructura sigue el esquema del Manual de Contabilidad SBS, que difiere del formato estándar de una empresa comercial.
Estado de situación financiera
El balance de una microfinanciera presenta en el activo, de mayor a menor liquidez, las cuentas del disponible, las inversiones, la cartera de créditos neta de provisiones, las cuentas por cobrar, los bienes recibidos en pago y el activo fijo. En el pasivo, la partida más relevante suele ser las obligaciones con el público (depósitos captados de ahorristas), seguidas de los adeudados a instituciones financieras y las cuentas por pagar. El patrimonio cierra el balance con el capital social, las reservas y el resultado del ejercicio.
Estado de resultados
El estado de resultados de una microfinanciera parte de los ingresos financieros —principalmente intereses cobrados sobre créditos— y les resta los gastos financieros, que son los intereses pagados a los depositantes y acreedores. Esa diferencia es el margen financiero bruto. Luego se deducen las provisiones del período, los gastos administrativos y de personal, y los impuestos, para llegar al resultado neto. La calidad de la cartera determina directamente el tamaño de las provisiones y, por eso, la rentabilidad final.
Un indicador que los analistas siguen de cerca en el estado de resultados de una microfinanciera es el ratio de cobertura de provisiones: mide cuánto del riesgo de la cartera vencida está cubierto por las provisiones constituidas. Una cobertura superior al 100 % indica que la institución ha reservado más de lo que podría perder en escenario base, lo cual refleja solidez financiera.
Diferencias contables entre una microfinanciera y una empresa común
Entender qué hace diferente a la contabilidad de una microfinanciera frente a la de cualquier empresa del sector real ayuda a situar mejor los conceptos. No se trata solo de usar un plan de cuentas distinto: la lógica de reconocimiento, medición y presentación de sus partidas más relevantes responde a una naturaleza de negocio completamente diferente. La empresa comercial vende bienes o servicios; la microfinanciera vende dinero a un precio llamado tasa de interés.
Otra diferencia importante es la frecuencia de reporte. Mientras una empresa común puede presentar estados financieros solo al cierre del ejercicio anual, las microfinancieras supervisadas por la SBS están obligadas a reportar su información financiera mensualmente a través de los sistemas de información de la Superintendencia. Eso exige un ciclo contable mucho más riguroso y continuo.
Si quieres profundizar en los distintos tipos de entidades que forman parte del ecosistema microfinanciero, puedes ampliar tu conocimiento revisando qué son las microfinancieras y cómo se clasifican según la regulación peruana, o conocer la diferencia entre EDPYME y microfinanciera, que tiene implicaciones directas en el tipo de operaciones que cada una puede registrar. Todo esto forma parte de un campo más amplio que se aborda desde la contabilidad de instituciones financieras.
Preguntas frecuentes
¿Qué normas regulan la contabilidad de una microfinanciera en Perú?
La contabilidad de una microfinanciera en Perú está regulada principalmente por el Manual de Contabilidad para las Empresas del Sistema Financiero emitido por la Superintendencia de Banca, Seguros y AFP (SBS), que establece el catálogo de cuentas, las políticas de reconocimiento y medición, y el formato de presentación de los estados financieros. Complementariamente, se aplica el Reglamento para la Evaluación y Clasificación del Deudor y la Exigencia de Provisiones, las circulares y resoluciones SBS que actualizan el manual y, en ciertos aspectos específicos reconocidos por la SBS, normas internacionales como las NIIF.
¿Cómo se clasifica la cartera de créditos en una microfinanciera?
El Manual de Contabilidad SBS distingue la cartera de créditos en función del estado de pago de cada deudor. Los créditos se clasifican como vigentes cuando están al día, refinanciados cuando se han modificado las condiciones originales por dificultades del deudor, reestructurados cuando han pasado por un proceso de reestructuración empresarial, vencidos cuando superaron el plazo de pago sin cancelarse y en cobranza judicial cuando la recuperación se persigue por la vía legal. Cada categoría tiene su propia cuenta analítica y genera obligaciones de provisión distintas según la calificación de riesgo asignada al deudor.
¿Qué es una provisión de incobrabilidad en una microfinanciera?
Una provisión de incobrabilidad —también llamada provisión para créditos de cobranza dudosa— es una reserva contable que reduce el valor neto de la cartera de créditos en el balance y genera simultáneamente un gasto en el estado de resultados. Su función es reconocer de forma anticipada la pérdida esperada sobre aquellos créditos que presentan riesgo de no ser cobrados. No implica que el dinero salga de caja: es un ajuste de valor que refleja la realidad económica del activo crediticio y que protege a la institución —y a sus depositantes— de sorpresas financieras al final del ejercicio.
¿Cuál es la diferencia entre provisión genérica y específica?
La provisión genérica se aplica sobre créditos en categoría Normal (categoría A), es decir, deudores que están cumpliendo con sus pagos. Se constituye de forma preventiva, con un porcentaje reducido sobre el saldo del crédito. La provisión específica, en cambio, se aplica cuando el crédito ya muestra deterioro: el deudor acumula días de atraso y es calificado en categoría B, C, D o E. El porcentaje de provisión aumenta conforme empeora la categoría del deudor, llegando al 100 % en categoría E (Pérdida), donde se entiende que el crédito es prácticamente irrecuperable.
¿Qué estados financieros debe presentar una microfinanciera?
Una microfinanciera supervisada por la SBS debe presentar mensualmente un conjunto de estados financieros que incluye el estado de situación financiera (balance general), el estado de resultados, el estado de cambios en el patrimonio neto y, en algunos casos, el estado de flujos de efectivo. Además, debe remitir a la SBS una serie de reportes complementarios sobre la calidad de la cartera, las provisiones constituidas, los indicadores de liquidez y solvencia, y la clasificación de sus deudores por categoría de riesgo, todo en los plazos y formatos que la Superintendencia establece.
¿Cómo se contabilizan los intereses en mora en una microfinanciera?
Cuando un crédito entra en mora y supera el umbral de días de atraso que establece la SBS, la institución debe suspender el reconocimiento de los intereses devengados como ingresos del período. Los intereses que siguen acumulándose sobre ese crédito moroso se reclasifican a una cuenta de intereses en suspenso, que no impacta el estado de resultados. Esta medida evita que la microfinanciera muestre ingresos que en realidad no va a cobrar, y garantiza que la imagen de sus resultados sea fiel a la situación real de su cartera.
¿Una microfinanciera aplica NIIF completas o NIIF para PYMES?
Las microfinancieras supervisadas por la SBS no aplican ni las NIIF completas ni las NIIF para PYMES como marco contable principal. Su base contable es el Manual de Contabilidad SBS, que es obligatorio y prevalece sobre cualquier otro marco. La SBS puede reconocer en sus normas ciertos tratamientos basados en NIIF —como el relacionado con instrumentos financieros derivados— pero de forma puntual y expresa. Las NIIF para PYMES y la NPIF-MYPE son marcos aplicables a microempresas del sector real, no a entidades del sistema financiero regulado.
Conclusión
La contabilidad de una microfinanciera tiene su propia lógica, sus propias normas y su propio vocabulario. No es una versión simplificada de la contabilidad empresarial convencional: es un sistema especializado diseñado para reflejar operaciones financieras complejas —captación, colocación, devengo y riesgo crediticio— bajo la supervisión directa de la SBS. Entender eso es el punto de partida para trabajar con seriedad en este sector.
A lo largo de este contenido has visto cómo se estructura el plan de cuentas SBS, cómo se registra cada etapa del ciclo crediticio, qué son las provisiones y cómo impactan el resultado, y en qué se diferencia este esquema del que usan las empresas del sector real. Con esos pilares claros, puedes leer un balance de una microfinanciera, interpretar sus asientos y entender por qué cada cifra está donde está.
Si este tema te genera más preguntas o quieres seguir construyendo tu comprensión del sistema financiero desde sus bases, este sitio web tiene más contenido orientado a que domines la contabilidad de instituciones financieras paso a paso, con la claridad que merece un tema tan importante.
También te puede interesar:
Cartera de créditos de una microfinanciera
¿Cómo se contabiliza una casa de empeño?
¿Cómo se contabiliza una casa de cambio?
¿Qué son las casas de empeño y cómo funcionan?

Ejemplos de instituciones financieras no bancarias
Instituciones financieras públicas y privadas
¿Qué es la banca paralela y cómo funciona?