Las instituciones financieras no bancarias son entidades que ofrecen servicios financieros —como créditos, seguros o inversiones— sin contar con una licencia bancaria ni captar depósitos del público de la forma en que lo hace un banco. Entre sus ejemplos más representativos están las compañías de seguros, los fondos de inversión, las cooperativas de crédito, las empresas de leasing y las plataformas fintech.
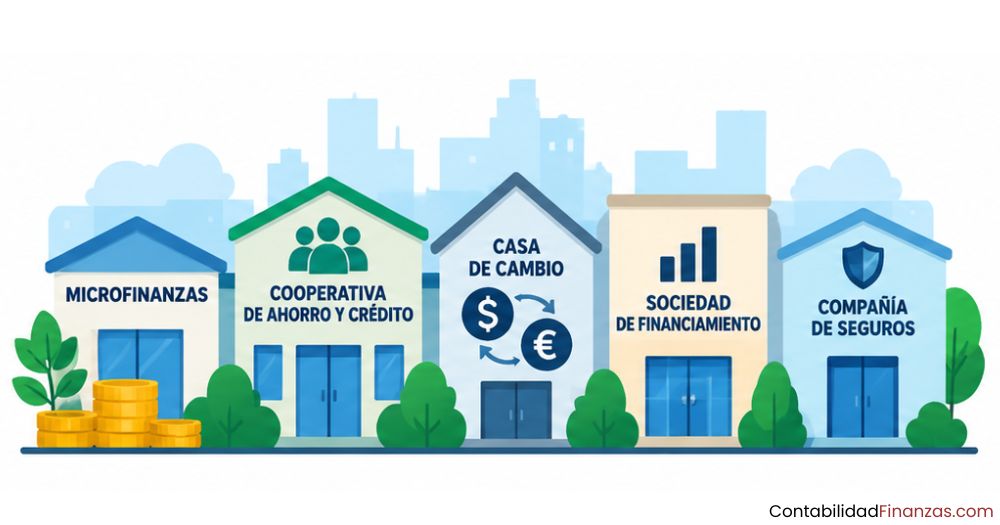
¿Qué es una institución financiera no bancaria?
Una institución financiera no bancaria es una entidad que ofrece servicios financieros —como créditos, seguros, arrendamiento o gestión de inversiones— sin contar con una licencia bancaria y sin poder captar depósitos a la vista del público en general. Esta última característica es la que las distingue de los bancos comerciales y determina el tipo de regulación al que están sujetas.
Aunque no operan como bancos, estas instituciones cumplen funciones financieras igual de relevantes dentro del sistema económico. Atienden a personas, empresas y sectores que muchas veces no encuentran respuesta en la banca tradicional, ya sea por su perfil crediticio, por el tipo de producto que necesitan o por la especialización que requiere su actividad.
Para la contabilidad de instituciones financieras, comprender esta distinción es el primer paso para analizar correctamente sus estados financieros, su regulación y la forma en que registran sus operaciones.
¿Cuáles son los principales ejemplos de instituciones financieras no bancarias?
Las instituciones financieras no bancarias abarcan un grupo diverso de entidades, cada una con una función distinta dentro del sistema financiero. A continuación encontrarás los diez ejemplos más representativos, con sus características y la forma en que operan en la práctica.
Compañías de seguros
Las compañías de seguros son, probablemente, el ejemplo más conocido de institución financiera no bancaria. Su función principal es cubrir riesgos económicos a cambio del pago de una prima periódica: si ocurre un evento asegurado —un accidente, una enfermedad, un fallecimiento, un siniestro— la aseguradora paga una compensación al beneficiario o al asegurado.
Estas empresas gestionan grandes volúmenes de capital, ya que invierten las primas que reciben mientras no tienen que hacer frente a reclamaciones. Por eso, también funcionan como inversores institucionales relevantes dentro del sistema financiero. Existen aseguradoras de vida, de salud, de automóviles, de bienes raíces y de responsabilidad civil, entre otras.
🛡️ ¿Cómo gana dinero una aseguradora?
- Prima neta: Es el ingreso que recibe por cada póliza contratada antes de descontar gastos operativos.
- Rendimiento financiero: Invierte las reservas técnicas en bonos, acciones y otros activos para generar retorno mientras no hay siniestros.
- Reaseguro: Transfiere parte del riesgo a otras aseguradoras para reducir su exposición ante eventos de gran magnitud.
- Diversificación de cartera: Ofrece múltiples tipos de seguros para equilibrar la frecuencia y la severidad de los siniestros.
Fondos de inversión
Un fondo de inversión es un vehículo financiero que reúne el capital de muchos inversores para invertirlo de forma colectiva en una cartera diversificada de activos, como acciones, bonos, bienes raíces o materias primas. Cada inversor posee participaciones proporcionales al monto que aportó, y un gestor profesional toma las decisiones de inversión en nombre de todos.
La principal ventaja de los fondos de inversión es que permiten acceder a mercados y activos que un inversor individual difícilmente podría alcanzar por sí solo, tanto por el capital requerido como por la complejidad técnica de su análisis. Existen fondos de renta fija, fondos de renta variable, fondos mixtos, fondos indexados y fondos de inversión inmobiliaria, entre muchos otros tipos.
Fondos de pensiones
Los fondos de pensiones son instituciones que administran los ahorros de largo plazo de los trabajadores con el objetivo de garantizarles un ingreso durante la jubilación. Reciben aportaciones periódicas —del trabajador, del empleador o de ambos— y las invierten en diferentes activos para generar rendimientos a lo largo del tiempo.
A diferencia de los bancos, los fondos de pensiones no prestan dinero ni ofrecen cuentas corrientes. Su actividad está completamente orientada a la acumulación y gestión de reservas para el retiro. Son uno de los inversores institucionales más grandes del mundo y tienen un impacto significativo en los mercados de capitales, ya que administran carteras de muy largo plazo con criterios de estabilidad y rendimiento sostenido.
Casas de bolsa
Las casas de bolsa, también llamadas sociedades de valores o corredores de bolsa, son intermediarias financieras que facilitan la compra y venta de valores en los mercados financieros en nombre de sus clientes o por cuenta propia. Actúan como el puente entre los inversores y los mercados bursátiles, dando acceso a acciones, bonos, derivados y otros instrumentos financieros.
Para operar, estas instituciones deben contar con una autorización específica del regulador del mercado de valores de cada país. No captan depósitos ni conceden créditos de forma directa, lo que las diferencia claramente de los bancos comerciales. Sus ingresos provienen principalmente de comisiones por operaciones, gestión de carteras y asesoramiento financiero a clientes institucionales e individuales.
Empresas de leasing o arrendamiento financiero
El leasing, o arrendamiento financiero, es un contrato mediante el cual una empresa cede el uso de un bien —como maquinaria, vehículos o equipos tecnológicos— a cambio de pagos periódicos, con la opción de adquirir ese bien al final del contrato por un valor residual previamente pactado. La empresa de leasing actúa como propietaria del activo durante toda la vigencia del contrato.
Este tipo de financiamiento es especialmente útil para empresas que necesitan acceder a equipos costosos sin inmovilizar grandes volúmenes de capital propio. El leasing les permite mantener liquidez, acceder a tecnología actualizada y deducir los pagos del arrendamiento como gasto en su contabilidad, dependiendo de la normativa fiscal de cada país.
⚙️ Leasing vs. compra directa: diferencias clave
| Aspecto | Leasing | Compra directa |
|---|---|---|
| Propiedad inicial del activo | La empresa de leasing | La empresa compradora |
| Desembolso inicial | Bajo o nulo | Alto (precio completo) |
| Impacto en liquidez | Menor | Mayor |
| Opción de compra al final | Sí, por valor residual | No aplica |
| Actualización tecnológica | Más sencilla | Implica vender y comprar |
Cooperativas de ahorro y crédito
Las cooperativas de ahorro y crédito son entidades de propiedad colectiva, formadas y gestionadas por sus propios socios, que ofrecen servicios de ahorro y crédito principalmente a sus miembros. A diferencia de los bancos, no tienen fines lucrativos: los excedentes generados se distribuyen entre los socios o se reinvierten en mejorar los servicios.
Su modelo las hace especialmente útiles en comunidades rurales, gremios laborales, asociaciones profesionales o sectores con acceso limitado al sistema bancario tradicional. Las cooperativas suelen ofrecer tasas de interés más competitivas que los bancos, tanto en depósitos como en créditos, porque no están orientadas a maximizar el beneficio de accionistas externos.
Instituciones de microfinanzas
Las instituciones de microfinanzas se especializan en ofrecer pequeños créditos —microcréditos— y otros servicios financieros básicos a personas y microempresas que no califican para obtener financiamiento en la banca convencional. Su objetivo es reducir la exclusión financiera y apoyar el desarrollo económico de sectores vulnerables o de bajos ingresos.
Además de créditos, muchas instituciones de microfinanzas ofrecen servicios de ahorro, capacitación financiera y seguros básicos. Operan con metodologías particulares, como los créditos grupales o solidarios, donde un grupo de personas garantiza mutuamente sus préstamos. Este esquema reduce el riesgo crediticio y facilita el acceso a financiamiento en zonas donde no existen garantías formales.
Empresas de factoring
El factoring es un mecanismo financiero mediante el cual una empresa vende sus cuentas por cobrar —facturas pendientes de pago— a una empresa de factoring a cambio de recibir liquidez inmediata, con un descuento sobre el valor nominal de esas facturas. La empresa de factoring asume la responsabilidad de cobrar esas facturas a su vencimiento.
Este servicio es muy valorado por las pequeñas y medianas empresas que tienen problemas de flujo de caja, porque les permite convertir derechos de cobro futuros en dinero disponible hoy sin necesidad de esperar 30, 60 o 90 días. Las empresas de factoring no captan depósitos ni emiten créditos tradicionales, lo que las sitúa claramente fuera del sistema bancario.
Sociedades de capital riesgo
Las sociedades de capital riesgo, también conocidas como fondos de venture capital o private equity, son instituciones que invierten capital directamente en empresas con alto potencial de crecimiento, a cambio de una participación accionaria. No prestan dinero; compran una parte de la empresa y esperan que su valor aumente con el tiempo para recuperar su inversión con ganancias.
El capital riesgo está orientado principalmente a startups en etapas tempranas o a empresas no cotizadas que necesitan financiamiento para escalar sus operaciones. A diferencia de los bancos, los fondos de capital riesgo asumen un riesgo elevado, pero también aspiran a rentabilidades superiores. Además de capital, suelen aportar conocimiento, contactos y asesoramiento estratégico a las empresas en las que invierten.
Plataformas fintech de crédito
Las plataformas fintech de crédito son empresas de tecnología financiera que otorgan préstamos o conectan a prestamistas con prestatarios a través de plataformas digitales, sin intervención de una institución bancaria tradicional. Operan bajo modelos como el préstamo entre particulares (P2P lending) o el crédito directo a consumidores y empresas mediante algoritmos de evaluación de riesgo.
Su mayor ventaja frente a la banca convencional es la velocidad y accesibilidad: un solicitante puede recibir una respuesta en minutos y el desembolso en horas o días. Utilizan fuentes de datos alternativas —historial de pagos digitales, comportamiento en plataformas de comercio electrónico, análisis de movimientos bancarios— para evaluar la capacidad de pago de quienes no tienen un historial crediticio formal extenso.
¿En qué se diferencia una institución financiera no bancaria de un banco?
La diferencia más importante entre ambos tipos de instituciones está en la capacidad de captar depósitos a la vista del público. Los bancos pueden recibir dinero en cuentas corrientes y de ahorro, y utilizarlo para conceder préstamos. Las instituciones financieras no bancarias no tienen esa facultad: se financian de otras formas, como la emisión de valores, la captación de primas o la inversión de sus propios recursos.
Otra diferencia relevante tiene que ver con la regulación. Los bancos están sujetos a una supervisión estricta por parte de los bancos centrales y los reguladores financieros, porque su actividad afecta directamente la estabilidad del sistema monetario. Las instituciones financieras no bancarias, aunque también están reguladas, lo están de forma más específica según el tipo de servicio que prestan, y generalmente con menos restricciones operativas. Puedes profundizar en esto al revisar la diferencia entre una financiera y un banco con más detalle.
¿Cómo se clasifican las instituciones financieras no bancarias?
Existen varias formas de agrupar estas instituciones según sus características. Las dos clasificaciones más útiles para un primer acercamiento al tema son las que las agrupan por el tipo de servicio que ofrecen y por el sector al que dirigen su actividad. Entender esta doble perspectiva facilita identificar qué rol cumple cada institución dentro del sistema financiero.
Por el tipo de servicio que ofrecen
Esta es la clasificación más extendida y permite agrupar a las instituciones según la naturaleza de su actividad principal. Las instituciones de cobertura de riesgos incluyen a las aseguradoras y las reaseguradoras. Las instituciones de inversión colectiva comprenden los fondos de inversión, los fondos de pensiones y los fondos de capital riesgo. Por otro lado, las instituciones de financiamiento directo agrupan a las empresas de leasing, factoring, microfinanzas y las plataformas fintech de crédito.
Las casas de bolsa forman un grupo propio dentro de la intermediación de mercados de valores, ya que su función no es prestar dinero ni asumir riesgos directos, sino facilitar las transacciones entre compradores y vendedores de instrumentos financieros. Esta distinción es relevante desde el punto de vista contable, porque cada tipo de institución registra sus operaciones y reconoce sus ingresos de forma diferente.
Por el sector al que atienden
Otra manera de clasificarlas es por el público objetivo al que sirven. Algunas instituciones se orientan principalmente a personas naturales: las aseguradoras de vida y salud, los fondos de pensiones y las plataformas fintech de consumo son ejemplos claros. Otras están diseñadas para atender a empresas y organizaciones: el factoring, el leasing, el capital riesgo y las casas de bolsa institucionales trabajan principalmente en este segmento.
También hay instituciones que atienden a sectores con exclusión financiera, es decir, personas y microempresas que no pueden acceder al sistema bancario formal. Las cooperativas de ahorro y crédito y las instituciones de microfinanzas son las más representativas en este grupo. Conocer esta segmentación es útil para entender por qué cada tipo de institución tiene una estructura de ingresos, de gastos y de riesgo tan diferente entre sí.
Ventajas y limitaciones de las instituciones financieras no bancarias
Estas instituciones aportan valor real al sistema financiero, pero también tienen restricciones operativas que conviene entender con claridad. Conocer ambos lados es necesario para analizar su papel dentro del sistema económico con objetividad y sin simplificaciones.
Sus principales ventajas giran en torno a la especialización y la flexibilidad. Al estar enfocadas en un tipo específico de servicio, suelen ofrecer mejores condiciones y mayor agilidad que los bancos en su área de especialidad. Además, muchas de ellas atienden a segmentos que el sistema bancario tradicional no cubre, lo que las convierte en un motor de inclusión financiera en mercados con altas tasas de informalidad o acceso limitado al crédito formal.
✅ Ventajas
- Especialización: Ofrecen productos diseñados específicamente para un tipo de necesidad financiera.
- Flexibilidad: Sus requisitos y condiciones suelen ser más adaptables que los de la banca tradicional.
- Inclusión financiera: Llegan a sectores que los bancos no pueden o no quieren atender.
- Innovación: Lideran la adopción de tecnología financiera y modelos de negocio disruptivos.
- Complementariedad: Fortalecen el sistema financiero al ofrecer alternativas que los bancos no proveen directamente.
⚠️ Limitaciones
- Sin captación de depósitos: No pueden ofrecer cuentas corrientes ni de ahorro al público general.
- Menor garantía sistémica: No cuentan con el respaldo de los seguros de depósitos que protegen a los clientes bancarios.
- Mayor costo del fondeo: Al no captar depósitos baratos, se financian de formas más costosas.
- Regulación heterogénea: La supervisión varía mucho según el país y el tipo de institución, lo que puede generar vacíos normativos.
- Riesgo de liquidez: Algunas son más vulnerables a crisis de liquidez que los bancos con reservas y acceso al banco central.
¿Qué papel cumplen estas instituciones en la economía?
Las instituciones financieras no bancarias son piezas fundamentales para el funcionamiento del sistema económico en su conjunto. Canalizan el ahorro hacia la inversión, distribuyen el riesgo entre diferentes actores del mercado y amplían el acceso al financiamiento para personas y empresas que de otra forma quedarían fuera del sistema. Esta función complementaria a la banca es especialmente visible en economías con alta informalidad o con sistemas bancarios poco desarrollados.
Los fondos de pensiones y los fondos de inversión, por ejemplo, movilizan recursos de largo plazo hacia los mercados de capitales, financiando la deuda pública y privada de los países. Las aseguradoras absorben el riesgo de eventos inesperados, lo que permite a las empresas tomar decisiones de inversión con mayor seguridad. El factoring y el leasing solucionan problemas concretos de liquidez y acceso a activos para miles de empresas medianas y pequeñas que no califican para el crédito bancario convencional.
Las instituciones financieras no bancarias conectan a quienes tienen recursos con quienes los necesitan, operando en los espacios que la banca tradicional no alcanza a cubrir.
Para profundizar en cómo funciona este ecosistema desde una perspectiva contable, puedes explorar la sección de contabilidad de instituciones financieras, donde se desarrollan los principios y normas que regulan el registro de sus operaciones.
Preguntas frecuentes
¿Qué ejemplos de instituciones financieras no bancarias existen en Latinoamérica?
En Latinoamérica existen varios tipos de instituciones financieras no bancarias con presencia significativa. En México destacan las SOFOM (Sociedades Financieras de Objeto Múltiple) y las SOFIPO (Sociedades Financieras Populares), que ofrecen crédito y servicios de ahorro a sectores con acceso limitado a la banca tradicional. En Colombia y Perú operan numerosas cooperativas de ahorro y crédito reguladas por sus respectivos organismos de supervisión. Las microfinancieras tienen una presencia muy relevante en Bolivia, Ecuador y Paraguay, donde atienden a poblaciones rurales y microempresarios. Las plataformas fintech de crédito también han crecido de forma acelerada en Brasil, México, Colombia y Argentina en los últimos años, redefiniendo cómo se accede al financiamiento en la región.
¿Las cooperativas de crédito son instituciones financieras no bancarias?
Sí, las cooperativas de ahorro y crédito son un ejemplo claro de institución financiera no bancaria. Aunque ofrecen servicios de ahorro y préstamo similares a los de un banco, su naturaleza jurídica es diferente: son entidades de propiedad colectiva sin fines de lucro, gestionadas democráticamente por sus socios. En muchos países, las cooperativas no están autorizadas a captar depósitos del público en general, sino únicamente de sus propios miembros, lo que las distingue claramente del sistema bancario convencional. Su regulación también es distinta y varía según la legislación de cada país.
¿Pueden las instituciones financieras no bancarias captar depósitos del público?
En términos generales, no. La imposibilidad de captar depósitos a la vista del público en general es precisamente una de las características que define a este tipo de instituciones y las distingue de los bancos. Hay excepciones parciales: algunas cooperativas y microfinancieras, según la legislación de su país, pueden recibir ahorros de sus socios o de grupos específicos bajo condiciones reguladas. Sin embargo, esta captación está limitada y supervisada de forma diferente a la que aplica a los bancos comerciales, y no implica los mismos mecanismos de garantía que existen para los depósitos bancarios.
¿Qué regula a las instituciones financieras no bancarias?
La regulación de estas instituciones varía considerablemente según el tipo de entidad y el país en el que opera. En términos generales, cada sector tiene su propio regulador: las aseguradoras están supervisadas por organismos especializados en seguros, los fondos de inversión y las casas de bolsa por las comisiones de valores o bolsas, y las cooperativas por superintendencias de economía solidaria o entidades equivalentes. El objetivo de esta regulación es proteger a los usuarios, garantizar la solvencia de las instituciones y mantener la estabilidad del sistema financiero en su conjunto, aunque con un esquema menos homogéneo que el que aplica a la banca.
¿Cuál es la diferencia entre una aseguradora y un banco?
La diferencia más importante está en el tipo de servicio y en la naturaleza del contrato con el cliente. Un banco recibe dinero en depósito y lo presta a terceros, asumiendo el riesgo de crédito y pagando intereses al depositante. Una aseguradora, en cambio, recibe primas a cambio de comprometerse a pagar una compensación si ocurre un evento específico previamente definido en la póliza. Mientras el banco trabaja con certeza de los flujos (depósitos y préstamos), la aseguradora trabaja con probabilidades y gestiona reservas técnicas calculadas actuarialmente para hacer frente a reclamaciones futuras.
¿Qué es el leasing y qué tipo de institución lo ofrece?
El leasing es un contrato de arrendamiento financiero mediante el cual una empresa especializada —la empresa de leasing— adquiere un activo (maquinaria, vehículo, equipo tecnológico) y lo cede en uso a un cliente a cambio de pagos periódicos durante un plazo determinado. Al finalizar el contrato, el cliente generalmente tiene la opción de comprar el bien por su valor residual. Las empresas de leasing son instituciones financieras no bancarias porque otorgan financiamiento indirecto sin captar depósitos, financiándose ellas mismas a través de la emisión de deuda o capital propio.
¿Las fintech son instituciones financieras no bancarias?
Depende del modelo de negocio y la licencia que tengan. Las plataformas fintech que ofrecen créditos, factoring, inversión colectiva o seguros sin una licencia bancaria son, efectivamente, instituciones financieras no bancarias. Algunas fintech han obtenido licencias bancarias en ciertos países, lo que las convierte técnicamente en bancos digitales. Sin embargo, la mayoría opera bajo esquemas regulatorios específicos para fintech o bajo figuras como la de SOFOM en México, que las clasifica claramente dentro del grupo de instituciones financieras no bancarias. La clave para clasificarlas correctamente es revisar qué tipo de autorización tienen y si pueden o no captar depósitos del público.
Conclusión
Las instituciones financieras no bancarias forman un conjunto diverso y esencial dentro del sistema financiero. Aseguradoras, fondos de inversión, cooperativas, empresas de leasing, de factoring, plataformas fintech y muchas otras operan cada día ofreciendo servicios que los bancos no pueden o no están diseñados para brindar. Su denominador común es claro: actúan en el ámbito financiero sin tener licencia bancaria y sin captar depósitos del público de la forma en que lo hace la banca tradicional.
Ahora que conoces los ejemplos más representativos, puedes aplicar esta comprensión de forma concreta: identificar qué tipo de institución está detrás de un servicio financiero, entender cómo genera sus ingresos y cómo registra sus operaciones desde la perspectiva contable. Esto te dará una ventaja real tanto en tus estudios como en tu análisis del sistema financiero en la práctica.
El mundo de las finanzas va mucho más allá de los bancos, y este sitio web tiene mucho más por ofrecerte. Cada sección está pensada para que avances con claridad, paso a paso, sin perder el hilo ni el interés por el camino.
También te puede interesar:
SOFIPOS: El sistema financiero que pocos conocen a fondo
Requisitos para ser SOFOM en México
Empresas que integran un grupo financiero
¿Qué son las SOFOMES y cómo funcionan?
Las sociedades de inversión

Diferencia entre una financiera y un banco
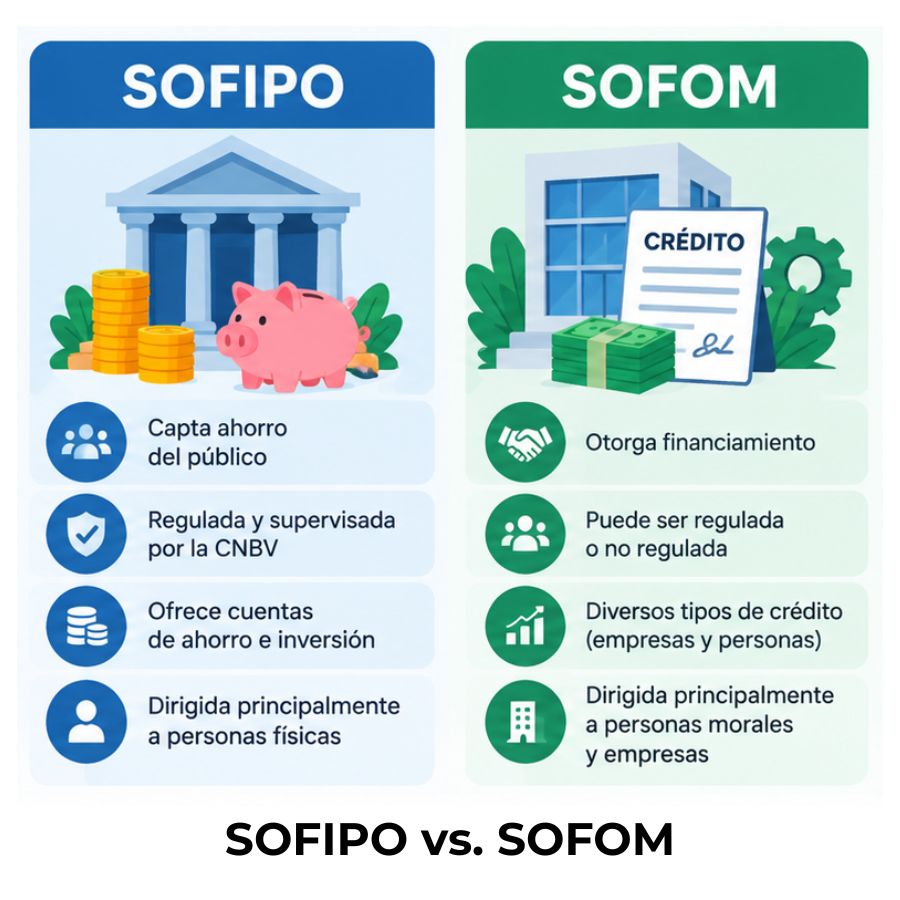
Diferencia entre SOFIPO y SOFOM