Un banco y una financiera no son la misma cosa, aunque los dos presten dinero. La diferencia más clara está en los servicios que ofrecen, el nivel de regulación al que están sujetos y el perfil de clientes que atienden. Los bancos operan con una gama amplia de productos y requisitos más estrictos; las financieras se especializan en crédito, son más accesibles y, por esa razón, suelen cobrar tasas más altas. Conocer estas diferencias te ayuda a elegir mejor.
¿Qué es un banco y qué es una financiera?
Antes de comparar ambas entidades, vale la pena tener clara su definición individual. Aunque conviven dentro del sistema financiero y comparten algunas funciones básicas como el otorgamiento de crédito, cada una nació con un propósito distinto y opera bajo reglas diferentes. Conocer esas reglas desde el principio facilita entender por qué su comportamiento difiere tanto en la práctica.
Definición de banco
Un banco es una institución financiera autorizada para captar depósitos del público, otorgar préstamos y ofrecer una amplia gama de servicios financieros. Puede abrir cuentas corrientes, cuentas de ahorro, emitir tarjetas de crédito, operar en divisas extranjeras y brindar asesoría de inversión. Su alcance suele ser nacional e incluso internacional, y está sujeto a una regulación especialmente rigurosa.
Los bancos forman parte de la banca múltiple o comercial en la mayoría de los países de América Latina. Su característica más relevante es que pueden recibir y custodiar el dinero de sus clientes, lo que los convierte en intermediarios financieros de primer nivel dentro de la economía. Esa capacidad de captar depósitos es, precisamente, una de las diferencias más importantes con una financiera.
Definición de financiera
Una financiera es una institución especializada que, en la mayoría de los casos, se enfoca en el otorgamiento de créditos sin captar depósitos del público general. Su portafolio de servicios es más acotado que el de un banco: se concentra en préstamos personales, créditos al consumo, financiamiento de bienes y, en algunos modelos, microcréditos para sectores que la banca tradicional no suele atender.
Al tener una estructura operativa más pequeña y menos gastos de infraestructura, las financieras pueden ser más ágiles en sus procesos de aprobación. Sin embargo, esa misma agilidad va acompañada de tasas de interés generalmente más altas, ya que asumen un mayor riesgo al trabajar con perfiles crediticios que los bancos rechazan o no priorizan.
¿En qué se diferencian un banco y una financiera?
La diferencia entre una financiera y un banco va más allá de su tamaño o presencia física. Se refleja en el tipo de servicios que prestan, las exigencias de capital que deben cumplir y el perfil de las personas a quienes atienden. Revisar cada uno de estos puntos por separado permite tener un panorama mucho más claro de por qué estas dos entidades no son intercambiables.
Servicios que ofrece cada uno
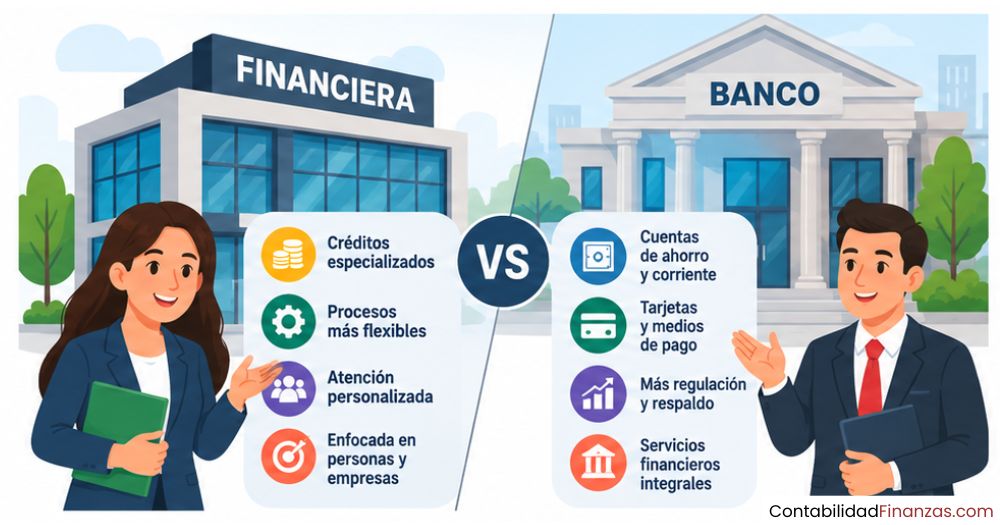
Los bancos ofrecen un catálogo amplio: cuentas de ahorro, cuentas corrientes, tarjetas de débito y crédito, préstamos hipotecarios, financiamiento vehicular, operaciones en moneda extranjera, seguros, fondos de inversión y asesoría financiera. Esta diversidad convierte al banco en una ventanilla única para casi cualquier necesidad financiera personal o empresarial.
Las financieras, en cambio, centran su oferta en el crédito. Préstamos personales, créditos al consumo, financiamiento de compras específicas y, en algunos casos, microcréditos son sus productos principales. No pueden abrir cuentas corrientes ni realizar operaciones en divisas extranjeras, lo que limita su alcance, pero también les permite especializarse y responder con mayor rapidez a solicitudes de crédito.
| Servicio | Banco | Financiera |
|---|---|---|
| Cuenta de ahorro | ✅ Sí | ⚠️ Limitado |
| Cuenta corriente | ✅ Sí | ❌ No |
| Crédito personal | ✅ Sí | ✅ Sí |
| Crédito hipotecario | ✅ Sí | ❌ No siempre |
| Operaciones en divisas | ✅ Sí | ❌ No |
| Seguros e inversiones | ✅ Sí | ❌ No |
| Microcréditos | ⚠️ Limitado | ✅ Sí |
Requisitos de capital y regulación
Para constituir un banco se requiere un capital mínimo significativamente mayor que el de una financiera. En México, por ejemplo, los bancos deben cumplir requerimientos de capital que van desde los 36 millones hasta los 90 millones de UDIs, mientras que entidades similares a las financieras pueden operar con umbrales mucho más bajos. Esta diferencia no es arbitraria: a mayor capital, mayor capacidad de absorber pérdidas y proteger el dinero de los clientes.
La regulación bancaria también exige cumplir estándares internacionales como los acuerdos de Basilea III, que obligan a los bancos a mantener índices de capitalización mínimos para garantizar su estabilidad. Las financieras, al no captar depósitos del público, están sujetas a una supervisión menos exigente en materia de solvencia, aunque igualmente deben respetar las normas del organismo regulador de cada país.
Tipos de clientes que atienden
Los bancos suelen trabajar con perfiles crediticios bien definidos. Antes de aprobar un préstamo, evalúan el historial crediticio, los ingresos demostrables y las garantías del solicitante. Eso los hace más selectivos, pero también les permite ofrecer tasas de interés más bajas en los créditos que sí autorizan, porque el riesgo que asumen es menor y está mejor calculado.
Las financieras, por su parte, están diseñadas para atender a personas que no cumplen todos los requisitos de la banca tradicional: trabajadores informales, personas sin historial crediticio consolidado o sectores que necesitan acceso rápido a recursos. Esa mayor flexibilidad implica asumir un riesgo más alto, y ese riesgo se traslada al cliente en forma de tasas de interés más elevadas sobre los préstamos.
¿Cuándo conviene acudir a un banco y cuándo a una financiera?
La elección entre banco y financiera depende de tu situación financiera y del objetivo que persigues. No hay una opción universalmente mejor: cada entidad tiene ventajas concretas según el contexto. Si cuentas con un buen historial crediticio e ingresos verificables, el banco suele ofrecerte tasas de préstamo más competitivas y un mayor abanico de productos para gestionar tu dinero a largo plazo.
En cambio, si necesitas acceso a crédito con requisitos más flexibles, si tus ingresos son informales o si tu historial no está consolidado, una financiera puede ser una alternativa real. La aprobación suele ser más rápida y los criterios de evaluación, menos rígidos. El precio de esa accesibilidad es, generalmente, una tasa de interés más alta en el préstamo que solicites.
¿Cuál te conviene según tu situación?
- Quieres ahorrar y obtener rendimiento: Compara tasas de ambas entidades; las financieras a veces ofrecen rendimientos más altos en depósitos a plazo.
- Necesitas un crédito y tienes buen historial: El banco probablemente te ofrezca una tasa más baja y mejores condiciones.
- Eres trabajador informal o sin historial: Una financiera puede ser más accesible, pero revisa bien la tasa antes de firmar.
- Necesitas servicios completos (cuenta, tarjeta, seguro): Solo el banco puede ofrecerte ese paquete integral.
- Requieres crédito urgente con trámite ágil: Las financieras suelen tener procesos de aprobación más rápidos.
Tasas de interés: banco vs. financiera
Uno de los puntos donde la diferencia se vuelve más tangible para cualquier persona es en las tasas de interés. En los préstamos, los bancos suelen ofrecer tasas más bajas porque trabajan con perfiles de menor riesgo y tienen mayor respaldo financiero para absorber eventuales impagos. Eso les permite prestar más barato sin comprometer su estabilidad.
Las financieras, al asumir clientes con mayor riesgo, compensan esa exposición elevando sus tasas de interés sobre los créditos. Pero la historia se invierte cuando se trata de ahorros: al tener menores gastos operativos e infraestructura más reducida, algunas financieras pueden ofrecer rendimientos más atractivos en depósitos a plazo que los que paga la banca tradicional, aunque esto varía según el país y la entidad específica.
Regulación y supervisión de cada entidad
El marco regulatorio es una de las diferencias más estructurales entre un banco y una financiera. No se trata solo de quién los vigila, sino de cuánto deben cumplir para operar. A mayor nivel de supervisión, mayor protección para el cliente, pero también mayores costos operativos para la entidad, lo que influye directamente en los productos y tasas que ofrece al público.
Organismos que supervisan a los bancos
En México, la Comisión Nacional Bancaria y de Valores (CNBV) es el organismo encargado de supervisar, regular y sancionar a los bancos. Establece normas prudenciales, vigila el cumplimiento de estándares de ciberseguridad y prevención de lavado de dinero, y tiene facultades ejecutivas para intervenir instituciones en riesgo. El Banco de México (Banxico), por su parte, define las condiciones generales en las que operan, regula el cobro de comisiones y garantiza la estabilidad del sistema de pagos.
Además, los bancos deben cumplir con los lineamientos de Basilea III, un acuerdo internacional que obliga a mantener índices de capitalización mínimos para garantizar que puedan absorber pérdidas sin poner en riesgo los depósitos de sus clientes. Este nivel de exigencia no tiene equivalente directo en la mayoría de las financieras.
Organismos que supervisan a las financieras
Las financieras también están reguladas, aunque bajo un esquema menos exigente en términos de capitalización. Dependiendo del tipo jurídico que adopten —SOFOM, SOFIPO u otra figura—, la supervisión puede recaer en la CNBV, en organismos autorizados de supervisión auxiliar o incluso ejercerse de forma parcialmente autorregulada. Las SOFOM no reguladas (ENR), por ejemplo, deben registrarse ante la CONDUSEF, pero no están sujetas a la vigilancia directa de la CNBV.
Esto tiene implicaciones directas para el usuario: un banco regulado ofrece garantías más sólidas sobre el dinero que depositas, mientras que en una financiera la protección puede ser más limitada. Por eso, antes de contratar cualquier servicio con una financiera, es conveniente verificar su registro y estatus ante las autoridades competentes. Puedes consultar el registro actualizado en el sitio de la Comisión Nacional Bancaria y de Valores.
Similitudes entre un banco y una financiera
Aunque sus diferencias son claras, banco y financiera comparten características que hacen que con frecuencia se confundan. Ambas son intermediarios financieros: conectan a quienes necesitan dinero con quienes lo tienen disponible. Las dos están sujetas a algún nivel de regulación y supervisión por parte de autoridades financieras, y las dos tienen como objetivo central la generación de ingresos a través del cobro de intereses y comisiones.
Otra similitud relevante es que ambas pueden otorgar préstamos personales y están obligadas a informar sobre las condiciones de sus productos financieros. La diferencia no está en si prestan dinero o no, sino en qué más pueden hacer, a quién le prestan y bajo qué condiciones regulatorias operan. Entender eso permite ubicar correctamente a cada una dentro del ecosistema financiero sin confundirlas.
Puntos en común entre banco y financiera
- Intermediación financiera: Ambas conectan a quienes tienen dinero disponible con quienes necesitan financiamiento.
- Otorgamiento de créditos: Las dos pueden conceder préstamos a personas físicas y, en muchos casos, a empresas.
- Cobro de intereses: Las dos generan ingresos a través de la tasa que aplican sobre los créditos que otorgan.
- Sujetas a regulación: Aunque en distintos grados, ambas deben operar dentro del marco legal de cada país.
- Transparencia obligatoria: Están obligadas a informar claramente las condiciones de sus productos ante las autoridades de protección al consumidor financiero.
Si quieres profundizar en cómo se clasifican las entidades que prestan servicios financieros sin ser bancos, puedes consultar el contenido sobre instituciones financieras no bancarias, donde se explica con detalle qué tipos de organizaciones existen fuera de la banca tradicional y cómo funcionan dentro del sistema.
Preguntas frecuentes
¿Una financiera puede captar depósitos del público?
En la mayoría de los países de América Latina, las financieras no están autorizadas para captar depósitos del público en general. Esa facultad está reservada exclusivamente para los bancos, que cuentan con la regulación y el respaldo de capital necesarios para custodiar el dinero de sus clientes con garantías sólidas. Las financieras obtienen sus recursos de otras fuentes, como líneas de crédito, emisión de deuda o capital propio, y los destinan a otorgar préstamos a sus clientes.
¿Los bancos ofrecen mejores tasas de ahorro que las financieras?
No necesariamente. En muchos casos, las financieras que ofrecen productos de captación —como depósitos a plazo fijo— pueden pagar rendimientos más altos que los bancos tradicionales. Esto se debe a que tienen menores gastos de infraestructura y operan con estructuras más ligeras. Sin embargo, antes de elegir una financiera por su tasa de ahorro, es importante verificar que esté debidamente registrada y regulada, ya que la protección que ofrece sobre tus recursos puede ser menor que la de un banco.
¿Es más seguro guardar mi dinero en un banco que en una financiera?
Sí, en términos generales. Los bancos están sujetos a una regulación más estricta, mantienen mayores reservas de capital y, en muchos países, los depósitos están protegidos por fondos de garantía gubernamentales hasta cierto monto. Las financieras, especialmente las no reguladas directamente por la CNBV o su equivalente en cada país, ofrecen una protección menor sobre el dinero que les confíes. Esto no significa que sean inseguras por definición, pero el nivel de protección formal es diferente.
¿Una financiera puede abrir cuentas corrientes?
No. Las cuentas corrientes son un producto exclusivo de los bancos, ya que implican la capacidad de recibir depósitos y gestionar medios de pago a la vista. Las financieras no están autorizadas para ofrecer este tipo de cuentas. Su función principal se limita al otorgamiento de crédito y, en algunos modelos regulatorios, a la captación de ahorro mediante instrumentos específicos como los depósitos a plazo, pero siempre bajo condiciones distintas a las de una cuenta corriente bancaria.
¿Qué entidad me conviene si tengo mal historial crediticio?
Si tu historial crediticio no es favorable, un banco probablemente rechazará tu solicitud de préstamo o te exigirá garantías adicionales que no puedes aportar. En ese escenario, una financiera puede ser más accesible porque sus criterios de evaluación son menos rígidos y están diseñados para atender a perfiles de mayor riesgo. El costo de esa flexibilidad es una tasa de interés más alta: antes de aceptar cualquier oferta, calcula el costo total del crédito y asegúrate de que puedes pagarlo sin comprometer tu estabilidad financiera.
¿Cuál es la diferencia entre una financiera y una institución financiera no bancaria?
Las instituciones financieras no bancarias son un grupo más amplio que incluye a las financieras, pero también a aseguradoras, casas de bolsa, fondos de inversión, arrendadoras y otras entidades que participan en el sistema financiero sin ser bancos. Una financiera es un tipo específico de institución financiera no bancaria, especializada principalmente en crédito. Para entender mejor la diversidad de entidades que conforman el sistema, el contenido sobre los tipos de instituciones financieras explica cada categoría con detalle.
¿Los bancos y las financieras están supervisados por los mismos organismos?
No siempre. Los bancos están supervisados de forma directa y permanente por organismos como la CNBV y el banco central de cada país, y deben cumplir estándares internacionales de capitalización. Las financieras, dependiendo de su figura jurídica, pueden estar supervisadas por la CNBV, por la CONDUSEF o incluso operar con supervisión auxiliar delegada. Las SOFOM no reguladas, por ejemplo, solo deben registrarse ante la CONDUSEF y no están sujetas a la vigilancia prudencial directa de la CNBV. Conocer esta distinción te ayuda a entender el nivel de protección real que tiene cada entidad.
Conclusión
La diferencia entre una financiera y un banco no es solo de tamaño o nombre: es una distinción estructural que afecta los servicios que puedes usar, las condiciones que puedes negociar y el nivel de protección que recibes sobre tu dinero. Un banco opera con una oferta amplia, regulación estricta y mayor capitalización; una financiera se especializa en crédito, con acceso más flexible, pero con tasas generalmente más altas y garantías institucionales más limitadas.
Ahora que conoces sus diferencias en servicios, regulación, tipos de clientes y tasas de interés, puedes aplicar ese conocimiento de forma práctica: si necesitas ahorrar o acceder a servicios financieros completos, el banco es tu punto de partida. Si buscas crédito con requisitos más accesibles, la financiera puede ser una alternativa válida, siempre que verifiques su registro y calcules el costo real del préstamo antes de comprometerte.
El sistema financiero tiene más piezas de las que parecen a simple vista, y entender cómo encaja cada una te da una ventaja real al momento de tomar decisiones. En este sitio web encontrarás más contenido sobre contabilidad de instituciones financieras y sobre cómo funciona cada tipo de entidad dentro del sistema, para que puedas seguir construyendo esa base con solidez.
También te puede interesar:
¿Qué son las microfinancieras y cómo funcionan?
Las instituciones financieras no bancarias
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
Cartera de créditos de una microfinanciera
Administradoras de fondos de pensiones (AFP)
¿Qué son los grupos financieros y cómo funcionan?
¿Cómo se contabiliza una afianzadora y qué cuentas usa?