Las administradoras de fondos de pensiones, conocidas como AFP, son sociedades especializadas que gestionan el ahorro previsional de los trabajadores. Reciben tus aportes mensuales, los invierten en distintos instrumentos financieros y se encargan de que ese dinero esté disponible cuando llegue el momento de tu jubilación, todo bajo la supervisión de un organismo regulador del Estado.
¿Qué son las administradoras de fondos de pensiones?
Las administradoras de fondos de pensiones, comúnmente conocidas como AFP, son sociedades especializadas cuyo único objeto es gestionar el ahorro previsional de los trabajadores. No se trata de bancos ni de aseguradoras convencionales: su actividad se centra exclusivamente en recibir los aportes de los afiliados, invertirlos de forma eficiente y garantizar que ese dinero esté disponible en el momento del retiro.
Desde el punto de vista jurídico, las AFP se constituyen como sociedades anónimas de giro exclusivo, lo que significa que no pueden dedicarse a ninguna otra actividad comercial diferente a la administración de fondos de pensiones. Esta restricción existe para proteger los recursos de los afiliados y evitar que la institución asuma riesgos ajenos a su función previsional.
Un aspecto fundamental que distingue a las AFP de otras instituciones financieras es que el fondo que administran no forma parte de su patrimonio. Los recursos acumulados en las cuentas individuales pertenecen a los trabajadores, no a la administradora, y se mantienen contabilizados de forma separada. Esto implica que, ante cualquier dificultad financiera de la AFP, los fondos de los afiliados permanecen protegidos.
Origen y evolución del sistema de capitalización individual
El modelo de administración privada de pensiones nació como respuesta a las limitaciones de los sistemas de reparto tradicionales, donde las pensiones de los jubilados se financiaban directamente con los aportes de los trabajadores activos. En ese esquema, cualquier desequilibrio demográfico, como el envejecimiento de la población, ponía en riesgo la sostenibilidad de las pensiones futuras.
Chile fue el pionero al instaurar en 1981 un sistema basado en la capitalización individual, donde cada trabajador acumula su propio fondo. Ese modelo fue adoptado posteriormente por otros países de América Latina con variaciones propias, generando un ecosistema regional de AFP que hoy gestiona el ahorro previsional de decenas de millones de personas.
Diferencia entre AFP pública y privada
Aunque la mayoría de las AFP son entidades de capital privado, en algunos países coexisten administradoras de carácter público o semipúblico. La diferencia no radica tanto en cómo gestionan el fondo, sino en quién las controla y cómo responden ante el Estado. Las AFP privadas compiten entre sí por afiliar trabajadores, lo que genera incentivos para ofrecer mejores rendimientos y comisiones más bajas.
Las AFP públicas, por su parte, suelen tener presencia en sistemas donde el Estado mantiene un rol más activo en la previsión social. En cualquier caso, ambas modalidades están sujetas a la misma regulación en materia de inversiones, información a los afiliados y protección del patrimonio del fondo.
¿Cómo funcionan las administradoras de fondos de pensiones?
El funcionamiento de una AFP se puede dividir en tres etapas sucesivas: recaudación de aportes, inversión de los recursos y entrega de prestaciones al momento del retiro. Cada etapa está regulada con precisión para garantizar que el dinero del afiliado circule de forma transparente y sin pérdidas injustificadas.
Durante la etapa activa, el trabajador aporta un porcentaje fijo de su salario bruto cada mes. Ese dinero ingresa directamente a su cuenta individual de capitalización (CIC), que es un registro personal e intransferible. La AFP no mezcla ese saldo con el de otros afiliados ni con su propio patrimonio: cada cuenta funciona de forma autónoma e independiente.
El flujo del aporte desde el trabajador hasta la inversión
Una vez que el aporte ingresa a la cuenta individual, la AFP lo traslada a un fondo de inversión supervisado por el regulador. Ese fondo adquiere instrumentos financieros como bonos del Estado, acciones de empresas o instrumentos internacionales. El rendimiento generado se acredita automáticamente en la cuenta del afiliado, incrementando su saldo de forma progresiva durante toda su vida laboral.
¿Qué son los multifondos y cómo se eligen?
Los multifondos son distintas opciones de inversión que las AFP ofrecen, clasificadas según el nivel de riesgo que asumen. A mayor riesgo potencial, mayor es el rendimiento esperado a largo plazo, pero también mayor la volatilidad en períodos cortos. El afiliado puede elegir en cuál de estos fondos depositar su ahorro, dependiendo de su edad y tolerancia al riesgo.
En países como Chile, existen cinco tipos de multifondo, etiquetados de la A a la E, donde el fondo A es el más agresivo y el E es el más conservador. Las personas jóvenes suelen beneficiarse de fondos con mayor exposición a renta variable, ya que tienen más años para recuperarse de posibles caídas del mercado, mientras que quienes se acercan al retiro migran hacia fondos más estables.
Tipos de fondos que administran las AFP
Además del fondo principal de capitalización individual, las AFP gestionan tipos de subcuentas o fondos complementarios según las particularidades de cada sistema. Conocer cada tipo te permite entender a dónde va exactamente cada peso que aportas y con qué propósito específico se invierte.
Cada uno de estos fondos está diseñado para una finalidad específica y se gestiona con políticas de inversión distintas. El fondo obligatorio es el más relevante en términos de volumen, ya que acumula décadas de aportes y rendimientos. Los fondos voluntarios, por su parte, son una herramienta poderosa para quienes quieren mejorar su pensión futura con disciplina de ahorro adicional.
Estructura financiera y contable de una AFP
Desde la perspectiva de la contabilidad de instituciones financieras, las AFP presentan una estructura muy particular: operan con dos bloques contables absolutamente diferenciados. El primero corresponde al patrimonio propio de la administradora, que incluye su capital social, reservas, ingresos por comisiones y gastos operativos. El segundo es el fondo en sí, que pertenece a los afiliados y se registra en estados financieros completamente separados.
Esta separación no es una práctica voluntaria, sino una exigencia legal en todos los países donde operan las AFP. Los reguladores obligan a las administradoras a presentar estados financieros independientes para cada uno de los fondos que gestionan, con el fin de garantizar que cualquier usuario o entidad supervisora pueda verificar la integridad del patrimonio previsional en todo momento.
Patrimonio separado: el fondo no pertenece a la AFP
Los fondos de pensiones forman un patrimonio separado al de la AFP. Por eso se contabilizan de manera independiente y están protegidos frente a cualquier contingencia financiera de la administradora.
Esta separación patrimonial tiene consecuencias prácticas muy importantes. Si una AFP enfrenta problemas de solvencia o incluso una quiebra, los fondos acumulados por los afiliados no pueden ser utilizados para pagar las deudas de la administradora. El regulador actúa de inmediato para trasladar esos fondos a otra AFP sin que el afiliado pierda ni un peso de su ahorro acumulado.
Además, los fondos son inembargables frente a deudas personales del trabajador afiliado. Esto significa que, incluso si el afiliado tiene obligaciones financieras pendientes, su fondo de pensiones no puede ser objeto de embargo, salvo en casos muy excepcionales que la ley especifica con precisión, como el pago de pensiones alimenticias en algunos sistemas.
Estados financieros y normas contables aplicables
Las AFP están obligadas a presentar dos tipos de estados financieros: los de la administradora como empresa y los del fondo que gestionan. Los estados financieros de la AFP como empresa incluyen el balance general, el estado de resultados y el estado de flujos de efectivo, siguiendo las normas contables que establezca el organismo regulador de cada país, que en muchos casos convergen con las Normas Internacionales de Información Financiera (NIIF).
Los estados financieros del fondo de pensiones, por su parte, reflejan el valor de mercado de las inversiones, los ingresos generados y el saldo de cada cuota. El valor de la cuota es el indicador clave que mide la rentabilidad del fondo y se publica diariamente para que cualquier afiliado pueda conocer el estado de su cuenta en tiempo real.
Dos bloques contables en una AFP
📊 Bloque 1: La AFP como empresa
- Capital social y reservas
- Ingresos por comisiones
- Gastos operativos y de personal
- Patrimonio propio de la administradora
📋 Bloque 2: El fondo de pensiones
- Valor de mercado de inversiones
- Aportes de los afiliados
- Rendimientos acreditados
- Valor de cuota publicado diariamente
¿Qué servicios ofrecen las AFP a sus afiliados?
Las AFP no se limitan a gestionar el ahorro para el retiro. A lo largo de la vida laboral del afiliado, ofrecen un conjunto de prestaciones que funcionan como una red de protección financiera ante distintas contingencias. Conocer esos servicios te permite aprovechar al máximo lo que el sistema puede darte.
- Pensión de jubilación: La prestación principal. Se activa cuando el afiliado cumple los requisitos de edad o de saldo mínimo exigidos por la ley.
- Pensión de invalidez: Se otorga cuando el afiliado pierde total o parcialmente su capacidad de trabajo por causas no laborales. El monto depende del grado de invalidez certificado.
- Pensión de sobrevivencia: Beneficia a los familiares dependientes del afiliado en caso de fallecimiento, garantizando un ingreso a quienes dependían económicamente de él.
- Ahorro voluntario (APV): Permite al trabajador depositar fondos adicionales para mejorar el monto de su pensión o acceder a ventajas tributarias que la ley reconoce en varios países.
- Información periódica de cuenta: La AFP está obligada a enviar estados de cuenta con detalle de saldos, aportes, rentabilidad y comisiones cobradas en cada período.
Pensión de jubilación y modalidades de retiro
Al momento del retiro, el afiliado no recibe su fondo de una sola vez de forma automática, sino que elige entre distintas modalidades que determinan cómo se le pagará la pensión. La elección de la modalidad de retiro es una de las decisiones financieras más importantes de la vida y puede afectar el monto mensual que recibirá durante toda su jubilación.
Cobertura de invalidez y sobrevivencia
Para financiar las pensiones de invalidez y sobrevivencia, las AFP contratan un seguro con compañías aseguradoras. El costo de ese seguro se descuenta del salario del trabajador junto con el aporte obligatorio. Cuando ocurre un siniestro —invalidez o fallecimiento—, la aseguradora cubre la diferencia entre el saldo acumulado en la cuenta individual y el monto que la ley establece como pensión mínima de referencia.
Este mecanismo permite que un trabajador joven, que todavía no ha acumulado mucho saldo en su cuenta, reciba una pensión digna en caso de invalidez total, incluso si llevaba pocos años aportando. La cobertura del seguro compensa la falta de ahorro acumulado, lo que convierte al sistema en una protección real desde el primer día de afiliación.
Supervisión y regulación de las AFP
Las administradoras de fondos de pensiones operan bajo una de las regulaciones más estrictas del sistema financiero. El Estado ejerce un control permanente sobre su funcionamiento a través de organismos especializados, cuyo objetivo es garantizar que los recursos previsionales se gestionen con transparencia, solvencia y dentro de los límites de inversión que la ley establece.
En cada país, ese organismo supervisor tiene un nombre diferente. En Chile, la entidad encargada es la Superintendencia de Pensiones; en Perú, es la Superintendencia de Banca, Seguros y AFP (SBS). Independientemente del nombre, su función principal es vigilar que las AFP cumplan con la normativa vigente, sancionar irregularidades y proteger a los afiliados.
Un mecanismo de regulación especialmente relevante es el encaje mínimo: cada AFP está obligada a mantener una reserva de sus propios recursos invertida en el mismo fondo que administra. Si la rentabilidad del fondo cae por debajo de un umbral mínimo establecido por el regulador, la AFP debe cubrir la diferencia con esos recursos propios, lo que la incentiva a gestionar bien el fondo de sus afiliados.
Ventajas y limitaciones del sistema de AFP
Como cualquier sistema financiero, el modelo de AFP tiene fortalezas concretas que lo hacen valioso y, al mismo tiempo, limitaciones que han generado debates y reformas en distintos países. Entender ambas caras te da una visión objetiva del sistema y te ayuda a interpretar con más criterio los cambios que puedan ocurrir en la regulación previsional.
✅ Ventajas
- Propiedad individual del fondo: el saldo es tuyo
- Transparencia: puedes consultar tu cuenta en cualquier momento
- Competencia entre AFP que puede mejorar rendimientos
- Protección ante quiebra de la administradora
- Herencia del saldo a familiares si falleces antes de jubilarte
⚠️ Limitaciones
- Pensiones bajas si el salario o los años de aporte son insuficientes
- El rendimiento depende del desempeño de los mercados financieros
- Las comisiones reducen el saldo acumulado a lo largo del tiempo
- Trabajadores informales quedan fuera del sistema sin protección
- Poco beneficio para quienes inician tarde su vida laboral formal
Las críticas más frecuentes al sistema se concentran en el monto final de las pensiones, que en muchos casos resulta insuficiente para mantener el nivel de vida del jubilado. Esto ha llevado a varios países a implementar reformas que combinan el pilar de capitalización individual con elementos de solidaridad financiados por el Estado, creando sistemas mixtos que intentan equilibrar eficiencia y cobertura social.
También es importante relacionar el funcionamiento de las AFP con otras instituciones del sistema financiero. Al igual que las uniones de crédito y las sociedades de inversión, las AFP forman parte de un ecosistema financiero regulado que moviliza el ahorro de millones de personas hacia la economía productiva, generando al mismo tiempo rendimientos para sus afiliados y financiamiento para empresas y gobiernos.
Preguntas frecuentes
¿Qué diferencia hay entre una AFP y un sistema de reparto?
En un sistema de reparto, las pensiones de los jubilados actuales se pagan con los aportes de los trabajadores activos del mismo período, lo que crea una dependencia directa entre generaciones. En cambio, en el sistema de AFP, cada trabajador acumula su propio fondo individual durante su vida laboral y lo utiliza únicamente para financiar su propia pensión. Esto elimina la dependencia intergeneracional, aunque no elimina la exposición al riesgo de los mercados financieros, que sí afecta al valor del fondo acumulado.
¿Cómo se invierte el dinero de una cuenta individual de pensiones?
El dinero de tu cuenta individual se invierte a través de fondos de inversión especializados que las AFP administran. Estos fondos adquieren instrumentos como bonos del Estado, bonos corporativos, acciones de empresas locales e internacionales e instrumentos de deuda de corto plazo. El regulador establece límites máximos por tipo de instrumento, por país y por moneda, para evitar una concentración excesiva de riesgo. Tú decides, dentro de los fondos disponibles, cuál se ajusta mejor a tu perfil de riesgo y horizonte de retiro.
¿Quién regula y supervisa a las administradoras de fondos de pensiones?
La supervisión corresponde a un organismo estatal especializado, cuyo nombre varía según el país. En Chile es la Superintendencia de Pensiones; en Perú, la SBS; en Colombia, la Superintendencia Financiera. Ese organismo fiscaliza las inversiones, las comisiones, la información entregada a los afiliados y la solvencia de la AFP. También tiene facultades para sancionar, intervenir e incluso retirar la licencia de operación a una administradora que incumpla la normativa vigente.
¿Qué pasa con mi fondo si la AFP quiebra?
Si una AFP entra en quiebra o pierde su licencia de operación, el regulador interviene de inmediato para proteger a los afiliados. El fondo de pensiones no forma parte del patrimonio de la AFP, por lo que no puede ser utilizado para pagar las deudas de la administradora. El organismo supervisor organiza el traspaso de todas las cuentas individuales a otra AFP habilitada, sin que los afiliados pierdan ningún peso de su ahorro acumulado. Este mecanismo de protección está establecido por ley en todos los países con sistemas de AFP.
¿Puedo cambiar de AFP sin perder mi fondo acumulado?
Sí. El traspaso de una AFP a otra es un derecho reconocido por ley en todos los sistemas de capitalización individual. El saldo acumulado en tu cuenta individual se transfiere íntegramente a la nueva AFP sin ningún costo por el fondo en sí. Sin embargo, algunos sistemas establecen períodos mínimos de permanencia o restricciones de frecuencia para evitar traslados especulativos. Antes de cambiar, conviene comparar rentabilidad histórica, comisiones y calidad de servicio de las opciones disponibles.
¿Qué comisiones cobran las AFP por administrar mi fondo?
Las AFP cobran comisiones por administrar tu cuenta individual. El modelo varía según el país: en algunos se cobra un porcentaje sobre el salario imponible del afiliado cada mes; en otros, se aplica una comisión sobre el saldo acumulado. Esa comisión financia los costos operativos de la administradora, incluyendo su estructura de personal, tecnología y red de atención. El regulador obliga a las AFP a publicar sus comisiones de forma clara para que los afiliados puedan compararlas y tomar decisiones informadas.
¿Cuál es la relación entre las AFP y las sociedades de inversión?
Las AFP y las sociedades de inversión son instituciones financieras complementarias que comparten el objetivo de movilizar el ahorro hacia los mercados. La diferencia principal radica en su naturaleza: las AFP gestionan exclusivamente recursos previsionales de trabajadores afiliados, mientras que las sociedades de inversión pueden captar recursos de cualquier tipo de inversionista. En algunos países, como México, las AFP canalizan los fondos de pensiones a través de vehículos similares a las sociedades de inversión, conocidos como Siefores, que son los instrumentos que realizan las inversiones en nombre de los afiliados. Si te interesa entender la diferencia entre este tipo de instituciones, también puede resultarte útil conocer la diferencia entre unión de crédito y cooperativa, otras figuras con lógica similar de ahorro colectivo.
Conclusión
Las administradoras de fondos de pensiones son instituciones financieras especializadas que gestionan el ahorro previsional de los trabajadores a través de cuentas individuales de capitalización. Su estructura, basada en el patrimonio separado y la supervisión estatal, las convierte en uno de los pilares más regulados del sistema financiero moderno. Entender cómo funcionan te permite comprender también cómo fluye el ahorro de millones de personas hacia los mercados de inversión.
A lo largo de este recorrido has conocido los tipos de fondos que administran, las modalidades de pensión disponibles al momento del retiro, la estructura contable que separa el fondo del patrimonio de la AFP y el rol del organismo regulador. Toda esa información tiene aplicación directa si estudias contabilidad, finanzas o simplemente quieres tomar decisiones más conscientes sobre tu propio ahorro previsional.
Si este tema despertó tu curiosidad por el funcionamiento de las instituciones financieras, en este sitio web encontrarás más contenido que te ayudará a construir una base sólida sobre cómo opera el sistema financiero en su conjunto, desde sus actores principales hasta sus mecanismos contables más específicos.
También te puede interesar:
¿Cómo abrir una arrendadora financiera?
¿Cómo se contabiliza una sociedad hipotecaria?
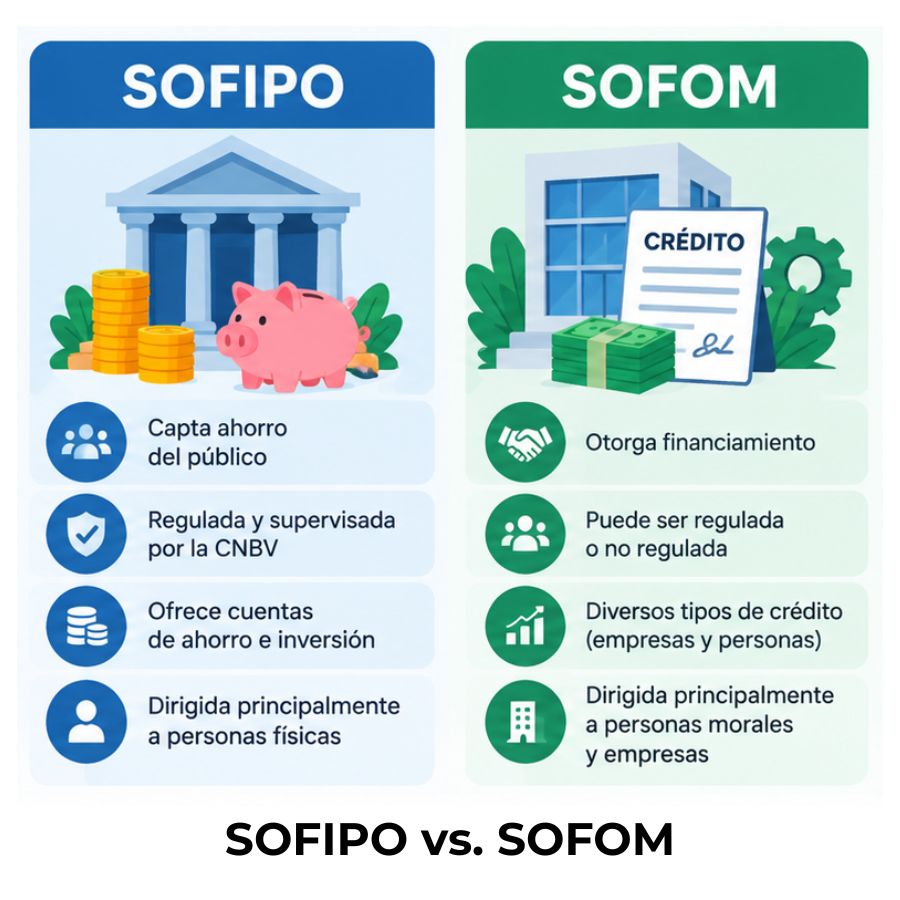
Diferencia entre SOFIPO y SOFOM
Diferencia entre unión de crédito y cooperativa
Procesadoras de pagos electrónicos
¿Qué son los grupos financieros y cómo funcionan?
¿Qué son las microfinancieras y cómo funcionan?
