Una sociedad de titulización, en términos precisos, es la entidad gestora que administra y representa a los fondos de titulización: vehículos financieros sin personalidad jurídica que transforman activos poco líquidos —como préstamos o derechos de cobro— en valores negociables que se colocan entre inversores. Si estás estudiando contabilidad de instituciones financieras, este concepto es uno de los pilares del mercado de capitales en España.
¿Qué es una sociedad de titulización?
Una sociedad de titulización —denominada técnicamente sociedad gestora de fondos de titulización— es una entidad mercantil cuya función exclusiva consiste en constituir, administrar y representar legalmente a los fondos de titulización. No gestiona los activos por cuenta propia, sino en nombre y en interés del propio fondo que administra. Esta distinción es clave para entender su naturaleza y su responsabilidad dentro del sistema financiero.
Cuando una entidad financiera quiere convertir en dinero los créditos que tiene en su cartera —hipotecas, préstamos al consumo o cualquier otro derecho de cobro—, necesita un intermediario especializado que organice esa operación. Ese intermediario es, precisamente, la sociedad gestora. Sin ella, el proceso de transformar activos ilíquidos en valores negociables no podría llevarse a cabo con las garantías legales y contables que exige el mercado.
Naturaleza jurídica y características esenciales
Desde el punto de vista jurídico, la sociedad gestora es una compañía mercantil con personalidad jurídica propia, lo que la diferencia radicalmente del fondo que administra. El fondo de titulización, en cambio, carece de personalidad jurídica y se configura como un patrimonio separado. Esta estructura fue diseñada deliberadamente para aislar los activos cedidos del balance de la entidad originadora y del de la propia gestora.
Para poder operar, una sociedad gestora necesita la autorización previa del Ministerio de Economía, que la concede a partir de un informe de la Comisión Nacional del Mercado de Valores (CNMV). Una vez autorizada, queda inscrita en el registro especial que la CNMV mantiene a tal efecto y queda sujeta a su supervisión continua. No se trata, por tanto, de una entidad que cualquiera puede constituir sin requisitos previos.
Diferencia entre la sociedad gestora y el fondo de titulización
Confundir ambas figuras es uno de los errores más habituales cuando se empieza a estudiar este ámbito. La sociedad gestora es la entidad que toma decisiones, firma contratos, lleva la contabilidad y responde ante reguladores e inversores. El fondo, por su parte, es el vehículo que agrupa los activos y emite los valores, pero no tiene capacidad de actuar por sí mismo: necesita que la gestora lo represente en todo momento.
¿Cómo funciona una sociedad de titulización?
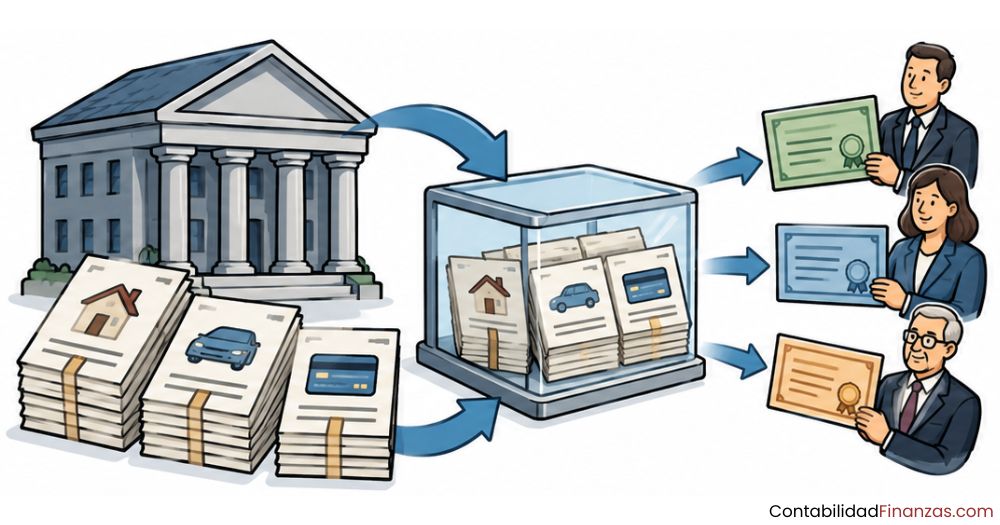
El punto de partida siempre es una entidad —un banco, una empresa o un establecimiento financiero de crédito— que tiene en su balance activos que generan flujos de caja futuros, pero que no puede convertir en dinero de inmediato. Esa entidad, llamada cedente u originadora, decide transferir esos activos a un fondo de titulización. A partir de ese momento, la sociedad gestora entra en acción para organizar y supervisar todo el proceso.
Del activo ilíquido al bono negociable
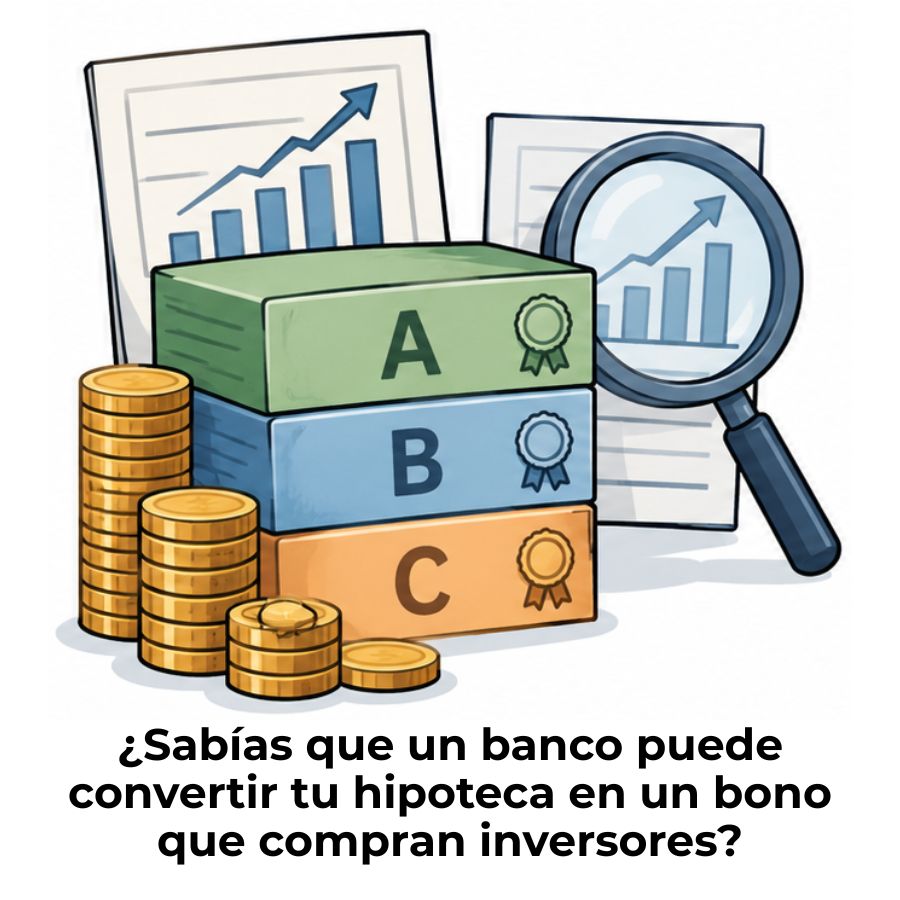
Una vez que el cedente transfiere los activos al fondo, la sociedad gestora los agrupa y los estructura. En muchos casos, divide la cartera en tramos o tranches, cada uno con un perfil de riesgo y rentabilidad distinto. El tramo más seguro tiene prioridad en el cobro de los flujos que generan los activos, mientras que el tramo más arriesgado, aunque con mayor potencial de rentabilidad, cobra en último lugar. Esta división permite que cada inversor elija el nivel de exposición que mejor se ajusta a su perfil.
Con esa estructura definida, el fondo emite bonos —denominados bonos de titulización— que se colocan entre inversores institucionales en los mercados financieros. Los inversores pagan por esos bonos y el fondo traslada esos recursos al cedente, quien así recupera liquidez sin necesidad de esperar a que sus deudores terminen de pagar. El ciclo se cierra cuando los deudores originales van amortizando sus créditos: esos pagos se convierten en los cupones que cobran los tenedores de los bonos.
Agentes que intervienen en el proceso
La titulización no es un proceso de dos partes. Entre el banco que cede los créditos y el inversor que adquiere los bonos intervienen varios agentes con funciones bien definidas. Conocerlos te ayuda a entender por qué este mecanismo puede operar con niveles elevados de seguridad y transparencia.
- Entidad originadora o cedente: La institución —generalmente una entidad de crédito o empresa— que posee los activos y los transfiere al fondo para obtener financiación inmediata.
- Sociedad gestora: Administra el fondo, lleva su contabilidad, representa al fondo ante terceros y garantiza el cumplimiento de todas las obligaciones legales y de información.
- Deudores: Son quienes deben pagar los créditos cedidos —por ejemplo, los titulares de las hipotecas—. Sus pagos periódicos generan los flujos que remuneran a los bonistas.
- Bonistas o inversores: Adquieren los bonos emitidos por el fondo y reciben una rentabilidad periódica respaldada por los activos cedidos.
- Agencia de calificación (rating): Evalúa la calidad crediticia de los diferentes tramos del fondo y asigna una nota de riesgo que orienta a los inversores en su decisión.
- Estructurador: Suele ser una entidad financiera que diseña la arquitectura de la operación: número de tramos, criterios de elegibilidad de activos y condiciones de la emisión.
- Servicer: Se encarga del seguimiento administrativo de los créditos cedidos: recobro, gestión de impagos y control de los flujos de caja del fondo.
Tipos de fondos de titulización en España
Antes de la entrada en vigor de la Ley 5/2015, el ordenamiento español distinguía entre dos categorías de fondos según la naturaleza de los activos que podían agrupar. Con la nueva normativa, esa doble categoría desapareció y quedó unificada bajo la denominación de fondo de titulización de activos, aunque en la práctica sigue siendo útil conocer las dos tipologías históricas para entender los productos existentes en el mercado.
Fondos de titulización hipotecaria
Fueron los primeros en regularse en España, a través de la Ley 19/1992. Su activo estaba constituido exclusivamente por participaciones hipotecarias: derechos de crédito respaldados por préstamos con garantía real sobre inmuebles. Los valores que emitían se denominaban bonos de titulización hipotecaria y su objetivo principal era abaratar la financiación de la vivienda, aportando liquidez adicional al mercado hipotecario mediante la captación de capital de inversores institucionales.
Fondos de titulización de activos
Su regulación llegó con el Real Decreto 926/1998 y amplió el universo de activos titulizables más allá de las hipotecas. Cualquier derecho de crédito —préstamos al consumo, créditos a empresas, derechos de cobro futuros— podía incorporarse a estos fondos, siempre que cumpliera los requisitos exigidos. Esta flexibilidad convirtió a los fondos de titulización de activos en el instrumento de referencia para diversificar las fuentes de financiación tanto de entidades financieras como de empresas no bancarias.
📋 Fondo de titulización hipotecaria
Activos: participaciones hipotecarias
Valores: bonos de titulización hipotecaria
Regulación histórica: Ley 19/1992
📋 Fondo de titulización de activos
Activos: créditos, préstamos, derechos de cobro
Valores: bonos de titulización de activos
Regulación histórica: RD 926/1998
📋 Desde la Ley 5/2015
Categoría unificada: fondo de titulización de activos
Suprime la distinción hipotecaria/activos
Supervisión: CNMV
Activos que se pueden titulizar
Uno de los aspectos que más sorprende a quienes se acercan por primera vez a este tema es la variedad de activos que pueden incorporarse a un fondo de titulización. El requisito común a todos ellos es que generen flujos de caja periódicos y predecibles, ya sea en forma de cuotas de amortización, intereses o pagos por servicios prestados. Sin esa corriente de pagos, no existe rentabilidad que trasladar a los inversores.
Aunque lo más habitual es que la titulización la lleven a cabo entidades financieras —bancos, establecimientos financieros de crédito o aseguradoras—, la normativa española permite que cualquier empresa con derechos de crédito titulizables pueda acceder a este mecanismo de financiación. Esto amplía considerablemente el universo de posibles originadores más allá del sector bancario.
- Préstamos hipotecarios: Son los activos más comunes. Al estar respaldados por inmuebles, ofrecen una garantía real que reduce el riesgo percibido por los inversores.
- Préstamos al consumo: Financiaciones de bienes duraderos, vehículos o tarjetas de crédito. Tienen mayor riesgo, pero también mayor rentabilidad potencial.
- Créditos a empresas: Préstamos concedidos a personas jurídicas para financiar su actividad, activos o proyectos de inversión.
- Derechos de cobro futuros: Ingresos contractuales que aún no se han devengado, pero que con alta probabilidad se recibirán, como las rentas de concesiones o contratos de servicios a largo plazo.
- Leasing y renting: Los flujos derivados de contratos de arrendamiento financiero o de uso de bienes también pueden cederse a un fondo de titulización.
Marco regulatorio de las sociedades de titulización
La titulización en España tiene un recorrido normativo que arranca en 1992 y ha evolucionado de forma significativa hasta la actualidad. Entender ese marco regulatorio es imprescindible para comprender las obligaciones que asumen tanto las sociedades gestoras como los propios fondos que administran. La regulación no solo establece quién puede operar, sino también cómo debe hacerlo y ante quién debe rendir cuentas.
La Ley 5/2015 y el papel de la CNMV
La norma de referencia en la actualidad es la Ley 5/2015, de 27 de abril, de fomento de la financiación empresarial. Esta ley unificó las dos categorías anteriores de fondos, flexibilizó las operaciones permitidas y aproximó el régimen español al de otras jurisdicciones europeas más avanzadas en materia de titulización. Con ella desaparecieron restricciones que impedían replicar en España estrategias de titulización que ya funcionaban con éxito en otros países del entorno.
La CNMV ejerce la supervisión, inspección y, cuando procede, la potestad sancionadora sobre las sociedades gestoras y los fondos que administran. Además, la Ley le otorga la habilitación para dictar normas específicas en materia contable y de información financiera aplicables a los fondos de titulización. Esa habilitación se materializó en la Circular 2/2016 de la CNMV, que establece las normas contables, las cuentas anuales y los estados financieros públicos que deben presentar los fondos.
«La titulización permite transformar un conjunto de activos financieros poco líquidos en instrumentos negociables y líquidos que generan flujos de caja de periodicidad fija.» — Exposición de motivos, Ley 5/2015.
Obligaciones contables y de información
La transparencia es una de las exigencias centrales del sistema. La sociedad gestora está obligada a elaborar y publicar en su página web un informe anual y tres informes trimestrales por cada fondo que administre. Estos documentos deben recoger la evolución de los activos, los pagos realizados a los bonistas y cualquier incidencia relevante en la cartera. El incumplimiento de estos deberes puede dar lugar a sanciones por parte de la CNMV.
En lo que respecta a la contabilidad de los fondos, el resultado contable final de cada ejercicio debe ser nulo. Esto responde a la concepción de los fondos como patrimonios con valor patrimonial neto cero: los flujos de caja que generan los activos deben coincidir con los pagos a los pasivos. Cuando se producen desajustes temporales entre ambos, es la sociedad gestora quien debe adoptar las medidas financieras necesarias para restablecer el equilibrio. Si estudias contabilidad de instituciones financieras, este principio de valor patrimonial neto nulo es uno de los conceptos contables más específicos y relevantes de este tipo de entidades.
🏛️ Hitos normativos clave en España
1992
Ley 19/1992: fondos de titulización hipotecaria
1993
Primeras emisiones de titulización en España
1998
RD 926/1998: fondos de titulización de activos
2015
Ley 5/2015: unificación y modernización del marco
2016
Circular 2/2016 CNMV: normas contables específicas
Ventajas de la titulización para entidades financieras e inversores
La titulización no habría alcanzado el peso que tiene en el sistema financiero español si no aportara ventajas concretas y verificables a las partes implicadas. Tanto el cedente como el inversor obtienen beneficios específicos de este mecanismo, aunque con perfiles de riesgo y objetivos distintos. Entender esas ventajas te permite comprender también por qué las entidades financieras recurren a este instrumento con tanta frecuencia. Las instituciones similares a las que utilizan la titulización también comparten características con otros tipos de instituciones financieras que operan en el mercado de capitales español.
🏦 Para la entidad cedente
- Obtiene liquidez inmediata sin necesidad de esperar el vencimiento de los créditos
- Reduce la exposición al riesgo crediticio de su cartera
- Libera capital regulatorio para conceder nuevos préstamos
- Diversifica sus fuentes de financiación más allá del depósito bancario
📈 Para el inversor
- Accede a instrumentos con rentabilidad fija respaldada por activos reales
- Puede elegir el nivel de riesgo a través de los distintos tramos disponibles
- Los activos están separados del balance del cedente: protección ante su insolvencia
- Cuenta con la calificación de agencias de rating para orientar su decisión
Desde el punto de vista del sistema en su conjunto, la titulización contribuye a que el crédito fluya con mayor eficiencia. Los bancos no quedan bloqueados por carteras de préstamos a largo plazo y pueden seguir concediendo financiación nueva, lo que favorece el acceso al crédito para particulares y empresas. Este efecto multiplicador es uno de los argumentos más sólidos a favor del mecanismo cuando está bien regulado y supervisado. Las sociedades hipotecarias comparten con las gestoras de titulización este objetivo de movilizar el crédito hipotecario hacia los mercados de capitales.
También cabe mencionar que la separación patrimonial entre el fondo y la entidad cedente ofrece una capa de protección relevante para el inversor: en caso de insolvencia del originador, los activos cedidos permanecen dentro del fondo y los bonistas no se ven afectados por esa situación. Esta garantía estructural, junto con la supervisión de la CNMV, es uno de los pilares de confianza del mercado español de titulización. Las Sociedades de Garantía Recíproca (SGR) también persiguen un objetivo parecido de reforzar la seguridad del crédito, aunque operan con un mecanismo distinto orientado a las pymes.
Preguntas frecuentes
¿Qué diferencia hay entre titulización hipotecaria y titulización de activos?
La diferencia está en el tipo de activo que agrupa el fondo. En la titulización hipotecaria, los activos son préstamos con garantía real sobre inmuebles, lo que implica una seguridad adicional para el inversor derivada del respaldo del bien. En la titulización de activos, el espectro es mucho más amplio: puede incluir créditos al consumo, préstamos empresariales, derechos de cobro futuros o contratos de leasing. Con la Ley 5/2015, ambas categorías quedaron unificadas bajo una sola denominación, aunque en la práctica los productos siguen diferenciándose por el tipo de activo subyacente, ya que el perfil de riesgo de una hipoteca no es el mismo que el de un crédito revolving.
¿Qué son los bonos de titulización?
Los bonos de titulización son los valores de renta fija que emite el fondo de titulización para financiar la compra de los activos cedidos por la entidad originadora. Quien adquiere estos bonos se convierte en bonista y tiene derecho a recibir una rentabilidad periódica —el cupón— que se nutre de los pagos que realizan los deudores originales de los créditos cedidos. No son depósitos bancarios ni participaciones en el capital de ninguna empresa: son instrumentos de renta fija respaldados por una cartera específica de activos, cuya calidad crediticia suele ser evaluada por una o varias agencias de calificación antes de su colocación en el mercado.
¿Quién supervisa a las sociedades gestoras de fondos de titulización?
La supervisión recae en la Comisión Nacional del Mercado de Valores (CNMV), que tiene competencias de inspección, supervisión y sanción sobre las sociedades gestoras y los fondos que administran. Para constituirse, una gestora necesita autorización previa del Ministerio de Economía, basada en un informe favorable de la CNMV, y debe inscribirse en el registro especial que esta comisión mantiene. Una vez en funcionamiento, la gestora debe remitir periódicamente informes trimestrales y anuales a la CNMV y publicarlos en su web, lo que garantiza un nivel de transparencia continuo y verificable para los inversores.
¿Puede cualquier empresa titulizar sus activos?
Sí, aunque con matices importantes. La Ley 5/2015 no restringe la titulización exclusivamente a entidades financieras: cualquier empresa que tenga derechos de crédito susceptibles de generar flujos de caja puede cederlos a un fondo de titulización. Sin embargo, en la práctica son las entidades bancarias, los establecimientos financieros de crédito y las aseguradoras quienes llevan a cabo la mayor parte de las operaciones, porque son las que acumulan carteras de crédito de mayor volumen y homogeneidad. Para una empresa no financiera, el coste de estructurar una titulización puede ser elevado en relación con el volumen de activos disponibles, lo que limita su atractivo salvo para empresas de tamaño considerable.
¿Qué ocurre con los activos titulizados si quiebra la entidad cedente?
Esta es una de las garantías estructurales más importantes de la titulización: los activos cedidos al fondo quedan segregados del patrimonio del cedente. Una vez que la transferencia se ha formalizado correctamente, esos activos no forman parte de la masa de la quiebra del originador. Los deudores siguen pagando sus cuotas al fondo, y los bonistas continúan recibiendo los pagos correspondientes. La quiebra del cedente no afecta, en principio, al cobro de los inversores, siempre que la estructura de la operación haya sido diseñada con las garantías legales adecuadas y que la CNMV haya supervisado correctamente la constitución del fondo.
¿Qué es un tramo o tranche dentro de un fondo de titulización?
Un tramo —término que proviene del francés tranche— es cada una de las divisiones en que se subdivide la emisión de bonos de un fondo de titulización, clasificadas según su nivel de riesgo y su prioridad en el cobro. Los tramos más seguros, llamados senior, tienen preferencia en el cobro de los flujos del fondo y, por eso, ofrecen menor rentabilidad. Los tramos junior o subordinados cobran en último lugar, asumen más riesgo en caso de impagos en la cartera y, a cambio, ofrecen una rentabilidad potencial más alta. Esta estructura en capas permite que un mismo fondo sea atractivo para inversores con perfiles de riesgo muy distintos, desde los más conservadores hasta los que buscan mayor rendimiento.
¿Cuándo se creó la titulización en España?
El marco jurídico español para la titulización nació con la Ley 19/1992, de 7 de julio, que reguló los fondos de titulización hipotecaria y estableció la figura de la sociedad gestora. Las primeras emisiones efectivas se realizaron en 1993, un año después de aprobada esa ley. Desde entonces, el sistema ha evolucionado de forma continua: el Real Decreto 926/1998 amplió el universo de activos titulizables y la Ley 5/2015 modernizó y unificó todo el marco regulatorio para alinearlo con los estándares europeos. España es, en la actualidad, uno de los mayores mercados de titulización del continente, medido por el volumen de emisiones acumuladas.
Conclusión
Las sociedades de titulización son intermediarios financieros especializados que hacen posible uno de los mecanismos más sofisticados del mercado de capitales: transformar activos ilíquidos en valores negociables. Su papel como gestoras de fondos de titulización implica responsabilidades contables, legales y de transparencia que van mucho más allá de una simple administración de carteras. Sin ellas, el proceso de titulización no podría funcionar con las garantías que exige el mercado.
A lo largo de este contenido has visto cómo se estructura el proceso, qué agentes participan, qué activos pueden cederse y cuál es el marco regulatorio que lo ordena en España. Ese conocimiento te permite leer con criterio cualquier operación de titulización, identificar a cada parte implicada y entender las ventajas que obtiene tanto la entidad cedente como el inversor que adquiere los bonos emitidos por el fondo.
Si este tema ha despertado tu interés, en este sitio web encontrarás más contenidos sobre la contabilidad y el funcionamiento de las distintas instituciones financieras que operan en el sistema español. Profundizar en cada una de ellas te dará una visión mucho más completa de cómo se organiza y financia la economía real.
También te puede interesar:
¿Qué son los prestamistas y cómo funcionan?
Procesadoras de pagos electrónicos

Ejemplos de instituciones financieras no bancarias

Riesgos de la banca paralela para la economía
Diferencia entre SOFIPO y SOFOM
¿Qué son las casas de cambio y cómo funcionan?
¿Cómo se contabiliza una empresa de remesas?