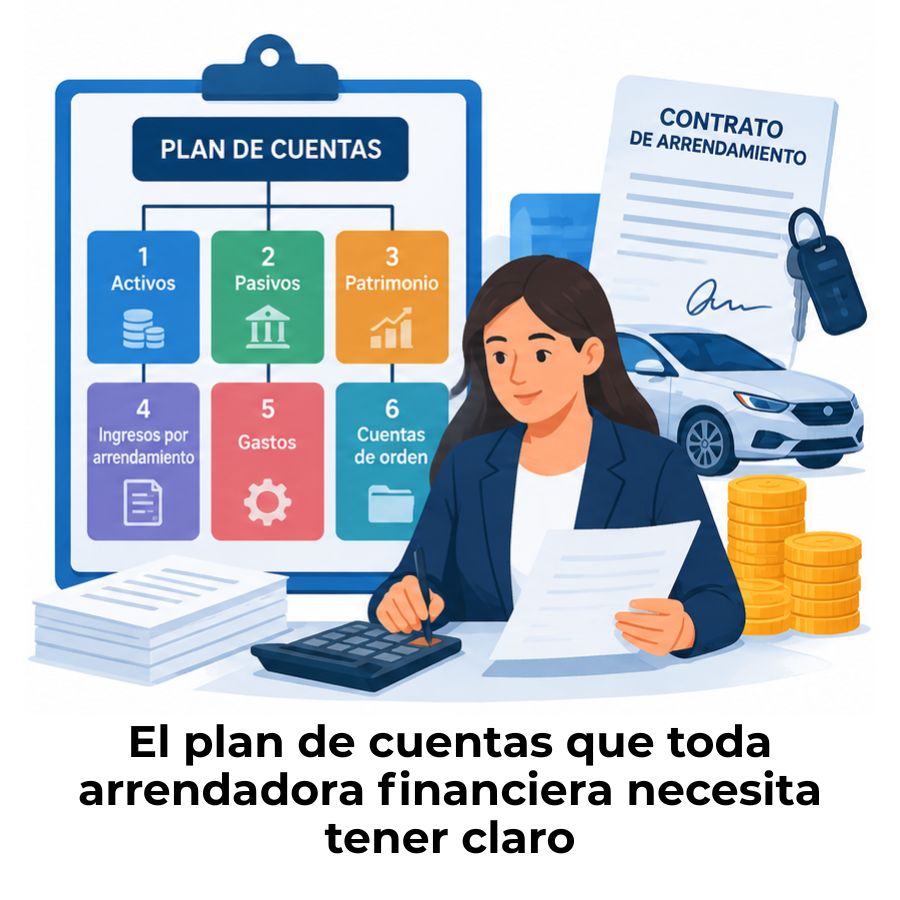
El plan de cuentas de una arrendadora financiera es el catálogo que organiza todas las cuentas contables que esta institución utiliza para registrar su actividad: los contratos de arrendamiento que financia, los bienes que adquiere para cederlos, los ingresos que genera y las deudas que contrae. Entender su estructura te permite interpretar cualquier estado financiero de este tipo de entidad.
¿Qué es el plan de cuentas de una arrendadora financiera?
Una arrendadora financiera es una institución especializada cuya operación principal consiste en adquirir bienes y cederlos en uso a sus clientes mediante contratos de arrendamiento, a cambio de cuotas periódicas. El plan de cuentas es el catálogo que organiza de forma jerárquica todas las cuentas contables que utiliza esta entidad para registrar cada operación, desde la compra del bien hasta la liquidación final del contrato o el ejercicio de la opción de compra.
A diferencia de una empresa comercial, donde el activo principal suele ser el inventario o la maquinaria propia, en una arrendadora financiera el activo más relevante es la cartera de arrendamiento: el conjunto de contratos vigentes que le generan flujos de ingresos futuros. Esto hace que su plan de cuentas tenga una estructura muy distinta, orientada a reflejar esa realidad financiera con precisión.
Diferencia entre plan de cuentas general y plan especializado
Un plan de cuentas general, como el que utiliza cualquier empresa comercial o de servicios, agrupa las cuentas en activo, pasivo, capital, ingresos y gastos con una lógica sencilla. El de una arrendadora financiera conserva esa misma lógica, pero incorpora cuentas exclusivas que no existen en ningún catálogo genérico, como la cartera de arrendamiento vigente, los bienes en espera de arrendamiento, las reservas preventivas por irrecuperabilidad y las cuentas de orden para contratos formalizados, pero no colocados.
Esta especialización no es una preferencia del contador: es una exigencia derivada de la naturaleza del negocio. Registrar los contratos de arrendamiento como si fueran ventas o simples préstamos distorsiona completamente los estados financieros y puede generar inconsistencias ante una revisión regulatoria o fiscal.
Normativa que regula el catálogo de cuentas
En México, las arrendadoras financieras están reguladas por la Comisión Nacional Bancaria y de Valores (CNBV), que emite los criterios contables aplicables a las entidades de crédito y a las organizaciones auxiliares del crédito. Estos criterios establecen qué cuentas deben existir, cómo se denominan y en qué grupo se clasifican, sin dejar margen para la improvisación. Adicionalmente, la Norma de Información Financiera D-5 (NIF D-5) rige el tratamiento contable de los arrendamientos tanto para el arrendador como para el arrendatario.
Desde enero de 2019, la NIF D-5 fue homologada con la NIIF 16, lo que trajo cambios importantes en la forma de reconocer activos y pasivos derivados de contratos de arrendamiento. Para una arrendadora financiera, esto significa que cada contrato debe evaluarse con criterios precisos para determinar si genera un activo financiero o un derecho de uso, y registrarlo en la cuenta correcta desde el primer día.
Estructura general del plan de cuentas
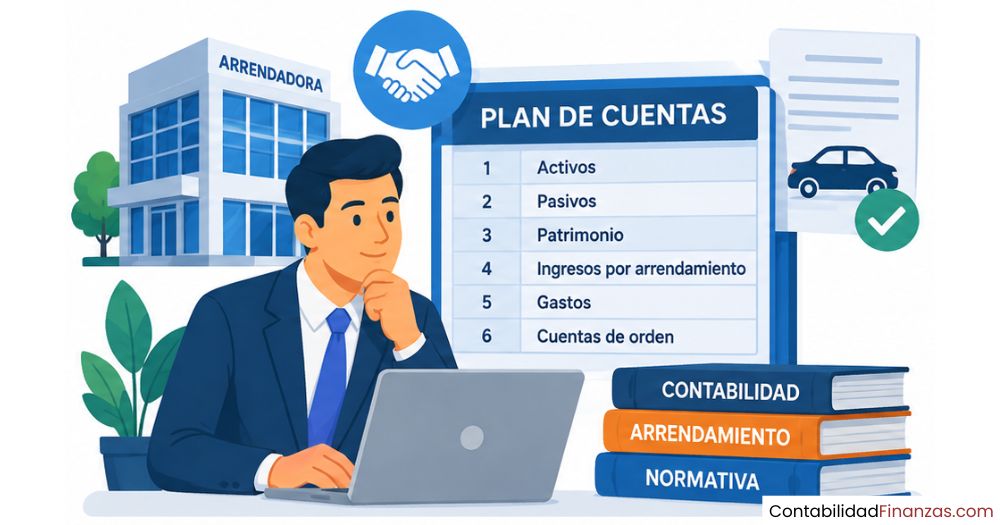
El plan de cuentas de una arrendadora financiera se organiza en cinco grandes grupos: activo, pasivo, capital contable, ingresos y gastos. Cada grupo contiene subgrupos y cuentas individuales que responden a las operaciones propias de esta institución. A continuación se desarrolla cada uno con sus cuentas más representativas.
Activo circulante
El activo circulante agrupa los recursos que la arrendadora puede convertir en efectivo en el corto plazo o que ya son efectivo. Las cuentas más comunes en este apartado son la caja y bancos, las inversiones en valores a corto plazo y la cartera de arrendamiento vigente con vencimiento menor a un año. También se incluyen los intereses devengados no cobrados, que representan el ingreso generado por los contratos, pero que aún no ha sido liquidado por el cliente.
Activo no circulante
El activo no circulante concentra los recursos de largo plazo de la arrendadora. Aquí aparece la parte más característica de su contabilidad: la cartera de arrendamiento a largo plazo, que representa el principal de los contratos con vencimiento superior a un año. También se registran los bienes en espera de arrendamiento —que son activos adquiridos pero aún no colocados en ningún contrato— y los bienes adjudicados, que son aquellos recuperados de clientes que no pudieron cumplir con sus obligaciones.
Pasivo a corto y largo plazo
El pasivo de una arrendadora financiera refleja la forma en que se financia para adquirir los bienes que luego arrienda. La principal fuente de financiamiento son los préstamos bancarios y la emisión de certificados bursátiles o papel comercial, instrumentos de deuda que la arrendadora coloca en el mercado para obtener recursos. Estas obligaciones se clasifican según su vencimiento: las que deben liquidarse en menos de un año van al pasivo circulante y las de plazo mayor al pasivo a largo plazo.
Capital contable
El capital contable representa la parte del patrimonio que pertenece a los accionistas de la arrendadora. Se compone del capital social, las utilidades retenidas de ejercicios anteriores, las reservas de capital y el resultado del ejercicio en curso. Una arrendadora bien capitalizada tiene mayor capacidad para obtener fondeo en condiciones favorables, lo que le permite crecer su cartera y ofrecer mejores condiciones a sus clientes.
Cuentas de ingresos de una arrendadora financiera
Los ingresos de una arrendadora financiera no provienen de la venta de productos: provienen principalmente del rendimiento financiero que generan los contratos de arrendamiento que tiene en su cartera. Esto significa que cada contrato firmado representa una fuente de ingresos que se devenga con el paso del tiempo, a medida que los arrendatarios realizan sus pagos periódicos.
Ingresos por arrendamiento financiero
La cuenta principal de ingresos es la de intereses ganados por arrendamiento financiero. Cuando una arrendadora formaliza un contrato, el valor total del bien no se reconoce como ingreso de inmediato: solo la parte correspondiente a los intereses de cada periodo se registra como ingreso conforme se devenga. La parte del capital que va recuperando pertenece al activo y reduce el saldo de la cartera. Este tratamiento es fundamental para que los estados financieros reflejen correctamente la rentabilidad real del negocio.
Ingresos por intereses y comisiones
Además de los intereses derivados de los contratos de arrendamiento, una arrendadora puede generar ingresos por las comisiones que cobra al momento de formalizar un contrato —llamadas comisiones de apertura— y por los rendimientos de las inversiones que realiza con su tesorería. Todos estos conceptos deben registrarse en cuentas de ingreso separadas para poder medir con precisión de dónde proviene la rentabilidad del negocio y cuánto aporta cada línea de operación.
Cuentas de costos y gastos operativos
Si los ingresos de una arrendadora son los intereses que cobra, sus costos principales son los intereses que paga para financiarse. La diferencia entre ambos —llamada margen financiero— es el indicador más importante para evaluar la rentabilidad de su operación. Por eso, las cuentas de gastos se organizan pensando en reflejar ese margen con la mayor claridad posible.
Costos financieros y cargos por financiamiento
Los costos financieros agrupan todo lo que la arrendadora paga por obtener el dinero que necesita para comprar los bienes que arrienda. Incluyen los intereses sobre préstamos bancarios, los rendimientos que paga a los tenedores de sus certificados bursátiles y las comisiones bancarias asociadas a la obtención de crédito. Cuanto más eficientemente gestiona estos costos, mayor es su margen financiero y, por tanto, su rentabilidad.
Gastos de administración y operación
Los gastos de administración recogen todos los costos necesarios para que la arrendadora funcione día a día: nómina del personal, servicios de tecnología, arrendamiento de oficinas, honorarios de auditoría y gastos de cobranza. También se incluye la depreciación de los activos propios de la institución y las reservas preventivas que se constituyen para cubrir posibles pérdidas por contratos de difícil recuperación.
¿Cómo se registran las operaciones de arrendamiento en el plan de cuentas?
El plan de cuentas no es solo un listado: es el sistema que permite registrar cada operación en el lugar correcto. Entender cómo se mueven las cuentas en cada etapa del ciclo de vida de un contrato es la clave para que los estados financieros reflejen la realidad de la arrendadora. Hay tres momentos críticos: la firma del contrato, el cobro de las cuotas periódicas y la liquidación final.
Registro inicial del contrato de arrendamiento
Cuando una arrendadora adquiere un bien para cederlo en arrendamiento, primero lo registra como un activo en la cuenta de bienes en espera de arrendamiento. En el momento en que el contrato se formaliza, ese bien sale de la cuenta de espera y su valor neto pasa a la cuenta de cartera de arrendamiento, que refleja el derecho que tiene la arrendadora a cobrar los flujos futuros pactados. Este es el punto de partida de toda la cadena contable del contrato.
Registro de cuotas, intereses y opción de compra
Cuando el arrendatario realiza un pago periódico, la arrendadora debe separar ese pago en dos partes: la recuperación de capital y los intereses. La recuperación de capital reduce el saldo de la cuenta de cartera, mientras que los intereses se registran como ingreso en la cuenta 4-001. Esta separación es la operación contable más recurrente de toda la vida del contrato y debe realizarse con exactitud en cada periodo, usando la tabla de amortización del contrato como referencia.
Al finalizar el plazo del contrato, el arrendatario puede ejercer la opción de compra pagando el valor residual pactado. En ese momento, la arrendadora da de baja la cuenta de cartera por el valor residual pendiente y registra el ingreso correspondiente. Si el arrendatario no ejerce la opción, el bien se recupera y regresa a la cuenta de bienes adjudicados para su posterior venta o recolocación.
«La contabilización para el arrendador sigue las mismas reglas que para el arrendatario, solo que utiliza cuentas contrarias: donde el arrendatario reconoce un pasivo, el arrendador reconoce un activo; donde el arrendatario registra un gasto financiero, el arrendador registra un ingreso financiero.»
Si quieres profundizar en la operación completa de estas instituciones, puedes revisar todo el contexto de la contabilidad de arrendadoras financieras, donde se desarrollan los fundamentos operativos y regulatorios que dan forma al plan de cuentas.
Cuentas de orden y contingencias
Las cuentas de orden son un elemento distintivo del plan de cuentas de una institución financiera. No afectan directamente el balance general ni el estado de resultados, pero registran compromisos, derechos y contingencias que pueden convertirse en activos o pasivos reales en el futuro. Para una arrendadora financiera, estas cuentas permiten mantener un control riguroso sobre los contratos en etapa de aprobación, las garantías recibidas de los arrendatarios y los avales que la institución ha otorgado.
Entre las cuentas de orden más comunes en una arrendadora se encuentran las de contratos formalizados pendientes de disposición, las garantías hipotecarias o prendarias recibidas como respaldo de los contratos y los avales y fianzas otorgados a terceros. Su uso correcto permite que los auditores y reguladores tengan una visión completa de los compromisos de la institución, más allá de lo que muestran los estados financieros tradicionales.
Si estás pensando en constituir una institución de este tipo, el proceso de registro y autorización implica definir desde el inicio un plan de cuentas alineado a la regulación. Puedes conocer los requisitos y pasos del proceso en el artículo sobre abrir una arrendadora financiera.
Preguntas frecuentes
¿Qué diferencia hay entre el plan de cuentas de una arrendadora y el de un banco?
Aunque ambas son instituciones financieras y comparten una lógica similar en su plan de cuentas, sus diferencias son significativas. Un banco capta depósitos del público, por lo que tiene cuentas específicas para pasivos de captación, como cuentas de cheques, cuentas de ahorro y depósitos a plazo. Una arrendadora financiera no puede captar depósitos del público, por lo que su pasivo se financia a través de préstamos bancarios y emisión de deuda en el mercado de valores. Además, el activo principal de una arrendadora es su cartera de arrendamiento, mientras que en un banco el activo principal es la cartera de crédito. Esto determina cuentas completamente distintas en el grupo de activo y en el de ingresos.
¿Cuáles son las cuentas más importantes en una arrendadora financiera?
Las cuentas más representativas y de mayor peso en los estados financieros de una arrendadora financiera son la cartera de arrendamiento vigente —que concentra la mayor parte de su activo—, los préstamos bancarios y los certificados bursátiles en el pasivo, y los intereses ganados por arrendamiento en el grupo de ingresos. La cartera y los intereses que genera son el corazón de su modelo de negocio: sin esas dos cuentas funcionando correctamente, no hay forma de medir ni gestionar la rentabilidad de la institución. También son relevantes las reservas preventivas, porque muestran el nivel de riesgo de la cartera.
¿Cómo se clasifica la cartera de arrendamiento en el activo?
La cartera de arrendamiento se clasifica en el activo según el plazo de vencimiento de las cuotas pendientes. La porción con vencimiento menor a doce meses va al activo circulante y la porción con vencimiento mayor a doce meses al activo no circulante. Adicionalmente, dentro de cada uno de esos grupos se distingue entre cartera vigente —contratos al corriente de pagos— y cartera vencida —contratos con cuotas impagas pasado el plazo acordado—. Esta clasificación es obligatoria porque permite evaluar la calidad y la liquidez de la cartera.
¿Qué normas contables aplican a las arrendadoras financieras en México?
En México, las arrendadoras financieras aplican principalmente los criterios contables emitidos por la Comisión Nacional Bancaria y de Valores (CNBV) para entidades de ahorro y crédito popular y organizaciones auxiliares del crédito. De forma complementaria, aplican la Norma de Información Financiera D-5 (NIF D-5) sobre arrendamientos, que desde 2019 está homologada con la NIIF 16. Esta norma regula cómo se reconocen los activos y pasivos derivados de los contratos, tanto en el arrendador como en el arrendatario. La contabilidad de instituciones financieras en general también se rige por las Normas de Información Financiera (NIF) emitidas por el CINIF.
¿Qué son las cuentas de orden en una arrendadora financiera?
Las cuentas de orden son registros contables que no modifican el activo, el pasivo ni el capital de la arrendadora, pero documentan compromisos, derechos y contingencias que podrían convertirse en movimientos reales en el futuro. En una arrendadora financiera, las más habituales son las que registran contratos aprobados pero no colocados, las garantías recibidas de los arrendatarios —como hipotecas o prendas— y los avales otorgados a terceros. Su correcta utilización es un requisito regulatorio y un indicador de orden y transparencia en la gestión contable.
¿Cómo se registra la opción de compra al final del contrato?
Cuando el arrendatario ejerce la opción de compra al vencimiento del contrato, paga a la arrendadora el valor residual pactado desde el inicio. Ese pago se registra como un ingreso por venta de bienes y simultáneamente se da de baja el saldo restante de la cuenta de cartera. Si el valor residual pactado era simbólico —por ejemplo, un peso— el asiento es mínimo, pero igualmente obligatorio. Si el arrendatario no ejerce la opción, el bien se recupera y se traslada a la cuenta de bienes adjudicados para su venta posterior o recolocación en un nuevo contrato.
¿Qué pasa con los bienes arrendados que no se venden ni se devuelven?
Cuando un bien es recuperado por la arrendadora al terminar un contrato y no logra venderse ni recolocarse en un nuevo arrendamiento en un plazo razonable, permanece registrado en la cuenta de bienes adjudicados. A partir de cierto tiempo, la normativa exige que la arrendadora constituya reservas para reconocer la posible pérdida de valor de ese bien. Si finalmente se vende por debajo de su valor en libros, la diferencia se registra como una pérdida en el estado de resultados. Si se vende por encima, genera un ingreso. Este tratamiento asegura que el balance no sobreestime el valor real de los activos de la institución.
Conclusión
El plan de cuentas de una arrendadora financiera no es un catálogo genérico adaptado: es una estructura contable diseñada desde su base para reflejar la naturaleza de su negocio. Cada grupo de cuentas —activo, pasivo, capital, ingresos y gastos— responde a una lógica financiera específica que solo tiene sentido cuando entiendes que el producto principal de esta institución son los contratos de arrendamiento, no los bienes físicos que arrienda.
A lo largo de este recorrido has visto cómo se clasifica la cartera, cómo se separan los intereses del capital en cada cuota, cuál es el papel de las cuentas de orden y qué cuentas determinan realmente la rentabilidad de la arrendadora. Aplicar este conocimiento te permite interpretar cualquier estado financiero de este tipo de entidad con mucha más precisión y detectar con rapidez si algo no cuadra en la estructura contable.
Si este tema despertó tu curiosidad sobre la contabilidad de instituciones financieras en general, en este sitio web encontrarás más contenidos que desarrollan otros aspectos igual de relevantes, explicados con el mismo nivel de detalle y claridad que acabas de experimentar aquí.
También te puede interesar:
EDPYMES: El actor del sistema financiero que casi nadie conoce
Diferencia entre EDPYME y microfinanciera
¿Qué son las microfinancieras y cómo funcionan?
¿Qué son las casas de empeño y cómo funcionan?
¿Qué es la banca paralela y cómo funciona?
Importancia de las instituciones financieras
Principales instituciones financieras en América Latina