Las instituciones financieras son organismos que canalizan el dinero entre quienes lo tienen y quienes lo necesitan. Su importancia radica en que sin ellas no habría crédito accesible, no habría ahorro organizado ni estabilidad económica. A lo largo de este contenido encontrarás cómo cada tipo de institución cumple un papel específico que afecta tanto a personas como a países.
¿Qué son las instituciones financieras?
Una institución financiera es una organización que facilita servicios relacionados con el dinero: recibe depósitos, otorga préstamos, administra inversiones y canaliza recursos entre distintos agentes económicos. Su función central es actuar como intermediario entre quienes tienen excedentes de capital y quienes necesitan financiamiento para llevar adelante proyectos personales, empresariales o de infraestructura.
Estas entidades operan bajo marcos regulatorios establecidos por autoridades gubernamentales, lo que les otorga credibilidad y permite que millones de personas confíen en ellas para administrar sus recursos. Sin ese respaldo institucional y legal, el sistema económico moderno simplemente no podría funcionar con la eficiencia que hoy conocemos.
Su rol como intermediarios financieros
El concepto de intermediación financiera es clave para entender por qué estas entidades existen. Sin un intermediario, quien tiene dinero ahorrado no sabría cómo prestarlo de forma segura, y quien lo necesita no tendría manera confiable de acceder a él. Las instituciones financieras resuelven ese problema al asumir el riesgo, evaluar la solvencia y garantizar que el dinero fluya de manera ordenada dentro de la economía.
Este rol va más allá de simplemente recibir y prestar dinero. Incluye también asesorar, ofrecer instrumentos de inversión, administrar patrimonios y brindar servicios de pago que hacen posible el comercio cotidiano. Cada una de esas funciones suma valor al sistema económico y beneficia tanto a personas individuales como a organizaciones de todo tamaño.
¿Cómo captan y colocan recursos?
La captación consiste en recibir los recursos del público mediante depósitos a la vista, cuentas de ahorro o instrumentos de inversión a plazo. La colocación, en cambio, es el proceso mediante el cual la institución pone ese dinero a trabajar al otorgarlo en forma de préstamos, créditos hipotecarios, financiamiento empresarial o descuentos comerciales. Ambos procesos forman el ciclo básico de cualquier institución financiera.
¿Por qué son tan importantes las instituciones financieras?
La importancia de las instituciones financieras radica en que hacen posible que el dinero circule de manera eficiente dentro de la economía. Sin ellas, los recursos permanecerían estancados en manos de quienes ya los tienen, sin llegar a quienes podrían generar valor con ellos. Esa capacidad de redistribuir capital es, en esencia, lo que permite que las economías crezcan y que las personas mejoren su calidad de vida.
Además, estas entidades aportan confianza al sistema. Al estar reguladas y supervisadas, ofrecen garantías tanto a los depositantes como a los prestatarios. Esa confianza no es un detalle menor: es la base sobre la que se construyen todas las transacciones económicas modernas, desde la compra de una vivienda hasta el financiamiento de una empresa multinacional.
Razones principales de su importancia:
- Movilizan el ahorro hacia la inversión: Convierten depósitos inactivos en créditos productivos que generan empleo y crecimiento.
- Facilitan el acceso al crédito: Permiten que personas y empresas financien proyectos que de otro modo serían inalcanzables.
- Estabilizan la economía: Regulan el flujo de dinero y contribuyen a evitar crisis financieras sistémicas.
- Protegen el patrimonio: A través de seguros, fondos y garantías, reducen el impacto de eventos imprevistos.
- Fomentan la inclusión financiera: Acercan servicios económicos a poblaciones que antes no tenían acceso formal al sistema.
- Apoyan la política monetaria: Actúan como vehículo de transmisión de las decisiones del banco central hacia la economía real.
Funciones clave que sostienen la economía
Las instituciones financieras no cumplen una sola función; su aporte se despliega en múltiples dimensiones que afectan tanto la vida de las personas como el desempeño de los países. Entender cada una de esas funciones te da una imagen más completa de por qué estas entidades son tan relevantes para cualquier sistema económico, sin importar su tamaño o nivel de desarrollo.
Canalización del ahorro hacia la inversión
Cuando una persona deposita dinero en una cuenta de ahorro, ese recurso no queda inmovilizado. La institución financiera lo recoge junto con otros depósitos y lo transforma en financiamiento para proyectos productivos: infraestructura, empresas nuevas, expansión comercial o compra de bienes de capital. Este proceso multiplica el efecto del ahorro individual y lo convierte en motor de crecimiento colectivo.
La clave está en la escala: lo que un ahorrador individual nunca podría prestar por su cuenta, una institución financiera sí puede hacerlo al agregar miles de depósitos pequeños. Esa capacidad de agregar y redistribuir capital es lo que hace posible que existan proyectos de gran envergadura que generan empleo y riqueza para toda una comunidad.
Acceso al crédito para personas y empresas
El crédito es una de las herramientas más poderosas para mejorar condiciones de vida y escalar negocios. Las instituciones financieras evalúan la capacidad de pago de cada solicitante y ofrecen financiamiento estructurado con plazos, tasas y condiciones adaptadas a distintos perfiles. Sin ese mecanismo, la mayoría de las personas no podría adquirir una vivienda, un vehículo o pagar una educación universitaria de manera inmediata.
Para las empresas, el crédito representa la posibilidad de adelantar capital que aún no han generado, lo que les permite comprar maquinaria, contratar personal o expandirse antes de que las ventas lo hagan por sí solas. Esa anticipación del capital es uno de los pilares del crecimiento empresarial en cualquier economía de mercado.
Gestión del riesgo y protección del patrimonio
Uno de los aportes menos visibles pero más valiosos de las instituciones financieras es su capacidad para administrar riesgos. Las aseguradoras, los fondos de pensiones y otras entidades especializadas distribuyen el riesgo entre muchos participantes, de modo que ninguno de ellos tenga que enfrentar solo un evento adverso como una enfermedad grave, un accidente o la pérdida de un activo.
Esta función de protección genera estabilidad no solo para los individuos, sino para el conjunto de la economía. Cuando las personas saben que tienen un respaldo ante imprevistos, consumen con mayor confianza, invierten con mayor seguridad y toman decisiones financieras más racionales a largo plazo.
Importancia para el desarrollo económico y social
El impacto de las instituciones financieras no se limita a los mercados de capital o a las operaciones bancarias diarias. Su presencia o ausencia tiene consecuencias directas sobre el nivel de desarrollo de una sociedad, ya que determinan en gran medida qué proyectos se pueden llevar a cabo, quién tiene acceso a oportunidades y con qué velocidad avanza una economía hacia mejores condiciones de vida para su población.
Inclusión financiera y reducción de desigualdades
La inclusión financiera se refiere a que todos los segmentos de la población, incluidos los de menores ingresos, tengan acceso a servicios financieros formales. Cuando una persona accede por primera vez a una cuenta bancaria, a un microcrédito o a un seguro básico, su capacidad de planificar y proteger su futuro cambia radicalmente. Ese acceso es el primer escalón hacia una mayor igualdad de oportunidades económicas.
Las instituciones de microfinanzas, las cooperativas de crédito y las entidades financieras no bancarias han jugado un papel decisivo en llevar servicios financieros a poblaciones rurales o de bajos ingresos que los bancos tradicionales no alcanzaban. Esa ampliación del acceso reduce las brechas económicas y fortalece el tejido social de los países en desarrollo.
Financiamiento de proyectos productivos
Desde una pequeña empresa familiar que necesita capital de trabajo hasta un proyecto de infraestructura nacional que requiere miles de millones de dólares, las instituciones financieras son las que hacen posible ese financiamiento. Sin su participación, muchos proyectos que hoy generan empleo, exportaciones o servicios públicos simplemente no existirían, porque los recursos necesarios nunca habrían llegado a manos de quienes podían hacerlos rentables.
Este financiamiento también estimula la innovación. Cuando una empresa sabe que puede acceder a crédito para desarrollar nuevos productos o mejorar procesos, toma más riesgos calculados. Esa disposición a innovar es la que, a largo plazo, eleva la productividad y la competitividad de toda una economía.
¿Qué ocurre cuando las instituciones financieras fallan?
Para comprender mejor la importancia de estas entidades, resulta útil observar qué sucede cuando dejan de funcionar correctamente. La quiebra o insolvencia de una institución financiera puede desencadenar una crisis sistémica que afecta a depositantes, empresas, mercados bursátiles y, en última instancia, al empleo y el consumo de toda la población. La historia económica reciente ofrece ejemplos concretos de cómo el colapso de instituciones clave puede arrastrar economías enteras.
Cuando la confianza en el sistema financiero se rompe, las personas retiran sus depósitos masivamente, el crédito se contrae, las empresas no pueden financiarse y la actividad económica se paraliza. Por eso la regulación y supervisión de estas entidades no es opcional: es una condición indispensable para que el sistema funcione de forma estable y predecible a lo largo del tiempo.
Efectos de una crisis en el sistema financiero:
- Contracción del crédito: Las instituciones dejan de prestar y las empresas pierden acceso al financiamiento necesario para operar.
- Pérdida de ahorros: Los depositantes pueden perder parte o la totalidad de los recursos que confiaron a la entidad en quiebra.
- Paralización económica: Sin flujo de crédito ni liquidez, el consumo y la inversión caen de forma abrupta y simultánea.
- Desempleo: Las empresas que no pueden financiarse reducen operaciones, lo que genera despidos y contracción del mercado laboral.
- Efecto contagio: La desconfianza se extiende al resto del sistema financiero aunque otras instituciones sean solventes.
Tipos de instituciones y su aporte específico
No todas las instituciones financieras cumplen las mismas funciones. Cada tipo tiene un rol diferenciado dentro del sistema, y conocer esas diferencias te ayuda a entender por qué el ecosistema financiero en su conjunto es tan relevante para el funcionamiento de la economía. A continuación, un resumen de los principales tipos y lo que cada uno aporta.
| Tipo de institución | Función principal | Ejemplo de servicio |
|---|---|---|
| Bancos comerciales | Captación de depósitos y otorgamiento de créditos | Cuentas de ahorro, préstamos personales e hipotecas |
| Banco central | Regulación monetaria y estabilidad del sistema financiero | Control de la tasa de interés y emisión monetaria |
| Compañías de seguros | Transferencia y distribución del riesgo | Seguros de vida, de salud y de bienes |
| Fondos de pensiones | Acumulación de ahorro a largo plazo para el retiro | Administración de aportes para jubilación |
| Cooperativas de crédito | Intermediación financiera entre sus asociados | Créditos y ahorros en comunidades locales |
| Instituciones de microfinanzas | Inclusión financiera de sectores de bajos ingresos | Microcréditos para emprendedores sin historial bancario |
| Casas de bolsa | Intermediación en mercados de valores | Compra y venta de acciones y bonos |
Puedes profundizar en cada categoría revisando los tipos de instituciones financieras y comprender qué características distinguen a cada una dentro del sistema. También es importante conocer el rol de las instituciones financieras no bancarias, que cumplen funciones esenciales sin captar depósitos del público de la misma forma que los bancos tradicionales.
Regulación y supervisión: la base de su confiabilidad
El hecho de que millones de personas confíen sus ahorros a estas entidades no es casualidad. Las instituciones financieras operan bajo marcos regulatorios estrictos que establecen qué pueden hacer, qué reservas deben mantener y cómo deben informar al público y a los reguladores. Sin esa estructura de supervisión, la confianza que sostiene el sistema simplemente no existiría.
La regulación financiera no limita a las instituciones: las hace confiables. Sin supervisión efectiva, el sistema financiero perdería la base sobre la que opera toda la economía moderna.
Los organismos reguladores —como los bancos centrales, las superintendencias financieras o las comisiones de valores— tienen la responsabilidad de vigilar que cada institución cumpla con las normas prudenciales, mantenga niveles adecuados de liquidez y no asuma riesgos que pongan en peligro los recursos de sus clientes. Esa vigilancia constante es lo que permite que el sistema funcione con estabilidad y previsibilidad.
Para entender cómo se registran y reportan las operaciones de estas entidades desde el punto de vista técnico, la contabilidad de instituciones financieras ofrece un marco detallado sobre los principios y normas que rigen su información financiera. Entender esa base contable es clave para cualquier estudiante o profesional del área.
Para conocer más sobre la estructura interna de estas entidades y cómo se relacionan entre sí dentro del sistema, te recomendamos revisar el contenido sobre instituciones financieras y sus características generales. Comprender bien esa base es el punto de partida para abordar temas más avanzados de contabilidad y análisis financiero.
También vale la pena explorar las funciones de las instituciones financieras desde una perspectiva más detallada, ya que cada función tiene implicaciones contables, regulatorias y económicas que todo profesional del área debe manejar con claridad.
Preguntas frecuentes
¿Qué son las instituciones financieras y por qué son importantes?
Las instituciones financieras son organizaciones que facilitan servicios relacionados con el dinero, actuando principalmente como intermediarios entre quienes tienen recursos y quienes los necesitan. Su importancia radica en que hacen posible el flujo eficiente del capital dentro de la economía: sin ellas, el crédito sería inaccesible, el ahorro quedaría inmovilizado y la inversión productiva se vería drásticamente limitada, afectando el crecimiento y el bienestar de toda la sociedad.
¿Cuál es la función principal de una institución financiera?
La función principal es la intermediación financiera: captar recursos de quienes tienen excedentes y canalizarlos hacia quienes necesitan financiamiento. Sin embargo, las instituciones financieras también gestionan riesgos, administran patrimonios, facilitan pagos y transacciones, y sirven como vehículo de transmisión de la política monetaria. Esa combinación de funciones las convierte en piezas centrales del sistema económico, con un impacto que va mucho más allá de las operaciones bancarias cotidianas.
¿Cómo contribuyen las instituciones financieras al crecimiento económico?
Contribuyen de varias formas simultáneas: movilizan el ahorro hacia la inversión productiva, financian proyectos empresariales y de infraestructura, facilitan el comercio mediante sistemas de pago eficientes y fomentan la inclusión financiera de sectores que antes quedaban al margen del sistema formal. Cada una de esas acciones genera empleo, impulsa la productividad y eleva el nivel de vida de las personas, lo que se traduce en un crecimiento económico más sostenido y equitativo a largo plazo.
¿Qué diferencia hay entre instituciones financieras bancarias y no bancarias?
Las instituciones bancarias, como los bancos comerciales, están autorizadas para captar depósitos del público y otorgar créditos con esos recursos. Las instituciones financieras no bancarias, en cambio, ofrecen servicios financieros especializados sin captar depósitos a la vista: aseguradoras, fondos de inversión, casas de bolsa y microfinancieras son ejemplos claros. Ambos grupos son necesarios para que el sistema financiero funcione de forma completa y equilibrada, pues cada uno cubre necesidades que el otro no puede atender plenamente.
¿Por qué necesitan regulación las instituciones financieras?
La regulación existe porque las instituciones financieras administran recursos que pertenecen a millones de personas y su mal funcionamiento puede generar consecuencias sistémicas graves. Sin supervisión, podrían asumir riesgos excesivos, operar de forma opaca o entrar en insolvencia sin que los depositantes lo sepan a tiempo. Los organismos reguladores establecen normas de capital mínimo, límites de riesgo y obligaciones de información que protegen tanto a los usuarios como a la estabilidad del sistema en su conjunto.
¿Cómo ayudan las instituciones financieras a las personas comunes?
Permiten que una persona común pueda guardar su dinero de forma segura y obtener un rendimiento por él, acceder a créditos para comprar una vivienda, un vehículo o financiar estudios, proteger su patrimonio a través de seguros y planificar su retiro con fondos de pensiones. En términos prácticos, prácticamente cada decisión financiera importante que toma una persona pasa por alguna institución financiera, lo que muestra con claridad cuán integradas están en la vida cotidiana de cualquier sociedad moderna.
¿Qué pasaría con la economía sin instituciones financieras?
Sin instituciones financieras, el crédito dejaría de existir tal como lo conocemos, el ahorro no generaría rendimiento ni llegaría a quienes podrían invertirlo, y las transacciones comerciales se volverían extremadamente difíciles de realizar. La economía retrocedería a esquemas de trueque o financiamiento informal, con tasas de interés impredecibles y sin ningún respaldo institucional. El resultado sería una contracción severa de la actividad económica, mayor desigualdad y una pérdida masiva de oportunidades para empresas y personas por igual.
Conclusión
Las instituciones financieras son mucho más que entidades donde se guarda o se pide dinero. Son el mecanismo que permite que el capital circule, que los proyectos se financien y que la economía en su conjunto avance. Su importancia no depende de su tamaño ni de su tipo, sino de la función que cumplen: conectar necesidades con recursos de forma eficiente, ordenada y confiable.
A lo largo de este contenido viste cómo la intermediación financiera, el acceso al crédito, la gestión del riesgo y la regulación se combinan para sostener el sistema económico. Esos conceptos no son solo teoría: te ayudan a leer mejor la realidad económica, a entender por qué ciertas políticas se adoptan y a tomar decisiones más informadas sobre tu propio dinero y el de las organizaciones en las que trabajes.
Si este tema despertó tu curiosidad, en este sitio web encontrarás más contenido que te permitirá seguir construyendo una base sólida en contabilidad e intermediación financiera. Cada nuevo concepto que integres te dará más herramientas para comprender y analizar el mundo financiero con mayor profundidad y seguridad.
También te puede interesar:
¿Cuánto gana un contador en una institución financiera?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
Uniones de crédito: Accede a crédito con mejores condiciones
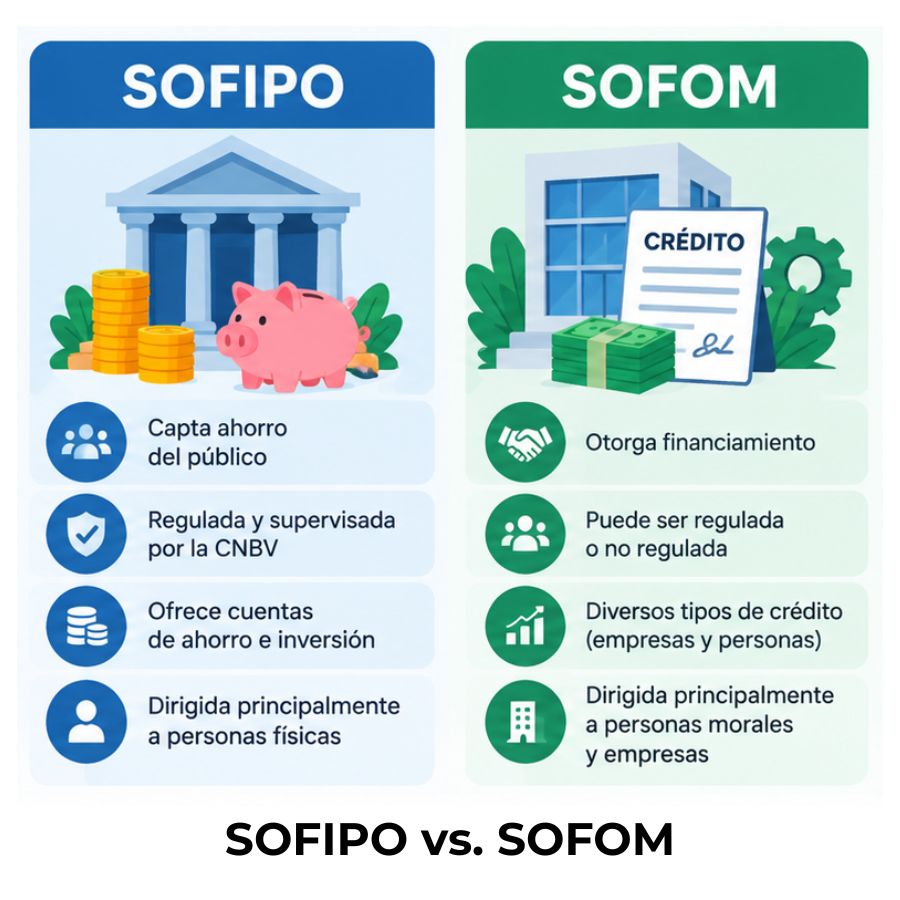
Diferencia entre SOFIPO y SOFOM
Depositarias de valores: La figura que pocos conocen, pero todos necesitan
Administradoras de fondos de pensiones (AFP)
Requisitos para ser SOFOM en México