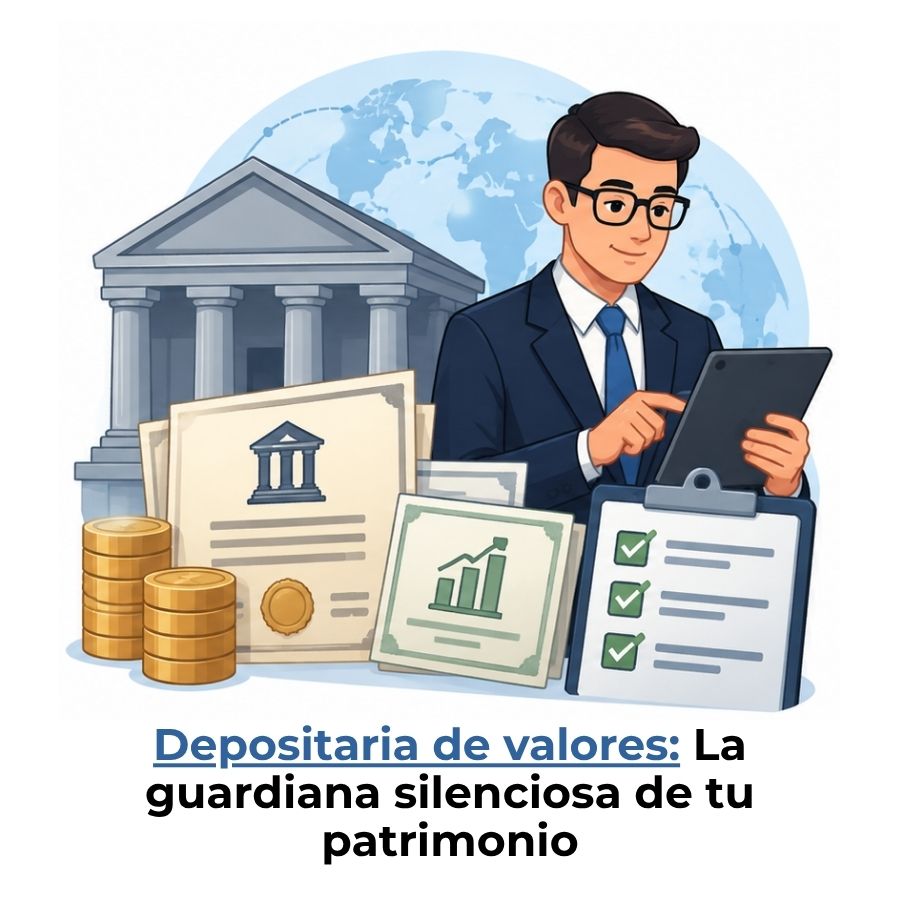
Cuando alguien invierte en un fondo, la atención suele ir hacia la rentabilidad o la gestora. Pero hay una institución que opera en silencio y que, sin embargo, es la que garantiza que tus activos estén seguros, bien registrados y bajo control en todo momento. Se llama depositaria de valores, y su rol es mucho más amplio de lo que su nombre sugiere.
¿Qué son las depositarias de valores?
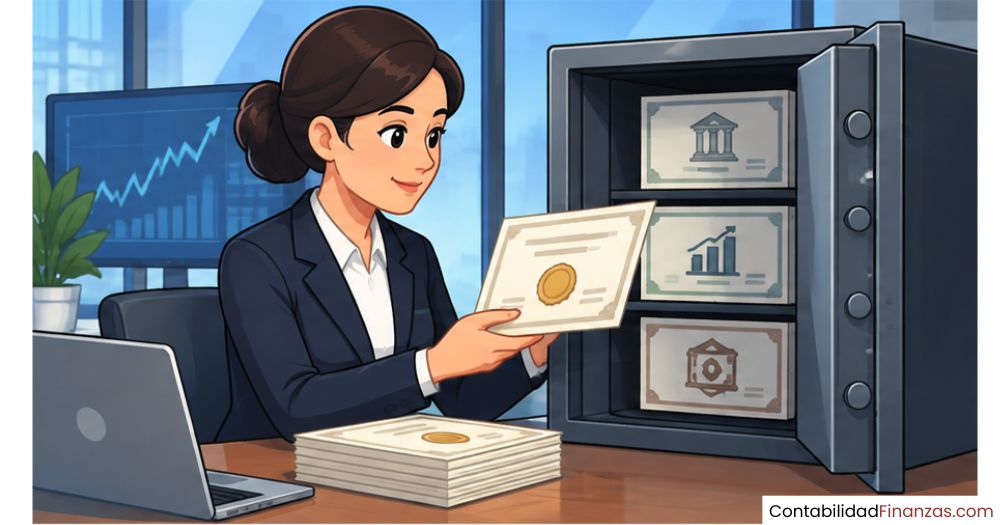
Una depositaria de valores es una institución financiera autorizada para custodiar, registrar y administrar los activos financieros de fondos de inversión, planes de pensiones y otras instituciones de inversión colectiva. No toma decisiones de inversión ni gestiona el dinero de los partícipes: su misión es garantizar que esos activos existen, están bien registrados y se encuentran a salvo.
Dicho de otro modo, si la sociedad gestora es quien decide qué comprar o vender, la depositaria es quien guarda lo que se compra y verifica que cada operación se realiza conforme a la normativa. Ambas figuras son independientes entre sí, y esa separación es precisamente lo que da solidez al sistema.
Diferencia entre depositaria de valores y entidad gestora
La confusión entre ambas figuras es habitual al principio. La gestora administra el patrimonio del fondo y toma las decisiones de inversión, mientras que la depositaria custodia los activos y vigila que esas decisiones se ajusten al marco legal y al reglamento del fondo. Son dos engranajes distintos que funcionan en paralelo, nunca superpuestos.
La normativa refuerza esta separación al prohibir, con carácter general, que una misma entidad actúe como gestora y depositaria de un mismo fondo. Esta regla existe para eliminar conflictos de interés y garantizar que alguien independiente vigile siempre al gestor en beneficio del inversor.
¿Qué tipos de activos custodian?
Las depositarias de valores no limitan su trabajo a acciones o bonos. Custodian cualquier activo financiero que forme parte del patrimonio de un fondo de inversión colectiva, lo que incluye instrumentos de renta variable, renta fija, derivados, efectivo y participaciones en otros fondos. Cada activo queda registrado de forma separada del patrimonio propio de la depositaria.
Funciones principales de una depositaria de valores
El papel de una depositaria de valores va mucho más allá del simple almacenamiento de títulos. Combina funciones de custodia, supervisión y control de flujos financieros que resultan imprescindibles para que un fondo de inversión opere dentro del marco legal. Conocer cada una de ellas permite entender por qué esta figura ocupa un lugar central en la arquitectura del sistema financiero.
Custodia y registro de instrumentos financieros
La función más visible de la depositaria es recibir y guardar los valores que adquiere el fondo. Cada activo queda registrado de forma individualizada y segregada del patrimonio propio de la institución depositaria, lo que significa que, aunque la depositaria tuviera problemas financieros, los activos del fondo no formarían parte de su masa patrimonial en un proceso concursal.
Además, la depositaria verifica que los títulos que recibe pertenecen legalmente al fondo antes de registrarlos. Esta doble comprobación —recepción y verificación de titularidad— es una de las garantías que más protege al inversor frente a posibles irregularidades en la gestión.
Supervisión de la entidad gestora
La depositaria no solo custodia, también vigila. Comprueba que la sociedad gestora actúa dentro de los límites establecidos en el folleto del fondo y en la normativa vigente, incluyendo los límites de inversión, los criterios de diversificación y las restricciones aplicables a cada tipo de activo. Si detecta una desviación, tiene la obligación de notificarlo al regulador.
Esta función de supervisión convierte a la depositaria en un segundo par de ojos independiente del gestor. El inversor, por tanto, no depende únicamente de que la gestora actúe correctamente: existe una entidad separada cuya misión específica es asegurar que así sea.
Control de flujos de tesorería y liquidaciones
Cuando un partícipe suscribe participaciones en un fondo, su dinero entra a través de la depositaria. Del mismo modo, cuando solicita un reembolso, es la depositaria quien canaliza el pago de vuelta. Este control de los flujos de entrada y salida garantiza que el efectivo llega siempre al destinatario correcto y que las operaciones quedan correctamente contabilizadas en tiempo real.
Funciones clave de una depositaria de valores
- Custodia y registro: Recibe, verifica y almacena todos los activos del fondo de forma segregada.
- Supervisión de la gestora: Controla que las decisiones de inversión cumplen con el reglamento y la normativa.
- Gestión de tesorería: Canaliza las suscripciones y reembolsos de los partícipes.
- Cálculo del valor liquidativo: Verifica el cómputo diario del NAV para garantizar su exactitud.
- Cobro de rendimientos: Gestiona el cobro de dividendos e intereses generados por los activos del fondo.
- Reporte al regulador: Informa periódicamente sobre incidencias detectadas en la gestión del fondo.
¿Cómo opera una depositaria de valores en la práctica?
El funcionamiento cotidiano de una depositaria de valores sigue un ciclo bien definido. Cada vez que la gestora ordena una compra de activos, la depositaria recibe los títulos, los registra en la cuenta del fondo y actualiza los saldos. Todo el circuito de confirmación y liquidación de cada operación pasa por sus sistemas antes de darse por cerrado.
Al cierre de cada jornada, la depositaria calcula o verifica el valor liquidativo del fondo, que es el precio al que los inversores pueden suscribir o reembolsar participaciones. Este dato es público y se comunica al regulador con periodicidad diaria en la mayoría de los casos.
Además del ciclo diario, la depositaria participa en eventos corporativos como el cobro de dividendos, el ejercicio de derechos de suscripción o la asistencia a juntas de accionistas en nombre del fondo. Cada uno de estos eventos queda registrado y comunicado a la gestora para que pueda tomar las decisiones correspondientes con información completa y actualizada.
Regulación y requisitos que debe cumplir
Las depositarias de valores no operan en un vacío legal. Están sometidas a una regulación específica que define quién puede actuar como depositaria, qué condiciones debe cumplir y qué organismo la supervisa. Este marco normativo varía según el país, pero comparte principios comunes en todos los sistemas financieros desarrollados.
Marco normativo aplicable
En España, el régimen jurídico de los depositarios de instituciones de inversión colectiva se articula en torno a la Ley 35/2003, de 4 de noviembre, de Instituciones de Inversión Colectiva, complementada por la Circular 4/2016 de la CNMV, que desarrolla los aspectos técnicos de las funciones de custodia y supervisión. A nivel europeo, las directivas UCITS y AIFMD establecen el estándar mínimo de obligaciones para todos los Estados miembros.
En el contexto latinoamericano, las instituciones para el depósito de valores están reguladas por sus propios organismos nacionales. En México, por ejemplo, la Comisión Nacional Bancaria y de Valores (CNBV) emite las disposiciones de carácter general aplicables a estas entidades, que incluyen obligaciones en materia de seguridad de la información, gestión de riesgos y reporte periódico.
Requisitos para actuar como depositaria
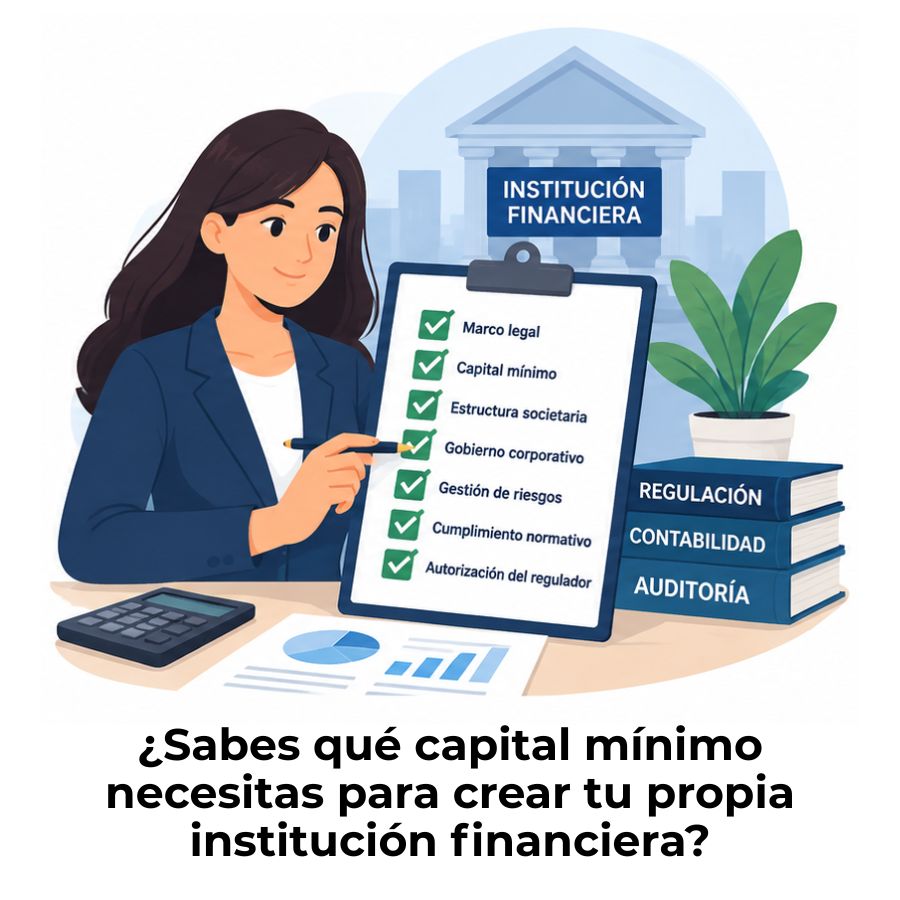
No cualquier entidad puede asumir el papel de depositaria de valores. La normativa exige cumplir condiciones concretas antes de poder operar en este rol. La autorización previa del regulador competente es el requisito más básico e irrenunciable, y su obtención implica acreditar solvencia, infraestructura tecnológica adecuada y procedimientos internos de control robustos.
Requisitos habituales para actuar como depositaria de valores
- Autorización del regulador: Inscripción obligatoria en el registro oficial del organismo supervisor.
- Domicilio en el territorio: Sede social o sucursal en el país donde opera el fondo.
- Independencia de la gestora: Prohibición general de actuar como gestora y depositaria del mismo fondo.
- Un solo depositario por fondo: Cada fondo de inversión colectiva solo puede tener una entidad depositaria asignada.
- Solvencia acreditada: Recursos propios mínimos y sistemas de control interno suficientes.
- Oficial de seguridad de la información: Persona designada con independencia funcional de las áreas operativas.
La contabilidad de instituciones financieras contempla estas entidades como un tipo específico de intermediario cuya actividad genera obligaciones de reporte y registros contables particulares que las diferencian de otros operadores del mercado.
Contabilidad de las depositarias de valores
Desde el punto de vista contable, las depositarias de valores presentan una particularidad importante: los activos que custodian no forman parte de su propio balance. Se registran en cuentas de orden o cuentas fuera de balance, que reflejan el compromiso de la institución frente a los fondos y partícipes sin alterar su estructura patrimonial propia.
Registro contable de la custodia de valores
Cuando una depositaria recibe valores en custodia, los anota en cuentas específicas que separan con claridad el patrimonio ajeno del patrimonio propio. Este principio de segregación contable es una garantía legal y contable de primer orden: en caso de insolvencia de la depositaria, los activos custodiados pertenecen a los fondos, no a la entidad depositaria, y no pueden ser usados para cubrir sus deudas.
Asientos relacionados con suscripciones y reembolsos
Cada vez que un inversor entra o sale de un fondo, la depositaria registra el movimiento contable correspondiente. Las suscripciones generan una entrada de efectivo que se abona en la cuenta del fondo y se refleja en las cuentas de tesorería gestionadas. Los reembolsos hacen el recorrido inverso: el efectivo sale de la cuenta del fondo y se transfiere al partícipe, registrándose la baja del importe correspondiente.
Este registro continuo permite que el valor liquidativo del fondo se calcule con exactitud al cierre de cada jornada. Cualquier diferencia entre los movimientos registrados por la gestora y los que refleja la depositaria es una señal de alerta que activa los mecanismos de supervisión internos y, si procede, la comunicación al regulador.
Al igual que ocurre con las sociedades de titulización, las depositarias de valores trabajan con estructuras patrimoniales donde el activo gestionado no coincide con el activo propio, lo que exige una contabilidad paralela y especialmente rigurosa para cada vehículo bajo custodia.
¿En qué se diferencia una depositaria de valores de un banco custodio?
Esta es una pregunta frecuente y con razón, porque ambas figuras se parecen en la superficie. Un banco custodio guarda activos financieros por cuenta de sus clientes, que pueden ser inversores institucionales, empresas o incluso otros bancos. Su función es básicamente de almacenamiento y administración, con un alcance que depende del contrato de custodia suscrito.
La depositaria de valores, en cambio, asume un rol adicional y legalmente exigido: supervisa de forma activa que la gestora del fondo actúe conforme a las normas. No es solo un custodio pasivo, sino un vigilante con obligaciones regulatorias propias. Además, solo puede serlo una entidad expresamente autorizada para ello, con las restricciones de independencia que ya se han mencionado.
En algunos mercados, los bancos custodios actúan como subdepositarios de la depositaria principal. En ese caso, la depositaria delega la custodia física de ciertos activos en el banco custodio, pero mantiene la responsabilidad legal y regulatoria frente al fondo y al regulador por la correcta ejecución de todas las tareas de guarda y supervisión.
Tanto las sociedades hipotecarias como otros intermediarios financieros especializados pueden servirse de bancos custodios para gestionar parte de sus activos, pero cuando operan dentro de fondos regulados, la figura de la depositaria de valores es la que asume el control y la responsabilidad últimos.
Preguntas frecuentes
¿Qué es una depositaria de valores?
Una depositaria de valores es una institución financiera autorizada que custodia, registra y supervisa los activos de fondos de inversión y otras instituciones de inversión colectiva. Su función principal es garantizar que los activos del fondo existen, están segregados del patrimonio de la propia depositaria y son administrados conforme a la normativa vigente. No toma decisiones de inversión: vigila que quien las toma lo haga correctamente.
¿Cuáles son las funciones de una depositaria de valores?
Sus funciones abarcan la custodia y registro de instrumentos financieros, la supervisión de la sociedad gestora, el control de los flujos de tesorería, la gestión de suscripciones y reembolsos de partícipes, el cálculo o verificación del valor liquidativo diario del fondo y el cobro de dividendos e intereses. Cada una de estas tareas está regulada por la normativa específica del país y supervisada por el regulador financiero competente.
¿Puede una entidad ser gestora y depositaria al mismo tiempo?
Con carácter general, no. La normativa de la mayoría de los países prohíbe que una misma entidad actúe como gestora y depositaria del mismo fondo. Esta prohibición existe para evitar conflictos de interés y garantizar que la supervisión sobre el gestor sea ejercida por una institución completamente independiente, lo que refuerza la protección del inversor frente a posibles irregularidades en la gestión del patrimonio colectivo.
¿Quién regula a las depositarias de valores?
En España, la supervisión corresponde a la Comisión Nacional del Mercado de Valores (CNMV), que autoriza su actividad y recibe los informes periódicos que las depositarias están obligadas a presentar. En México, la entidad competente es la Comisión Nacional Bancaria y de Valores (CNBV). A nivel europeo, las directivas UCITS y AIFMD establecen el marco normativo mínimo que todos los Estados miembros deben incorporar a su legislación nacional.
¿Qué ocurre con los valores depositados si la depositaria quiebra?
Los activos custodiados por una depositaria no forman parte de su patrimonio propio. Están segregados contable y legalmente, de modo que, en caso de insolvencia o quiebra de la depositaria, esos valores pertenecen a los fondos y no pueden ser usados para cubrir las deudas de la institución. Los inversores conservan sus derechos sobre los activos del fondo, aunque sí podría verse afectada temporalmente la operativa de gestión hasta nombrar una nueva depositaria.
¿Cuántas depositarias puede tener un fondo de inversión?
Cada fondo de inversión colectiva solo puede tener asignada una única entidad depositaria en cada momento. Esta regla de unicidad refuerza el control y la responsabilidad: existe un solo interlocutor legal ante el regulador y un único responsable de la custodia y supervisión. La depositaria puede, a su vez, delegar la custodia física de ciertos activos en otros bancos o entidades, pero la responsabilidad última siempre recae sobre ella.
¿Qué diferencia hay entre depositaria de valores y banco custodio?
La diferencia más relevante es que la depositaria de valores tiene una función de supervisión activa sobre la gestora del fondo que el banco custodio no posee. La depositaria está específicamente autorizada por el regulador, debe reportar periódicamente las incidencias detectadas y asume una responsabilidad legal frente al fondo y sus partícipes. El banco custodio, en cambio, presta un servicio de guarda y administración de activos cuyo alcance depende del contrato y no incluye necesariamente esa capa adicional de vigilancia regulatoria. Las calificadoras de riesgo, aunque también son actores del sistema financiero, cumplen un rol evaluador completamente distinto al de ambas figuras.
Conclusión
Las depositarias de valores son el pilar silencioso sobre el que se sostiene la seguridad de los fondos de inversión colectiva. Su función no se limita a guardar títulos: custodian, supervisan, controlan flujos y reportan al regulador, todo ello de forma independiente a la gestora y con el único objetivo de proteger tus activos. Entender su papel te permite ver el sistema financiero con mucha más claridad.
A lo largo de este artículo has visto que estas instituciones operan bajo una normativa estricta, que los activos que custodian están segregados de su propio patrimonio y que cada fondo solo puede tener una depositaria asignada. Esos tres puntos resumen buena parte de la lógica que da estabilidad al mercado y te protege como inversor en cualquier vehículo de inversión colectiva.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre instituciones financieras, contabilidad especializada y los actores que forman el sistema financiero. Cada pieza tiene su lugar, y conocerlas te da ventaja para entender cómo funciona el dinero de verdad.
También te puede interesar:
Calificadoras de riesgo: Entiende su poder en las finanzas
¿Qué son las casas de bolsa y cómo funcionan?
EDPYMES: El actor del sistema financiero que casi nadie conoce
¿Qué son los grupos financieros y cómo funcionan?
¿Qué son las afianzadoras y cómo funcionan?
Supervisión de instituciones financieras
Requisitos para constituir una institución financiera