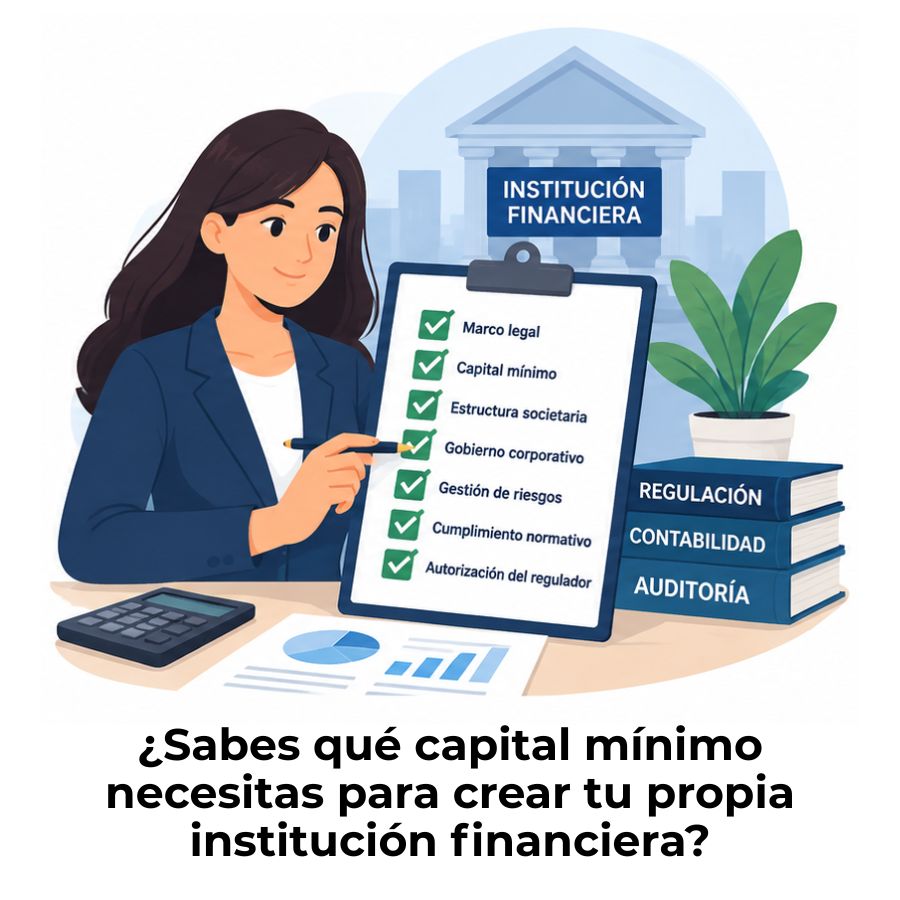
Para constituir una institución financiera, necesitas cumplir una serie de requisitos que incluyen capital mínimo acreditado, documentación legal, un estatuto social aprobado, un plan de negocios y la autorización expresa del organismo supervisor correspondiente. El proceso varía según el tipo de entidad y el país, pero en todos los casos exige planificación, documentación rigurosa y tiempo.
¿Qué es constituir una institución financiera?
Constituir una institución financiera significa crear formalmente una entidad autorizada para ofrecer productos y servicios financieros al público, como depósitos, préstamos, inversiones o seguros. No se trata de abrir un negocio ordinario: el proceso está regulado por el Estado y requiere la aprobación expresa de un organismo supervisor antes de que la entidad pueda operar legalmente.
La razón de este nivel de control es que las instituciones financieras manejan recursos de terceros, lo que implica una responsabilidad directa frente a la sociedad. Por eso, los requisitos de constitución buscan garantizar que quienes crean estas entidades tienen la capacidad económica, legal y técnica para operar de forma solvente y transparente.
Diferencia entre constitución y autorización de funcionamiento
Constituir y autorizar son dos momentos distintos dentro del mismo proceso. La constitución crea jurídicamente la entidad: se redacta el estatuto, se firma la escritura y se inscribe en el registro público. La autorización, en cambio, la otorga el organismo supervisor y es la que habilita a la institución para operar realmente y ofrecer servicios al público.
Sin la autorización de funcionamiento, la sociedad existe en papel, pero no puede captar depósitos, otorgar créditos ni realizar ninguna actividad financiera regulada. Por eso, ambas etapas son obligatorias y deben completarse en orden para que la institución esté en regla desde el primer día.
¿Qué organismos regulan la constitución de una institución financiera?
El organismo encargado varía según el país. En la mayoría de los países latinoamericanos, la Superintendencia de Bancos o de Instituciones Financieras es la entidad que recibe las solicitudes, evalúa los expedientes y emite la resolución de autorización. En algunos casos, también interviene el banco central o el Ministerio de Hacienda, dependiendo del tipo de institución.
Conocer con exactitud qué organismo es competente en tu país es el punto de partida. Presentar una solicitud incompleta o ante la entidad equivocada puede retrasar el proceso varios meses, así que antes de cualquier trámite conviene revisar la legislación financiera vigente en tu jurisdicción.
¿Cuáles son los requisitos para constituir una institución financiera?
Los requisitos para constituir una institución financiera se agrupan en cuatro grandes categorías: económicos, legales, organizativos y regulatorios. Aunque cada país establece sus propias normas, el conjunto de exigencias responde a una lógica común que busca proteger a los usuarios y la estabilidad del sistema financiero.
A continuación, se desarrolla cada uno de estos grupos en detalle, partiendo de los económicos hasta llegar a los regulatorios. Si ya conoces los tipos de instituciones financieras, tendrás más claridad sobre qué requisitos aplican específicamente a la entidad que te interesa crear.
Capital mínimo requerido para constituir una institución financiera
El capital mínimo es probablemente el requisito más conocido, pero también el más malinterpretado. No se trata simplemente de tener dinero disponible: el capital debe estar integrado en efectivo, suscrito y pagado conforme a los porcentajes que exija la ley en el momento de formalizar la escritura de constitución.
El monto varía considerablemente según el tipo de institución y el país. Una sociedad financiera de objeto múltiple, una cooperativa de ahorro o un banco comercial tienen exigencias de capital completamente distintas. Lo que sí es común a todos los casos es que el regulador verificará no solo el monto, sino también el origen lícito de esos recursos.
¿Cómo se acredita el capital mínimo ante el regulador?
La acreditación del capital no es un simple depósito bancario. En muchos países, los promotores deben constituir una garantía provisional equivalente a un porcentaje del capital proyectado al momento de presentar la solicitud. Esta garantía queda en custodia del organismo regulador mientras se evalúa el expediente.
Una vez que la solicitud recibe una opinión favorable, los fondos se transfieren a la cuenta de la nueva sociedad y quedan a disposición de sus administradores. Hasta ese momento, el dinero no puede usarse para ninguna operación. Este mecanismo protege tanto a los futuros depositantes como al propio sistema financiero de entidades que nazcan sin respaldo real.
Documentación legal y estatuto social
La documentación legal es el esqueleto de toda institución financiera. Sin los documentos correctos, en la forma correcta, ningún regulador puede procesar una solicitud de autorización. El estatuto social es el documento más revisado en esta etapa, ya que define la estructura, el objeto, los órganos de gobierno y las reglas de funcionamiento de la entidad.
«El estatuto social contendrá la estructura institucional general de la entidad y deberá ser conocido y aprobado por la Junta General de Accionistas y por la Superintendencia de Bancos.»
Esta exigencia pone de manifiesto que el estatuto no es un documento interno cualquiera. Su aprobación regulatoria convierte al texto en un instrumento con validez jurídica frente al Estado, y cualquier modificación posterior también requerirá autorización expresa del organismo supervisor.
Escritura de constitución ante fedatario público
La escritura de constitución es el acto formal mediante el cual la sociedad nace como persona jurídica. Debe otorgarse ante notario público o fedatario equivalente, e incluir datos como la denominación social, el domicilio, el objeto de la entidad, el monto del capital y la identidad de los accionistas fundadores.
En la denominación social es obligatorio que se refleje la naturaleza de la institución. Esto significa que el nombre debe hacer referencia expresa al tipo de entidad que se está constituyendo, ya sea banco, financiera, cooperativa u otra figura prevista en la ley. Usar denominaciones que confundan o induzcan al error está prohibido en la mayoría de los marcos regulatorios.
Inscripción en el Registro Público de Comercio
Una vez otorgada la escritura, la resolución que aprueba la constitución debe inscribirse en el Registro Público de Comercio para que la entidad tenga existencia legal frente a terceros. Este trámite dota a la institución de personalidad jurídica plena y es un requisito previo para solicitar la autorización de funcionamiento ante el organismo supervisor.
La inscripción también es el momento en que los fondos de integración de capital, depositados en cuenta de garantía, quedan a disposición de los administradores de la nueva entidad. Sin este paso, la institución existe en papel, pero no puede movilizar sus propios recursos ni iniciar ninguna gestión operativa.
Requisitos sobre los accionistas y directivos fundadores
Detrás de toda institución financiera hay personas que la crean, la financian y la dirigen. El regulador no evalúa solo los documentos: evalúa también a quienes están detrás de ellos. Este principio, conocido como el análisis de «idoneidad» o «fit and proper», es uno de los filtros más importantes del proceso de constitución.
Solvencia e integridad de los accionistas fundadores
Los accionistas fundadores, especialmente quienes tienen una participación significativa en el capital, deben acreditar su solvencia económica y la integridad de su historial. El regulador puede solicitar estados financieros personales, referencias bancarias, declaraciones de origen de fondos y certificaciones de que no han sido inhabilitados para ejercer actividades financieras en ningún país.
Este filtro tiene sentido: si quienes aportan el capital tienen antecedentes de insolvencia o comportamientos fraudulentos, la nueva institución nacería con un riesgo estructural desde el primer día. La solidez de los accionistas es, en parte, garantía de la solidez de la entidad que van a crear.
Perfil y experiencia de los directivos
Los directivos y altos ejecutivos también pasan por una revisión individual. El organismo supervisor analiza su trayectoria profesional, su formación académica y si han enfrentado sanciones regulatorias o procesos penales. Quien dirija una institución financiera debe demostrar que tiene la capacidad técnica y ética para hacerlo, no solo el cargo en papel.
Algunos reguladores exigen además que los directivos aprueben entrevistas o evaluaciones técnicas antes de ser aceptados. Esta exigencia refleja que una institución financiera no se dirige como cualquier empresa: sus decisiones afectan directamente a miles de personas que confían en ella sus recursos.
Plan de negocios y estudio de factibilidad
El plan de negocios es el documento que le dice al regulador para qué existe esta institución, a quién va a servir y cómo piensa sostenerse económicamente. Sin un plan sólido y bien fundamentado, la solicitud no superará las primeras etapas de evaluación, sin importar cuánto capital se haya integrado.
Contenido mínimo del plan de desarrollo
La mayoría de los reguladores exigen que el plan de negocios cubra al menos los primeros tres años de operación. Este documento debe ir acompañado de un estudio de factibilidad económico-financiero que demuestre que la institución puede operar de forma rentable y sostenible. A continuación se describen los elementos que generalmente forman parte de este plan:
- Análisis del mercado objetivo: Identificación del segmento de clientes al que se dirigirá la institución y la justificación de la demanda existente.
- Proyecciones financieras: Estados financieros proyectados para los primeros tres años, que incluyan balance, estado de resultados y flujo de caja.
- Estructura de productos y servicios: Descripción de los servicios financieros que se ofrecerán y los segmentos de crédito en los que operará la entidad.
- Política de gestión de riesgos: Metodología para identificar, medir y controlar los riesgos financieros, operativos y de crédito.
- Estructura organizacional y recursos humanos: Organigrama de la entidad, perfiles de los puestos clave y plan de contratación inicial.
- Plan de continuidad del negocio: Protocolos para garantizar la operación ante situaciones de crisis o contingencias operativas.
Cada uno de estos elementos es evaluado con detalle por el organismo supervisor. Si la metodología crediticia propuesta no resulta adecuada para la gestión del riesgo, el regulador puede exigir que se presente un plan de adecuación antes de emitir cualquier autorización. Conocer la importancia de las instituciones financieras dentro del sistema económico ayuda a entender por qué estos requisitos son tan rigurosos.
¿Cómo es el proceso de autorización ante el ente supervisor?
Una vez que se tiene toda la documentación preparada, comienza el proceso formal de autorización. Este proceso no es inmediato: implica presentar un expediente completo, esperar su evaluación, responder eventuales observaciones y obtener una resolución final antes de poder operar.
Etapas del trámite de autorización
Plazos que maneja el organismo regulador
Los plazos de respuesta del organismo supervisor son variables, pero suelen estar establecidos en la ley. En algunos países, el regulador dispone de hasta 120 días para pronunciarse sobre una solicitud de autorización desde el momento en que recibe el expediente completo. Este plazo comienza a correr solo cuando toda la documentación requerida está en orden.
Si el expediente tiene observaciones, el proceso se detiene hasta que el solicitante las subsane. Por eso, preparar bien la documentación desde el inicio no es un detalle menor: cada error o ausencia puede sumar semanas o meses al proceso total. Contar con asesoría legal especializada en derecho financiero reduce considerablemente este riesgo.
Infraestructura operativa y sistema de contabilidad
Antes de recibir la autorización definitiva, la institución debe demostrar que cuenta con la infraestructura necesaria para operar. Esto no se limita a tener oficinas: el regulador verifica que exista una estructura organizacional definida, una planta de personal mínima y un sistema de contabilidad que cumpla con el código de cuentas exigido por el propio organismo supervisor.
El sistema contable no puede ser cualquier software genérico. En la mayoría de los países, las instituciones financieras deben usar planes de cuentas específicos para el sector, con estructura, clasificaciones y formatos de reporte distintos a los de una empresa comercial ordinaria. Este tema está directamente relacionado con la contabilidad de instituciones financieras, que tiene sus propias normas y particularidades.
La supervisión de instituciones financieras no termina con la autorización: continúa de forma permanente una vez que la entidad está en operación. Por eso, los sistemas y controles que se instalen desde el inicio deben estar diseñados para responder a los requerimientos de información que el regulador exigirá de manera regular.
Entender si la institución que se quiere crear es pública o privada también influye en algunos de estos requisitos operativos. El artículo sobre instituciones financieras públicas y privadas ofrece un buen punto de referencia para identificar las diferencias que aplican a cada caso.
Preguntas frecuentes
¿Qué diferencia hay entre una institución financiera bancaria y una no bancaria?
Las instituciones bancarias están autorizadas para captar depósitos del público en general y otorgar créditos con esos recursos, lo que las somete al nivel más estricto de regulación y capital mínimo. Las instituciones financieras no bancarias, como las financieras, aseguradoras o casas de cambio, ofrecen servicios financieros específicos sin operar con depósitos a la vista. Ambas requieren autorización del organismo supervisor, pero los requisitos de capital, estructura y documentación varían significativamente entre una categoría y otra.
¿Se puede constituir una institución financiera como persona natural?
En la mayoría de los marcos legales, la respuesta es no. Las instituciones financieras reguladas deben constituirse bajo la figura de persona jurídica, generalmente como sociedad anónima o, en algunos casos, como cooperativa. Esto obedece a que la figura de persona jurídica permite distribuir responsabilidades, establecer órganos de gobierno y someterla a los mecanismos de supervisión que la ley exige. Solo algunas entidades de muy pequeña escala, como casas de préstamo o de empeño en ciertos países, pueden operar bajo otras modalidades.
¿Cuánto tiempo tarda el proceso de autorización para constituir una institución financiera?
El tiempo total depende de varios factores: la complejidad del expediente, la completitud de la documentación presentada y los plazos establecidos en la legislación de cada país. En términos generales, el regulador dispone de plazos que oscilan entre 90 y 120 días hábiles para emitir una resolución una vez que el expediente está completo. Sin embargo, si hay observaciones que corregir, el proceso puede extenderse considerablemente. Por eso, contar con asesoría especializada desde el inicio reduce los tiempos de forma significativa.
¿Qué ocurre si no se cumplen todos los requisitos al solicitar la autorización?
Si la solicitud no cumple con todos los requisitos exigidos, el organismo supervisor puede emitir observaciones que el solicitante debe subsanar en un plazo determinado, o bien denegar la autorización si los incumplimientos son estructurales. Los criterios de denegación suelen estar definidos en la norma regulatoria y abarcan situaciones como capital insuficiente, accionistas con antecedentes negativos, plan de negocios inviable o documentación incompleta. Una denegación no impide volver a solicitar la autorización, pero sí implica reiniciar el proceso desde cero.
¿Cuál es el papel de la Superintendencia en la constitución de una institución financiera?
La Superintendencia de Bancos o de Instituciones Financieras, según el país, es el organismo que recibe la solicitud, evalúa el expediente, emite la opinión sobre los estatutos, autoriza provisionalmente la constitución y, finalmente, otorga o deniega la autorización de funcionamiento. Su papel no termina con la apertura de la institución: una vez que la entidad opera, la Superintendencia la supervisa de manera continua para verificar que cumple las normas de solvencia, liquidez, contabilidad y protección al usuario.
¿Qué es un estudio de factibilidad y por qué se exige para constituir una institución financiera?
El estudio de factibilidad es un análisis técnico que demuestra si la institución que se quiere crear tiene viabilidad económica y financiera real. Contiene proyecciones de ingresos, gastos, flujo de caja y análisis del mercado objetivo para los primeros años de operación. El regulador lo exige porque una institución financiera que no sea rentable pone en riesgo los recursos de sus depositantes o clientes. Un estudio débil o sin respaldo técnico es una de las principales causas por las que las solicitudes de autorización son rechazadas o devueltas con observaciones.
¿Qué normativas internacionales influyen en los requisitos de constitución de instituciones financieras?
Las normativas internacionales más influyentes en este campo provienen del Comité de Supervisión Bancaria de Basilea, que establece estándares globales sobre capital mínimo, gestión de riesgos y supervisión bancaria. Aunque cada país adapta estos estándares a su propia legislación, los principios de Basilea II y Basilea III son la referencia técnica que guía los requisitos de solvencia y adecuación de capital que los reguladores nacionales aplican. Organizaciones como el Fondo Monetario Internacional y el Banco Mundial también emiten recomendaciones que influyen en cómo los países diseñan sus marcos regulatorios para la constitución de entidades financieras.
Conclusión
Constituir una institución financiera es un proceso que va mucho más allá de registrar una empresa. Exige capital integrado y acreditado, documentación legal rigurosa, accionistas y directivos con perfiles verificables, un plan de negocios sólido y la aprobación expresa de un organismo supervisor. Cada uno de estos requisitos existe por una razón: proteger a quienes confiarán sus recursos en esa entidad.
Ahora que conoces las cuatro categorías de requisitos —económicos, legales, organizativos y regulatorios— puedes entender por qué el proceso de constitución requiere planificación anticipada. Si te encuentras en la etapa de exploración, lo más valioso que puedes hacer es revisar la legislación financiera de tu país, identificar el organismo supervisor competente y preparar cada documento con el nivel de detalle que el regulador espera.
El sector financiero es uno de los más regulados precisamente porque es uno de los más influyentes en la vida de las personas. Si quieres seguir profundizando en cómo funcionan estas entidades desde adentro, en este sitio web encontrarás más contenidos sobre su estructura, contabilidad y funcionamiento regulatorio.
También te puede interesar:

Funciones de un contador en una institución financiera

Ejemplos de instituciones financieras no bancarias
Las emisoras de dinero electrónico
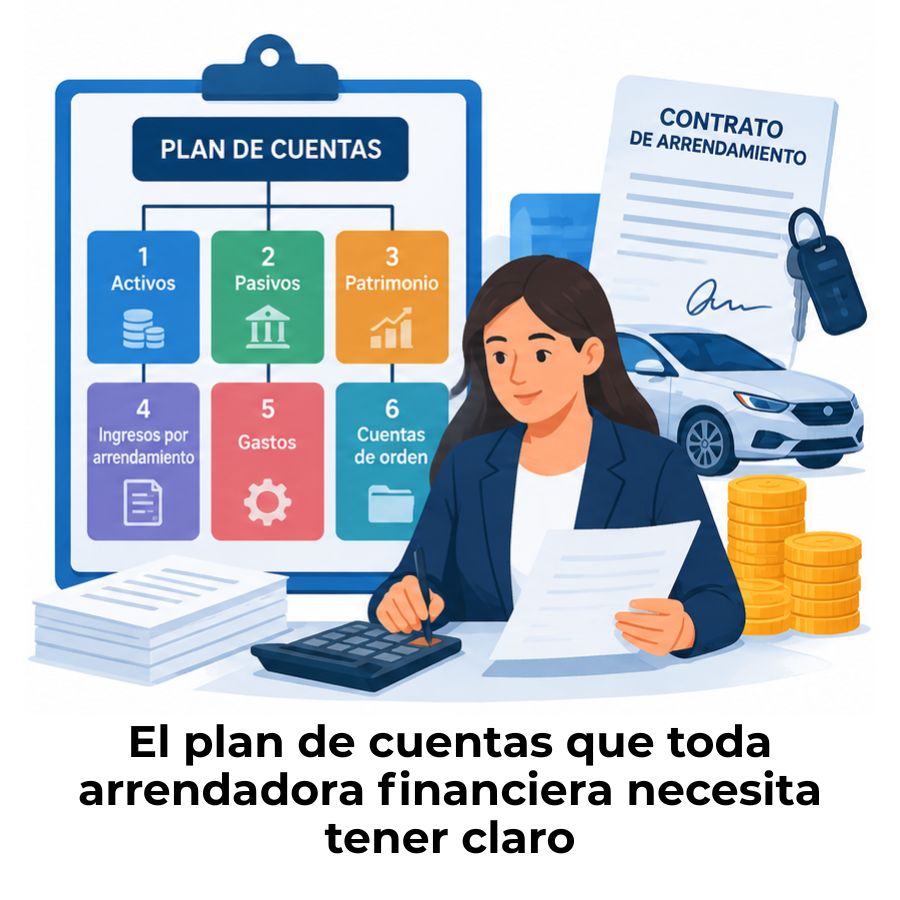
Plan de cuentas de una arrendadora financiera
¿Cuánto gana un contador en una institución financiera?
¿Cómo se contabiliza una microfinanciera?
Uniones de crédito: Accede a crédito con mejores condiciones