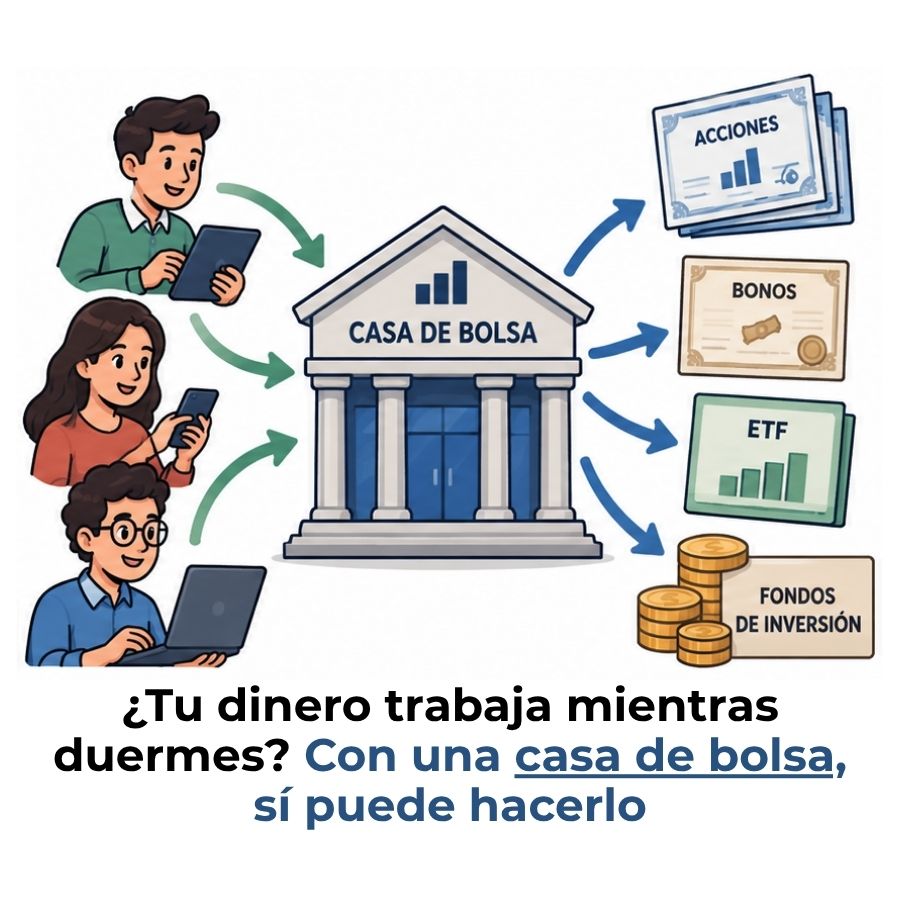
Una casa de bolsa es una institución financiera autorizada que actúa como intermediaria entre los inversionistas y el mercado de valores. Su función es conectar a quienes quieren comprar o vender instrumentos financieros, como acciones o bonos, y ejecutar esas operaciones de forma legal y regulada.
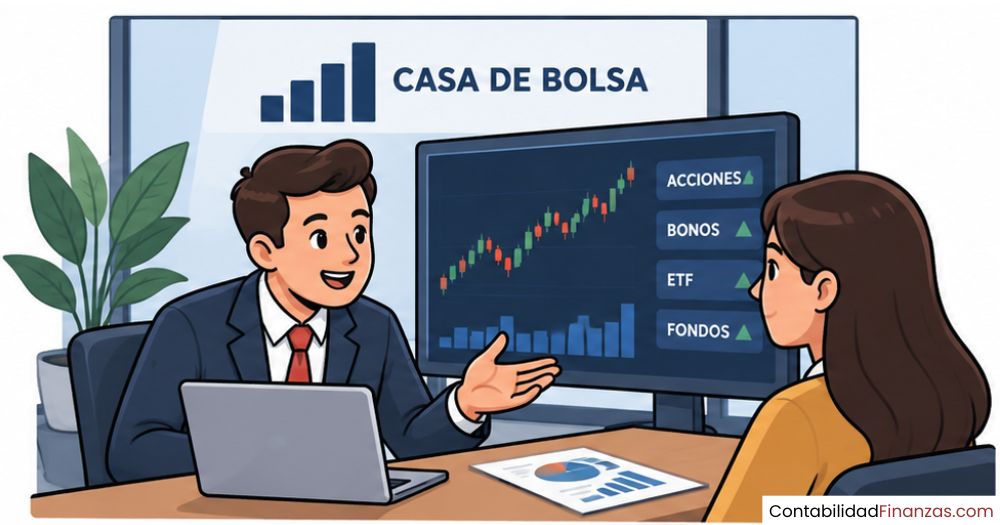
¿Qué es una casa de bolsa?
Una casa de bolsa es una sociedad anónima autorizada para actuar como intermediaria en el mercado de valores, lo que significa que pone en contacto a quienes desean comprar instrumentos financieros con quienes desean venderlos. No opera por iniciativa propia: ejecuta órdenes a nombre de sus clientes o, en ciertos casos, por cuenta propia. Sin este intermediario, ningún inversionista particular podría participar directamente en la bolsa de valores.
Para poder operar, una casa de bolsa debe contar con autorización expresa de la Comisión Nacional Bancaria y de Valores (CNBV) y cumplir con los requisitos establecidos en la Ley del Mercado de Valores. Esto la convierte en una institución supervisada, con obligaciones claras frente a sus clientes y frente al sistema financiero en general. No cualquier empresa puede llamarse así ni actuar como tal.
Origen del término «casa de bolsa»
El nombre tiene un origen histórico que pocos conocen. En el siglo XV, en la ciudad de Brujas (Bélgica), una familia llamada Van der Beurze tenía una posada frente a la plaza principal donde los mercaderes se reunían para negociar. El escudo de armas de esta familia mostraba tres bolsas de dinero, y con el tiempo el lugar se volvió tan popular que «ir a la Beurze» se convirtió en sinónimo de hacer negocios. De ahí nació el término «bolsa», y «casa de bolsa» simplemente lo hereda.
Más tarde, en 1602, se fundó la Bolsa de Ámsterdam, considerada la primera bolsa de valores oficial del mundo. Ahí nació la idea de que muchas personas pudieran invertir juntas en un proyecto común, repartiendo tanto el riesgo como las ganancias. Esa misma lógica es la que sostiene hoy el funcionamiento de cualquier mercado financiero moderno y, por extensión, el de las casas de bolsa.
¿En qué se diferencia de un banco?
La confusión entre banco y casa de bolsa es muy frecuente, pero sus funciones son distintas. Un banco recibe depósitos y otorga créditos, mientras que una casa de bolsa se especializa exclusivamente en operaciones del mercado de valores: comprar, vender y gestionar instrumentos financieros. No presta dinero ni capta depósitos del público de la misma forma en que lo hace un banco comercial.
Otro punto relevante es que algunas casas de bolsa forman parte de un grupo financiero que incluye un banco, lo que puede generar la impresión de que son la misma institución. Pero legalmente operan de forma separada, con licencias distintas y bajo marcos regulatorios específicos para cada tipo de entidad.
¿Cómo funciona una casa de bolsa?
El funcionamiento de una casa de bolsa gira en torno a un concepto central: la intermediación. Cuando tú decides comprar o vender un instrumento financiero, no puedes ir directamente a la bolsa de valores a hacerlo. Necesitas un intermediario autorizado que procese esa orden, la envíe al sistema electrónico de negociación y confirme la transacción. Eso es, en esencia, lo que hace una casa de bolsa por ti.
El proceso de intermediación bursátil
Cada vez que emites una instrucción de compra o venta, la casa de bolsa la valida, la envía al sistema de negociación y confirma la transacción una vez completada. Este proceso puede ejecutarse en cuestión de segundos gracias a las plataformas digitales que hoy ofrecen la mayoría de estas instituciones. Hace algunos años, todo se hacía por teléfono o en ventanilla; ahora basta con una aplicación en tu celular.
Mercado primario y mercado secundario
Las casas de bolsa operan en dos grandes escenarios del mercado. En el mercado primario, participan cuando una empresa emite nuevos valores por primera vez para captar capital, como ocurre en una Oferta Pública Inicial (OPI). En el mercado secundario, facilitan la compra y venta de valores que ya circulan entre inversionistas, que es lo que ocurre en el día a día de cualquier bolsa de valores.
Comprender esta distinción te ayuda a entender por qué la casa de bolsa tiene un papel tan amplio. No solo ejecuta operaciones cotidianas, sino que también apoya a empresas que buscan financiamiento mediante la emisión de acciones o instrumentos de deuda. Esto convierte a estas instituciones en un engranaje esencial del sistema financiero, no solo para pequeños inversionistas, sino también para empresas de cualquier tamaño.
¿Qué servicios ofrece una casa de bolsa?
Una casa de bolsa no se limita a ejecutar órdenes de compra y venta. Su catálogo de servicios puede variar bastante entre una institución y otra, pero en términos generales se clasifican en dos grandes categorías según la Ley del Mercado de Valores y la CNBV: los servicios asesorados y los no asesorados. La diferencia entre ambos tiene implicaciones prácticas muy importantes para ti como cliente.
Servicios asesorados
En esta modalidad, la casa de bolsa te ofrece recomendaciones personalizadas sobre qué instrumentos son más adecuados para tu situación financiera, tus objetivos y tu tolerancia al riesgo. Antes de hacerlo, está obligada por ley a evaluar tu perfil de inversionista mediante un cuestionario. Esta evaluación no es opcional: es un requisito regulatorio que protege tanto al cliente como a la institución.
¿Qué evalúa la casa de bolsa antes de asesorarte?
- Conocimientos financieros: Qué tanto sabes sobre mercados, instrumentos y riesgos.
- Situación económica: Tus ingresos, patrimonio y capacidad de absorber pérdidas.
- Objetivos de inversión: Si buscas proteger tu capital, generar ingresos o hacerlo crecer a largo plazo.
- Horizonte temporal: Cuánto tiempo puedes mantener tu inversión sin necesitarla.
- Tolerancia al riesgo: Qué tanto estás dispuesto a perder si el mercado se mueve en tu contra.
Servicios no asesorados
Aquí la casa de bolsa actúa exclusivamente como ejecutora de órdenes. Tú decides qué comprar o vender, y ella simplemente lo lleva a cabo. No existe una recomendación de por medio, ni la obligación de evaluar si la inversión es adecuada para tu perfil. Este tipo de servicio es más común en plataformas digitales orientadas a inversionistas con cierta experiencia previa que prefieren operar de forma autónoma.
Además de estos dos grandes bloques, muchas casas de bolsa ofrecen servicios adicionales como gestión discrecional de portafolios, donde la propia institución toma las decisiones de inversión en tu nombre con base en un mandato previo. También pueden apoyar a empresas en procesos de colocación de valores, asesoría corporativa y análisis de mercados, ampliando su función más allá del inversionista individual.
Tipos de casas de bolsa
No todas las casas de bolsa funcionan igual ni ofrecen el mismo perfil de atención. La principal distinción está en si pertenecen a un grupo financiero más grande o si operan de forma independiente. Esta diferencia no es solo organizativa: afecta directamente el enfoque con el que gestionan las inversiones de sus clientes y los posibles conflictos de interés que pueden surgir.
Casas de bolsa independientes
Las casas de bolsa independientes no forman parte de ningún banco ni conglomerado financiero. Eso les da una ventaja clara: pueden enfocarse exclusivamente en la gestión de inversiones sin responder a los intereses de una institución crediticia. Al no tener que promover productos de un banco matriz, tienden a buscar las mejores opciones disponibles en el mercado para sus clientes, lo que puede traducirse en un servicio más especializado.
Casas de bolsa vinculadas a un grupo financiero
Estas instituciones forman parte de conglomerados que incluyen bancos, aseguradoras y otras entidades financieras. Su gran ventaja es el acceso a una infraestructura más amplia y a productos cruzados entre distintas áreas del grupo. Sin embargo, existe el riesgo de que sus recomendaciones puedan estar influenciadas por los intereses del grupo al que pertenecen, lo que hace especialmente importante que, como cliente, conozcas bien las condiciones antes de invertir.
¿Quién regula a las casas de bolsa en México?
En México, la autoridad responsable de autorizar, supervisar y regular a las casas de bolsa es la Comisión Nacional Bancaria y de Valores (CNBV). Esta institución gubernamental verifica que las casas de bolsa cumplan con la Ley del Mercado de Valores y con las disposiciones aplicables en materia de transparencia, protección al inversionista y solidez financiera. Sin su autorización, ninguna empresa puede operar legalmente como casa de bolsa.
Adicionalmente, la Asociación Mexicana de Intermediarios Bursátiles (AMIB) agrupa a las casas de bolsa autorizadas y gestiona la certificación de los apoderados, que son las personas autorizadas para operar directamente con clientes. Si quieres saber si un apoderado está certificado, puedes consultarlo directamente en el sitio de la AMIB. Esta doble supervisión —institucional y gremial— refuerza la confianza en el sistema bursátil mexicano.
La Bolsa Mexicana de Valores (BMV) también juega un papel importante: admite a las casas de bolsa como miembros y establece las reglas internas bajo las cuales pueden operar dentro de su plataforma de negociación. Las casas de bolsa pueden ser miembros integrales, con acceso completo a mercados de capitales y deuda, o miembros acotados, con una operación más limitada orientada principalmente al mercado de deuda.
Organismos clave en la regulación bursátil mexicana:
- CNBV: Autoriza y supervisa a las casas de bolsa. Su lista de entidades autorizadas es pública.
- AMIB: Certifica a los apoderados y promueve las mejores prácticas del sector.
- BMV: Admite a las casas de bolsa como miembros y regula su operación en el sistema de negociación.
Perfil del inversionista en una casa de bolsa
Antes de que una casa de bolsa pueda ofrecerte servicios de inversión, debe conocerte. La evaluación del perfil del inversionista no es una formalidad: es un requisito legal que busca asegurarse de que los productos que se te ofrecen sean adecuados para tu situación real. Este proceso se realiza mediante un cuestionario que analiza aspectos tanto financieros como personales.
Los perfiles de inversión típicos van desde el perfil conservador, enfocado en proteger el capital con el mínimo riesgo posible, hasta el perfil agresivo, donde el objetivo es maximizar rendimientos asumiendo mayor exposición a la volatilidad del mercado. Entre ambos extremos existen perfiles intermedios —moderado, moderado-agresivo— que equilibran rendimiento y riesgo según las necesidades de cada persona.
Este perfil no es permanente. La CNBV establece que debe actualizarse cada dos años, o antes si tu situación financiera cambia de forma significativa. Eso garantiza que las recomendaciones que recibes siempre estén alineadas con tu realidad actual, no con la que tenías cuando abriste la cuenta por primera vez.
Ventajas y limitaciones de operar con una casa de bolsa
Como cualquier institución financiera, las casas de bolsa tienen puntos fuertes y aspectos que debes considerar antes de decidirte. Conocer ambos lados te permite tomar decisiones más informadas y elegir el tipo de institución que mejor se adapta a tus objetivos, tu experiencia y tu tolerancia al riesgo. No se trata de si una casa de bolsa es «buena o mala», sino de si encaja con lo que tú necesitas en este momento.
Ventajas
- Acceso al mercado de valores: Sin una casa de bolsa, no puedes invertir directamente en acciones, bonos ni fondos.
- Asesoría especializada: En el servicio asesorado, cuentas con un profesional que analiza opciones acordes a tu perfil.
- Marco regulatorio sólido: Están supervisadas por la CNBV, lo que añade una capa real de protección.
- Diversificación: Puedes distribuir tu dinero en distintos instrumentos y mercados desde una sola cuenta.
Limitaciones
- Comisiones: Cada operación puede tener un costo. Es importante revisar bien el esquema de cobros antes de contratar.
- Riesgo de mercado: Las inversiones no están garantizadas. El valor de tus activos puede subir o bajar.
- Curva de aprendizaje: Si nunca has invertido, el vocabulario y los procesos pueden resultar complejos al inicio.
- Monto mínimo: Algunas instituciones exigen un capital inicial que puede limitar el acceso a ciertos inversionistas.
Una consideración relevante es que las inversiones realizadas a través de una casa de bolsa no están garantizadas por el gobierno, a diferencia de los depósitos bancarios que cubre el IPAB hasta cierto monto. El rendimiento depende del instrumento elegido y del comportamiento del mercado. Por eso, entender bien en qué estás invirtiendo y bajo qué condiciones es tan importante antes de dar el primer paso.
Si te interesa seguir explorando cómo funcionan otras instituciones financieras, en este sitio encontrarás contenido sobre casas de empeño y casas de cambio, que operan bajo lógicas distintas, pero también forman parte del ecosistema financiero que conviene conocer.
Preguntas frecuentes
¿Qué diferencia hay entre una casa de bolsa y una bolsa de valores?
La bolsa de valores es la plataforma o mercado donde se negocian los instrumentos financieros, como la Bolsa Mexicana de Valores. La casa de bolsa, en cambio, es la institución intermediaria que accede a esa plataforma en tu nombre. Tú no puedes operar directamente en la bolsa: necesitas que una casa de bolsa autorizada lo haga por ti. Son dos piezas distintas del mismo sistema: una es el escenario y la otra es quien actúa en él.
¿Cualquier persona puede abrir una cuenta en una casa de bolsa?
En términos generales, sí. La mayoría de las casas de bolsa en México permiten que cualquier persona mayor de edad con identificación oficial, RFC y cuenta bancaria abra una cuenta de inversión. Algunas instituciones establecen montos mínimos de apertura que pueden variar considerablemente de una a otra. Antes de elegir, conviene comparar requisitos, comisiones y la plataforma digital disponible para asegurarte de que se adapta a lo que buscas.
¿Qué instrumentos financieros se compran a través de una casa de bolsa?
A través de una casa de bolsa puedes acceder a una amplia variedad de instrumentos: acciones de empresas mexicanas e internacionales, bonos gubernamentales y corporativos, certificados bursátiles, fondos de inversión, ETFs (fondos cotizados en bolsa) y otros valores registrados en el mercado. La disponibilidad exacta depende de cada institución y del perfil de inversión que hayas acreditado, ya que ciertos instrumentos de mayor riesgo solo están disponibles para perfiles específicos.
¿Cómo saber si una casa de bolsa está autorizada en México?
Puedes verificarlo directamente en el Padrón de Entidades Supervisadas (PES) que publica la CNBV en su sitio oficial. Este registro es público, gratuito y se actualiza de forma periódica. Invertir únicamente con casas de bolsa registradas en este padrón es una de las medidas más básicas para proteger tu dinero. Si una empresa no aparece en ese listado o no puede mostrarte su número de autorización, es una señal de alerta que no debes ignorar. Puedes consultar la lista en el sitio oficial de la Comisión Nacional Bancaria y de Valores.
¿Las casas de bolsa cobran comisiones?
Sí. La mayoría cobra comisiones por cada operación ejecutada, por la administración de la cuenta o por ambas cosas. El monto varía según la institución, el tipo de servicio contratado y el volumen de operaciones. Algunas plataformas más recientes han eliminado o reducido considerablemente las comisiones por operación para atraer a nuevos inversionistas. Antes de abrir una cuenta, lee con atención el esquema de tarifas, ya que las comisiones acumuladas pueden afectar de forma significativa el rendimiento real de tus inversiones.
¿Qué pasa con mi dinero si una casa de bolsa quiebra?
Los valores que tienes en una casa de bolsa —tus acciones, bonos o fondos— son de tu propiedad y están registrados a tu nombre en el depósito central de valores. En teoría, no forman parte del patrimonio de la casa de bolsa, por lo que en un proceso de quiebra deberían poder recuperarse. No obstante, el proceso puede ser complejo y largo. Por eso, elegir instituciones con sólida trayectoria y supervisión activa de la CNBV reduce considerablemente este riesgo. También conviene conocer la diferencia con las arrendadoras financieras, que son otro tipo de entidades del sistema con distinta regulación.
¿Cuál es la diferencia entre un servicio asesorado y uno no asesorado?
En un servicio asesorado, la casa de bolsa analiza tu perfil de inversionista y te recomienda productos específicos, asumiendo la responsabilidad de que esas recomendaciones sean adecuadas para ti. En un servicio no asesorado, tú tomas todas las decisiones de inversión de forma autónoma y la casa de bolsa solo ejecuta tus órdenes sin opinar. La primera opción es más adecuada para quienes se inician; la segunda, para quienes ya tienen experiencia y prefieren operar de forma independiente. Para quienes quieran profundizar más en el funcionamiento de las instituciones financieras, este sitio cuenta con contenido detallado sobre la contabilidad de instituciones financieras y sobre herramientas como el plan de cuentas de una arrendadora financiera.
Conclusión
Una casa de bolsa es mucho más que una ventanilla para comprar acciones. Es una institución regulada, especializada y fundamental para que cualquier persona pueda participar en el mercado de valores de forma legal y ordenada. Entender qué es, cómo funciona y qué tipos existen te da una base sólida para tomar decisiones financieras con mayor claridad y menos incertidumbre.
A lo largo de este contenido viste que las casas de bolsa actúan como intermediarias entre tú y el mercado, que ofrecen servicios tanto asesorados como no asesorados, y que están supervisadas por la CNBV. Con esa información puedes verificar si una institución está autorizada antes de abrir una cuenta, comparar los tipos de servicio disponibles y elegir el perfil de inversión que mejor refleje tu situación real.
El mundo financiero puede parecer distante cuando no se conoce desde adentro, pero cada concepto que integras te acerca un poco más a tomar decisiones con criterio propio. En este sitio web encontrarás más contenido sobre instituciones financieras, instrumentos de inversión y conceptos contables que te ayudarán a seguir construyendo ese conocimiento paso a paso.
También te puede interesar:
Diferencia entre SOFIPO y SOFOM
Uniones de crédito: Accede a crédito con mejores condiciones
Las sociedades de inversión
¿Cómo abrir una arrendadora financiera?
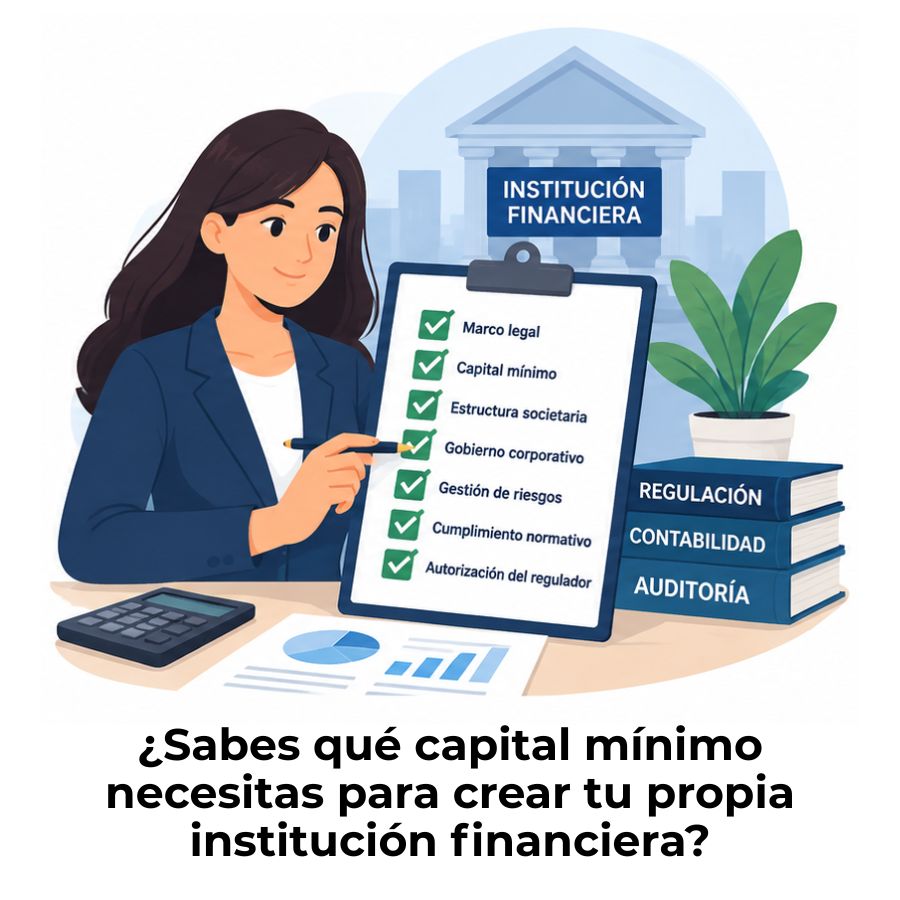
Requisitos para constituir una institución financiera
Sociedades de titulización: El mecanismo que transforma deuda en inversión
Calificadoras de riesgo: Entiende su poder en las finanzas