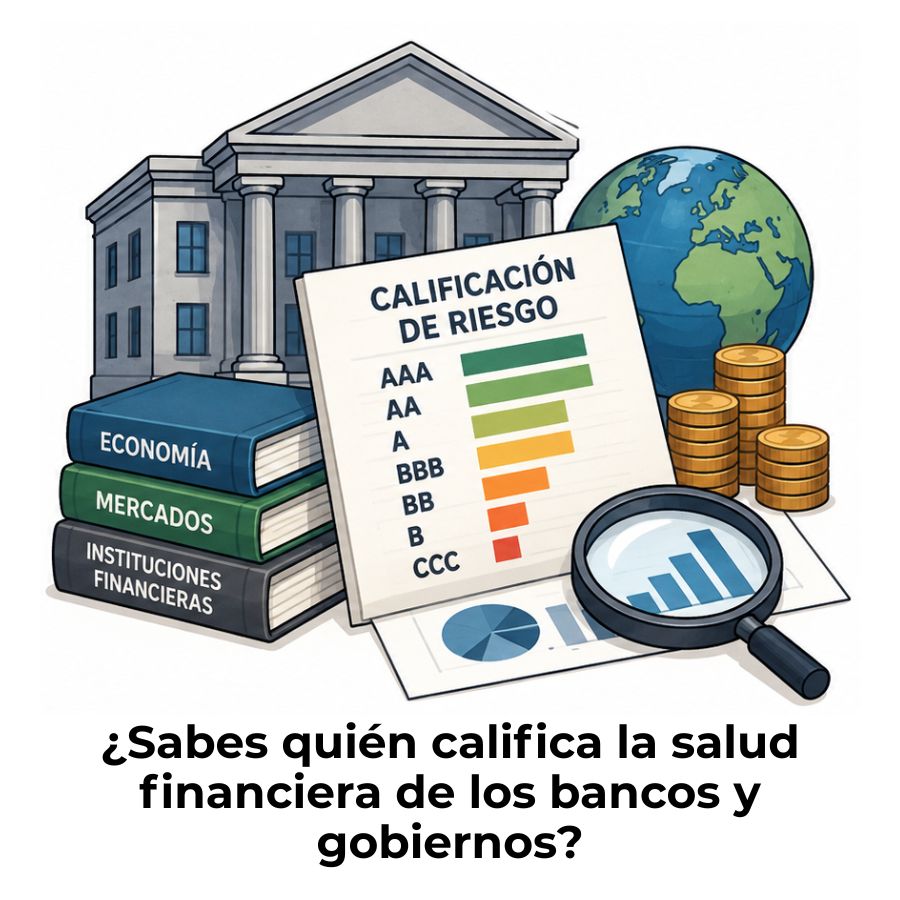
Imagina que le prestas dinero a alguien que nunca has visto. Lo único que tienes para decidir es una letra: AAA, BB o C. Esa es exactamente la lógica detrás de las calificadoras de riesgo. Son empresas que analizan la capacidad de pago de bancos, gobiernos y corporaciones, y expresan su veredicto en una escala tan simple que cualquier inversor del mundo puede leerla en segundos.
¿Qué son las calificadoras de riesgo?
Las calificadoras de riesgo son empresas especializadas que evalúan la capacidad de pago de un emisor —ya sea una empresa, un banco, un gobierno o cualquier institución que emita deuda— y traducen esa evaluación en una calificación expresada en letras. Su función central es reducir la asimetría de información entre quien emite un instrumento de deuda y quien decide si invertir en él.
Dicho de otra forma, cuando un inversor no tiene acceso directo a los estados financieros de un gobierno o de una gran corporación, la nota de una calificadora le ofrece un punto de referencia objetivo. Esa calificación no es una garantía de pago, sino una opinión técnica y fundamentada sobre la probabilidad de que el emisor cumpla con sus obligaciones financieras en tiempo y forma.
Origen e historia de las calificadoras de riesgo
Las calificadoras de riesgo surgieron en Estados Unidos a finales del siglo XIX, impulsadas por la expansión ferroviaria. En ese contexto, los inversores necesitaban una fuente centralizada que procesara la información financiera de las compañías emisoras de bonos, ya que acceder a esa información de forma individual resultaba inviable para la mayoría. Su función original era reducir la asimetría de información entre emisores e inversores dispersos.
Con el tiempo, y especialmente tras la Gran Depresión, la regulación financiera comenzó a incorporar las calificaciones como referencia normativa. Esto significó que la nota de una calificadora dejó de ser solo un dato de mercado para convertirse en un criterio con efectos casi regulatorios: muchos fondos de inversión solo pueden comprar activos que superen cierto umbral de calificación.
¿Para qué sirve una calificación de riesgo?
La calificación de riesgo cumple una función práctica muy concreta: le permite al inversor saber, de un solo vistazo, qué tan probable es que el emisor pague lo que debe. Cuando la nota es alta, el riesgo percibido es bajo y, por eso, el emisor puede endeudarse a tasas más bajas. Cuando la nota cae, el costo del financiamiento sube porque el mercado exige una compensación mayor por el riesgo asumido.
Además, la calificación facilita la comparación entre distintos emisores. Un inversor que analiza bonos de diferentes países o empresas puede usar la escala de letras como un lenguaje común, sin necesidad de revisar los estados financieros completos de cada uno. En ese sentido, actúa como un puente entre la complejidad financiera y la toma de decisiones de inversión.
¿Cómo funciona el proceso de calificación de riesgo?
El proceso mediante el cual una calificadora asigna su nota no es instantáneo ni arbitrario. Implica una revisión exhaustiva de la información pública y privada del emisor, un análisis de múltiples variables y la deliberación de un comité especializado. El objetivo es emitir una opinión técnica fundamentada sobre la probabilidad de incumplimiento, no una predicción exacta del futuro.
Variables que analizan las calificadoras
Las calificadoras no se limitan a revisar el balance de una empresa. Su análisis combina factores cuantitativos y cualitativos que ofrecen una imagen más completa del emisor. A continuación se describen las principales variables que toman en cuenta:
- Ingresos y utilidades: Miden la capacidad del emisor para generar flujo de caja suficiente que respalde el pago de sus obligaciones.
- Nivel de deuda y liquidez: Evalúan qué proporción de los activos está comprometida en obligaciones y cuánto efectivo disponible existe a corto plazo.
- Calidad del equipo directivo: Analizan la experiencia, la trayectoria y las decisiones estratégicas de quienes gestionan la organización.
- Entorno competitivo y de mercado: Consideran la posición del emisor dentro de su industria, las barreras de entrada y las amenazas del entorno.
- Cumplimiento regulatorio: Verifican que la entidad opere dentro del marco legal vigente y que no enfrente contingencias legales significativas.
- Factores ASG (ambientales, sociales y de gobierno corporativo): Cada vez más presentes en los modelos de análisis, estos criterios evalúan la sostenibilidad de largo plazo del emisor.
Etapas del proceso de evaluación
El emisor contacta a la calificadora y le proporciona acceso a su información financiera, operativa y estratégica, tanto pública como confidencial.
El equipo de analistas estudia las variables financieras y cualitativas, realiza visitas al emisor y mantiene entrevistas con la dirección para profundizar en aspectos estratégicos.
Un comité interno de expertos delibera sobre los hallazgos y vota la calificación final. Este paso garantiza que la metodología se aplique de forma consistente y sin sesgos individuales.
La calificación y su perspectiva (estable, positiva o negativa) se publican en el mercado. El emisor tiene la posibilidad de revisar el informe antes de su divulgación, aunque no puede modificar la nota.
La calificación se revisa periódicamente. Si las condiciones del emisor cambian, la calificadora puede subir, bajar o poner la nota en revisión, lo que se conoce como cambio de perspectiva o acción de calificación.
Escala de calificación de riesgo crediticio
Cada calificadora tiene su propia nomenclatura, pero todas comparten la misma lógica: cuantas más letras A tenga la nota, menor es el riesgo percibido, y a medida que la escala avanza hacia las letras B, C y D, el riesgo de impago crece. Esta escala funciona como un idioma financiero universal que facilita la comparación entre emisores de distintos países e industrias.
Grado de inversión frente a grado especulativo
La frontera más relevante dentro de la escala de calificación es la que separa el grado de inversión del grado especulativo. Un emisor con grado de inversión tiene una probabilidad baja de incumplimiento y puede acceder a financiamiento a tasas razonables. Por el contrario, un emisor con grado especulativo —también llamado «bono basura» en el argot financiero— paga tasas mucho más altas porque el mercado exige una prima de riesgo considerable.
Esta distinción no es solo teórica. Muchos fondos de pensiones, aseguradoras y fondos de inversión institucionales tienen restricciones regulatorias que les impiden comprar activos por debajo del grado de inversión. Por eso, cuando un emisor cae por debajo de ese umbral, puede perder una porción significativa de su base de inversores, lo que encarece su deuda de forma inmediata y automática.
¿Qué significa cada letra en la escala?
| S&P / Fitch | Moody’s | Categoría | Significado |
|---|---|---|---|
| AAA | Aaa | Grado de inversión | Máxima calidad crediticia; riesgo de impago mínimo |
| AA+, AA, AA− | Aa1, Aa2, Aa3 | Grado de inversión | Alta calidad; muy baja vulnerabilidad al incumplimiento |
| A+, A, A− | A1, A2, A3 | Grado de inversión | Calidad media-alta; sensible a cambios adversos del entorno |
| BBB+, BBB, BBB− | Baa1, Baa2, Baa3 | Grado de inversión | Calidad media; último escalón del grado de inversión |
| BB+, BB, BB− | Ba1, Ba2, Ba3 | Grado especulativo | Especulativo; vulnerable a condiciones económicas adversas |
| B+, B, B− | B1, B2, B3 | Grado especulativo | Especulativo; mayor riesgo de impago a largo plazo |
| CCC, CC, C | Caa, Ca, C | Alto riesgo | Muy vulnerable; probabilidad de impago elevada |
| D | D | Incumplimiento | El emisor ya ha incumplido sus obligaciones de pago |
Principales calificadoras de riesgo en el mundo
El mercado de calificación crediticia es altamente concentrado. Tres firmas de origen estadounidense dominan la mayor parte de las calificaciones emitidas a nivel global, lo que genera un debate recurrente sobre la conveniencia de este oligopolio y su efecto sobre la transparencia y competencia del sector.
Moody’s
Moody’s es una de las calificadoras más antiguas del mundo. Fue fundada en 1909 y cotiza en la Bolsa de Valores de Nueva York. Su escala de calificación usa una nomenclatura ligeramente diferente a las otras dos grandes: en lugar de letras con signos más y menos, utiliza modificadores numéricos como Aa1, Aa2 y Aa3. Su categoría de grado de inversión va de Aaa a Baa, mientras que el grado especulativo abarca de Ba a C.
Standard & Poor’s (S&P)
Standard & Poor’s es considerada la mayor agencia de calificación de riesgos en términos de cobertura de acciones y bonos. Utiliza una escala que va de AAA como nota máxima hasta D cuando el emisor ha entrado en default. Sus calificaciones son ampliamente usadas como referencia por fondos institucionales, bancos y reguladores de todo el mundo. Junto con Moody’s, concentra la mayor parte de la influencia en el mercado global de calificaciones.
Fitch Ratings
Fitch Ratings comparte la misma escala de letras que S&P, desde AAA hasta D, pero opera en un mercado algo más acotado que sus dos pares. A pesar de ser la más pequeña de las tres grandes, su análisis tiene peso real en los mercados, especialmente en Europa y América Latina. Una de sus particularidades históricas fue emitir advertencias sobre riesgos en el mercado hipotecario antes de la crisis de 2008, aunque sus calificaciones también fueron cuestionadas en ese período.
Modificadores numéricos (1, 2, 3)
Signos + y − como modificadores
Misma lógica que S&P
Importancia de las calificadoras para las instituciones financieras
Para los bancos, aseguradoras, cooperativas de crédito y demás instituciones del sistema financiero, la calificación de riesgo no es un dato opcional: es una señal que el mercado lee de forma continua. Una calificación alta reduce el costo de captación de recursos, facilita el acceso a líneas de crédito interbancario y transmite confianza al público depositante. Una calificación baja puede desencadenar la salida de inversores institucionales y encarecer el pasivo de la entidad.
Dentro de la contabilidad de instituciones financieras, las calificaciones de riesgo influyen directamente en la forma en que se registran y revelan ciertas partidas. Las notas a los estados financieros suelen incluir referencias a la calificación crediticia de los activos en cartera, ya que esto afecta los modelos de pérdida esperada y las provisiones contables requeridas por los marcos normativos vigentes.
Además, la regulación financiera en muchos países obliga a ciertas entidades a mantener inversiones únicamente en instrumentos con calificación mínima de grado de inversión. Esto significa que si un bono que mantiene en cartera un banco recibe una rebaja por debajo de ese umbral, la institución podría verse obligada a venderlo, lo que generaría pérdidas o ajustes contables significativos. El rol de las funciones de un contador en una institución financiera incluye monitorear estos cambios de calificación y reflejarlos correctamente en los registros.
¿Cómo afecta la calificación a una institución financiera?
Una nota alta permite captar recursos a tasas más bajas, mejorando el margen financiero de la institución.
Las calificaciones de activos en cartera determinan los niveles de provisión por pérdida esperada que debe registrar la entidad.
Los depositantes y clientes institucionales monitorean la calificación como indicador de solidez y estabilidad de la entidad.
Muchas regulaciones exigen que las inversiones institucionales mantengan un piso mínimo de calificación crediticia.
En el caso de entidades como las microfinancieras, la calificación de riesgo también juega un papel relevante cuando buscan acceder a mercados de capital para fondear su cartera de crédito. Una buena calificación les abre puertas a fuentes de financiamiento más diversificadas y a menor costo, lo que se traduce en una mayor capacidad de atender a sus clientes.
Críticas y limitaciones de las calificadoras de riesgo
A pesar de su relevancia, las calificadoras de riesgo no están exentas de cuestionamientos. El más recurrente tiene que ver con su modelo de negocio: son financiadas por los mismos emisores que califican, lo que genera un conflicto de interés estructural. Si el emisor paga por la calificación, existe un incentivo —al menos teórico— para que la nota sea más favorable de lo que debería ser.
Las calificadoras son muy claras al señalar que emiten una opinión, no una garantía de inversión, y eso les permite evitar cualquier tipo de responsabilidad civil.
El caso más documentado de este problema ocurrió durante la crisis financiera de 2008. Instrumentos respaldados en hipotecas de alto riesgo recibieron calificaciones de AAA o AA meses antes de su colapso. Cuando el mercado se derrumbó, quedó en evidencia que los modelos de evaluación no habían capturado correctamente los riesgos subyacentes. Ese episodio generó una ola de reformas regulatorias en Europa y Estados Unidos orientadas a aumentar la transparencia y reducir la dependencia automática de las calificaciones en la regulación prudencial.
Otro cuestionamiento frecuente apunta a la concentración del mercado. El hecho de que tres empresas privadas de origen estadounidense dominen las calificaciones a nivel global plantea interrogantes sobre la diversidad de metodologías, la representatividad de los criterios aplicados y el poder que tienen sobre las finanzas soberanas de países en desarrollo, que muchas veces dependen de esas notas para acceder a los mercados internacionales de deuda.
Principales críticas a las calificadoras de riesgo
- Conflicto de interés: El emisor paga por su propia calificación, lo que puede incentivar notas más favorables.
- Reacción tardía: Las rebajas de calificación suelen llegar cuando el deterioro ya es visible en el mercado, no antes.
- Oligopolio: La concentración en tres firmas reduce la diversidad de metodologías y puntos de vista.
- Impacto procíclico: Una rebaja masiva de calificaciones en períodos de crisis puede amplificar el pánico financiero en lugar de moderarlo.
- Crisis de 2008: Activos tóxicos recibieron las notas más altas meses antes del colapso, lo que dañó severamente la credibilidad del sector.
Entender estas limitaciones es clave cuando se trabaja en el análisis financiero de entidades como una casa de bolsa, donde las calificaciones de los instrumentos en cartera son un insumo cotidiano, pero no el único criterio para evaluar el riesgo de una posición.
Preguntas frecuentes
¿Quién regula a las calificadoras de riesgo?
La regulación de las calificadoras varía según el país. En Estados Unidos, la Comisión de Bolsa y Valores (SEC) supervisa a las agencias registradas como Organizaciones de Calificación Estadística Reconocidas a Nivel Nacional (NRSRO). En Europa, la Autoridad Europea de Valores y Mercados (ESMA) ejerce esa función con el objetivo de garantizar la integridad, responsabilidad e independencia de las evaluaciones. En América Latina, cada país cuenta con su propio organismo regulador, aunque muchas legislaciones nacionales adoptan como referencia las calificaciones emitidas por las grandes agencias internacionales para sus propias normas prudenciales.
¿Cuánto cuesta que una calificadora evalúe a una empresa?
El costo varía considerablemente según la calificadora, el tipo de emisión y la complejidad del emisor. El modelo predominante es el llamado issuer-pays, donde quien emite la deuda cubre los honorarios del proceso de calificación. Los costos pueden incluir una tarifa inicial de evaluación y cuotas anuales de seguimiento. Para emisores pequeños o medianos, esto puede representar una barrera de acceso real, lo que explica por qué muchas empresas de menor tamaño operan sin calificación o recurren a agencias locales de menor alcance, pero con costos más accesibles.
¿Con qué frecuencia se actualiza la calificación de riesgo?
Las calificaciones no tienen un período fijo de actualización, pero las calificadoras las revisan de forma periódica, generalmente una o dos veces al año para emisores activos. Sin embargo, pueden emitir una acción de calificación en cualquier momento si detectan cambios relevantes en la situación financiera del emisor, en su entorno económico o en factores que afecten materialmente su capacidad de pago. Antes de modificar una nota, suelen colocar al emisor en «revisión» o cambiar la perspectiva a negativa o positiva, lo que actúa como una señal anticipada para el mercado.
¿Qué diferencia hay entre calificación soberana y calificación corporativa?
La calificación soberana evalúa la capacidad y voluntad de un gobierno para cumplir con sus obligaciones de deuda en moneda extranjera o local. La calificación corporativa, en cambio, analiza a una empresa o institución financiera privada. Una diferencia clave es que el análisis soberano incorpora variables macroeconómicas como la balanza de pagos, las reservas internacionales, la política fiscal y la estabilidad política del país. Ambos tipos de calificación están relacionados, ya que la nota soberana suele actuar como techo para las calificaciones corporativas de las empresas que operan en ese país.
¿Puede una empresa operar sin calificación de riesgo?
Sí, muchas empresas operan sin calificación crediticia, especialmente las pequeñas y medianas. La calificación se vuelve relevante cuando una empresa decide emitir deuda en los mercados de capitales o cuando accede a financiamiento institucional donde los inversores exigen una evaluación formal. Si una empresa obtiene crédito exclusivamente a través de bancos o fuentes privadas, no necesita una calificación externa. Sin embargo, carecer de ella puede limitar el acceso a ciertos tipos de financiamiento y elevar el costo percibido de riesgo por parte de los acreedores.
¿Qué pasó con las calificadoras en la crisis financiera de 2008?
Durante la crisis de 2008, las calificadoras otorgaron las notas más altas —AAA— a instrumentos financieros respaldados en hipotecas de alto riesgo (subprime). Cuando esos activos comenzaron a colapsar, quedó claro que los modelos de evaluación no habían capturado correctamente el riesgo real. Esto generó una pérdida de confianza significativa en la industria y desencadenó reformas regulatorias en múltiples jurisdicciones. Las calificadoras argumentaron que sus notas eran opiniones, no garantías, pero ese episodio aceleró debates sobre conflictos de interés, transparencia metodológica y la necesidad de reducir la dependencia regulatoria de sus calificaciones.
¿Cuál es la diferencia entre riesgo crediticio y riesgo de mercado?
El riesgo crediticio se refiere a la posibilidad de que un deudor no cumpla con sus obligaciones de pago, ya sea de capital o de intereses. Es exactamente el tipo de riesgo que evalúan las calificadoras de riesgo. El riesgo de mercado, en cambio, se refiere a las pérdidas que puede sufrir un activo por cambios en variables de mercado como tasas de interés, tipos de cambio o precios de acciones. Un activo puede tener una calificación crediticia alta y, al mismo tiempo, estar expuesto a un riesgo de mercado elevado si, por ejemplo, sus pagos están denominados en una moneda volátil. Ambos tipos de riesgo deben gestionarse de forma complementaria dentro de cualquier institución financiera.
Conclusión
Las calificadoras de riesgo son actores centrales del sistema financiero global. Su función de traducir la complejidad crediticia de empresas, bancos y gobiernos en una escala de letras permite que inversores de todo el mundo tomen decisiones más informadas. Detrás de esa aparente simplicidad hay un proceso riguroso que combina análisis cuantitativo, visitas a los emisores y deliberación en comité, con revisiones periódicas que reflejan la realidad cambiante de cada organización.
Ahora que conoces cómo funciona el proceso de calificación, qué significa cada letra en la escala y por qué estas agencias tienen tanto peso en las decisiones financieras, puedes leer con mucho más criterio las noticias sobre rebajas o mejoras de calificación. Ese conocimiento también te ayuda a entender por qué las instituciones financieras monitorean de cerca no solo su propia nota, sino la de los instrumentos que mantienen en cartera.
Si te interesa seguir profundizando en cómo funcionan los distintos actores del sistema financiero y cómo se refleja su actividad en los registros contables, este sitio web tiene mucho más contenido que te ayudará a construir una visión sólida y práctica del sector.
También te puede interesar:

Riesgos de la banca paralela para la economía
¿Qué son las casas de cambio y cómo funcionan?
¿Cuánto gana un contador en una institución financiera?
¿Qué son las arrendadoras financieras y cómo funcionan?

Diferencia entre una financiera y un banco
Diferencia entre unión de crédito y cooperativa
Requisitos para ser SOFOM en México