Una casa de bolsa lleva su contabilidad bajo criterios específicos emitidos por la CNBV, distintos a los que aplican en empresas o bancos. Su balance general, sus cuentas de orden y el registro de operaciones como la compraventa de valores o los reportos siguen reglas particulares.
¿Qué es una casa de bolsa y cuál es su naturaleza contable?
Las casas de bolsa son sociedades anónimas autorizadas por la Secretaría de Hacienda y Crédito Público (SHCP) y supervisadas por la Comisión Nacional Bancaria y de Valores (CNBV). Su función principal es actuar como intermediarios en el mercado de valores, ejecutando compras y ventas de acciones, bonos y otros instrumentos, tanto por cuenta propia como por cuenta de sus clientes.
Desde el punto de vista contable, una casa de bolsa no funciona como una empresa comercial ni como un banco. Su actividad central no consiste en prestar dinero ni en vender productos, sino en intermediar operaciones financieras, lo que genera una estructura contable completamente distinta, con cuentas específicas que no existen en otros tipos de entidades.
Esta distinción tiene consecuencias directas en la forma de registrar sus operaciones, en los estados financieros que presenta y en las normas que debe seguir. Comprender esa lógica es el primer paso para interpretar correctamente su contabilidad.
Diferencias contables entre una casa de bolsa y otros intermediarios
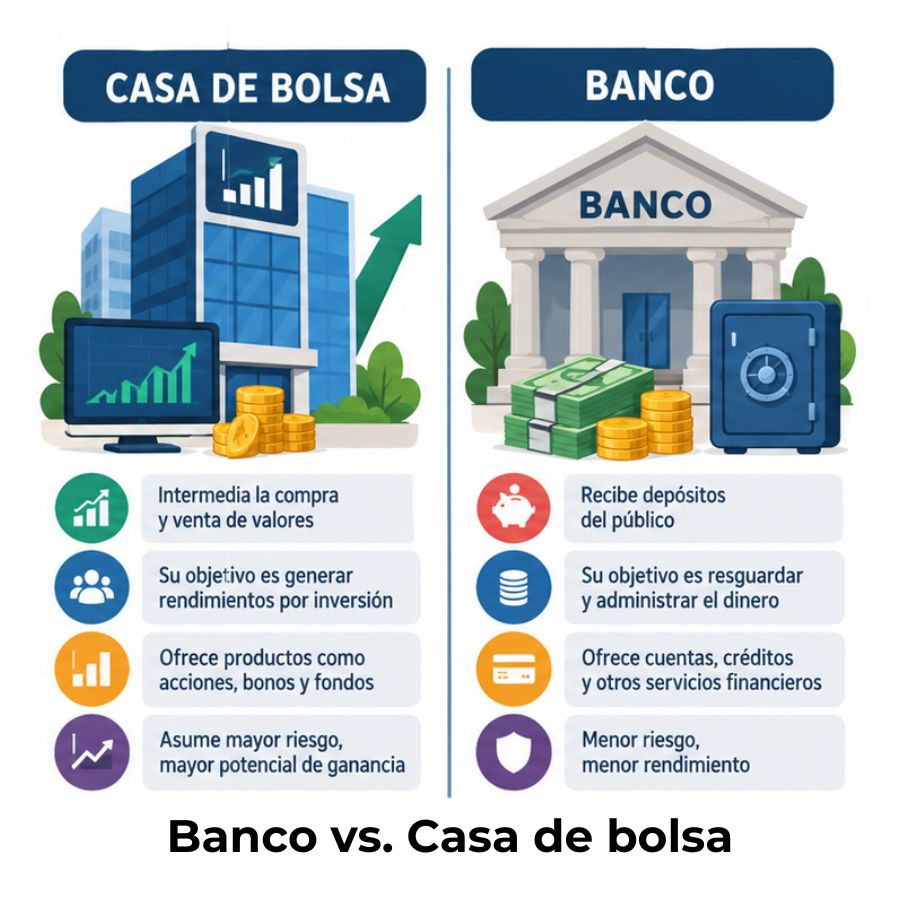
Una casa de bolsa no capta depósitos del público como lo hace un banco, ni realiza operaciones de crédito como su actividad principal. Esto tiene un impacto directo en cómo se registran sus operaciones. Los recursos de los clientes no forman parte del balance de la casa de bolsa: se registran en cuentas de orden, porque técnicamente pertenecen al inversionista, no a la institución.
Un banco, en cambio, sí registra los depósitos de sus clientes como pasivos, porque existe una obligación de devolverlos. En la casa de bolsa, el cliente conserva la propiedad de sus valores en todo momento, y la institución simplemente actúa como ejecutora de sus instrucciones. Esa diferencia de fondo define toda la estructura contable.
Marco normativo que regula la contabilidad de las casas de bolsa
Antes de entrar al registro de cada operación, es necesario entender el marco de reglas bajo el cual opera una casa de bolsa. No basta con conocer las Normas de Información Financiera (NIF) generales. Las casas de bolsa tienen criterios contables propios, emitidos específicamente por la CNBV, que prevalecen sobre cualquier otra norma cuando existe un criterio aplicable.
Criterios de contabilidad emitidos por la CNBV
La CNBV publica los Criterios de Contabilidad para Casas de Bolsa como parte de las Disposiciones de Carácter General aplicables a estas entidades. Estos criterios establecen las reglas de reconocimiento, valuación, presentación y revelación de cada rubro de sus estados financieros, desde el tratamiento de los instrumentos financieros hasta la forma de registrar los ingresos por fideicomisos.
Estos criterios se agrupan en series: la serie A contiene las disposiciones generales, la serie B regula los activos, la serie C los pasivos y capital, y la serie D los resultados. Cada criterio tiene un código alfanumérico (por ejemplo, B-2 para inversiones en valores) que lo identifica dentro del conjunto normativo. Conocer esta estructura facilita enormemente la lectura de cualquier estado financiero de una casa de bolsa.
Relación con las Normas de Información Financiera (NIF)
Cuando los criterios de la CNBV no cubren una situación específica, se aplica un orden de supletoriedad. En primer lugar, se recurre a las NIF mexicanas, emitidas por el CINIF; después, si tampoco existe solución, se puede acudir a las Normas Internacionales de Información Financiera (NIIF). Este esquema garantiza que ninguna operación quede sin un criterio contable válido que la respalde.
Un cambio reciente ejemplifica bien cómo evoluciona este marco: a partir del 1 de enero de 2026, la SHCP modificó los criterios contables para que los ingresos por manejo de fideicomisos se reconozcan conforme a lo establecido en la NIF D-1 «Ingresos por contratos con clientes». Este tipo de ajustes muestra que la normativa bursátil se actualiza de forma continua y que los profesionales del área deben mantenerse al tanto.
Jerarquía normativa para casas de bolsa:
1. Criterios de Contabilidad emitidos por la CNBV (norma específica).
2. Normas de Información Financiera mexicanas (NIF-CINIF).
3. Normas Internacionales de Información Financiera (NIIF), como criterio supletorio.
¿Cómo se estructura el balance general de una casa de bolsa?
El balance general —o estado de situación financiera— de una casa de bolsa comparte la lógica básica de activo, pasivo y capital, pero los rubros que lo integran son muy distintos a los de una empresa típica. El grueso de los activos financieros corresponde a inversiones en valores e instrumentos derivados, no a inventarios ni a cuentas por cobrar comerciales.
Activos propios y activos restringidos
Dentro del activo de una casa de bolsa aparecen, entre otros rubros, las disponibilidades (efectivo y equivalentes), las inversiones en valores a valor razonable, las operaciones con valores pendientes de liquidar y los instrumentos financieros derivados. Los activos restringidos son aquellos de los que la entidad no puede disponer libremente, como los depósitos en garantía entregados a la cámara de compensación por operaciones con derivados.
Un detalle importante: cuando una casa de bolsa adquiere valores por cuenta propia, estos sí se registran en su activo y se valúan a valor razonable. La variación en ese valor se lleva directamente a resultados. Esto la diferencia del modelo de una empresa que compra mercancía para revender, donde el costo histórico domina el registro.
Pasivos y obligaciones con clientes
El pasivo de una casa de bolsa incluye las operaciones con valores pendientes de liquidar (como pasivo espejo de las compras realizadas), los préstamos de valores, las obligaciones por reportos y los cobros anticipados cuando se han recibido recursos antes de ejecutar la operación. Los saldos acreedores con clientes por operaciones en tránsito también se registran como pasivo, porque representan una obligación de entregar valores o dinero.
Capital contable y su composición
El capital contable de una casa de bolsa incluye el capital social pagado, las reservas de capital, los resultados de ejercicios anteriores y el resultado neto del período. Existe además un componente llamado resultado por valuación de instrumentos de cobertura, que recoge las variaciones en el valor razonable de ciertos derivados sin afectar directamente el estado de resultados del período.
Las cuentas de orden: el corazón contable de una casa de bolsa
Las cuentas de orden son el elemento más característico de la contabilidad de una casa de bolsa. Son registros que no afectan el activo, el pasivo ni el capital de la entidad, pero que son obligatorios porque reflejan operaciones reales que involucran valores de terceros, compromisos adquiridos o contingencias que podrían tener impacto financiero futuro.
En términos simples, imagine que un cliente le entrega a la casa de bolsa acciones por valor de 500.000 pesos para que las administre. Esos 500.000 pesos no son de la casa de bolsa: no pueden registrarse en su activo ni en su pasivo. Sin embargo, la institución necesita llevar un control riguroso de esos valores. La solución contable son las cuentas de orden, que registran ese movimiento sin alterar el balance general.
La cuenta de orden es el registro utilizado para contabilizar transacciones que no afectan el activo, pasivo, capital ni resultados de la entidad, pero que es necesario reconocer para reflejar valores ajenos, contingentes o como instrumento de control.
Operaciones por cuenta de clientes
Cuando una casa de bolsa ejecuta una operación por instrucción de un cliente —comprar o vender acciones, por ejemplo—, los valores y el dinero involucrados pertenecen al inversionista. El registro se hace en cuentas de orden deudoras y acreedoras que se compensan entre sí, dejando constancia de la operación sin que el balance se vea afectado. Al cierre de cada período, estas cuentas permiten verificar exactamente qué valores se custodian por cuenta de quién.
Operaciones por cuenta propia
Cuando la casa de bolsa compra valores con su propio dinero —no por instrucción de un cliente—, la operación sí afecta el balance. Esos valores se registran en el activo y se valúan a valor razonable de forma periódica. Las ganancias o pérdidas por cambios en el valor de mercado se reconocen directamente en los resultados del período, lo que hace que el estado de resultados de una casa de bolsa sea muy sensible a las condiciones del mercado financiero.
Registro contable de las operaciones principales
Una casa de bolsa realiza distintos tipos de operaciones a lo largo de su actividad diaria. Cada una tiene su propio tratamiento contable, con reglas específicas sobre cuándo se reconoce el activo o el pasivo, cómo se valúa y en qué momento impacta los resultados. Comprender estas operaciones es la base para leer e interpretar cualquier estado financiero bursátil.
Compraventa de valores: fecha de concertación y fecha de liquidación
En el mercado bursátil, el momento en que se acuerda una operación (fecha de concertación) y el momento en que se transfieren efectivamente el dinero y los valores (fecha de liquidación) no siempre coinciden. En México, para acciones, la liquidación suele ocurrir dos días hábiles después de la concertación, lo que se conoce como T+2.
Los criterios de la CNBV establecen que el reconocimiento contable de la compraventa se hace en la fecha de concertación, no en la de liquidación. Esto significa que, desde el momento en que la operación se pacta, ya debe registrarse el activo o el pasivo correspondiente, aunque el intercambio físico de valores y dinero ocurra días después.
Operaciones de reporto
El reporto es una operación en la que una parte (reportada) vende valores a otra (reportadora) con el compromiso de recomprarlos en una fecha y precio pactados. Para la casa de bolsa reportadora, esta operación se registra como un activo financiero (derechos por reporto), no como una compra definitiva de los valores, porque la esencia económica de la operación es un préstamo con garantía de valores, no una transmisión permanente de propiedad.
Esto es un ejemplo de cómo la contabilidad bursátil privilegia la sustancia económica sobre la forma jurídica. Aunque en términos legales hay una compraventa, el registro contable refleja la realidad: un financiamiento temporal respaldado por valores. El diferencial entre el precio de venta y el precio de recompra se reconoce como ingreso o gasto financiero a lo largo de la vigencia del reporto.
Ingresos por comisiones y prestación de servicios
Las comisiones son el ingreso más representativo de una casa de bolsa que opera principalmente por cuenta de clientes. Se reconocen en el momento en que el servicio se presta, es decir, cuando la operación se ejecuta en el mercado. Los ingresos por administración de fideicomisos siguen las reglas de la NIF D-1 y se suspenden si el adeudo supera 90 días naturales de incumplimiento, retomándose solo cuando el cliente liquida el total pendiente.
Estados financieros que debe presentar una casa de bolsa
Las casas de bolsa están obligadas a presentar un conjunto de estados financieros conforme a los criterios de la CNBV. Estos documentos no solo sirven para informar a los accionistas, sino también para que el regulador evalúe la solvencia, liquidez y cumplimiento normativo de cada institución. La CNBV puede solicitar información financiera en cualquier momento y en los formatos que establezca mediante sus reportes regulatorios.
Además de estos estados financieros básicos, las casas de bolsa están obligadas a presentar reportes regulatorios periódicos directamente a la CNBV, con información detallada sobre capitalización, administración de riesgos, liquidez y operaciones con clientes. Estos reportes son parte integral del sistema de supervisión del sector bursátil.
¿Cómo se registran los instrumentos financieros en una casa de bolsa?
Los instrumentos financieros son el activo más importante del portafolio propio de una casa de bolsa. Su registro no sigue el modelo del costo histórico que aplica en la contabilidad general: la regla general es que se valúen a valor razonable, es decir, al precio al que podrían comprarse o venderse en condiciones normales de mercado en la fecha del reporte.
Instrumentos de deuda y capital a valor razonable
Los instrumentos que una casa de bolsa clasifica como títulos para negociar se valúan a valor razonable y cualquier cambio en ese valor se lleva directamente al estado de resultados. Si compró acciones a 100 pesos y al cierre del período valen 115, la diferencia de 15 pesos se registra como una ganancia por valuación, aunque no haya vendido los títulos.
Existe también la categoría de títulos disponibles para la venta, donde los cambios en valor razonable no van al estado de resultados, sino a una partida especial dentro del capital contable llamada «resultado por valuación de títulos disponibles para la venta». Esta diferencia de tratamiento tiene un impacto relevante en cómo se percibe la rentabilidad de la institución en cada período.
Deterioro y reclasificación de instrumentos
Cuando existe evidencia objetiva de que un instrumento financiero ha perdido valor de forma permanente —por ejemplo, el emisor entra en incumplimiento—, la casa de bolsa debe reconocer un deterioro. El deterioro se registra directamente contra resultados del período, independientemente de la categoría en que esté clasificado el instrumento.
La reclasificación entre categorías está muy restringida por los criterios de la CNBV. No se puede cambiar libremente un instrumento de «títulos para negociar» a «disponibles para la venta» solo porque el mercado se mueve en contra. Estas restricciones existen para evitar que las instituciones manipulen sus resultados a través de cambios contables discrecionales.
Preguntas frecuentes
¿Qué normas contables aplican a las casas de bolsa en México?
Las casas de bolsa en México se rigen principalmente por los Criterios de Contabilidad para Casas de Bolsa, emitidos por la CNBV como parte de sus Disposiciones de Carácter General. Cuando estos criterios no cubren una situación específica, se aplican de forma supletoria las Normas de Información Financiera (NIF) del CINIF y, en última instancia, las Normas Internacionales de Información Financiera (NIIF). Esta jerarquía garantiza que todas las operaciones cuenten con un criterio contable válido y verificable.
¿Qué son las cuentas de orden en una casa de bolsa?
Las cuentas de orden son registros contables que no modifican el activo, el pasivo ni el capital de la casa de bolsa, pero que son obligatorios para documentar operaciones que involucran valores de terceros, compromisos contingentes o instrumentos de control. En una casa de bolsa, la mayor parte de su actividad —la intermediación por cuenta de clientes— se registra en cuentas de orden, porque los valores administrados pertenecen a los inversionistas y no a la institución.
¿Cuál es la diferencia entre operaciones por cuenta propia y por cuenta de clientes?
Cuando una casa de bolsa opera por cuenta propia, compra o vende valores con su propio capital, y esos activos sí aparecen en su balance. Cuando opera por cuenta de clientes, ejecuta las instrucciones del inversionista usando los recursos de este; en ese caso, los valores no pertenecen a la institución y se registran en cuentas de orden. La distinción es fundamental porque define qué parte de la actividad impacta el patrimonio de la casa de bolsa y qué parte es solo intermediación.
¿Cómo se registra una operación de compraventa de acciones en una casa de bolsa?
El registro se realiza en la fecha de concertación, no en la de liquidación. Si la compra es por cuenta propia, se debita la cuenta de inversiones en valores y se acredita una cuenta de operaciones por liquidar. Si es por cuenta de clientes, el registro se hace en cuentas de orden. En ambos casos, cuando llega la fecha de liquidación (generalmente T+2 para acciones), se cancela la cuenta transitoria y se registra la transferencia definitiva de efectivo o valores.
¿Qué es una operación de reporto y cómo se contabiliza?
Un reporto es una operación en la que se venden valores con el compromiso de recomprarlos a un precio y fecha determinados. Contablemente, se registra según su sustancia económica: un financiamiento temporal con garantía de valores, no una compra-venta definitiva. La parte que entrega los valores registra un pasivo (derechos de reporto por pagar) y la que los recibe registra un activo. El diferencial de precios entre la venta y la recompra se reconoce como interés durante la vigencia de la operación.
¿Qué estados financieros elabora una casa de bolsa?
Una casa de bolsa debe elaborar el balance general, el estado de resultados, el estado de variaciones en el capital contable, el estado de flujos de efectivo y las notas a los estados financieros. Además, está obligada a presentar reportes regulatorios periódicos a la CNBV con información sobre capitalización, riesgos, liquidez y operaciones con clientes. Todos estos documentos deben formularse conforme a los Criterios de Contabilidad específicos para casas de bolsa.
¿Cómo se reconocen los ingresos por comisiones en una casa de bolsa?
Los ingresos por comisiones bursátiles se reconocen en el momento en que el servicio se presta, es decir, cuando la operación se ejecuta en el mercado. Para ingresos por administración de fideicomisos, aplica la NIF D-1, que obliga a suspender su acumulación cuando el adeudo del cliente supera 90 días naturales de incumplimiento. La acumulación se retoma únicamente cuando el cliente liquida en su totalidad el monto pendiente.
¿Qué diferencia hay entre fecha de concertación y fecha de liquidación en contabilidad bursátil?
La fecha de concertación es el día en que se acuerda y ejecuta la operación en el mercado; la fecha de liquidación es el día en que se transfieren efectivamente el dinero y los valores entre las partes. En México, para operaciones con acciones, la liquidación ocurre generalmente dos días hábiles después de la concertación (T+2). Los criterios de la CNBV establecen que el reconocimiento contable se realiza en la fecha de concertación, lo que obliga a usar cuentas transitorias hasta que se complete la liquidación.
Conclusión
La contabilidad de una casa de bolsa tiene una lógica propia que la distingue de cualquier otra entidad financiera o empresa comercial. Su estructura gira en torno a las cuentas de orden, a la valuación a valor razonable de los instrumentos financieros y a un marco normativo específico emitido por la CNBV que prevalece sobre las normas generales. Entender esa lógica te permite leer sus estados financieros con criterio, no solo con conocimiento técnico.
Los puntos que has visto aquí —el balance general, las cuentas de orden, el registro por fecha de concertación, las operaciones de reporto y el reconocimiento de comisiones— forman el núcleo de lo que cualquier contador o analista financiero necesita dominar para trabajar con este tipo de instituciones. Puedes aplicar estos conceptos directamente al analizar estados financieros reales, preparar reportes regulatorios o simplemente entender cómo fluye el dinero dentro del mercado bursátil.
Si te interesa seguir profundizando en la contabilidad de instituciones financieras, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, con explicaciones claras y ejemplos aplicados al contexto mexicano.
También te puede interesar:
Diferencia entre SOFOM y banco en México
EDPYMES: El actor del sistema financiero que casi nadie conoce
Las instituciones financieras no bancarias
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
¿Cómo se contabiliza una afianzadora y qué cuentas usa?
¿Qué son las casas de empeño y cómo funcionan?
Funciones de las instituciones financieras