Una SOFOM y un banco pueden prestarte dinero, pero no funcionan igual. Sus marcos legales, los organismos que las supervisan y los servicios que pueden ofrecer son distintos en puntos muy concretos. Si quieres entender qué separa a estas dos figuras del sistema financiero mexicano, aquí encuentras una explicación clara, sin tecnicismos y directa al punto.
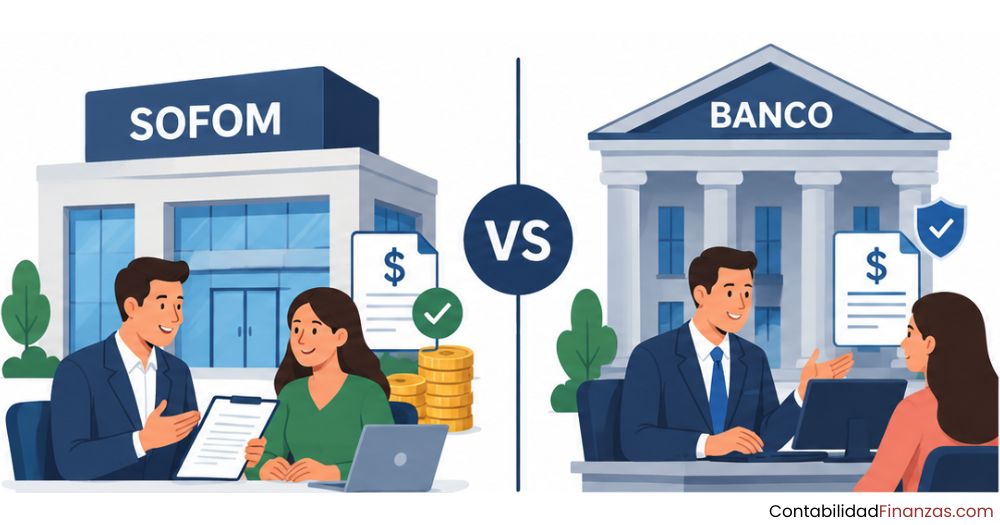
¿Qué es una SOFOM y qué es un banco?
Antes de comparar ambas figuras, vale la pena tener clara la definición de cada una. El sistema financiero mexicano clasifica a las instituciones según las actividades que están autorizadas a realizar, los organismos que las supervisan y la forma en que obtienen los recursos que después colocan como crédito. Tanto la SOFOM como el banco participan en ese sistema, pero desde posiciones muy distintas.
Definición de SOFOM: Sociedad Financiera de Objeto Múltiple
Una SOFOM es una sociedad anónima cuyo objeto social principal es otorgar crédito, celebrar arrendamientos financieros o realizar factoraje financiero de manera habitual y profesional. Su base legal se encuentra en el artículo 87-B de la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC). A diferencia de lo que muchos creen, no necesita autorización previa del Gobierno Federal para operar, siempre que cumpla con los requisitos de registro ante la CONDUSEF.
La palabra «múltiple» en su nombre se refiere precisamente a que puede combinar varias de esas actividades —crédito, arrendamiento y factoraje— dentro de un mismo objeto social. Esto le da flexibilidad para especializarse en distintos segmentos: crédito al consumo, financiamiento empresarial, crédito hipotecario o arrendamiento de equipos, entre otros. Para conocer a detalle los requisitos para ser SOFOM en México, existe un proceso de registro específico ante las autoridades correspondientes.
Definición de banco: institución de banca múltiple
Un banco, en términos legales, es una institución de banca múltiple autorizada por la Secretaría de Hacienda y Crédito Público (SHCP) para captar recursos del público en general y canalizarlos hacia el crédito y otros servicios financieros. Su marco legal principal es la Ley de Instituciones de Crédito (LIC). La captación de depósitos —cuentas de ahorro, cuentas de cheques, cuentas de nómina— es la actividad que distingue estructuralmente a un banco de cualquier otra entidad financiera.
Gracias a que captan depósitos del público a tasas bajas, los bancos tienen un costo de fondeo muy reducido. Eso les permite ofrecer crédito a tasas generalmente menores que las de una SOFOM, que debe obtener sus recursos en el mercado a un costo considerablemente más alto. Esta diferencia en el modelo de fondeo explica, en buena medida, por qué las tasas de interés suelen variar entre ambas figuras.
Diferencias clave entre una SOFOM y un banco
Las diferencias entre ambas figuras no se limitan a un aspecto aislado. Se concentran en cuatro grandes áreas: la captación de recursos, el marco regulatorio, los servicios disponibles y la flexibilidad operativa. Cada una de estas áreas tiene un efecto directo en lo que puedes esperar como usuario o como estudiante que analiza el sistema financiero mexicano.
| Aspecto | SOFOM | Banco (Banca Múltiple) |
|---|---|---|
| Captación de depósitos | No puede captar depósitos del público | Sí puede captar depósitos (cuentas de ahorro, cheques, nómina) |
| Crédito | Sí otorga crédito, arrendamiento y factoraje | Sí otorga crédito en múltiples modalidades |
| Tarjetas y cuentas | No puede emitir tarjetas de débito ni abrir cuentas bancarias | Sí puede emitir tarjetas de débito, crédito y abrir cuentas |
| Fondeo | Líneas bancarias, recursos propios o emisión de deuda | Depósitos del público (bajo costo) |
| Autorización para operar | Registro ante CONDUSEF (ENR) o autorización CNBV (ER) | Autorización de la SHCP obligatoria |
| Supervisión principal | CONDUSEF, Banxico y CNBV (según tipo) | CNBV de forma integral y permanente |
| Capital mínimo legal | Sin mínimo legal para ENR | Capital mínimo establecido por la SHCP |
| Protección de depósitos (IPAB) | No aplica (no capta depósitos) | Sí, hasta el límite establecido por el IPAB |
| Flexibilidad operativa | Mayor flexibilidad y procesos más ágiles | Menor flexibilidad por mayor carga regulatoria |
| Tasas de interés | Generalmente más altas por mayor costo de fondeo | Generalmente más bajas por fondeo con depósitos |
¿Puede una SOFOM captar depósitos del público?
No. Esta es la prohibición más importante que distingue a una SOFOM de un banco. Una SOFOM no puede recibir dinero del público bajo la figura de depósito, ahorro o cualquier esquema que implique resguardar recursos ajenos para devolverlos después. Esta restricción está establecida en la propia LGOAAC y es una de las razones por las que las SOFOMES no están sujetas al mismo nivel de regulación prudencial que los bancos desde el inicio de sus operaciones.
La lógica detrás de esta restricción es clara: cuando una institución recibe depósitos del público, asume la responsabilidad de devolver ese dinero en cualquier momento. Eso implica supervisión estricta, capital mínimo garantizado y cobertura del IPAB en caso de insolvencia. Al no captar depósitos, la SOFOM elimina ese riesgo sistémico para el público, pero también pierde el acceso a esa fuente de fondeo barata.
Si en algún momento encuentras una SOFOM que te ofrezca «guardar tu dinero», «ahorro seguro» o rendimientos fijos sin aclarar quién está autorizado para recibir esos recursos, es una señal de alerta. Desconfía de cualquier entidad que te presente un esquema de captación sin identificar claramente la figura jurídica autorizada para ello. Puedes verificar la situación de cualquier SOFOM en el portal de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF).
⚠ Señales de alerta con cualquier entidad financiera
- Ofrece «ahorro seguro» o rendimientos garantizados: Una SOFOM no puede captar depósitos. Si lo promete sin identificar la figura jurídica autorizada, hay un problema.
- No aparece en el SIPRES de CONDUSEF: Toda SOFOM activa debe tener folio vigente en el registro público de entidades financieras.
- No muestra contrato claro ni desglose de costos: La transparencia en tasas, comisiones y condiciones es una obligación legal.
- Simula ser un banco sin serlo: Usar términos como «cuenta bancaria» o «depósito» sin contar con la autorización de la SHCP es una práctica irregular.
Tipos de SOFOM: regulada (ER) y no regulada (ENR)
No todas las SOFOMES operan bajo el mismo nivel de supervisión. Existen dos tipos, clasificados según si tienen o no vínculo patrimonial con una institución de crédito u otra entidad financiera autorizada. Esta distinción determina qué organismos las supervisan, qué obligaciones de capital deben cumplir y qué tan parecida es su operación a la de un banco.
¿Qué es una SOFOM ENR?
La SOFOM ENR (Entidad No Regulada) es aquella que no tiene vínculo patrimonial de al menos el 20 % con un banco, una SOCAP o una SOFIPO. Opera sin autorización previa de la CNBV para iniciar actividades y no está sujeta a su supervisión prudencial integral. Sin embargo, «no regulada» no significa «sin reglas»: debe registrarse ante la CONDUSEF, cumplir con obligaciones de prevención de lavado de dinero (PLD) supervisadas por la CNBV, reportar a sociedades de información crediticia y transparentar sus contratos y costos. Representa más del 98 % de las SOFOMES activas en México.
¿Qué es una SOFOM ER?
La SOFOM ER (Entidad Regulada) es aquella que tiene vínculo patrimonial significativo con un banco, un grupo financiero u otra institución de crédito, o que voluntariamente solicitó ese estatus ante la CNBV. Está sujeta a la supervisión prudencial plena de la CNBV, equivalente a la que recibe un banco comercial. Debe cumplir con niveles mínimos de capital, reportar su situación financiera de forma continua y someterse a auditorías regulares. Ejemplos conocidos son GM Financial y Arrendadora Banorte. Solo el 1.8 % de las SOFOMES activas corresponde a este tipo.
¿Qué reguladores supervisan a una SOFOM y a un banco?
El entramado regulatorio es uno de los puntos donde las diferencias entre ambas figuras se vuelven más evidentes. Mientras un banco está sujeto desde su origen a la supervisión integral de la CNBV, el Banco de México y la SHCP, una SOFOM puede operar con una carga regulatoria considerablemente menor, dependiendo de su tipo. Esto no significa que las SOFOMES operen sin vigilancia, sino que el alcance y la intensidad de esa vigilancia varía.
Reguladores de una SOFOM
- CONDUSEF: Protege a los usuarios, supervisa contratos de adhesión y gestiona el SIPRES (registro de entidades financieras).
- CNBV: Supervisa el cumplimiento de obligaciones en materia de prevención de lavado de dinero (PLD) para todas las SOFOMES, y de forma integral para las ER.
- Banxico: Regula aspectos operativos en cobro de comisiones y consultas a sociedades de información crediticia.
- SHCP: Recibe información y puede sancionar en su ámbito de competencia.
Reguladores de un banco
- CNBV: Supervisión prudencial integral y permanente: solvencia, liquidez, sistemas informáticos, oficiales de cumplimiento y PLD.
- Banxico: Regula la política monetaria, las operaciones en el sistema de pagos y las reglas de transparencia en tasas y comisiones.
- SHCP: Otorga la autorización para operar y establece los lineamientos generales de política financiera.
- IPAB: Garantiza los depósitos del público hasta el límite legalmente establecido en caso de insolvencia bancaria.
Una diferencia práctica relevante: toda SOFOM —sin importar su tipo— tiene la obligación de reportar el comportamiento de pago de sus acreditados a las Sociedades de Información Crediticia, como el Buró de Crédito o el Círculo de Crédito. Esto significa que un historial de pagos con una SOFOM tiene el mismo peso en tu perfil crediticio que uno con un banco.
Servicios que ofrece una SOFOM frente a un banco
Aunque ambas figuras participan en el mercado crediticio, el catálogo de productos que pueden ofrecer es distinto. Los bancos tienen la gama de servicios más amplia del sistema financiero mexicano porque combinan la captación de recursos con su colocación en crédito. Las SOFOMES, al no captar depósitos, se concentran en el lado del financiamiento, pero con mayor especialización en ciertos segmentos.
Servicios de una SOFOM
- Crédito al consumo: Préstamos personales, crédito de nómina y crédito para adquisición de bienes.
- Crédito hipotecario: Financiamiento para compra, construcción o mejora de inmuebles.
- Crédito empresarial: Capital de trabajo, financiamiento de inventarios y líneas de crédito para negocios.
- Arrendamiento financiero: Financiamiento de equipos, maquinaria o vehículos mediante esquemas de arrendamiento.
- Factoraje financiero: Compra de cuentas por cobrar para adelantar liquidez a empresas.
Servicios de un banco
- Cuentas de depósito: Cuentas de ahorro, cheques, nómina y débito.
- Tarjetas de crédito y débito: Emisión y administración de medios de pago propios.
- Crédito en todas sus formas: Consumo, hipotecario, automotriz, empresarial y de nómina.
- Transferencias y pagos: Operaciones en el sistema de pagos SPEI, CoDi y otros.
- Servicios de inversión: Fondos de inversión, pagarés bancarios y otros instrumentos.
Un punto que vale la pena destacar: las SOFOMES suelen tener procesos de aprobación de crédito más ágiles y requisitos más accesibles que los bancos, lo que las hace atractivas para personas o empresas con perfiles financieros que no califican fácilmente en la banca tradicional. El costo de esa accesibilidad suele traducirse en tasas de interés más altas, porque el fondeo de una SOFOM no es tan barato como el de un banco.
¿Cuándo conviene acudir a una SOFOM y cuándo a un banco?
La elección entre una SOFOM y un banco depende de tu perfil financiero, de lo que necesitas y de los tiempos que manejas. No hay una opción universalmente mejor: cada figura tiene ventajas concretas según la situación del solicitante. Conocer esas condiciones te ayuda a tomar una decisión más informada, especialmente antes de firmar cualquier contrato de crédito.
Si buscas un crédito a largo plazo con la tasa más baja posible y tu historial crediticio es sólido, un banco es probablemente la mejor opción. Los bancos tienen acceso a fondeo barato y pueden ofrecer condiciones más competitivas a perfiles de bajo riesgo. El proceso puede ser más largo y los requisitos más estrictos, pero el costo financiero total suele ser menor. Para evaluar correctamente ese costo, la herramienta más útil es el Costo Anual Total (CAT), que integra intereses, comisiones y seguros en un solo porcentaje anualizado.
Si necesitas liquidez rápida, tienes un perfil que no califica en la banca tradicional o buscas arrendamiento de equipos o factoraje, una SOFOM puede ser la opción más accesible. Su mayor flexibilidad operativa se traduce en respuestas más rápidas y criterios de aprobación más amplios. Para profundizar en las diferencias entre las distintas entidades financieras no bancarias, también puede ser útil revisar la diferencia entre SOFIPO y SOFOM, ya que estas dos figuras se confunden con frecuencia.
Independientemente de la figura que elijas, la recomendación práctica es siempre la misma: compara usando el Costo Anual Total (CAT) y no solo la tasa de interés nominal. El CAT incluye todos los costos del crédito —intereses, comisiones y seguros— expresados como un porcentaje anualizado, lo que hace posible una comparación real entre una SOFOM y un banco. Todo esto forma parte del análisis que estudia la contabilidad de instituciones financieras, que examina cómo estas entidades registran, reportan y gestionan sus operaciones financieras.
Preguntas frecuentes
¿Una SOFOM es legal en México?
Sí, las SOFOMES son completamente legales en México. Su existencia está regulada por el artículo 87-B de la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC), que permite a cualquier persona moral otorgar crédito, arrendamiento financiero o factoraje de forma habitual y profesional sin requerir autorización del Gobierno Federal, siempre que mantenga registro vigente ante la CONDUSEF y cumpla con sus obligaciones legales, incluidas las de prevención de lavado de dinero supervisadas por la CNBV.
¿Una SOFOM puede abrir cuentas bancarias a sus clientes?
No. Una SOFOM no está autorizada para abrir cuentas de depósito, cuentas de ahorro, cuentas de nómina ni ningún producto que implique recibir y resguardar dinero del público. Esa facultad es exclusiva de las instituciones de banca múltiple, que cuentan con la autorización de la SHCP para operar como captadoras de recursos. Si una entidad que se presenta como SOFOM te ofrece abrir una cuenta bancaria, deberías verificar inmediatamente su figura jurídica real ante el SIPRES de la CONDUSEF.
¿Las SOFOMES están protegidas por el IPAB como los bancos?
No. El Instituto para la Protección al Ahorro Bancario (IPAB) solo protege los depósitos que los usuarios realizan en instituciones de banca múltiple debidamente autorizadas. Como las SOFOMES no pueden captar depósitos del público, no existe dinero de usuarios que el IPAB deba proteger en esas entidades. Esto es lógico: la protección del IPAB existe precisamente porque los bancos guardan el dinero de sus clientes, algo que una SOFOM no hace ni puede hacer.
¿Qué diferencia hay entre una SOFOM y una SOFIPO?
La diferencia principal está en la captación de recursos y en el público al que sirven. Una SOFIPO (Sociedad Financiera Popular) sí puede captar ahorros de sus socios y está orientada a sectores de menores ingresos y economía popular, bajo la supervisión de la CNBV y el PFINQ como fondo de protección. Una SOFOM, en cambio, no puede captar ahorros del público en ningún caso y obtiene sus recursos de líneas bancarias o emisión de deuda. Ambas figuras otorgan crédito, pero sus modelos de fondeo, supervisión y mercado objetivo son distintos.
¿Una SOFOM puede emitir tarjetas de crédito?
Una SOFOM puede operar líneas de crédito que se instrumentan a través de tarjetas, siempre que esa tarjeta funcione como un instrumento de crédito y no como una tarjeta de débito vinculada a una cuenta de depósito. La distinción es importante: si la tarjeta te permite gastar dinero que la SOFOM te presta, es crédito. Si la tarjeta permite acceder a fondos propios que depositaste en esa entidad, estarías ante una cuenta de depósito, actividad que una SOFOM no puede realizar. Siempre verifica la naturaleza exacta del producto antes de contratarlo.
¿Cómo verifico si una SOFOM está registrada y es confiable?
La forma más directa es consultar el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros) en el portal oficial de la CONDUSEF. Toda SOFOM activa y en regla debe tener un folio vigente en ese registro. Además, puedes revisar en el portal de la CNBV si se trata de una SOFOM ER bajo supervisión integral. Ante cualquier duda sobre la legitimidad de una entidad, la CONDUSEF también cuenta con un Buró de Entidades Financieras donde se publica información sobre sanciones, reclamaciones y calificación de cada institución registrada.
¿Por qué las tasas de una SOFOM suelen ser más altas que las de un banco?
La razón es estructural y tiene que ver con el modelo de fondeo. Los bancos obtienen recursos del público a través de depósitos, pagando tasas muy bajas, lo que reduce significativamente su costo de fondeo. Una SOFOM, al no poder captar depósitos, debe obtener sus recursos en el mercado: a través de líneas de crédito bancarias, recursos propios o emisión de deuda. Ese dinero tiene un costo mayor, y ese costo adicional se traslada inevitablemente a las tasas de interés que cobra al usuario final. No es una práctica abusiva: es la consecuencia directa del modelo bajo el que opera una SOFOM.
Conclusión
La diferencia entre una SOFOM y un banco no es solo una cuestión de nombre o tamaño: responde a modelos de negocio distintos, marcos legales diferentes y niveles de supervisión que varían según las actividades que cada figura puede realizar. El punto central que lo explica todo es la captación de depósitos: los bancos pueden hacerlo, las SOFOMES no. A partir de esa distinción se derivan todas las demás diferencias en servicios, tasas, regulación y protección al usuario.
Ahora que conoces los elementos clave de cada figura, puedes aplicarlos de forma práctica: verifica siempre el tipo de entidad con la que tratas, consulta su registro en el SIPRES de la CONDUSEF, compara usando el CAT y no solo la tasa, y ten claro qué actividades puede o no realizar esa institución antes de firmar cualquier contrato. Eso te da una ventaja real al momento de tomar decisiones financieras.
El sistema financiero mexicano tiene muchas figuras más allá del banco tradicional, y entender cómo opera cada una es el primer paso para moverte con más seguridad en él. En este sitio web encontrarás más contenidos que te ayudarán a comprender la contabilidad y el funcionamiento de las instituciones financieras en México con la misma claridad con la que abordamos este tema.
También te puede interesar:
EDPYMES: El actor del sistema financiero que casi nadie conoce
Calificadoras de riesgo: Entiende su poder en las finanzas
¿Cómo abrir una arrendadora financiera?
¿Qué son las SOFOMES y cómo funcionan?
Las cajas de compensación familiar y sus beneficios reales
¿Qué son los prestamistas y cómo funcionan?
Importancia de las instituciones financieras