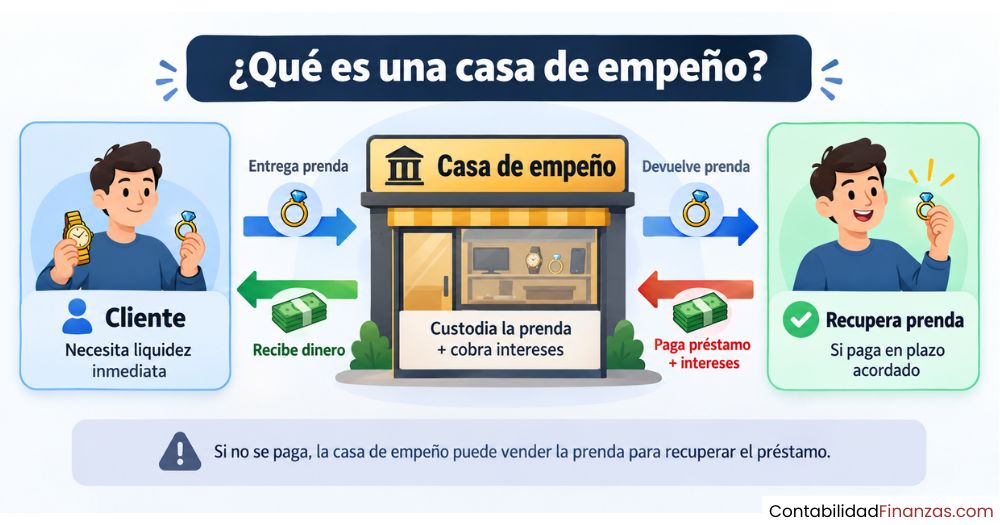
Las casas de empeño son establecimientos que otorgan préstamos en efectivo a cambio de un bien que queda como garantía. Si pagas en el plazo acordado, recuperas tu objeto; si no, la casa de empeño puede venderlo. No revisan tu historial crediticio, no piden aval y el dinero se entrega de forma casi inmediata.
¿Qué es una casa de empeño?
Una casa de empeño es un establecimiento financiero privado que otorga préstamos en efectivo de forma inmediata a cambio de un bien material que queda como garantía. A ese bien se le llama prenda, y permanece bajo custodia del establecimiento mientras dure el plazo del préstamo. Si el cliente paga el monto prestado más los intereses acordados, recupera su objeto. Si no lo hace, la casa de empeño tiene el derecho de venderlo para recuperar el dinero.
Este tipo de operación se conoce técnicamente como contrato de mutuo con interés y garantía prendaria. No se trata de una donación ni de una compraventa definitiva, sino de un préstamo respaldado por un objeto de valor. Esta distinción es fundamental para entender por qué el empeño existe como figura jurídica y financiera independiente de otras formas de crédito.
El empeño es un servicio financiero para obtener un préstamo de dinero en efectivo en el momento, dejando una prenda solo como garantía, misma que se resguarda durante el plazo y se devuelve al cliente tras haber liquidado su préstamo más el interés y cargos generados.
Origen e historia del empeño
El empeño tiene raíces muy antiguas. Se estima que esta práctica comenzó en China hace más de 3.000 años como un mecanismo para otorgar créditos a corto plazo a campesinos que necesitaban capital de forma urgente. Con el tiempo, los prestamistas individuales dieron paso a establecimientos formales que centralizaban estas operaciones, lo que permitió mayor organización y control sobre los contratos.
En Europa, la figura del monte de piedad —antecedente directo de las casas de empeño modernas— surgió durante la Edad Media como una alternativa de crédito accesible para sectores populares. Desde entonces, este modelo ha evolucionado de manera significativa, pasando de ser visto como último recurso a convertirse en una opción de financiamiento regulada y reconocida dentro del sistema financiero de muchos países.
Diferencia entre empeñar y vender
Uno de los errores más comunes al acercarse a este tema por primera vez es confundir empeñar con vender. La diferencia fundamental es que al empeñar conservas la titularidad del bien y tienes la posibilidad de recuperarlo una vez que liquides el préstamo. Al vender, en cambio, cedes de forma definitiva la propiedad del objeto a cambio de dinero, sin ninguna vía de recuperación.
¿Cómo funciona una casa de empeño paso a paso?
El proceso dentro de una casa de empeño es ágil y se completa en muy poco tiempo. A diferencia de los bancos, no hay largos formularios, revisiones de historial crediticio ni esperas de días para saber si te aprueban. El único requisito universal es ser mayor de edad, presentar una identificación oficial y llevar el artículo que deseas empeñar. A partir de ahí, el flujo sigue etapas bien definidas.
Cuando el plazo termina y el cliente no puede pagar, la casa de empeño entra en posesión legal del bien empeñado y lo pone a la venta. En algunos casos, si el precio de venta supera el monto del préstamo más los intereses, el establecimiento está obligado a devolver esa diferencia al cliente; a esa cantidad se le llama demasía.
Artículos que puedes empeñar
Las casas de empeño no aceptan cualquier tipo de bien. El criterio central es que el artículo tenga un valor de reventa real en el mercado, de modo que, en caso de impago, el establecimiento pueda recuperar el dinero prestado vendiéndolo. Mientras más fácil sea vender el artículo, mayor será el porcentaje del valor que te ofrezcan como préstamo.
💍 Joyería y metales preciosos
Oro, plata, platino, anillos, cadenas, relojes de lujo.
📱 Electrónica
Smartphones, tablets, laptops, consolas de videojuegos.
🚗 Vehículos
Autos y motocicletas; en algunos casos el cliente puede seguir usándolos.
🎸 Instrumentos musicales
Guitarras, teclados, equipos de sonido profesional.
🔧 Herramientas
Equipos de construcción, herramientas eléctricas con buena demanda.
🏺 Antigüedades y arte
Objetos coleccionables, cuadros y piezas con valor documentado.
Hay artículos que, aunque tienen valor sentimental, no necesariamente encuentran aceptación en una casa de empeño. Lo que define si un bien es aceptable es su liquidez en el mercado de segunda mano, no su valor afectivo para el dueño. Por eso es frecuente que el tasador rechace artículos sin marca reconocida, sin documentación o en mal estado funcional.
¿Cómo se calcula el monto del préstamo prendario?
Uno de los aspectos que más genera dudas cuando alguien se acerca por primera vez a una casa de empeño es por qué el dinero que ofrecen parece tan bajo comparado con el precio al que compraste el artículo. La razón es simple: el avalúo no considera el precio de compra original, sino el valor de venta en el mercado de segunda mano, descontando además el margen de riesgo del establecimiento en caso de impago.
Factores que determinan el avalúo
El valuador de la casa de empeño analiza varios elementos antes de ofrecer una cantidad. Conocerlos te ayuda a entender mejor la oferta que recibirás y a prepararte para negociar, dentro de los márgenes que cada establecimiento permite.
- Estado físico del artículo: Cualquier daño visible, rayón o pieza faltante reduce el valor estimado, ya que dificulta una posible reventa.
- Funcionamiento correcto: En el caso de electrónica o maquinaria, el valuador comprueba que el artículo opere sin fallas, porque eso determina directamente su precio en el mercado usado.
- Demanda en el mercado: Un artículo muy solicitado obtiene una tasación más alta que uno con poca demanda, independientemente de su costo original.
- Documentación y accesorios: Las cajas originales, garantías o manuales pueden aumentar el valor percibido del bien empeñado.
- Precio actual de mercado: Para metales preciosos como el oro o la plata, el precio de cotización del día influye directamente en el avalúo.
En términos generales, las casas de empeño ofrecen entre el 25 % y el 60 % del valor estimado de reventa del artículo. Ese margen protege al establecimiento ante la posibilidad de que el cliente no regrese a liquidar el préstamo y el bien deba ser vendido para recuperar el capital.
El refrendo: ampliar el plazo de recuperación
Cuando el plazo del contrato vence y el cliente aún no tiene el dinero completo para recuperar su prenda, muchas casas de empeño ofrecen la posibilidad de realizar un refrendo. El refrendo consiste en pagar únicamente los intereses acumulados para extender el plazo del préstamo por un período adicional, sin necesidad de cancelar el capital total en ese momento.
Esta figura protege al cliente de perder su bien por falta de liquidez temporal, aunque también implica que el costo total del préstamo se incrementa con cada refrendo adicional. Antes de firmar cualquier contrato, es importante preguntar cuántos refrendos están permitidos y cuánto aumenta el plazo con cada uno, porque esas condiciones varían entre establecimientos.
Ventajas y desventajas de las casas de empeño
Como cualquier instrumento financiero, las casas de empeño tienen características que pueden resultar muy convenientes en ciertas circunstancias y desventajosas en otras. Entender ambos lados con claridad te permite tomar una decisión informada, sin dejarte llevar por la urgencia del momento.
✅ Ventajas
- Liquidez inmediata, sin esperas
- No revisa historial crediticio ni buró
- No requiere aval ni cuenta bancaria
- Proceso simple con pocos documentos
- No afecta tu puntaje crediticio
- Posibilidad de recuperar el bien pagando
⚠️ Desventajas
- El monto prestado es menor al valor real
- Las tasas de interés pueden ser elevadas
- El plazo suele ser corto
- Riesgo de perder el bien si no se paga
- Cada refrendo incrementa el costo total
- No es solución para deudas a largo plazo
Las casas de empeño son más útiles como herramienta de emergencia que como estrategia de financiamiento recurrente. Si sabes que podrás pagar en el plazo establecido, el costo puede ser razonable comparado con otras alternativas de crédito informal. Si la incertidumbre sobre el pago es alta, el riesgo de perder un bien de valor puede superar el beneficio del préstamo.
Regulación y contabilidad de las casas de empeño
Las casas de empeño no son negocios informales ni operan al margen de la ley. En países como México, están sujetas a un marco regulatorio específico que establece sus obligaciones legales, contractuales y fiscales. Comprender ese marco es fundamental tanto para quien usa el servicio como para quien estudia estos negocios desde una perspectiva contable o financiera.
Marco legal y registro ante la Profeco
En México, las casas de empeño son reguladas por la Procuraduría Federal del Consumidor (Profeco), que administra el Registro Público de Casas de Empeño. Todo establecimiento que ofrezca contratos de mutuo con interés y garantía prendaria debe inscribirse en ese registro para operar legalmente. Cada registro es único e intransferible por establecimiento y sucursal.
Este registro tiene como finalidad dar certeza jurídica tanto a los clientes como a los propietarios del negocio. Antes de acudir a cualquier casa de empeño, puedes verificar si está inscrita en el registro público para asegurarte de que opera dentro del marco legal y que los contratos que firmará contigo tienen respaldo normativo. Esa verificación toma pocos minutos y puede ahorrarte problemas.
Tratamiento contable del préstamo prendario
Desde el punto de vista de la contabilidad de instituciones financieras, una casa de empeño registra sus operaciones siguiendo la lógica del préstamo prendario. Cuando otorga un préstamo, entrega efectivo y recibe a cambio una garantía real (la prenda), lo que genera una cuenta por cobrar a favor del establecimiento. El préstamo otorgado se registra como un activo financiero, mientras que la prenda custodiada se controla en cuentas de orden.
La comisión por conservación que cobra la casa de empeño mientras resguarda el artículo también se registra como ingreso devengado durante el período de custodia. Es fundamental separar contablemente los ingresos por intereses de los ingresos por la venta de prendas, ya que cada uno tiene un tratamiento fiscal distinto según la normativa vigente.
Ingresos acumulables y obligaciones fiscales
Desde el punto de vista fiscal, en México las casas de empeño pueden considerar como ingresos acumulables la ganancia neta obtenida de sus operaciones prendarias, es decir, la diferencia entre lo que recibieron de los clientes (capital + intereses) o de la venta de prendas, y lo que originalmente otorgaron en préstamo. Este tratamiento está condicionado al cumplimiento de requisitos específicos establecidos en la Ley del Impuesto sobre la Renta.
Entre las obligaciones principales se encuentran: tributar conforme al régimen correspondiente según su naturaleza jurídica, celebrar todas las operaciones mediante contratos autorizados y registrados ante la Profeco y llevar el Contrato de Mutuo con Interés y Garantía Prendaria con la leyenda «Boleta de Empeño» impresa en el anverso. Este tipo de análisis financiero guarda una relación directa con el estudio de otras entidades del sector, como las empresas de remesas, que también operan bajo marcos regulatorios específicos para cada tipo de transacción.
¿En qué se diferencian de otras instituciones financieras?
Para quienes estudian contabilidad o finanzas, ubicar a las casas de empeño dentro del sistema financiero más amplio es un paso clave. No son bancos, no son microfinancieras y tampoco funcionan como cooperativas de crédito. Tienen un modelo de negocio propio con características que las distinguen claramente del resto de los intermediarios financieros.
A diferencia de los bancos, las casas de empeño no captan depósitos del público ni intermedian fondos del sistema financiero formal. Operan con capital propio y sus ingresos provienen exclusivamente de los intereses generados por los préstamos prendarios y de la eventual venta de prendas no recuperadas. Esa diferencia estructural las coloca en una categoría propia dentro de los intermediarios financieros no bancarios. Si quieres profundizar en cómo se contabilizan otras entidades de este ecosistema, el análisis de cómo se contabiliza una empresa de remesas ofrece un punto de comparación muy útil.
Preguntas frecuentes
¿Qué sucede si no pago mi préstamo en una casa de empeño?
Cuando vence el plazo del contrato y no se realiza ningún pago ni refrendo, la casa de empeño adquiere el derecho legal de vender la prenda para recuperar el capital prestado más los intereses acumulados. Si el precio de venta supera el monto total de la deuda, la diferencia —conocida como demasía— debe ser devuelta al cliente. El proceso no genera reportes negativos en el buró de crédito ni implica acciones legales adicionales contra el deudor, ya que la garantía prendaria cubre la obligación en su totalidad.
¿Afecta el empeño a mi historial crediticio?
No. Las casas de empeño no consultan el buró de crédito al inicio del proceso ni reportan la operación a ningún organismo de información crediticia. Esto significa que empeñar un artículo, pagarlo a tiempo o incluso no recuperarlo no tiene ningún efecto sobre tu historial financiero. Es precisamente esta característica la que convierte al empeño en una opción atractiva para personas que necesitan liquidez inmediata sin arriesgar su perfil crediticio.
¿Qué documentos necesito para empeñar un artículo?
Los requisitos básicos son prácticamente universales: ser mayor de edad, presentar una identificación oficial vigente con fotografía y llevar el artículo que deseas empeñar. Algunos establecimientos pueden solicitar comprobante de domicilio o, en el caso de vehículos, la documentación que acredite la propiedad. No necesitas estados de cuenta, referencias personales ni trámites previos, lo que hace que el proceso sea considerablemente más simple que cualquier solicitud de crédito bancario.
¿Cuánto tiempo tengo para recuperar mi prenda?
El plazo varía según cada establecimiento y el tipo de artículo empeñado, pero en la mayoría de los casos oscila entre 30 y 90 días. Al vencimiento, si no puedes pagar la totalidad, puedes optar por un refrendo, que extiende el plazo pagando solo los intereses generados hasta ese momento. El número de refrendos permitidos también depende del contrato, por lo que es fundamental leerlo con atención antes de firmar y aclarar cuántas renovaciones tienes disponibles.
¿Las casas de empeño son instituciones financieras reguladas?
Sí, aunque su regulación no depende de la Comisión Nacional Bancaria y de Valores (CNBV) como ocurre con los bancos. En México, la autoridad reguladora es la Profeco, que administra el Registro Público de Casas de Empeño. Todo establecimiento que opere contratos de mutuo con interés y garantía prendaria debe estar inscrito en ese registro, lo que otorga certeza jurídica a los usuarios y obliga a los establecimientos a cumplir estándares mínimos en sus contratos y operaciones.
¿Qué es la demasía en una casa de empeño?
La demasía es la diferencia positiva entre el precio al que la casa de empeño vende una prenda y el monto total que el cliente adeudaba (capital + intereses + cargos). Cuando esa diferencia existe, el establecimiento está obligado por ley a devolvérsela al cliente. Por ejemplo, si tu deuda era de 2.000 pesos y la prenda se vendió en 3.500 pesos, debes recibir 1.500 pesos de diferencia. Este derecho protege al cliente de que la casa de empeño obtenga una ganancia desproporcionada a costa de su bien.
¿Cómo se registran contablemente los intereses en una casa de empeño?
Los intereses generados por los préstamos prendarios se registran mediante el principio de devengamiento: se reconocen como ingreso en el período en que se generan, independientemente de si el cliente los ha pagado o no. Contablemente, se carga la cuenta de intereses por cobrar y se abona la cuenta de ingresos por intereses. Cuando el cliente liquida el préstamo, ese cargo se cancela contra el efectivo recibido. Este tratamiento es análogo al que se aplica en otras entidades de crédito no bancarias, como se puede ver en el análisis de las empresas de remesas y su contabilización específica.
Conclusión
Las casas de empeño son intermediarios financieros con un modelo de negocio propio, basado en el préstamo prendario. Su funcionamiento es simple en apariencia, pero está respaldado por un contrato con obligaciones claras para ambas partes, un marco regulatorio específico y un tratamiento contable y fiscal que las distingue de otras entidades del sistema financiero.
Ahora que conoces cómo se determina el avalúo, qué derechos tienes como cliente, qué es el refrendo y cómo se registran estas operaciones desde la perspectiva contable, puedes analizar este tipo de negocio con mayor profundidad. Ese conocimiento también te ayuda a compararlo con otros actores del sector y a entender mejor cómo interactúan dentro del ecosistema financiero.
Si este tema te generó curiosidad sobre cómo se contabilizan otras instituciones financieras no bancarias, en este sitio web encontrarás contenido que aborda distintos tipos de entidades con el mismo nivel de detalle. Hay mucho más por explorar, y cada pieza del sistema financiero tiene su propia lógica que vale la pena conocer.
También te puede interesar:
Supervisión de instituciones financieras
Diferencia entre EDPYME y microfinanciera
¿Cómo se financian las instituciones financieras no bancarias?
¿Cómo se contabiliza una casa de bolsa?
Sociedades hipotecarias: Acceso a vivienda para más personas
¿Cómo abrir una arrendadora financiera?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino