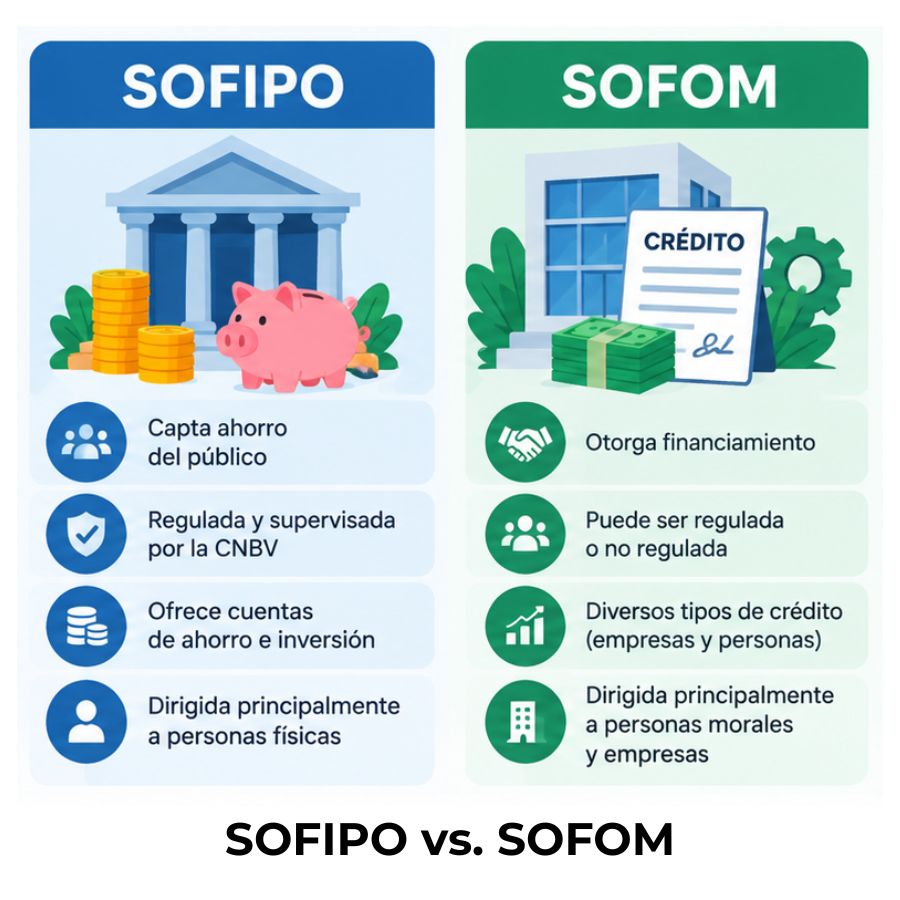
Las instituciones financieras no bancarias obtienen sus recursos a través de mecanismos muy distintos a los de un banco. Al no poder captar depósitos del público, recurren a los mercados de capitales, a aportaciones de inversores, a líneas de crédito con otras entidades y a los ingresos que generan sus propias operaciones. Cada fuente cumple una función específica dentro de su modelo de negocio.
¿Qué son las instituciones financieras no bancarias?
Las instituciones financieras no bancarias (IFNB) son entidades que ofrecen servicios financieros —como créditos, inversiones, seguros o arrendamiento— sin contar con una licencia bancaria. La diferencia más importante con un banco es que no están autorizadas para captar depósitos a la vista del público en general, es decir, no pueden recibir el dinero que las personas guardan en cuentas corrientes o de ahorro. Esto cambia por completo la manera en que consiguen sus recursos para operar.
A pesar de esa restricción, su relevancia dentro del sistema financiero global ha crecido de forma sostenida. Al cierre de 2024, el sector de intermediarios financieros no bancarios contaba con activos superiores a los del sistema bancario global, de acuerdo con datos citados por el Financial Times. Eso las convierte en actores fundamentales de la economía, no en entidades marginales o secundarias.
Diferencia clave con la banca tradicional
La distinción más relevante no es solo legal, sino operativa. Un banco se financia principalmente con el dinero que sus clientes depositan, lo que le da acceso inmediato a una fuente de recursos de bajo costo. Una IFNB no cuenta con esa base y, por eso, necesita construir su estructura de fondeo a partir de otras vías. Esa diferencia obliga a estas instituciones a ser más selectivas y creativas en la forma en que consiguen capital.
Puedes ver más sobre el funcionamiento de estas entidades y sus características en el artículo sobre instituciones financieras no bancarias, donde se explica desde sus bases. También existe regulación diferenciada: mientras los bancos responden ante el banco central como prestamista de última instancia, las IFNB operan bajo marcos regulatorios específicos para cada tipo de entidad.
¿Cómo se financian las instituciones financieras no bancarias?
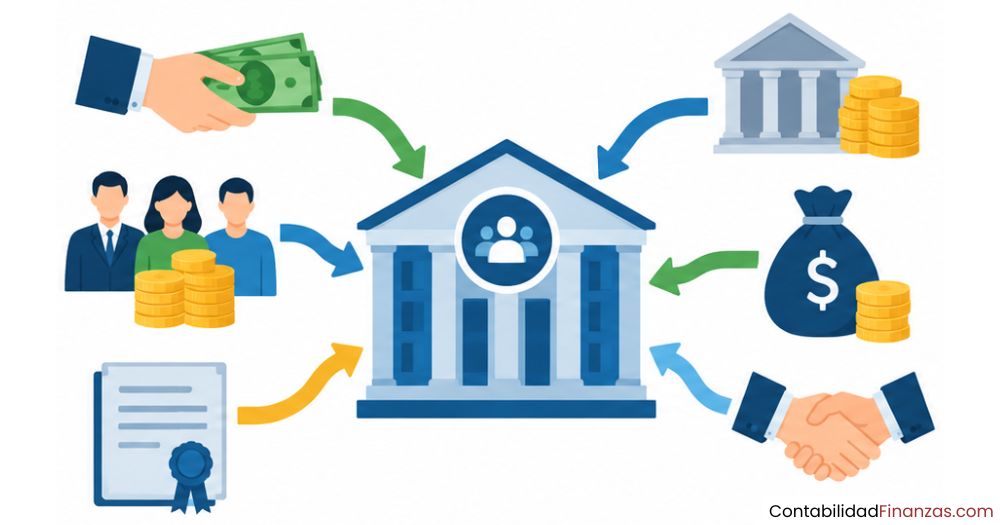
La respuesta corta es que las IFNB combinan varias fuentes de recursos para sostener su operación, ya que ninguna sola les resulta suficiente ni siempre accesible. A diferencia de los bancos, que tienen en los depósitos su principal palanca de fondeo, estas instituciones construyen su estructura financiera mezclando deuda de mercado, capital propio, inversores externos, líneas de crédito institucional y los ingresos que generan sus propias operaciones.
Cada fuente tiene un costo, un plazo y un nivel de riesgo distintos. Elegir la combinación correcta es una decisión estratégica que define la sostenibilidad del modelo de negocio de cada institución. A continuación, se explica en detalle cada uno de esos mecanismos, cómo funciona y en qué tipo de entidades se usa con mayor frecuencia.
Financiamiento a través de los mercados de capitales
Los mercados de capitales son la principal vía de fondeo para muchas instituciones financieras no bancarias de mediano y gran tamaño. A través de ellos, las IFNB emiten instrumentos de deuda que los inversores adquieren a cambio de una rentabilidad pactada. Esto les permite obtener grandes volúmenes de recursos sin necesidad de depender de una red de depositantes ni de un banco central.
Emisión de bonos y títulos de deuda
Emitir un bono significa que la institución se compromete a devolver el capital recibido más un interés en un plazo determinado. Las IFNB acceden así a financiamiento de largo plazo con condiciones negociadas directamente con el mercado, sin pasar por el intermediario bancario. Los pagarés de corto plazo cumplen una función similar, pero para necesidades de liquidez inmediata en plazos de días o semanas.
Este mecanismo exige que la institución cuente con una calificación crediticia sólida, porque los inversores evalúan el riesgo antes de comprar esos títulos. Cuanto mejor sea la calificación, más bajo será el costo del financiamiento, ya que los inversores aceptarán tasas de interés más moderadas a cambio de mayor seguridad. Por eso, muchas IFNB invierten en mejorar su solvencia y transparencia contable como estrategia directa de reducción de costos.
Titularización de activos financieros
La titularización es un mecanismo más sofisticado que consiste en convertir una cartera de activos —por ejemplo, créditos hipotecarios, contratos de leasing o cuentas por cobrar— en títulos negociables que se venden en el mercado. De esta forma, la institución transforma activos ilíquidos en liquidez inmediata sin necesidad de esperar a que esos créditos venzan.
¿Cómo funciona la titularización paso a paso?
- La IFNB agrupa una cartera de créditos u otros activos similares.
- Cede esa cartera a una sociedad de propósito especial (SPE) creada para esa operación.
- La SPE emite títulos respaldados por esos activos y los coloca entre inversores.
- Los inversores reciben los flujos de caja que generan los activos subyacentes.
- La IFNB obtiene liquidez inmediata y traslada parte del riesgo crediticio al mercado.
Este esquema es especialmente relevante para empresas de arrendamiento financiero, compañías de crédito al consumo y entidades hipotecarias. La titularización les permite crecer su cartera de colocaciones sin necesidad de aumentar en la misma proporción su capital propio, lo que mejora los indicadores de rentabilidad del negocio.
Aportaciones de capital y fondos de inversión
Otra fuente relevante de financiamiento es el capital que aportan directamente los socios o accionistas de la institución. A diferencia de la deuda, el capital propio no exige devolución ni pago de intereses periódicos, aunque sí implica compartir la propiedad y los beneficios del negocio. Esta fuente es especialmente importante en las etapas iniciales de una IFNB o cuando atraviesa un proceso de crecimiento acelerado.
Capital propio y aportes de socios
El capital social es la base patrimonial de cualquier institución financiera no bancaria. Los socios fundadores o los accionistas inyectan recursos que quedan registrados como patrimonio dentro del balance. Este capital actúa como un colchón de seguridad frente a pérdidas inesperadas y es uno de los indicadores que más analizan los reguladores y las calificadoras al evaluar la solvencia de una entidad.
Cuando la institución genera utilidades y decide no distribuirlas, esas ganancias retenidas también engrosan el capital propio. La reinversión de utilidades es, en la práctica, una de las formas más baratas de financiamiento disponibles, porque no tiene costo financiero explícito ni genera dependencia de terceros. Sin embargo, requiere que la entidad sea rentable de forma consistente.
Inversores institucionales como fuente de recursos
Los fondos de pensiones, las compañías de seguros y los fondos de inversión tienen la necesidad de colocar grandes volúmenes de capital en activos que generen rendimientos estables. Las IFNB se convierten en un destino atractivo para ese dinero porque ofrecen instrumentos con perfiles de riesgo y retorno que encajan bien en los portafolios de esos grandes inversores.
Esa relación es recíproca: las aseguradoras y los fondos de pensiones necesitan invertir, y las IFNB necesitan capital. El resultado es una cadena de financiamiento que conecta al ahorrador final con la institución no bancaria de una forma indirecta, pero muy eficiente. Este vínculo también explica por qué las turbulencias que afectan a los fondos de pensiones o las aseguradoras pueden tener impacto en el fondeo de las propias IFNB.
Líneas de crédito y fondeo con otras instituciones
Muchas IFNB también se financian obteniendo créditos de otras instituciones financieras, tanto del sector privado como del sector público. Esta modalidad les permite acceder a recursos con mayor agilidad que emitiendo en mercados de capitales, aunque normalmente en montos más pequeños y plazos más cortos. Es especialmente útil para cubrir necesidades de liquidez operativa o para fondear carteras específicas.
Crédito interbancario y líneas con banca de desarrollo
Los bancos comerciales pueden extender líneas de crédito a las IFNB, con las que estas fondean sus operaciones de crédito o leasing. Además, los bancos de desarrollo —tanto nacionales como regionales— son una fuente importante de recursos para instituciones no bancarias que atienden segmentos con acceso limitado al mercado, como microempresas, agricultores o poblaciones en zonas rurales.
En muchos países de América Latina, entidades como la banca de fomento nacional o los fondos de garantía estatales canalizan recursos hacia las IFNB para que estas los coloquen en sectores estratégicos. El objetivo es multiplicar el alcance del financiamiento público usando la red de distribución de las instituciones no bancarias, que ya tienen presencia local y conocen a sus clientes mejor que una entidad centralizada.
Si quieres entender el contexto regional de estas operaciones, el artículo sobre las principales instituciones financieras en América Latina ofrece una panorámica útil de los actores que participan en estos esquemas.
Financiamiento multilateral e internacional
Organismos internacionales como el Banco Interamericano de Desarrollo (BID), el Banco Mundial o la Corporación Financiera Internacional (CFI) también financian a instituciones no bancarias en países emergentes. Este tipo de fondeo suele llegar en condiciones favorables de plazo y tasa, con el objetivo de fortalecer sistemas financieros que aún no tienen acceso fluido a los mercados de capitales globales.
Para las IFNB que atienden segmentos vulnerables —como instituciones de microfinanzas—, el financiamiento multilateral puede ser la fuente más accesible y estable en el largo plazo. Estos organismos evalúan no solo la situación financiera de la institución, sino también su impacto social y su capacidad de llegar a poblaciones que la banca tradicional no atiende.
Ingresos propios como fuente de autofinanciamiento
Las IFNB también generan sus propios recursos a partir de la actividad que desarrollan. Los intereses cobrados sobre los créditos otorgados, las comisiones por servicios, las primas de seguros recibidas y los rendimientos de las inversiones que gestionan son todos ingresos que la institución puede reinvertir en su operación. El autofinanciamiento reduce la dependencia de fuentes externas y fortalece la autonomía financiera de la entidad.
Sin embargo, para que este mecanismo funcione, la institución necesita ser rentable de forma sostenida. Una IFNB que no genera suficientes ingresos operativos queda expuesta a las condiciones del mercado cada vez que necesita renovar su deuda o atraer nuevos inversores. Por eso, la gestión eficiente de la cartera de activos y el control del costo del riesgo crediticio son factores que afectan directamente la capacidad de autofinanciamiento.
Principales fuentes de ingresos propios de una IFNB
- Intereses cobrados: Generados por los créditos, préstamos o arrendamientos colocados en clientes.
- Comisiones y tarifas: Cargos por apertura de crédito, mantenimiento de cuenta o servicios adicionales.
- Primas de seguro: En el caso de aseguradoras, el flujo de primas es la principal fuente de recursos para invertir.
- Rendimientos de inversión: Ganancias generadas por la cartera de instrumentos financieros que administra la entidad.
- Utilidades retenidas: Beneficios que no se distribuyen como dividendos y se reinvierten directamente en el negocio.
Diferencias en el financiamiento según el tipo de institución
No todas las instituciones financieras no bancarias se financian de la misma manera. El modelo de fondeo depende del tipo de entidad, del segmento de mercado que atiende, de su tamaño y de la regulación que le aplica. Conocer estas diferencias evita confundir a una microfinanciera con una aseguradora o a un fondo de pensiones con una empresa de leasing, aunque todas formen parte del mismo grupo amplio de IFNB.
Por ejemplo, una aseguradora se financia principalmente con las primas que recibe de sus asegurados y las invierte para cubrir futuros siniestros. Un fondo de pensiones acumula las aportaciones de sus afiliados y las coloca en activos financieros de largo plazo. En ambos casos, el flujo de recursos es predecible y periódico, lo que les permite planificar sus inversiones con mayor horizonte temporal que otras entidades.
Para profundizar en cómo se clasifica este universo diverso de entidades, puedes revisar los ejemplos de instituciones financieras no bancarias que ilustran cada caso con mayor detalle. Entender las diferencias entre ellas es el primer paso para analizar correctamente su estructura financiera.
La contabilidad de instituciones financieras refleja esta diversidad de fuentes en la estructura del pasivo y el patrimonio de cada entidad. Analizar ese balance es la forma más directa de entender de dónde viene el dinero que una IFNB usa para operar, y cuánto le cuesta obtenerlo.
Preguntas frecuentes
¿Por qué las instituciones financieras no bancarias no pueden captar depósitos?
La prohibición de captar depósitos a la vista está vinculada a la licencia bancaria. Solo las entidades que obtienen esa licencia —y que cumplen con los requisitos de capital, liquidez y supervisión que exige el banco central— pueden recibir dinero del público en cuentas de ahorro o corrientes. Las IFNB no tienen esa licencia y, por eso, deben financiarse por vías alternativas. Esta restricción también las excluye de los mecanismos de garantía estatal de depósitos y del acceso directo al banco central como prestamista de última instancia.
¿Qué es la titularización y cómo la usan las instituciones no bancarias?
La titularización es el proceso mediante el cual una institución agrupa un conjunto de activos financieros —como créditos hipotecarios, contratos de leasing o cuentas por cobrar— y los convierte en títulos negociables que se venden a inversores en el mercado. Para las IFNB, es una herramienta que transforma activos ilíquidos en dinero inmediato sin necesidad de esperar a que esos contratos venzan. Además, permite trasladar parte del riesgo crediticio a los compradores de esos títulos, lo que mejora los indicadores financieros de la institución.
¿Cuál es la diferencia entre financiamiento con deuda y financiamiento con capital?
El financiamiento con deuda implica que la IFNB obtiene recursos de terceros —bonos, préstamos, líneas de crédito— y se compromete a devolverlos con un interés en un plazo determinado. El financiamiento con capital, en cambio, proviene de los propios socios o accionistas, quienes aportan recursos a cambio de una participación en la propiedad y los beneficios de la institución. La deuda tiene un costo financiero explícito y exige devolución; el capital no tiene vencimiento, pero diluye la propiedad. La mayoría de las IFNB combinan ambas fuentes en proporciones que dependen de su modelo de negocio y de la regulación aplicable.
¿Cómo se regulan las fuentes de financiamiento de las IFNB?
La regulación varía según el país y el tipo de institución. En general, los organismos supervisores —como las comisiones de valores, las superintendencias financieras o los bancos centrales— establecen límites al nivel de endeudamiento que puede asumir una IFNB en relación con su capital. También regulan qué instrumentos puede emitir, en qué condiciones y con qué transparencia hacia el mercado. El objetivo es evitar que una institución se endeude en exceso y ponga en riesgo a sus acreedores o al sistema financiero en su conjunto. Puedes profundizar en las funciones de supervisión y registro en el artículo sobre las funciones de un contador en una institución financiera.
¿Qué papel juegan los inversores institucionales en el financiamiento no bancario?
Los inversores institucionales —fondos de pensiones, aseguradoras y fondos de inversión— son compradores habituales de los instrumentos que emiten las IFNB. Tienen grandes volúmenes de capital que necesitan invertir a largo plazo, y los bonos o títulos de las instituciones no bancarias encajan bien en ese perfil. Sin ellos, muchas IFNB tendrían dificultades para acceder al mercado de capitales, porque son quienes dan liquidez a esas emisiones y determinan en buena medida el costo al que una institución puede endeudarse.
¿Pueden las instituciones financieras no bancarias recibir fondos del Estado?
Sí, aunque no de forma directa en la mayoría de los casos. Lo más habitual es que los fondos públicos lleguen a través de la banca de desarrollo o los fondos de garantía estatales, que actúan como intermediarios y canalizan recursos hacia las IFNB para que estas los coloquen en sectores prioritarios. Las instituciones de microfinanzas y las entidades que atienden a pequeñas y medianas empresas son las que más frecuentemente reciben este tipo de apoyo, dado que operan en segmentos con menor acceso a los mercados de capitales privados.
¿Qué riesgos tiene el modelo de financiamiento de las instituciones no bancarias?
El principal riesgo es el de liquidez: si una IFNB no puede renovar su deuda o atraer nuevos inversores cuando lo necesita, puede enfrentar problemas para honrar sus compromisos. También existe el riesgo de refinanciamiento, que ocurre cuando los recursos captados son de corto plazo, pero los activos que financia son de largo plazo. La diversificación de fuentes de fondeo es la estrategia más efectiva para reducir esa vulnerabilidad. Además, la creciente interconexión entre las IFNB y el sistema bancario puede amplificar los efectos de una crisis si varias instituciones enfrentan problemas al mismo tiempo.
Conclusión
Las instituciones financieras no bancarias sostienen su operación a través de una combinación diversa de fuentes: los mercados de capitales, el capital de socios e inversores institucionales, las líneas de crédito con la banca de desarrollo, el fondeo multilateral y los ingresos que genera su propia actividad. Ninguna de esas fuentes actúa en solitario; todas se complementan para construir una estructura de fondeo que les permita operar sin depender de los depósitos del público.
Ahora que conoces cada mecanismo, puedes analizar el balance de una IFNB con otra perspectiva: identificar de dónde viene su dinero, cuánto le cuesta y qué tan sólida es su estructura financiera. Ese análisis es útil tanto si estudias contabilidad como si trabajas en el sector y necesitas evaluar el riesgo de una contraparte o entender cómo se financia la institución en la que colaboras.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos relacionados con la contabilidad y el funcionamiento del sistema financiero, explicados con el mismo nivel de detalle y sin rodeos innecesarios. Cada artículo está pensado para que puedas avanzar en tu comprensión paso a paso, desde los conceptos más básicos hasta los más complejos.
También te puede interesar:
¿Qué son las instituciones financieras?
¿Cuánto gana un contador en una institución financiera?
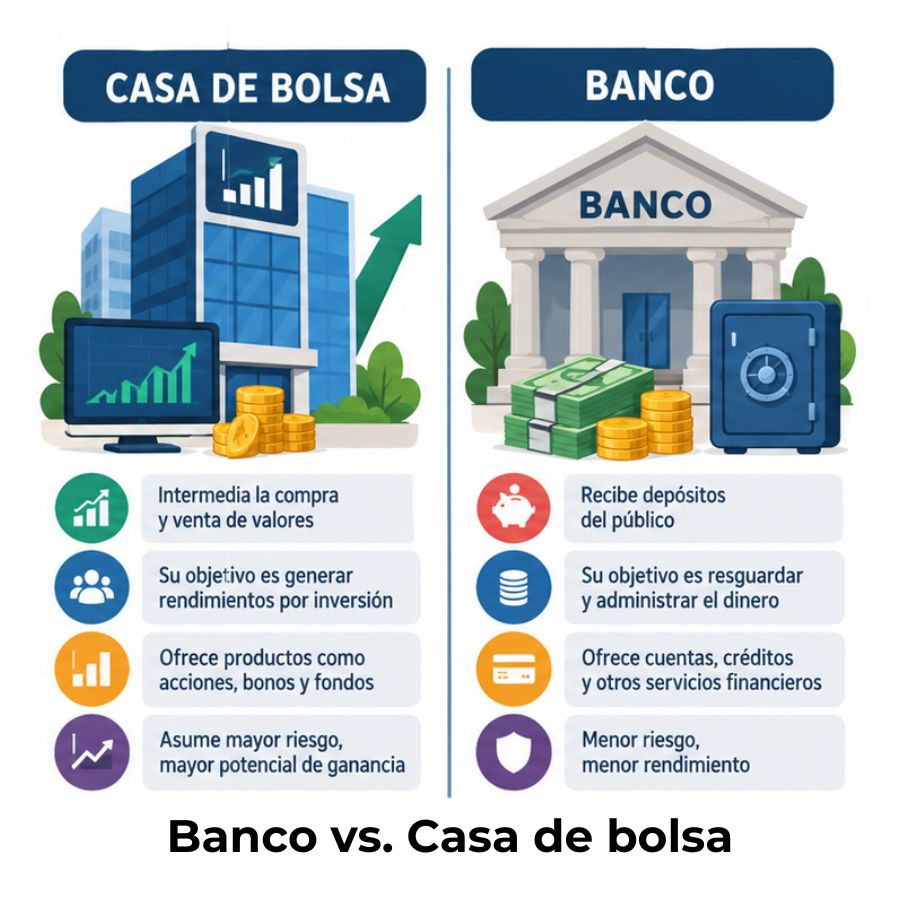
Diferencia entre una casa de bolsa y un banco

Diferencia entre una financiera y un banco

Ejemplos de instituciones financieras no bancarias
¿Qué son las microfinancieras y cómo funcionan?
Requisitos para ser SOFOM en México