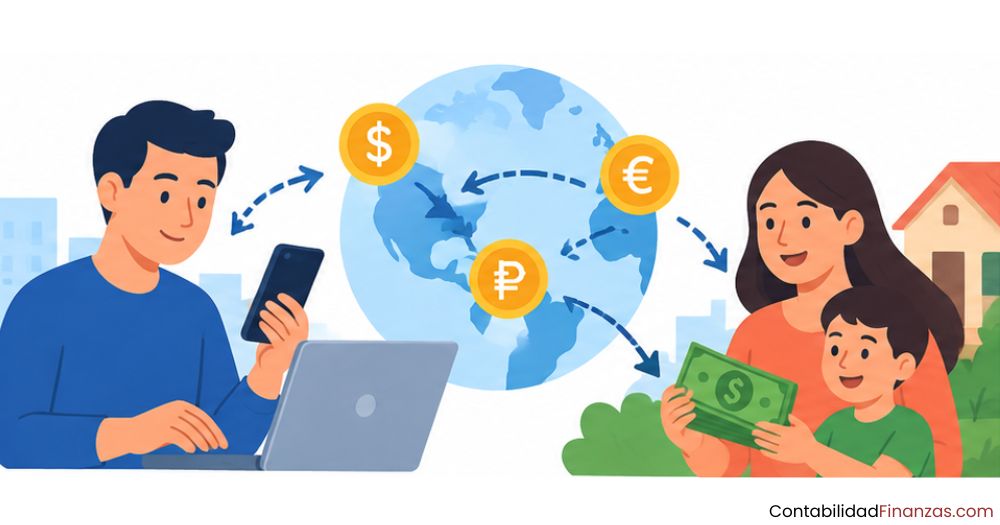
Las empresas de remesas son instituciones financieras especializadas en el envío de dinero entre países, principalmente usadas por personas migrantes que apoyan a sus familias en su país de origen. Funcionan a través de redes de agentes físicos, plataformas digitales y acuerdos con bancos locales.
¿Qué son las empresas de remesas?
Una empresa de remesas es una institución financiera especializada en el envío y la recepción de dinero entre países. Su función principal es actuar como intermediaria entre quien envía los fondos desde el extranjero y quien los recibe en su país de origen. A diferencia de un banco comercial, estas empresas no captan depósitos ni ofrecen créditos: su actividad central es la transferencia de divisas.
El término «remesa» proviene del concepto de enviar dinero, y en el contexto macroeconómico se usa para describir las transferencias que realizan las personas migrantes hacia sus familias. Según el Banco de México, una remesa es una transferencia o envío de dinero proveniente del extranjero que realizan las personas que trabajan fuera de su país a sus familias en su lugar de origen.
Diferencia entre una empresa de remesas y un banco
Aunque tanto los bancos como las remesadoras mueven dinero entre países, sus modelos de operación son distintos. Un banco es una institución financiera de propósito general que ofrece depósitos, créditos, inversiones y transferencias, entre otros servicios. Una empresa de remesas, en cambio, se especializa exclusivamente en la transferencia de fondos, lo que le permite diseñar redes más accesibles, comisiones más específicas y procesos más rápidos para ese fin concreto.
¿Cómo funciona el proceso de envío de dinero?
El proceso que sigue una transferencia a través de una empresa de remesas es más estructurado de lo que parece a simple vista. Cada transferencia pasa por una serie de pasos coordinados que involucran verificaciones, conversiones de divisas y redes de distribución antes de que el dinero llegue al destinatario. Conocer este proceso te permite entender por qué algunas transferencias tardan más que otras y dónde se generan los costos.
Pasos de una transferencia de remesas paso a paso
Canales disponibles para enviar y recibir dinero
Las empresas de remesas ofrecen distintas vías para completar una transferencia. La elección del canal afecta directamente el tiempo de envío, el costo total y la accesibilidad para el receptor. Algunos canales requieren cuenta bancaria; otros permiten recibir el dinero en efectivo sin necesidad de estar bancarizado, lo que los hace especialmente útiles en zonas con acceso financiero limitado.
- Agencias físicas: El emisor entrega el dinero en efectivo en una sucursal o punto autorizado. El receptor lo retira en una agencia de la red en su país.
- Depósito bancario: Los fondos se depositan directamente en la cuenta bancaria del receptor. Es el método más seguro y genera historial financiero para el beneficiario.
- Aplicaciones móviles: Plataformas como Remitly, Wise o Xoom permiten enviar dinero desde un teléfono celular en minutos, con tarifas competitivas y transparencia en el tipo de cambio.
- Billeteras digitales: El receptor recibe el dinero en una cuenta virtual que puede usar para pagos en línea o retiros en cajeros automáticos.
- Entrega a domicilio: Algunas remesadoras ofrecen llevar el dinero directamente al hogar del receptor, aunque este canal es menos común y más costoso.
Tipos de empresas de remesas
No todas las empresas de remesas funcionan igual ni atienden al mismo segmento de usuarios. Se pueden clasificar según su modelo operativo, su infraestructura tecnológica y el tipo de cliente al que se dirigen. Entender estas diferencias te ayuda a comprender por qué el mercado tiene tanto espacio para operadores tan distintos entre sí.
Operadoras tradicionales con red de agentes
Las operadoras tradicionales construyeron su posición a lo largo de décadas mediante redes físicas de miles de agentes en todo el mundo. Su ventaja más clara es la cobertura geográfica: permiten que el receptor cobre el dinero en efectivo en localidades donde no existe acceso a cuentas bancarias ni internet estable. Western Union y MoneyGram son los referentes históricos de este modelo, aunque en los últimos años han acelerado su transformación digital para no perder terreno frente a las plataformas fintech.
Plataformas digitales y aplicaciones móviles
Las plataformas fintech rediseñaron el modelo de negocio de las remesas al eliminar la red de agentes físicos y operar exclusivamente en línea. Wise, Remitly y Xoom son ejemplos de operadoras que ofrecen tipo de cambio transparente, comisiones más bajas y transferencias en minutos. Su público principal son migrantes jóvenes, bancarizados y con acceso a un teléfono móvil. Sin embargo, dependen de que el receptor también cuente con una cuenta bancaria o billetera digital para recibir los fondos.
Bancos con servicio de transferencias internacionales
Algunos bancos ofrecen transferencias internacionales como parte de sus servicios habituales, generalmente mediante el sistema SWIFT. La principal ventaja de usar un banco es la solidez institucional y la generación de historial financiero para el receptor, lo que le facilita el acceso futuro a créditos. La desventaja es que el proceso suele ser más lento y costoso que el de una remesadora especializada, y requiere que ambas partes —emisor y receptor— tengan cuentas bancarias activas. Entender la importancia de las instituciones financieras ayuda a dimensionar el papel que juegan los bancos dentro del ecosistema de las remesas.
Principales empresas de remesas en el mundo
El mercado global de transferencias internacionales de dinero está liderado por un grupo reducido de operadores que concentran la mayor parte del volumen de transacciones. Cada uno tiene un perfil distinto en términos de cobertura, tarifas y tecnología. A continuación se presentan las más reconocidas a nivel mundial.
¿Cómo ganan dinero las empresas de remesas?
Las empresas de remesas tienen dos fuentes de ingresos principales que operan de forma simultánea en casi todas las transacciones. Conocer este modelo te ayuda a interpretar mejor los costos reales de una transferencia, que no siempre son evidentes a primera vista. El margen que aplican al tipo de cambio suele ser la fuente de ingresos más significativa, incluso por encima de la comisión explícita que aparece en pantalla.
- Comisión por transferencia: Un cargo fijo o porcentual que se aplica sobre el monto enviado. Puede mostrarse de forma transparente en el proceso de pago o estar incluido en el tipo de cambio.
- Margen sobre el tipo de cambio: La empresa compra divisas a una tasa y las vende al cliente a otra. La diferencia entre ambas tasas genera un margen que no siempre se detalla claramente al usuario.
- Tarifas por velocidad: Algunas plataformas ofrecen transferencias más rápidas a un costo mayor. El cliente elige entre rapidez y precio según su necesidad.
- Acuerdos con agentes: Las remesadoras tradicionales cobran una parte del margen al agente que procesa la transacción, generando ingresos compartidos a lo largo de su red.
Una transferencia de remesas que muestra «comisión cero» no significa que sea gratis: el costo real suele estar integrado en el tipo de cambio que aplica la empresa.
Regulación y cumplimiento normativo
Las empresas de remesas no operan en un vacío legal. Están sujetas a marcos regulatorios tanto en el país donde se origina la transferencia como en el país de destino. Esta doble regulación busca proteger al consumidor, prevenir el lavado de dinero y garantizar la trazabilidad de los fondos. Operar sin las licencias correspondientes no es una opción gris: tiene consecuencias severas que pueden incluir sanciones económicas y el cierre de operaciones.
Organismos que supervisan a las remesadoras
Dependiendo del país, distintas instituciones públicas son responsables de autorizar y supervisar a las empresas de remesas. En Estados Unidos, el organismo principal es FinCEN (Financial Crimes Enforcement Network), que hace cumplir la Ley de Secreto Bancario y exige que los transmisores de dinero conserven y reporten información de pagos internacionales. En México, la supervisión recae en la CNBV (Comisión Nacional Bancaria y de Valores), mientras que a nivel internacional el GAFI (Grupo de Acción Financiera Internacional) establece las recomendaciones que los países adoptan como estándar.
La contabilidad de instituciones financieras contempla específicamente los registros y controles que deben mantener las remesadoras ante estos organismos, incluyendo la documentación de cada transacción y los reportes de actividades inusuales. Para profundizar en cómo funcionan este tipo de entidades dentro del sistema financiero, conviene revisar también cómo operan las microfinancieras y los prestamistas, que comparten algunos requisitos regulatorios similares.
Obligaciones de KYC y AML
Toda empresa de remesas regulada debe implementar dos programas de cumplimiento fundamentales. El primero es el KYC (Know Your Customer), que obliga a verificar la identidad del cliente antes de procesar cualquier transferencia. El segundo es el AML (Anti-Money Laundering), que exige monitorear las operaciones para detectar patrones inusuales que puedan indicar lavado de dinero o financiamiento del terrorismo.
El desafío para estas empresas es que, a diferencia de la banca tradicional, atienden con frecuencia a personas no bancarizadas, lo que hace más compleja la verificación de identidad. Además, cada corredor de remesas —por ejemplo, de México a Guatemala, o de España a Colombia— puede estar sujeto a requisitos regulatorios distintos en cada jurisdicción, lo que obliga a los operadores a adaptar sus sistemas de cumplimiento mercado por mercado. El GAFI actualiza constantemente sus recomendaciones, lo que obliga a las remesadoras a revisar y ajustar sus programas de forma continua.
Importancia de las remesas en la economía
Las remesas son mucho más que transacciones entre personas: representan una fuente estable de ingresos para millones de hogares en países en desarrollo. En algunos países, el flujo de remesas equivale a una parte significativa del PIB nacional, superando incluso a la inversión extranjera directa como fuente de divisas. Esta relevancia macroeconómica es lo que convierte a las empresas de remesas en actores estratégicos dentro del sistema financiero global.
Más allá del impacto inmediato en el consumo familiar, las remesas también funcionan como catalizador del desarrollo local. Cuando una familia utiliza esos fondos para pagar educación, invertir en un pequeño negocio o acceder a servicios de salud, el dinero multiplica su efecto en la comunidad. Por eso, las instituciones financieras que facilitan el acceso a las remesas tienen un papel que va más allá del negocio puro: contribuyen a la inclusión financiera de sectores de la población que de otra forma quedarían fuera del sistema formal.
Además, las remesas promueven la bancarización. Cuando el receptor abre una cuenta para recibir transferencias con mayor comodidad, da su primer paso dentro del sistema financiero formal, lo que abre la puerta a otros servicios como el ahorro y el crédito. Este vínculo entre remesas e inclusión financiera es uno de los ejes centrales de estudio en la contabilidad de instituciones financieras y en las políticas públicas de varios organismos regionales.
El estudio de las remesas también es relevante para entender cómo tributan quienes intermedian o reciben fondos del exterior. Si te interesa este ángulo, conocer cómo tributan los prestamistas privados ofrece un punto de comparación útil sobre las obligaciones fiscales de distintos intermediarios financieros.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria?
Aunque ambas implican mover dinero de un lugar a otro, su origen y contexto son distintos. Una transferencia bancaria es cualquier movimiento de fondos entre cuentas, ya sea nacional o internacional, realizado a través de un banco. Una remesa, en cambio, se refiere específicamente al envío de dinero que hacen personas migrantes a sus familias en su país de origen, y puede realizarse tanto a través de bancos como de empresas especializadas en ese servicio. La diferencia clave está en el perfil del usuario y el canal utilizado: las remesas priorizan la accesibilidad para personas que no siempre están bancarizadas.
¿Son seguras las empresas de remesas para enviar dinero?
Las empresas de remesas reconocidas operan bajo licencias otorgadas por autoridades financieras en cada país donde actúan. Están obligadas a implementar sistemas de verificación de identidad, monitoreo de operaciones y protocolos contra el lavado de dinero. Además, deben contar con auditorías regulares para garantizar el cumplimiento. El riesgo principal no proviene de la plataforma en sí, sino de fraudes externos en los que alguien engaña al emisor para que envíe dinero a un desconocido. Elegir una empresa con licencia activa y verificable es el primer paso para proteger cada transferencia.
¿Cuánto cobra una empresa de remesas por una transferencia?
El costo total de una transferencia de remesas tiene dos componentes: la comisión visible y el margen sobre el tipo de cambio. La comisión puede ir desde cero hasta varios dólares por envío, dependiendo del monto y del destino. El margen cambiario, en cambio, se aplica de forma menos evidente al convertir las divisas. Comparar el monto final que recibe el destinatario —no solo la comisión— es la forma más precisa de evaluar el costo real de usar una empresa de remesas frente a otra.
¿Qué es el KYC en las empresas de remesas?
KYC es la sigla en inglés de «Know Your Customer» (Conoce a tu cliente). En el contexto de las empresas de remesas, se refiere al proceso obligatorio de verificar la identidad del remitente antes de procesar cualquier transferencia. Generalmente implica presentar una identificación oficial vigente y, en algunos casos, declarar el origen de los fondos. Este procedimiento protege tanto al usuario como al sistema financiero, ya que dificulta el uso de las remesadoras para mover dinero de origen ilícito. La solidez del programa KYC de una empresa es uno de los indicadores clave de su nivel de cumplimiento normativo.
¿Las remesas pagan impuestos?
En la mayoría de los países de América Latina, las remesas recibidas por personas naturales para apoyar a su familia no están gravadas con impuestos directos. Sin embargo, si los fondos se utilizan para actividades comerciales o se integran a los ingresos de un negocio, la situación cambia y puede surgir una obligación tributaria. Las reglas varían según el país receptor y el uso que se dé al dinero. Lo más recomendable es consultar con un contador o asesor fiscal cuando los montos recibidos son significativos o se usan de forma recurrente en una actividad económica.
¿Qué es una remesadora informal o hawala?
Una remesadora informal es cualquier canal de transferencia de dinero que opera fuera del sistema financiero regulado. El hawala es uno de los sistemas informales más conocidos: funciona a través de una red de intermediarios basada en la confianza mutua, sin necesidad de mover físicamente el dinero entre países. El gran problema de este tipo de canales es que no existe trazabilidad de las operaciones, lo que los convierte en herramientas potencialmente utilizadas para el movimiento de dinero ilícito. Por eso, los ingresos que circulan por estos canales no se registran en las estadísticas oficiales ni están protegidos por ningún marco legal.
¿Cuánto tarda en llegar una transferencia de remesas?
El tiempo de entrega depende del canal elegido y del país de destino. Las plataformas digitales como Remitly o Wise pueden completar una transferencia en minutos cuando el receptor tiene cuenta bancaria o billetera digital activa. Las operadoras tradicionales con red de agentes tardan entre minutos y unas pocas horas para retiro en efectivo. Las transferencias bancarias internacionales, en cambio, pueden demorar entre uno y cinco días hábiles. El factor que más influye en la velocidad es la disponibilidad de infraestructura financiera en el país receptor y el método de entrega que elige el beneficiario.
Conclusión
Las empresas de remesas son intermediarias financieras especializadas que hacen posible el flujo de dinero entre países, conectando a millones de familias separadas por las migraciones. Operan bajo distintos modelos —tradicional, digital y bancario— y están sujetas a marcos regulatorios que buscan garantizar la seguridad de cada transacción y la integridad del sistema financiero global.
Ahora que conoces cómo funcionan, qué tipos existen, cómo generan ingresos y qué obligaciones deben cumplir, puedes analizar con más criterio cualquier transferencia internacional. Si alguna vez necesitas evaluar una empresa de remesas, recuerda comparar el monto final que recibe el destinatario, verificar que la empresa cuente con licencia activa y considerar el tiempo de entrega según el canal elegido.
El mundo de las instituciones financieras es más amplio de lo que parece a primera vista, y las empresas de remesas son solo una de sus piezas. En este sitio web encontrarás más contenidos sobre otros actores del sistema financiero que también vale la pena conocer a fondo.
También te puede interesar:
¿Cómo se contabiliza una sociedad hipotecaria?
Funciones de las instituciones financieras
Rentabilidad de una casa de empeño: ¿Cómo se mide?
Supervisión de instituciones financieras
¿Cómo se contabiliza una casa de cambio?
Diferencia entre EDPYME y microfinanciera

Riesgos de la banca paralela para la economía