Una procesadora de pagos electrónicos es la plataforma tecnológica que gestiona la comunicación entre el comercio, el banco del comprador y el banco del vendedor durante una transacción digital. Su función: verificar, autorizar y liquidar pagos de forma segura. Si trabajas o estudias en el ámbito financiero, comprender cómo operan estos sistemas es una base que no puedes ignorar.
¿Qué es una procesadora de pagos electrónicos?
Una procesadora de pagos electrónicos es una empresa o plataforma tecnológica que gestiona la comunicación entre los distintos actores involucrados en una transacción digital: el comercio, el banco del comprador y el banco del vendedor. Su función principal consiste en verificar, autorizar y liquidar pagos de forma segura, todo en cuestión de milisegundos. Sin este intermediario técnico, cada banco tendría que conectarse directamente con miles de comercios, lo que haría inviable cualquier sistema de pagos a escala.
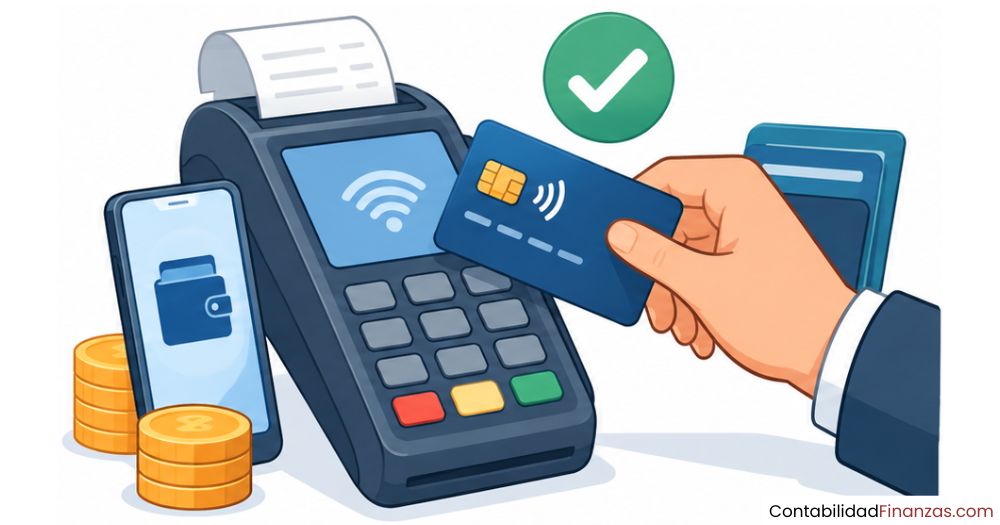
Dicho de otra manera, cuando introduces los datos de tu tarjeta en una tienda en línea o acercas tu celular a un terminal, la procesadora recibe esa información, la valida y coordina que los fondos pasen de tu cuenta a la del comercio. Lo que parece un simple clic es, en realidad, un proceso automatizado que involucra redes de tarjetas, bancos y sistemas de seguridad actuando de forma simultánea.
Su papel dentro del ecosistema de pagos
El ecosistema de pagos electrónicos funciona como una cadena donde cada eslabón depende del anterior. En ese flujo, la procesadora de pagos ocupa el centro de operaciones: recibe la solicitud del comercio, la consulta con las redes de tarjetas (Visa, Mastercard) y estas, a su vez, la envían al banco emisor del comprador para verificar si hay fondos disponibles. Si la respuesta es afirmativa, la transacción avanza hacia la liquidación.
Entender este papel es clave cuando estudias la contabilidad de instituciones financieras, ya que muchas de las operaciones que registran los bancos pasan, directa o indirectamente, por estas plataformas de procesamiento. Cada autorización genera un asiento, cada liquidación mueve saldos y cada devolución requiere un ajuste contable.
Diferencia entre procesadora de pagos y pasarela de pagos
Estos dos términos generan mucha confusión, pero cumplen funciones distintas. La pasarela de pagos actúa como el canal de entrada: captura los datos del cliente en el punto de venta o en el sitio web y los transmite de forma cifrada. La procesadora, en cambio, recibe esos datos y ejecuta la lógica de autorización y transferencia de fondos entre los bancos involucrados. Una mueve información; la otra mueve dinero.
| Característica | Pasarela de pagos | Procesadora de pagos |
|---|---|---|
| Función principal | Captura y transmite datos cifrados | Autoriza y liquida la transacción |
| Interacción con el usuario | Directa (formulario de pago) | Indirecta (opera en segundo plano) |
| Comunicación con bancos | No directa | Sí, con banco emisor y adquirente |
| Seguridad que aplica | Cifrado del canal de datos | Validación de fondos y antifraude |
| Analogía | La puerta de entrada | El motor de la operación |
¿Cómo funciona una procesadora de pagos electrónicos?
El proceso que ocurre detrás de cada transacción electrónica es más complejo de lo que parece desde afuera. Aunque todo sucede en milisegundos, involucra una secuencia ordenada de pasos donde participan al menos cuatro actores distintos: el cliente, el comercio, la procesadora y los bancos. Conocer esa secuencia te ayuda a comprender por qué algunos pagos se aprueban de inmediato y otros se rechazan.
Flujo completo de una transacción electrónica
① Inicio de la transacción
El cliente elige un método de pago (tarjeta, billetera digital) en el punto de venta físico o en el checkout del sitio web.
② Captura y cifrado de datos
La pasarela captura los datos del instrumento de pago y los transmite de forma cifrada hacia la procesadora, protegiendo la información sensible del cliente.
③ Solicitud de autorización
La procesadora envía la solicitud a la red de tarjetas (Visa, Mastercard), que la redirige al banco emisor del comprador para verificar si hay fondos y si la tarjeta es válida.
④ Respuesta del banco emisor
El banco emisor responde con una aprobación o un rechazo. Si aprueba, bloquea el monto en la cuenta del cliente y envía el código de autorización.
⑤ Confirmación al comercio
La procesadora comunica el resultado al comercio. Si la transacción fue aprobada, el sistema muestra el mensaje de pago exitoso al cliente.
⑥ Liquidación
Horas o días después, la procesadora coordina la liquidación: mueve el dinero del banco emisor al banco adquirente (banco del comercio), descontando las comisiones correspondientes.
Tipos de procesadoras de pagos electrónicos
No todas las procesadoras de pagos electrónicos funcionan de la misma manera. Existe una clasificación técnica que distingue su rol dentro de la transacción: algunas se encargan de la autorización en tiempo real, otras gestionan el movimiento definitivo de los fondos. Conocer esta diferencia te ayuda a entender por qué una misma transacción puede pasar por más de una plataforma antes de completarse.
Procesadoras front-end
Las procesadoras front-end son las que mantienen conexiones directas con las redes de tarjetas como Visa o Mastercard. Su función es recibir la solicitud de pago y obtener una respuesta de autorización en tiempo real, ya sea aprobación o rechazo, desde el banco emisor del comprador. Además, administran las cuentas comerciales en nombre de sus clientes y gestionan los servicios de liquidación con las redes de tarjetas. Son la primera línea de procesamiento en una transacción.
Procesadoras back-end
Las procesadoras back-end actúan después de que la autorización ya fue otorgada. Su responsabilidad es liquidar las transacciones aprobadas, moviendo el dinero desde el banco emisor hacia el banco del comercio. Este proceso puede tardar entre uno y dos días hábiles. Operan en la capa más profunda del sistema financiero y, en muchos casos, trabajan en conjunto con los bancos centrales o de reserva para garantizar la transferencia efectiva de los fondos.
Comparativa: procesadoras front-end vs. back-end
Front-end
- Conexión directa con redes de tarjetas
- Autoriza transacciones en tiempo real
- Gestiona cuentas comerciales
- Primera respuesta: aprobado o rechazado
Back-end
- Liquida transacciones ya autorizadas
- Mueve fondos entre bancos
- Opera en coordinación con bancos de reserva
- Proceso de 1 a 2 días hábiles
Actores clave en una transacción electrónica
Para que un pago electrónico funcione correctamente, varios actores deben coordinarse de forma precisa. Cada uno tiene un rol definido y la ausencia de cualquiera de ellos detendría la transacción. Cuando estudias o trabajas en instituciones financieras, entender quién hace qué dentro de este proceso te permite registrar y auditar las operaciones con mayor precisión y criterio.
- Cliente (titular de la tarjeta): Inicia la transacción al presentar su método de pago, ya sea una tarjeta física, una tarjeta virtual o una billetera digital.
- Comercio (adquirente): Acepta el pago y solicita la autorización a través de su terminal o plataforma de cobro en línea.
- Pasarela de pagos: Captura los datos del cliente y los transmite de forma cifrada hacia la procesadora para que inicie la validación.
- Procesadora de pagos: Coordina la comunicación entre la red de tarjetas, el banco emisor y el banco adquirente para verificar fondos y autorizar la operación.
- Red de tarjetas (Visa, Mastercard): Actúa como la autopista de comunicación entre la procesadora y los bancos, aplicando sus propias reglas de seguridad y liquidación.
- Banco emisor: Es el banco del comprador. Verifica si hay fondos o crédito disponible y aprueba o rechaza la transacción.
- Banco adquirente: Es el banco del comercio. Recibe los fondos una vez que la liquidación se completa y los acredita en la cuenta del vendedor.
Seguridad en las procesadoras de pagos electrónicos
Uno de los aspectos más críticos de cualquier procesadora de pagos electrónicos es la forma en que protege la información de cada transacción. Los datos financieros que viajan durante un pago son extremadamente sensibles, y su exposición puede derivar en fraudes, cargos no autorizados o robo de identidad. Por eso, las procesadoras aplican varias capas de protección de forma simultánea.
- Cifrado de datos (TLS/SSL): Toda la información que viaja entre el cliente, el comercio y la procesadora se transmite cifrada, lo que impide que terceros puedan interceptarla y leerla.
- Tokenización: En lugar de transmitir el número real de la tarjeta, el sistema lo sustituye por un código temporal llamado token. Si ese token es interceptado, no sirve para realizar cobros.
- Detección de fraude en tiempo real: Los algoritmos de la procesadora analizan el comportamiento de cada transacción y la comparan con patrones históricos para detectar actividad sospechosa antes de aprobar el pago.
- Cumplimiento PCI DSS: Las procesadoras deben cumplir con el estándar de seguridad de datos para la industria de tarjetas de pago, que establece los requisitos mínimos para el manejo seguro de información financiera.
- Autenticación del titular: Muchas procesadoras integran sistemas de doble factor, como el protocolo 3D Secure, que solicita una confirmación adicional al titular de la tarjeta antes de aprobar la transacción.
Los pagos electrónicos son susceptibles al fraude, y la responsabilidad por el uso indebido de datos puede exponer al comercio a pérdidas financieras significativas si no se gestionan correctamente los riesgos asociados.
Procesadoras de pagos y las instituciones financieras
La relación entre las procesadoras de pagos electrónicos y las instituciones financieras es más estrecha de lo que parece. Un banco no solo puede ser cliente de una procesadora, sino también operar como procesadora en sí misma. Esto significa que algunas instituciones financieras gestionan internamente la autorización y liquidación de las transacciones de sus clientes, mientras que otras subcontratan esa función a empresas especializadas.
Aliarse con una procesadora externa tiene ventajas concretas para una institución financiera: le permite ofrecer soluciones de pagos modernos —como pagos sin contacto o billeteras móviles— sin tener que invertir en infraestructura tecnológica propia. Además, la procesadora absorbe la carga de cumplir con normativas de seguridad y de actualizar sus sistemas, lo que libera recursos internos que el banco puede destinar a otros servicios.
Desde la óptica contable, cada transacción que pasa por una procesadora genera registros que deben reflejarse en los estados financieros de la institución. Los ingresos por comisiones, las cuentas por cobrar de liquidaciones pendientes y las provisiones por devoluciones son ejemplos de asientos que nacen directamente de estas operaciones. Para quien estudia los tipos de instituciones financieras, conocer este vínculo permite entender cómo se construye la contabilidad real de un banco o una entidad de pagos.
Ventajas de aliarse con una procesadora de pagos para instituciones financieras
Menores costos operativos
Se aprovecha la infraestructura existente de la procesadora, evitando grandes inversiones iniciales en tecnología.
Acceso a innovación
Las instituciones acceden a las últimas tendencias en pagos digitales sin necesidad de desarrollarlas internamente.
Cumplimiento normativo
La procesadora se encarga de mantener los estándares de seguridad como PCI DSS, reduciendo la exposición regulatoria del banco.
Escalabilidad
La procesadora adapta su capacidad al crecimiento de la institución y al aumento del volumen de transacciones.
Ejemplos de procesadoras de pagos electrónicos conocidas
En el mercado existen múltiples procesadoras de pagos electrónicos con distintos enfoques, tamaños y mercados objetivo. Algunas están orientadas a pequeñas empresas; otras operan a escala global con millones de transacciones diarias. Conocer los principales actores del sector te da contexto sobre cómo se estructura esta industria y qué tan diversas pueden ser las soluciones disponibles.
| Procesadora | Origen | Enfoque principal | Tipo |
|---|---|---|---|
| Stripe | Estados Unidos | Desarrolladores y empresas tecnológicas | Front-end y back-end |
| PayPal | Estados Unidos | Comercio electrónico B2C | Front-end y back-end |
| Adyen | Países Bajos | Grandes empresas y comercio omnicanal | Front-end y back-end |
| Worldpay | Reino Unido | Empresas globales y bancos | Front-end y back-end |
| Conekta | México | Empresas en América Latina | Front-end |
| Mercado Pago | Argentina | Pymes y emprendedores en Latinoamérica | Front-end y back-end |
Plataformas como Adyen y Worldpay son ejemplos de procesadoras que combinan el rol front-end y back-end en una sola solución, lo que las hace especialmente atractivas para grandes instituciones financieras que buscan reducir el número de intermediarios en su cadena de pagos. La tendencia en el sector apunta hacia soluciones integradas que ofrecen todo el ciclo de la transacción en una sola plataforma.
Preguntas frecuentes
¿Qué es exactamente una procesadora de pagos electrónicos?
Una procesadora de pagos electrónicos es una empresa o plataforma tecnológica que actúa como intermediario entre el comercio, el banco del comprador y el banco del vendedor durante una transacción digital. Su función central es recibir los datos del pago, verificar que hay fondos disponibles, autorizar la operación y coordinar la transferencia de dinero entre las cuentas bancarias involucradas. Sin este componente, el comercio tendría que conectarse directamente con cada banco, lo que haría el sistema inmanejable a escala.
¿Cómo sabe la procesadora si hay fondos suficientes para pagar?
La procesadora no consulta directamente el saldo del cliente. Lo que hace es enviar la solicitud de autorización a través de la red de tarjetas (Visa, Mastercard) hasta el banco emisor del comprador. Es ese banco quien verifica internamente si hay fondos o crédito disponible y responde con una aprobación o un rechazo. La procesadora simplemente recibe esa respuesta y la comunica al comercio. El banco emisor nunca comparte el saldo exacto; solo confirma si puede o no puede proceder con el monto solicitado.
¿Cuál es la diferencia entre una procesadora y una pasarela de pagos?
La pasarela de pagos es el canal por donde viajan los datos del cliente: captura la información de la tarjeta o el método de pago y la transmite de forma cifrada. La procesadora, en cambio, es quien recibe esos datos y ejecuta la lógica de verificación y autorización con los bancos. En términos simples, la pasarela mueve información segura y la procesadora mueve fondos. Aunque en algunos proveedores las dos funciones están integradas en una sola plataforma, técnicamente son roles distintos dentro del ecosistema de pagos.
¿Qué tipos de procesadoras de pagos electrónicos existen?
Existen dos categorías principales según el rol que cumplen dentro de la transacción. Las procesadoras front-end se encargan de la autorización en tiempo real: mantienen conexiones con las redes de tarjetas y obtienen la respuesta del banco emisor en segundos. Las procesadoras back-end actúan después: gestionan la liquidación definitiva, que consiste en mover el dinero aprobado del banco del comprador al banco del comercio, un proceso que puede tardar uno o dos días hábiles. Muchas procesadoras modernas combinan ambas funciones en una sola solución.
¿Qué es el cifrado y la tokenización en los pagos electrónicos?
El cifrado es el proceso por el cual los datos de la tarjeta se convierten en un código ilegible mientras viajan entre el cliente, el comercio y la procesadora, usando protocolos como TLS o SSL. La tokenización va un paso más allá: en lugar de transmitir el número real de la tarjeta, el sistema lo sustituye por un código temporal llamado token, que solo tiene validez para esa transacción específica. Si ese token es interceptado por terceros, no puede usarse para realizar otros cobros, lo que reduce significativamente el riesgo de fraude.
¿Pueden los bancos ser también procesadoras de pagos?
Sí. Algunos bancos operan sus propias plataformas de procesamiento de pagos y actúan simultáneamente como banco emisor y como procesadora para sus clientes comerciales. En estos casos, la institución financiera controla todo el ciclo de la transacción internamente, lo que le permite ofrecer mejores tarifas y mayor control sobre el proceso. Sin embargo, muchos bancos prefieren aliarse con procesadoras especializadas externas para aprovechar su infraestructura tecnológica, su experiencia en seguridad y su capacidad de escalar rápidamente sin grandes inversiones propias.
¿Qué es el estándar PCI DSS y por qué importa en los pagos electrónicos?
PCI DSS (Payment Card Industry Data Security Standard) es el conjunto de normas de seguridad que deben cumplir todas las empresas que almacenan, procesan o transmiten datos de tarjetas de pago. Fue creado por las principales redes de tarjetas —Visa, Mastercard, American Express, entre otras— para establecer un estándar mínimo de protección de la información financiera. Para las procesadoras de pagos electrónicos, cumplir con PCI DSS no es opcional: es un requisito indispensable para operar y mantener la confianza de los bancos, los comercios y los titulares de tarjetas en el ecosistema global de pagos.
Conclusión
Las procesadoras de pagos electrónicos son el motor invisible que sostiene cada transacción digital que realizas. Conectan en milisegundos al cliente, al comercio, a las redes de tarjetas y a los bancos para que el dinero llegue donde debe llegar de forma segura y ordenada. Comprender cómo funcionan te da una ventaja real para interpretar cómo opera el sistema financiero desde adentro.
A lo largo de este contenido viste qué es una procesadora, en qué se diferencia de una pasarela, qué tipos existen y qué papel cumplen dentro del ecosistema bancario. Ese conocimiento te permite relacionar las operaciones contables de una institución financiera con los procesos tecnológicos que las generan, algo que marca la diferencia entre registrar números y entender su origen.
Si quieres seguir construyendo tu comprensión del sistema financiero con la misma profundidad y claridad, en este sitio web encontrarás más contenido pensado para acompañarte en ese camino, desde los fundamentos hasta los temas más específicos del sector.
También te puede interesar:
¿Cómo se contabiliza una casa de cambio?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
Requisitos para constituir una institución financiera
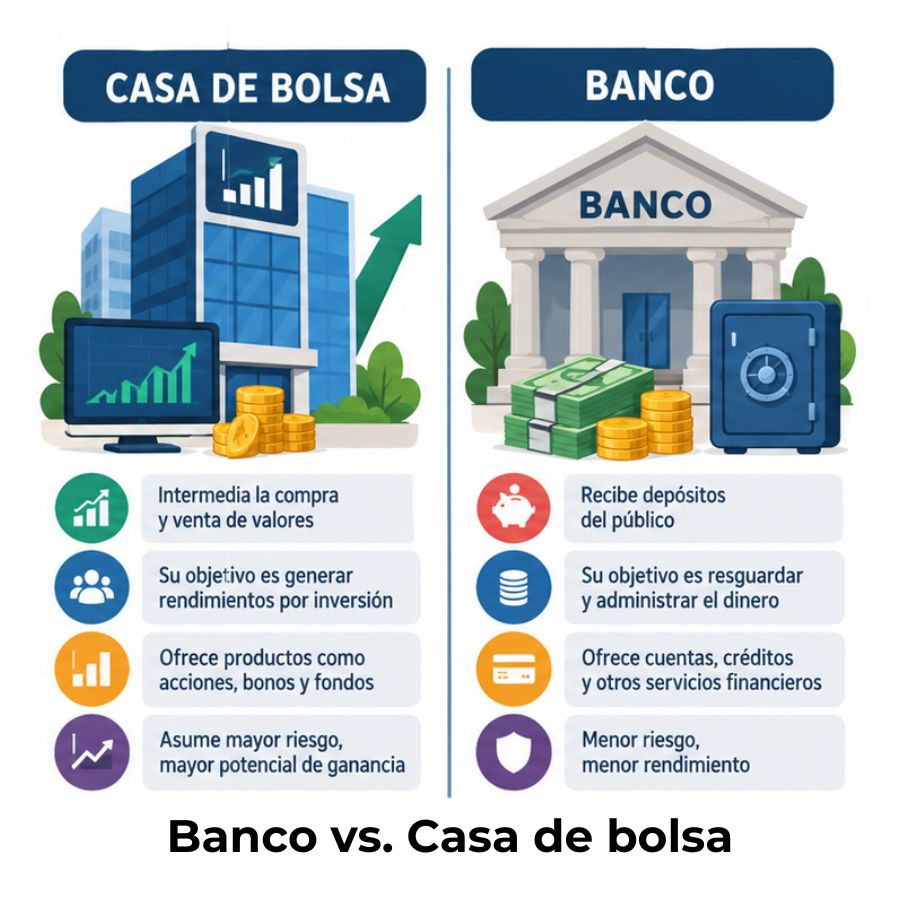
Diferencia entre una casa de bolsa y un banco
Las cajas de compensación familiar y sus beneficios reales
Plan de cuentas de una arrendadora financiera
¿Cuánto gana un contador en una institución financiera?