Contabilizar una sociedad hipotecaria implica registrar con precisión sus créditos, provisiones, pasivos y resultados bajo los criterios que establece la Comisión Nacional Bancaria y de Valores, junto con las Normas de Información Financiera mexicanas. Si quieres entender cómo se estructuran sus asientos contables, qué cuentas utiliza y cómo se ven sus estados financieros, a continuación encontrarás una explicación ordenada.
¿Qué es una sociedad hipotecaria y cuál es su función financiera?
Una sociedad hipotecaria es una institución financiera especializada en el otorgamiento, administración y fondeo de créditos destinados a la adquisición, construcción o mejora de vivienda. A diferencia de un banco comercial, su actividad se concentra de manera casi exclusiva en el mercado inmobiliario residencial, lo que hace que su estructura contable refleje esa especialización en cada una de sus cuentas y registros.
En México, la figura más reconocida bajo este esquema es la Sociedad Hipotecaria Federal (SHF), que opera como institución de banca de desarrollo. Sin embargo, el concepto de sociedad hipotecaria abarca a toda entidad cuya actividad central sea el financiamiento hipotecario, ya sea pública o privada, y cuya contabilidad queda sujeta a una regulación especializada.
Diferencia entre una sociedad hipotecaria y un banco comercial
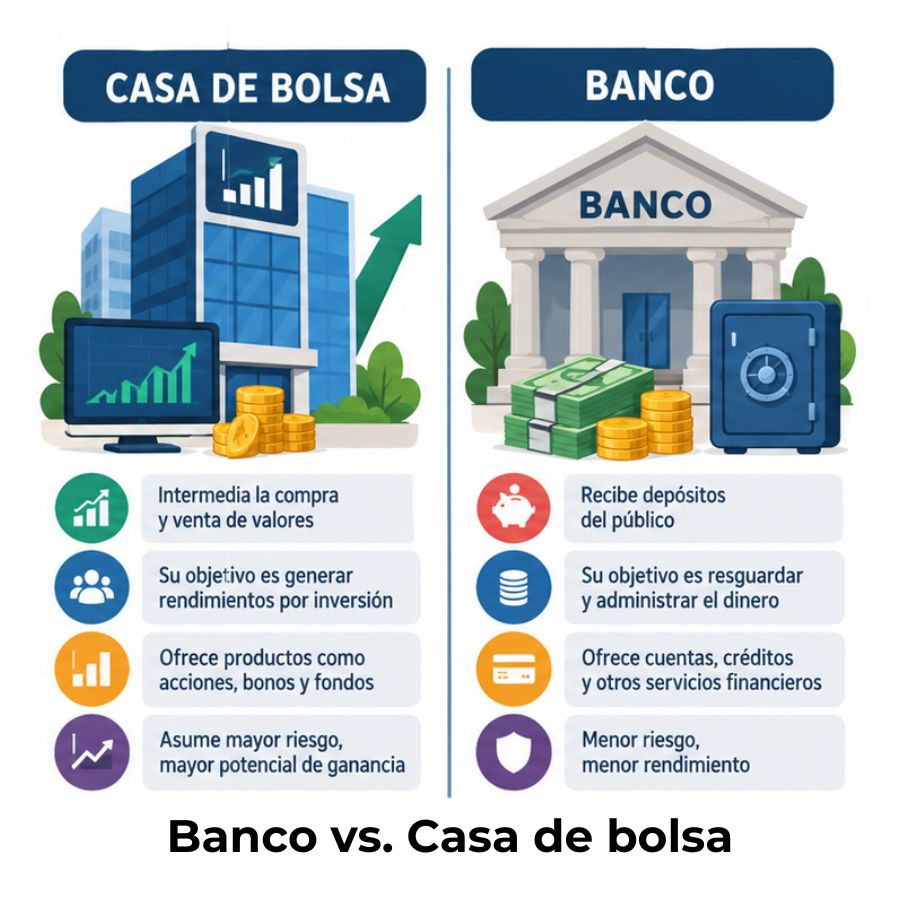
Un banco comercial capta depósitos del público —cuentas de ahorro, chequeras— y con esos recursos financia distintos tipos de crédito: consumo, empresarial e hipotecario. Una sociedad hipotecaria, en cambio, se fondea principalmente mediante la emisión de deuda en mercados de capital o a través de recursos gubernamentales, y destina esos fondos casi exclusivamente al crédito inmobiliario. Esa diferencia de origen y destino de los recursos cambia radicalmente la estructura de sus estados financieros.
En el balance de un banco comercial verás grandes rubros de captación tradicional (depósitos a la vista, depósitos a plazo). En el de una sociedad hipotecaria, esos rubros son sustituidos por emisiones de bonos hipotecarios, certificados bursátiles y líneas de crédito de segundo piso. Esa particularidad se traduce en asientos y cuentas que no existen en la contabilidad de un banco convencional.
Marco legal y regulatorio que rige su operación
En México, las sociedades hipotecarias operan bajo un conjunto normativo que combina su propia Ley Orgánica, la Ley de Instituciones de Crédito y las disposiciones que emite la Comisión Nacional Bancaria y de Valores (CNBV). Esta última emite los criterios contables específicos que estas entidades deben seguir para preparar y presentar su información financiera.
Los criterios de contabilidad se publican en el Anexo 33 de las Disposiciones de carácter general aplicables a las instituciones de crédito, y observan los lineamientos de las Normas de Información Financiera (NIF) mexicanas, salvo en aquellos casos en que la CNBV determine que debe aplicarse un criterio específico debido a la naturaleza especializada de las operaciones.
Principios contables que aplican a las sociedades hipotecarias
La contabilidad de una sociedad hipotecaria descansa sobre los mismos principios fundamentales que cualquier otra entidad financiera, pero los aplica en un contexto de operaciones especializadas. El punto de partida es siempre el principio de reconocimiento oportuno: toda operación debe registrarse en el momento en que ocurre, no cuando se cobra o se paga.
Normas de Información Financiera (NIF) y criterios de la CNBV
Las NIF mexicanas establecen la estructura general de la contabilidad: cómo se definen los activos, los pasivos, el capital, los ingresos y los gastos. Sin embargo, para las sociedades hipotecarias, la CNBV tiene la facultad de emitir criterios particulares que prevalecen sobre las NIF cuando existe conflicto, porque estas entidades realizan operaciones cuyo riesgo y naturaleza no encajan completamente en los parámetros diseñados para empresas ordinarias.
Un ejemplo concreto es la calificación y provisionamiento de cartera crediticia: mientras una empresa comercial evalúa si sus cuentas por cobrar son recuperables con criterios generales, una sociedad hipotecaria sigue metodologías matemáticas precisas definidas por la CNBV para estimar la probabilidad de incumplimiento, la severidad de la pérdida y la exposición al riesgo de cada crédito de su cartera.
Las NIF mexicanas rigen la estructura general; los criterios de la CNBV prevalecen en operaciones especializadas que por su naturaleza requieren tratamiento contable diferenciado.
El principio de partida doble en operaciones hipotecarias
Toda operación de una sociedad hipotecaria se registra bajo el principio de partida doble: cada movimiento genera simultáneamente un cargo en una cuenta y un abono en otra, de modo que el balance siempre permanece en equilibrio. Cuando la entidad otorga un crédito, incrementa su activo (la cartera de crédito) y reduce su disponibilidad de efectivo. Cuando cobra una cuota, reduce el saldo del crédito y aumenta sus recursos líquidos.
Este principio parece simple, pero en el contexto hipotecario cobra complejidad porque cada cuota mensual contiene al menos dos componentes —amortización de capital e intereses devengados— que deben registrarse en cuentas distintas y bajo criterios de reconocimiento diferentes. Los intereses se reconocen conforme se devengan, no cuando se cobran.
¿Cómo se registran los activos de una sociedad hipotecaria?
El activo de una sociedad hipotecaria es muy diferente al de una empresa manufacturera o comercial. Aquí no hay inventarios ni maquinaria: el activo principal es la cartera de crédito hipotecario, es decir, el conjunto de todos los préstamos vigentes que la entidad ha otorgado y que espera recuperar en el tiempo. Entender cómo se registra ese activo es clave para comprender toda la contabilidad de estas entidades.
Cartera de crédito hipotecario: clasificación y registro
La cartera de crédito se divide en dos grandes categorías según el comportamiento del deudor. La cartera vigente incluye todos los créditos cuyos pagos están al corriente o tienen un retraso menor al umbral que establece la regulación. La cartera vencida agrupa los créditos que han superado ese umbral de incumplimiento y que, por tanto, representan un riesgo real de pérdida para la entidad.
| Clasificación | Criterio de inclusión | Tratamiento contable |
|---|---|---|
| Cartera vigente | Pagos al corriente; retraso menor al límite regulatorio | Se registra el valor del saldo insoluto pendiente de cobro |
| Cartera vencida | Retraso superior al límite establecido por la CNBV | Se registra con provisión obligatoria; intereses no se reconocen hasta cobro |
| Cartera restructurada | Condiciones modificadas por acuerdo entre entidad y deudor | Se registra conforme a las nuevas condiciones pactadas |
Estimaciones preventivas para riesgos crediticios
Las estimaciones preventivas son reservas contables que la sociedad hipotecaria constituye para cubrir las pérdidas esperadas en su cartera de crédito. No representan un desembolso de efectivo, sino un reconocimiento anticipado de que una parte de los créditos otorgados podría no recuperarse. Su cálculo sigue las metodologías que establece la CNBV, basadas en la probabilidad de incumplimiento y la severidad de la pérdida.
Contablemente, la constitución de una estimación preventiva se registra como un gasto en el estado de resultados (cargo a «Estimación preventiva para riesgos crediticios») y simultáneamente como una cuenta complementaria de activo que reduce el valor neto de la cartera en el balance general. Esta doble afectación refleja tanto el impacto en los resultados como la reducción del valor recuperable de los créditos.
Bienes adjudicados y su tratamiento contable
Cuando un deudor no puede pagar y la sociedad hipotecaria ejecuta la garantía, el inmueble pasa a ser propiedad de la entidad. A ese activo se le llama bien adjudicado, y su registro contable es distinto al de la cartera de crédito: se clasifica como activo no financiero y se valúa al menor valor entre el valor razonable del inmueble y el saldo del crédito que originó su adjudicación. Si el valor del inmueble es inferior al crédito, la diferencia se reconoce inmediatamente como pérdida.
Proceso contable de un bien adjudicado
1. Ejecución
La entidad ejecuta la garantía hipotecaria ante incumplimiento del deudor.
2. Valuación
Se determina el valor razonable del inmueble mediante avalúo.
3. Registro
Se registra al menor valor entre el avalúo y el saldo del crédito.
4. Pérdida
La diferencia no cubierta se reconoce como pérdida en resultados.
Registro contable de los pasivos y el capital
Si el activo de una sociedad hipotecaria es casi todo cartera de crédito, su pasivo refleja la forma en que financia esa cartera. Las fuentes de recursos determinan qué cuentas de pasivo se utilizan, y cada una tiene sus propias reglas de registro y valuación. A diferencia de los bancos comerciales, las sociedades hipotecarias no dependen de depósitos del público, por lo que su estructura de pasivo es más acotada, pero igual de relevante.
Fuentes de fondeo y su contabilización
Las principales fuentes de fondeo de una sociedad hipotecaria son las líneas de crédito de segundo piso (recursos que recibe de otras instituciones para prestarlos a usuarios finales), la emisión de certificados bursátiles o bonos hipotecarios en el mercado de valores y los aportes de capital del gobierno cuando se trata de banca de desarrollo. Cada fuente genera una cuenta de pasivo diferente en el balance.
La contabilización inicial de cualquier fuente de fondeo respeta el principio de partida doble: al recibir los recursos, se debita la cuenta de disponibilidades (aumenta el efectivo) y se acredita la cuenta de pasivo correspondiente, que puede ser «Préstamos de instituciones de crédito» o «Títulos de crédito emitidos», según el instrumento utilizado. Los intereses de ese fondeo se reconocen como gasto conforme se devengan.
Reservas de capital y obligaciones subordinadas
El capital contable de una sociedad hipotecaria incluye el capital social aportado por sus accionistas o por el gobierno, las reservas constituidas con cargo a utilidades retenidas y, en algunos casos, las obligaciones subordinadas: instrumentos de deuda de largo plazo que, en caso de quiebra, se pagan después de todos los demás acreedores. Estas obligaciones tienen un tratamiento contable híbrido que comparte características del pasivo y del capital.
Estructura del capital contable de una sociedad hipotecaria
- Capital social: Aportaciones iniciales del accionista o del gobierno; representa la base patrimonial de la entidad.
- Reservas de capital: Utilidades retenidas que se destinan obligatoriamente a fortalecer la posición patrimonial.
- Resultado de ejercicios anteriores: Acumulación de ganancias o pérdidas de períodos previos no distribuidas.
- Resultado del ejercicio: Utilidad o pérdida generada durante el período contable en curso.
- Obligaciones subordinadas: Instrumentos de largo plazo que complementan el capital regulatorio.
Asientos contables fundamentales en una sociedad hipotecaria
Los asientos contables son el corazón de cualquier sistema de registro financiero, y en una sociedad hipotecaria hay tres operaciones que se repiten sistemáticamente a lo largo de toda su actividad: el otorgamiento de créditos, el cobro de cuotas periódicas y el reconocimiento de créditos que han dejado de pagarse. Cada una genera asientos con estructura propia que conviene conocer con claridad.
Asiento por otorgamiento de crédito hipotecario
Cuando una sociedad hipotecaria formaliza un crédito y entrega los recursos al acreditado, se genera el asiento más representativo de su actividad. La cuenta «Cartera de crédito vigente» se debita por el monto total del crédito otorgado, y la cuenta «Disponibilidades» se acredita por el mismo importe. Este asiento muestra que la entidad ha intercambiado efectivo por un derecho de cobro futuro, que es precisamente el activo que define su negocio.
Si el crédito implica costos de originación —como comisiones pagadas a intermediarios o gastos notariales asumidos por la entidad— estos pueden incorporarse al valor inicial del activo y amortizarse a lo largo de la vida del crédito mediante el método del costo amortizado, lo que permite distribuir esos costos de manera proporcional a los intereses ganados en cada período.
Asiento por cobro de cuota (capital e intereses)
Cada cuota que paga el acreditado tiene dos componentes: una parte amortiza el capital del crédito y otra cubre los intereses devengados durante el período. Ambas partes requieren asientos separados, porque afectan cuentas distintas. La amortización de capital reduce el saldo de la cuenta «Cartera de crédito», mientras que el cobro de intereses impacta la cuenta de resultados a través de «Ingresos por intereses».
El registro de los intereses sigue el principio de devengado: los intereses se reconocen como ingreso conforme transcurre el tiempo, independientemente de que ya se hayan cobrado. Por eso, al cierre de cada período contable, la sociedad registra los intereses devengados pero aún no vencidos en la cuenta «Intereses devengados por cobrar», que es un activo hasta que el acreditado realiza el pago.
Asiento por crédito vencido y su provisión
Cuando un crédito supera el número de días de incumplimiento que establece la CNBV, debe traspasarse de la cartera vigente a la cartera vencida. Este traspaso se registra debitando la cuenta «Cartera de crédito vencida» y acreditando «Cartera de crédito vigente». A partir de ese momento, la entidad deja de reconocer los intereses devengados como ingreso y los registra en cuentas de orden, hasta que efectivamente se cobren.
Al mismo tiempo, o incluso antes del traspaso, la sociedad hipotecaria debe constituir una estimación preventiva proporcional al riesgo del crédito. Ese registro afecta los resultados del período como gasto y simultáneamente crea una cuenta complementaria de activo que reduce el valor neto de la cartera en el balance, dejando ver claramente cuánto de la cartera total podría no recuperarse.
Estados financieros de una sociedad hipotecaria
Los estados financieros de una sociedad hipotecaria siguen la estructura general que exige la regulación bancaria, pero con nomenclatura y presentación adaptadas a la naturaleza de sus operaciones. La CNBV determina el formato exacto en que deben presentarse, de manera que la información sea homogénea y comparable entre distintas entidades del mismo tipo.
Balance general: estructura y cuentas principales
El balance general de una sociedad hipotecaria muestra, en el activo, la estructura de su cartera de crédito y otros activos financieros; en el pasivo, sus fuentes de fondeo; y en el capital, el patrimonio de sus accionistas o del gobierno. Lo que hace distinto a este balance es que la cartera de crédito puede representar más del 80 % del activo total, mientras que en una empresa ordinaria ese nivel de concentración en un solo rubro sería inusual.
| Sección del balance | Cuentas principales |
|---|---|
| Activo | Disponibilidades, Inversiones en valores, Cartera de crédito vigente, Cartera de crédito vencida (menos) Estimaciones preventivas, Bienes adjudicados, Otros activos |
| Pasivo | Préstamos de instituciones de crédito, Títulos de crédito emitidos, Otros pasivos, Impuestos diferidos |
| Capital contable | Capital social, Reservas de capital, Resultado de ejercicios anteriores, Resultado del ejercicio |
Estado de resultados: ingresos por intereses y comisiones
El estado de resultados de una sociedad hipotecaria refleja cómo la entidad genera y utiliza sus ingresos. La línea más importante es el margen financiero: la diferencia entre los intereses que cobra por los créditos que otorgó y los intereses que paga por los recursos con que se financia. Ese margen es el indicador central de rentabilidad en cualquier entidad dedicada al financiamiento hipotecario.
A ese margen financiero se le restan las estimaciones preventivas para riesgos crediticios, lo que arroja el margen financiero ajustado por riesgo. Después se suman los ingresos por comisiones y servicios, se restan los gastos de administración y operación, y se obtiene el resultado antes de impuestos. Esta estructura refleja que el negocio hipotecario es, en esencia, un negocio de administración del riesgo crediticio tanto como de intermediación financiera.
¿Cómo afecta la calificación de cartera a la contabilidad?
La calificación de cartera es el proceso mediante el cual la sociedad hipotecaria evalúa el riesgo de recuperación de cada uno de sus créditos y determina cuánto debe reservar. Este proceso tiene un impacto directo y medible en la contabilidad: a mayor riesgo de la cartera, mayor es la estimación preventiva que debe constituirse, lo que incrementa los gastos y reduce la utilidad del período.
La CNBV establece metodologías específicas para calificar la cartera hipotecaria de vivienda, que consideran variables como el porcentaje de avance en el pago del crédito, el valor del inmueble como garantía y el historial de comportamiento del deudor. Con base en esos parámetros, cada crédito recibe un nivel de riesgo que determina el porcentaje de su saldo que debe cubrirse con estimaciones preventivas, desde porcentajes muy bajos en créditos de mínimo riesgo hasta el 100 % en créditos irrecuperables.
Cuando la calificación mejora —porque el deudor regulariza su situación o porque el valor del inmueble aumenta—, la sociedad puede liberar parte de las estimaciones previamente constituidas, lo que genera un ingreso extraordinario que mejora el resultado del período. Esa reversión de estimaciones preventivas es tan relevante contablemente como su constitución, porque mueve los mismos rubros en sentido contrario.
Niveles de riesgo y efecto en la estimación preventiva
- Riesgo mínimo (A1): Créditos vigentes con excelente historial; la estimación requerida es un porcentaje muy reducido del saldo.
- Riesgo bajo (A2 – B): Créditos con algún retraso menor; se incrementa gradualmente el porcentaje de la estimación.
- Riesgo medio (C): Incumplimientos moderados; la estimación puede representar entre el 20 % y el 60 % del saldo.
- Riesgo alto (D – E): Créditos en probable o seguro incumplimiento; la estimación puede llegar hasta el 100 % del saldo insoluto.
El ejercicio de calificación se realiza al menos una vez al mes, lo que significa que la contabilidad de una sociedad hipotecaria se ajusta mensualmente para reflejar el nivel de riesgo actualizado de su cartera. Esa periodicidad es una exigencia regulatoria que garantiza que los estados financieros siempre muestren una imagen fiel de la situación real de la entidad, sin diferir el reconocimiento de pérdidas probables.
Para profundizar en el funcionamiento general de estas entidades, puedes consultar el apartado dedicado a las sociedades hipotecarias y ampliar el contexto revisando la sección sobre contabilidad de instituciones financieras, donde encontrarás el marco más amplio en el que operan estas entidades.
Preguntas frecuentes
¿Qué cuentas contables usa una sociedad hipotecaria?
Las cuentas principales de una sociedad hipotecaria se agrupan en torno a su actividad central. En el activo, las más relevantes son «Disponibilidades», «Cartera de crédito vigente», «Cartera de crédito vencida» e «Intereses devengados por cobrar». En el pasivo destacan «Préstamos de instituciones de crédito» y «Títulos de crédito emitidos». En resultados, las cuentas «Ingresos por intereses» y «Estimación preventiva para riesgos crediticios» son las que definen la rentabilidad del negocio. Cada cuenta tiene un tratamiento específico definido por los criterios contables de la CNBV, que determinan cuándo y cómo reconocer los movimientos.
¿Cómo se contabiliza un crédito hipotecario vencido?
Cuando un crédito hipotecario supera el número de días de incumplimiento establecido por la regulación, se reclasifica de la cartera vigente a la cartera vencida mediante un asiento que debita «Cartera de crédito vencida» y acredita «Cartera de crédito vigente». A partir de ese momento, los intereses ya no se reconocen como ingreso, sino en cuentas de orden, y la entidad debe constituir o incrementar la estimación preventiva para cubrir el riesgo de pérdida asociado. Si el deudor finalmente regulariza su situación, el crédito puede regresar a cartera vigente; si no, eventualmente se castiga y se elimina del balance.
¿Qué son las estimaciones preventivas en contabilidad hipotecaria?
Las estimaciones preventivas son reservas contables obligatorias que una sociedad hipotecaria constituye para anticipar las pérdidas esperadas en su cartera de crédito. Se calculan aplicando las metodologías que define la CNBV a cada crédito según su nivel de riesgo, y su constitución genera un cargo al estado de resultados que reduce la utilidad del período. Contablemente, aparecen como una cuenta complementaria que resta del valor bruto de la cartera en el balance general, mostrando así el valor neto recuperable estimado de los créditos. No representan dinero apartado, sino un ajuste de valor contable.
¿Cuál es la diferencia entre cartera vigente y cartera vencida?
La cartera vigente agrupa todos los créditos cuyos pagos están al corriente o tienen un retraso dentro del margen que permite la regulación de la CNBV. La cartera vencida, por su parte, incluye los créditos que han superado ese umbral de incumplimiento y representan un riesgo real de pérdida. La diferencia no es solo clasificatoria: tiene consecuencias contables directas, porque los intereses de la cartera vencida dejan de reconocerse como ingreso, y la entidad está obligada a constituir estimaciones preventivas proporcionales al riesgo de cada crédito vencido, lo que impacta sus resultados.
¿Cómo se registran los intereses devengados en una sociedad hipotecaria?
Los intereses se registran bajo el principio del devengado: se reconocen como ingreso conforme transcurre el tiempo, aunque el deudor aún no los haya pagado. Al cierre de cada período, la sociedad hipotecaria registra en la cuenta «Intereses devengados por cobrar» el monto de intereses generados pero no cobrados, que se clasifica como activo. Cuando el deudor paga, se cancela ese activo y aumentan las disponibilidades. En el caso de créditos vencidos, los intereses devengados dejan de reconocerse en resultados y se trasladan a cuentas de orden hasta que se cobren efectivamente.
¿Qué es el costo amortizado y cómo se aplica en hipotecas?
El costo amortizado es el método de valuación que aplica a los créditos hipotecarios y consiste en registrar el activo financiero por el importe inicial recibido, ajustado por las amortizaciones de capital, los intereses devengados y los costos de transacción, todo ello bajo una tasa de interés efectiva constante. En la práctica, esto significa que si la sociedad hipotecaria incurrió en costos para originar el crédito, esos costos no se reconocen de golpe como gasto, sino que se distribuyen a lo largo de la vida del crédito, lo que permite un reconocimiento de ingresos y gastos más uniforme y representativo de la rentabilidad real de la operación.
¿Qué regula la CNBV en la contabilidad de sociedades hipotecarias?
La Comisión Nacional Bancaria y de Valores regula la estructura y el contenido de los estados financieros, los criterios de reconocimiento y valuación de activos y pasivos, las metodologías para calificar y provisionar la cartera de crédito y los requisitos de revelación de información. Sus disposiciones se contienen principalmente en el Anexo 33 de la Circular Única de Bancos y prevalecen sobre las NIF mexicanas cuando existe discrepancia, dado que las operaciones de estas entidades tienen características especiales que la normativa contable general no cubre de forma adecuada. La CNBV también puede emitir criterios adicionales para situaciones específicas que surjan en la práctica del sector.
Conclusión
Contabilizar una sociedad hipotecaria implica manejar una estructura de cuentas, asientos y normas que no se parece a la de ninguna empresa ordinaria. Su activo central es la cartera de crédito, su pasivo refleja fuentes de fondeo especializadas y sus resultados dependen en gran medida de la gestión del riesgo crediticio a través de las estimaciones preventivas. Esa particularidad hace que entender su contabilidad sea entender, al mismo tiempo, cómo funciona el financiamiento a la vivienda desde adentro.
A lo largo de este recorrido has visto cómo se registran los créditos desde su otorgamiento hasta su posible vencimiento, cómo se estructuran el balance y el estado de resultados, y cómo la calificación de cartera ajusta mensualmente la imagen financiera de la entidad. Puedes aplicar ese conocimiento para leer con más criterio los estados financieros de cualquier institución hipotecaria, identificar qué cuentas reflejan su salud financiera y comprender por qué la regulación de la CNBV es tan central en este tipo de contabilidad.
Si este tema te ha generado más preguntas, este sitio web tiene mucho más contenido sobre contabilidad de instituciones financieras que te ayudará a seguir construyendo una visión completa y sólida del sector. Cada nuevo concepto que explores te acercará un paso más a dominar una de las áreas más exigentes y apasionantes de la contabilidad especializada.
También te puede interesar:
¿Cómo se contabiliza una empresa de remesas?
¿Qué son las arrendadoras financieras y cómo funcionan?
Rentabilidad de una casa de empeño: ¿Cómo se mide?
¿Cuánto gana un contador en una institución financiera?
¿Qué son los grupos financieros y cómo funcionan?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
¿Qué es la banca paralela y cómo funciona?